10 813,50 zł na kwartał. Tyle wolno Ci zarobić bez zakładania firmy w 2026
Limit działalności nierejestrowanej przestał być miesięczny. Od stycznia liczysz go na kwartał, a to zmienia wszystko przy sezonie świątecznym. Sprawdź, ile zostało Ci do końca roku i co się dzieje w dniu, w którym przekroczysz próg.

Od stycznia limit działalności nierejestrowanej przestał być miesięczny. Teraz liczysz go na kwartał, co brzmi jak drobiazg, a jest jedną z niewielu zmian ostatnich lat, która naprawdę ułatwia życie. Pod warunkiem że wiesz, kiedy kwartał się zaczyna i kiedy bezlitośnie kończy. Czwarty kwartał startuje 1 października i to w nim najwięcej osób wypada z działalności nierejestrowanej — zwykle w grudniu, zwykle przez przypadek.
Limit przestał być miesięczny i to zmienia więcej, niż wygląda
Do końca 2025 roku zasada brzmiała: w żadnym miesiącu przychód nie mógł przekroczyć 75% minimalnego wynagrodzenia. Sztywno, co trzydzieści parę dni od nowa. Od 1 stycznia 2026 roku art. 5 ust. 1 ustawy — Prawo przedsiębiorców mówi co innego: chodzi o działalność, z której przychód należny nie przekracza w żadnym kwartale 225% kwoty minimalnego wynagrodzenia. Zmianę wprowadziła ustawa z 25 lipca 2025 r. o zmianie niektórych ustaw w celu uproszczenia procedur administracyjnych oraz wsparcia przedsiębiorczości (Dz.U. 2025 poz. 1168).
Minimalne wynagrodzenie w 2026 roku wynosi 4806 zł — tak stanowi rozporządzenie Rady Ministrów z 11 września 2025 r. Podstaw to pod wzór i wychodzi:
| Okres | Reguła obowiązująca od 2026 | Ta sama płaca minimalna, stara reguła miesięczna |
|---|---|---|
| Kwartał | 10 813,50 zł, rozłożone dowolnie | 3 604,50 zł w każdym z trzech miesięcy z osobna |
| Rok | 43 254 zł | 43 254 zł |
Zauważ, co się właściwie stało. Roczna pula jest identyczna. Nie ma ani złotówki więcej. Jest coś innego: prawo do nierównego miesiąca. Wcześniej grudzień z przychodem 9 000 zł wyrzucał z działalności nierejestrowanej, nawet przy zerze w październiku i listopadzie. Teraz te same 9 000 zł mieszczą się w kwartale bez mrugnięcia okiem.
Dla kogoś, kto sprzedaje ozdoby świąteczne, robi zdjęcia na komunie albo szyje suknie na sezon ślubny, to różnica między „mogę” a „nie mogę”. Dla kogoś, kto zarabia po trochu co miesiąc, nie zmienia się nic.
Kwartały liczy się kalendarzowo, nie od dnia startu
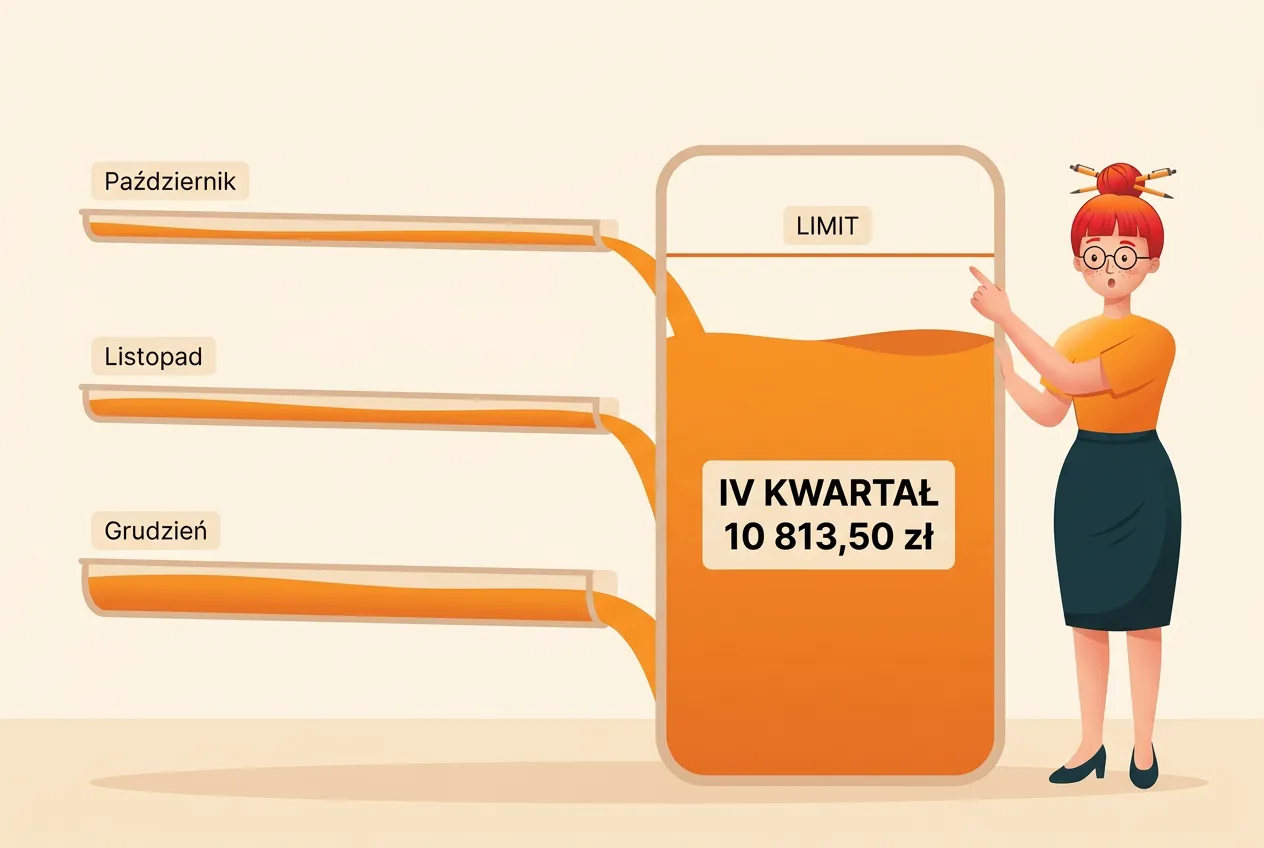
Kwartały to I (styczeń–marzec), II (kwiecień–czerwiec), III (lipiec–wrzesień) i IV (październik–grudzień). Jeśli zaczynasz sprzedawać 20 września, masz do końca III kwartału jedenaście dni i pełne 10 813,50 zł do wykorzystania — limit nie jest dzielony proporcjonalnie. A 1 października licznik zeruje się i dostajesz kolejne 10 813,50 zł.
Ustawa słowa „kwartał” nie definiuje, ale tak czytają go ministerstwo i skarbówka. To jedyny moment, w którym przepisy są dla Ciebie uprzejme. Doceń.
Przychód należny, czyli pieniądze, których jeszcze nie masz
Tu zaczynają się schody, bo liczysz nie to, co wpłynęło, tylko to, co Ci się należy. Art. 5 ust. 6 ustawy — Prawo przedsiębiorców definiuje to wprost: przez przychód należny rozumie się kwoty należne, choćby nie zostały faktycznie otrzymane, po wyłączeniu wartości zwróconych towarów, udzielonych bonifikat i skont.
Przetłumaczę z prawniczego na ludzki. Wystawiłaś rachunek 28 grudnia z terminem płatności 14 stycznia. Klient zapłaci w styczniu, ale kwota wpada do limitu czwartego kwartału, bo wtedy stała się należna. Pieniędzy nie widziałaś, a limit już zjedzony.
Działa to też w drugą stronę i tu jest dobra wiadomość: towar zwrócony przez klienta i udzielony rabat zmniejszają przychód należny. Jeśli w grudniu ktoś oddał Ci sweter za 400 zł, te 400 zł wypada z rachunku.
Dwie rzeczy, które ludzie mylą najczęściej:
- Liczysz przychód, nie zysk. Kupiłaś materiały za 6 000 zł i sprzedałaś wyroby za 10 000 zł? Do limitu wchodzi 10 000 zł, a nie 4 000 zł. Koszty odliczysz, ale dopiero w podatku, nie w limicie.
- Zaliczka to już przychód należny. Zaliczka 500 zł na sesję zdjęciową w marcu, wpłacona w grudniu, obciąża limit czwartego kwartału — tak liczy to Ministerstwo Rozwoju na biznes.gov.pl.
Drugi warunek wykłada więcej osób niż limit
Art. 5 ust. 1 ma dwa człony i wszyscy pamiętają tylko pierwszy. Drugi brzmi: i która w okresie ostatnich 60 miesięcy nie wykonywała działalności gospodarczej.
Pięć lat. Nie pięć miesięcy, nie rok — pięć lat wstecz od dnia, w którym chcesz zacząć. Jeśli firma działała do 2023 roku, a teraz ma wrócić „na małą skalę”, działalność nierejestrowana odpada, choćby chodziło o 200 zł miesięcznie. Pięcioletnia karencja mija dopiero w 2028.
Jest jeden wyjątek, o którym mało kto wie: okres zawieszenia działalności liczy się jak jej niewykonywanie. Jeśli przez ostatnie 60 miesięcy firma była zawieszona, działalność nierejestrowana wchodzi w grę mimo wpisu w CEIDG — tak wyjaśniają to zarówno biznes.gov.pl, jak i podatki.gov.pl.
Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej z 7 września 2026 r. (sygn. 0112-KDWL.4011.151.2026.2.JK) potwierdził taki układ u kosmetyczki planującej stylizację brwi i rzęs, manicure oraz masaże: skoro mieści się w limicie i przez ostatnie 60 miesięcy nie prowadziła działalności gospodarczej, może pracować bez wpisu do CEIDG, a przychody wykazać jako inne źródła. Oba warunki musiały być spełnione naraz.
Co się dzieje w sekundę po przekroczeniu limitu
Tutaj przepis jest chirurgicznie precyzyjny i warto go przeczytać dwa razy. Art. 5 ust. 3 mówi, że po przekroczeniu limitu w danym kwartale działalność staje się działalnością gospodarczą, począwszy od dnia, w którym nastąpiło przekroczenie. Nie od następnego miesiąca, nie od stycznia. Od tego dnia.
A art. 5 ust. 4 dokłada termin: wniosek o wpis do CEIDG trzeba złożyć w terminie 7 dni od dnia przekroczenia.
Zwróć uwagę na kolejność, bo jest wredna. Przedsiębiorcą stajesz się automatycznie, z mocy przepisu, w dniu przekroczenia. Wpis do CEIDG tylko to odnotowuje. Te siedem dni nie jest okresem ochronnym, w którym „jeszcze nie masz firmy” — jest terminem na dopełnienie formalności, które już Cię dotyczą. (W samym PIT przychód do dnia złożenia wniosku — najpóźniej do upływu tych siedmiu dni — wciąż rozlicza się jako „inne źródła”, dopiero potem jako działalność).
Pani Krysia, kosmetyczka, i grudzień, który policzył się razem z październikiem
Pani Krysia robi paznokcie w mieszkaniu. Październik: 4 200 zł. Listopad: 3 900 zł. Razem 8 100 zł, czyli w czwartym kwartale zostało jej 2 713,50 zł.
Do 20 grudnia ma komplet rezerwacji na 3 100 zł. W dniu, w którym przekroczy 10 813,50 zł, staje się przedsiębiorcą — i ma siedem dni na CEIDG, czyli okolice Wigilii. Wesołych świąt.
Pod starą, miesięczną regułą Pani Krysia wypadłaby już w październiku, bo 4 200 zł to więcej niż 3 604,50 zł. Kwartalny limit dał jej dwa spokojne miesiące — ale kumuluje: co zarobi w październiku, zabiera sobie z grudnia. Jeżeli wybierasz działalność nierejestrowaną jako sposób na spokój, ostatni miesiąc kwartału licz na bieżąco, nie na koniec.
Pani Ola, która szyje tylko przed świętami
Odwrotny przypadek. Pani Ola robi ozdoby choinkowe i w październiku oraz listopadzie sprzedaje symbolicznie. W grudniu wystawia rachunki na 9 800 zł. Pod starymi przepisami miałaby po grudniu firmę i ZUS. Teraz mieści się w kwartale z zapasem.
To jest właśnie ta grupa, dla której zmiana ma sens: sezonowcy.
Bez firmy, ale z kasą fiskalną. Tu większość się przewraca
Najgroźniejsze nieporozumienie brzmi tak: „nie mam firmy, więc nie dotyczą mnie przepisy dla firm”. Dotyczą. Działalność nierejestrowana jest wyłączona z definicji działalności gospodarczej w Prawie przedsiębiorców, ale to nie zwalnia jej z obowiązków, które ustawa o VAT nakłada na podatników. Te dwa światy mają osobne definicje i osobne progi.
VAT
Limit zwolnienia podmiotowego z VAT wynosi w 2026 roku 240 000 zł (podatki.gov.pl). Skoro maksimum na działalności nierejestrowanej to 43 254 zł rocznie, nie masz szans go przekroczyć — więcej o samym progu w tekście o limicie VAT 240 000 zł i jego pułapkach.
Jest jedno „ale”. Art. 113 ust. 13 ustawy o VAT wymienia czynności, przy których zwolnienie nie przysługuje niezależnie od obrotu — są tam między innymi usługi doradztwa, usługi prawnicze i wyroby z metali szlachetnych. Robisz kolczyki ze srebra i sprzedajesz je na jarmarku? To wyroby z metali szlachetnych: bez zwolnienia z VAT i z kasą fiskalną od pierwszej sprzedaży, niezależnie od kwoty.
Kasa fiskalna
A teraz punkt, przez który najwięcej osób w branży beauty dowiaduje się o wszystkim za późno. Obowiązek ewidencjonowania sprzedaży na kasie wynika z art. 111 ust. 1 ustawy o VAT, a zwolnienia z niego reguluje rozporządzenie Ministra Finansów z 17 grudnia 2024 r. (Dz.U. 2024 poz. 1902), które obowiązuje do 31 grudnia 2027 r. Jego § 3 ust. 1 pkt 1 zwalnia tych, u których sprzedaż na rzecz osób fizycznych nieprowadzących działalności gospodarczej nie przekroczyła w poprzednim roku 20 000 zł. A kto zaczyna sprzedaż w trakcie roku, liczy ten limit proporcjonalnie do liczby dni — przy starcie 1 października to tylko około 5 041 zł do końca roku.
Tylko że § 4 ust. 1 pkt 2 wylicza usługi, przy których żadne zwolnienie nie działa. Na liście są między innymi usługi taksówkowe, naprawa pojazdów, wymiana opon, usługi prawnicze, doradztwo podatkowe, usługi związane z wyżywieniem w gastronomii oraz — litera j) — usługi fryzjerskie, kosmetyczne i kosmetologiczne.
Czyli: Pani Krysia z przykładu wyżej potrzebuje kasy fiskalnej od pierwszego manicure, mimo że nie ma i długo nie będzie miała firmy. Rozpisałam to szczegółowo w tekście o tym, dlaczego limit 20 tysięcy nie ochroni fryzjera ani kosmetyczki.
Jeśli sprzedajesz towary — rękodzieło, ubrania, ceramikę — limit 20 000 zł Cię obejmuje i przy rocznym maksimum 43 254 zł wcale nie jest nieosiągalny, a przy starcie jesienią przekroczysz jego proporcjonalną część szybciej, niż się wydaje. Policz.
ZUS: ministerstwo mówi jasno, praktyka jest mniej jasna
Sama działalność nierejestrowana nie jest tytułem do ubezpieczeń społecznych — nie zgłaszasz się do ZUS i nie płacisz składek za siebie. Problem zaczyna się przy tym, w jakiej formie prawnej świadczysz usługę.
Jeżeli sprzedajesz rzecz — uszyłaś, zrobiłaś, sprzedałaś — sprawa jest czysta. Jeżeli wykonujesz usługę, Ministerstwo Rozwoju stoi na stanowisku (biznes.gov.pl), że to umowa zlecenia albo umowa o świadczenie usług, a zleceniodawca jest płatnikiem składek — także wtedy, gdy jest osobą prywatną, na przykład klientką manicure. Wyjątki to m.in. student do 26 lat oraz osoba mająca etat w pełnym wymiarze u innego pracodawcy (wtedy zostaje tylko składka zdrowotna). Tak samo opisywał to Dziennik Gazeta Prawna.
To stanowisko bywa krytykowane i w praktyce rzadko jest egzekwowane wobec klientów prywatnych. Ale nie da się uczciwie napisać, że przepisy milczą. Praktyczny wniosek: jeśli wykonujesz usługi — zwłaszcza regularnie dla tej samej firmy — ustal z klientem na piśmie, jak zamierza to rozliczyć, zanim zaczniesz pracę. Warsztaty, szkolenia, obsługa social mediów, tłumaczenia to obszar, w którym najłatwiej się zdziwić. Przy sprzedaży towarów ten problem nie występuje.
Podatek: PIT-36 raz w roku i żadnych zaliczek
Ta część jest odświeżająco prosta. Zgodnie z art. 20 ust. 1ba ustawy o PIT przychody z działalności, o której mowa w art. 5 ust. 1 Prawa przedsiębiorców, są przychodami z innych źródeł.
Co z tego wynika w praktyce:
- Rozliczasz się raz w roku w zeznaniu PIT-36, w terminie do 30 kwietnia.
- Nie płacisz zaliczek w trakcie roku. Żadnych comiesięcznych przelewów do urzędu.
- Odliczasz koszty uzyskania przychodu — materiały, narzędzia, opakowania, wysyłkę — o ile masz na nie dokumenty. Faktura na Twoje imię i nazwisko wystarczy; identyfikatorem jest zwykle PESEL, a NIP pojawia się dopiero wtedy, gdy trzeba mieć kasę fiskalną albo wystawiać faktury w KSeF.
- Dochód sumuje się z innymi dochodami opodatkowanymi według skali, na przykład z etatu. Czyli jeśli pracujesz i dorabiasz, to dorobek wchodzi na wierzch Twoich etatowych dochodów i może przeskoczyć próg. Aktualne progi i kwoty zebrałam we wskaźnikach.
Do tego dochodzi uproszczona ewidencja sprzedaży — i to nie jest dobra rada, tylko obowiązek z art. 109 ust. 1 ustawy o VAT. Wpis za dany dzień robisz najpóźniej przed sprzedażą następnego dnia, choćby w zeszycie: data i kwota. Ta ewidencja jest też Twoim dowodem, że limit nie został przekroczony, więc traktuj ją poważniej niż listę zakupów.
Kiedy nierejestrowana przestaje się opłacać
Działalność nierejestrowana to rozbieg, nie cel. Warto z niej wyjść wcześniej, niż zmusi Cię do tego limit, w trzech sytuacjach:
- Regularnie ocierasz się o próg. Życie z kalkulatorem w ręku i odmawianie klientowi w połowie grudnia to nie jest wolność, tylko inny rodzaj etatu.
- Chcesz kupować sprzęt. Bez firmy nie amortyzujesz środków trwałych i nie odliczasz VAT-u od zakupów.
- Twoi klienci to firmy. Część kontrahentów w ogóle nie chce rozmawiać bez NIP-u, a przy usługach dochodzi opisany wyżej problem składkowy.
Pierwsze pół roku po rejestracji wcale nie musi być drogie — ulga na start, a potem preferencyjne składki zmieniają rachunek bardziej, niż większość osób zakłada. Konkretne kwoty na 2026 rok rozpisałam w tekście o składkach ZUS dla JDG, a całą procedurę krok po kroku w poradniku o tym, jak założyć firmę w 2026 roku. Przy okazji rejestracji dobierzesz kody działalności — pamiętaj, że obowiązuje nowa klasyfikacja i do 31 grudnia trwa okres na zmianę kodów PKD.
Co z limitem w 2027 roku
Limit jest przywiązany do minimalnego wynagrodzenia, więc rośnie razem z nim. Od 1 stycznia 2027 r. płaca minimalna wyniesie 4950 zł (rozporządzenie Rady Ministrów z 14 września 2026 r., Dz.U. 2026 poz. 1213), więc limit kwartalny wzrośnie do 11 137,50 zł.
FAQ
Ile wynosi limit działalności nierejestrowanej w 2026 roku? 10 813,50 zł w każdym kwartale kalendarzowym, czyli 225% minimalnego wynagrodzenia wynoszącego 4806 zł. W skali roku daje to maksymalnie 43 254 zł.
Czy limit jest miesięczny czy kwartalny? Kwartalny. Miesięczny limit 75% minimalnego wynagrodzenia obowiązywał do końca 2025 roku. Od 1 stycznia 2026 roku art. 5 ust. 1 Prawa przedsiębiorców mówi o kwartale.
Co się stanie, jeśli przekroczę limit? Działalność staje się działalnością gospodarczą od dnia, w którym nastąpiło przekroczenie, a na złożenie wniosku o wpis do CEIDG jest 7 dni. Wynika to z art. 5 ust. 3 i 4 Prawa przedsiębiorców.
Czy do limitu liczy się przychód, czy dochód? Przychód należny, czyli kwoty, które są Ci należne, nawet jeśli klient jeszcze nie zapłacił. Koszty nie zmniejszają limitu — zmniejszają tylko podatek.
Czy prowadząc działalność nierejestrowaną, muszę mieć kasę fiskalną? Przy sprzedaży towarów zwykle nie, bo obowiązuje zwolnienie do 20 000 zł sprzedaży na rzecz osób prywatnych (w pierwszym roku liczone proporcjonalnie). Ale usługi fryzjerskie, kosmetyczne i kosmetologiczne są wymienione w § 4 ust. 1 pkt 2 lit. j rozporządzenia Ministra Finansów z 17 grudnia 2024 r., więc żadne zwolnienie ich nie obejmuje — podobnie jak wyroby z metali szlachetnych.
Czy można prowadzić działalność nierejestrowaną, jeśli kiedyś była firma? Tylko jeśli przez ostatnie 60 miesięcy nie była wykonywana działalność gospodarcza. Okres zawieszenia liczy się przy tym jak niewykonywanie działalności. To drugi, równorzędny warunek z art. 5 ust. 1 — sam limit przychodu nie wystarcza.
Czy osoba na etacie może prowadzić działalność nierejestrowaną? Tak, przepis nie stawia tu przeszkód. Dochód z dorabiania sumuje się jednak z etatowym w rocznym PIT-36 i może wpłynąć na próg podatkowy.
I na koniec
Kwartalny limit to jedna z niewielu zmian, które naprawdę dają oddech — ale tylko wtedy, gdy pilnujesz kalendarza, a nie kalendarzyka. Kwartał kumuluje: co zarobisz w październiku, zabierasz sobie z grudnia. Zapisz sobie 1 października jako datę zerowania licznika i policz, ile Ci zostało.
A kiedy okaże się, że sezon świąteczny wypchnie Cię ponad próg — to nie jest porażka, tylko awans. Firma na tym etapie kosztuje mniej niż strach przed nią, a siedem dni na CEIDG to naprawdę niewiele czasu na panikę. Lepiej zaplanuj to teraz, gdy masz spokojną głowę, niż 23 grudnia. Twoje łzy nadal nie stanowią kosztu uzyskania przychodu.
Jeśli chcesz mieć rejestrację i pierwsze miesiące z głowy, pomożemy Ci założyć firmę i ustawić wszystko tak, żeby nie trzeba było pamiętać o niczym poza robotą.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!