Od stycznia paragon z NIP przestaje być fakturą. Fakturę za tankowanie znajdziesz w KSeF, nie w portfelu
Przez lata paragon z NIP do 450 zł załatwiał sprawę: był fakturą i dawał odliczenie VAT. 31 grudnia 2026 ten wyjątek wygasa. Sprawdź, co zmienia się przy kasie, gdy kupujesz i gdy sprzedajesz firmom.

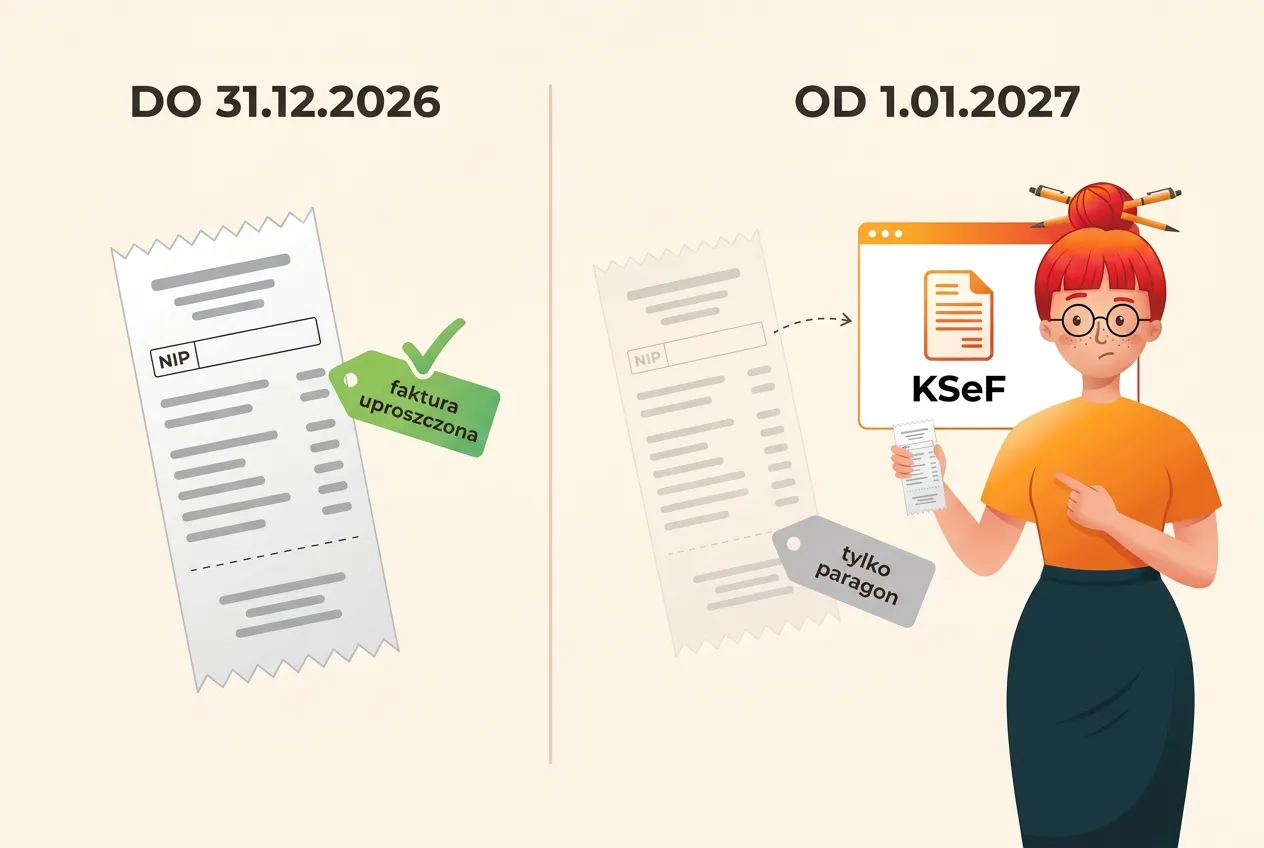
Tankujesz za 300 zł, mówisz przy kasie „z NIP-em poproszę”, wrzucasz paragon do schowka i masz z głowy. Przez ostatnie lata to naprawdę działało: paragon z Twoim NIP-em do 450 zł był fakturą uproszczoną i dawał prawo do odliczenia VAT. 31 grudnia 2026 ten wyjątek wygasa. Od stycznia ten sam świstek z kasy będzie już tylko paragonem, a fakturę trzeba będzie odebrać z KSeF.
Spokojnie, nikt Ci nie zabiera prawa do odliczenia. Zmienia się tylko dokument, z którego to prawo wynika, i miejsce, w którym go szukasz.
Co dokładnie kończy się 31 grudnia 2026
Ustawa o VAT od dawna pozwala wystawić fakturę uproszczoną, czyli fakturę z okrojonym zestawem danych, gdy kwota należności ogółem (brutto) nie przekracza 450 zł albo 100 euro. Do tego dochodził wygodny wyjątek: paragon fiskalny z NIP-em nabywcy na kwotę do tej granicy był uznawany za taką fakturę. Nie trzeba było niczego dodatkowo wystawiać.
Gdy KSeF (Krajowy System e-Faktur, państwowa platforma do wystawiania i odbierania faktur) stał się obowiązkowy, ustawodawca nie zlikwidował tego wyjątku od razu. Przepis epizodyczny, art. 145n ust. 1 ustawy o VAT, pozwala do 31 grudnia 2026 roku wystawiać poza KSeF dwa rodzaje dokumentów: faktury przy użyciu kas rejestrujących oraz paragony fiskalne uznane za faktury. Ministerstwo Finansów wymienia oba w Podręczniku KSeF 2.0, część II (s. 9).
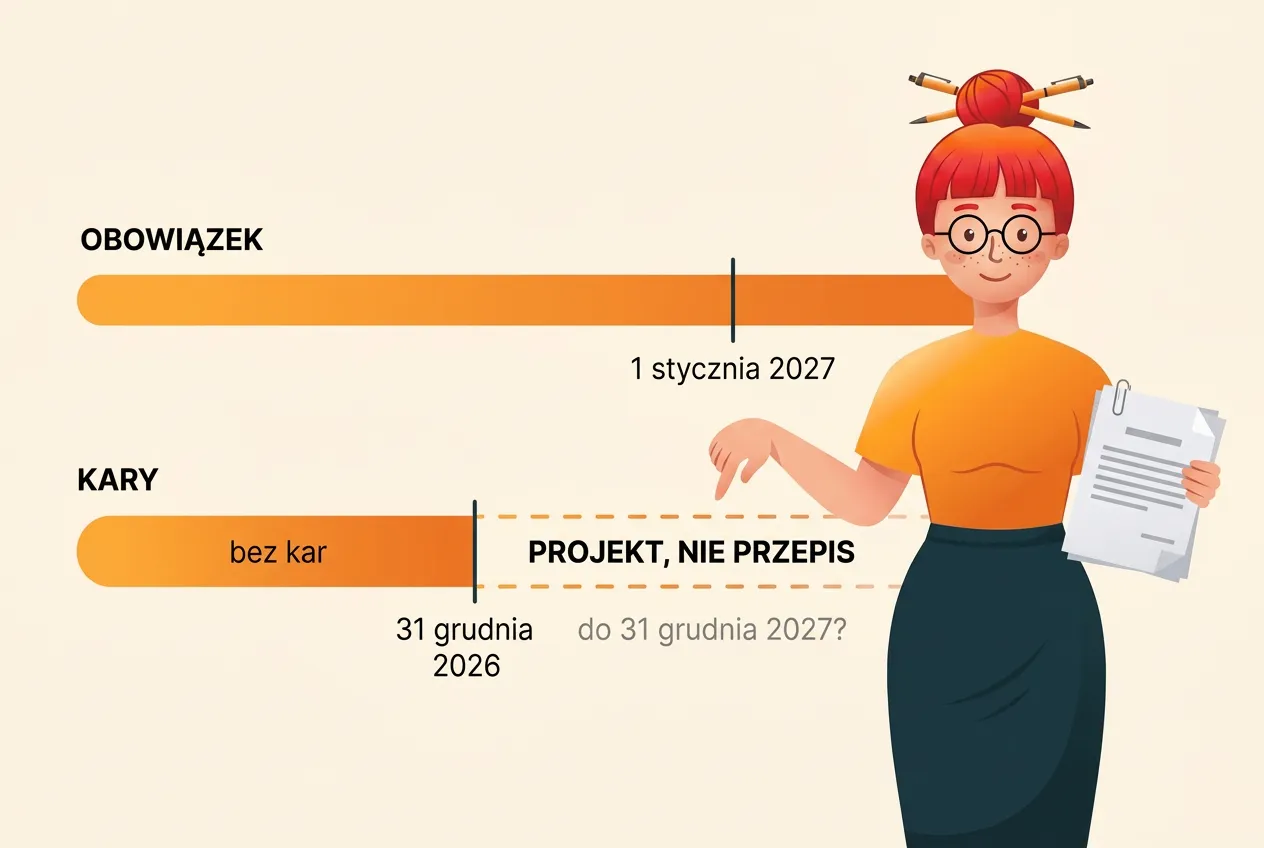
Od 1 stycznia 2027 okres przejściowy się kończy. Izba Administracji Skarbowej we Wrocławiu ujęła to w komunikacie z 9 października 2026 jednym zdaniem: „od 1 stycznia 2027 r. paragon z NIP traci status faktury uproszczonej”. Nic nie wskazuje, żeby ten termin miał się przesunąć. Rządowa nowelizacja, która 20 października trafiła do Sejmu (druk nr 3245), odracza kary w KSeF, ale art. 145n zostawia bez zmian.
Co ważne, sama faktura uproszczona nie znika. Limit 450 zł zostaje, okrojony zakres danych też. Zmienia się tylko to, że od stycznia taką fakturę wystawia się w KSeF, a nie drukuje na kasie. Struktura faktury w KSeF ma na to osobny rodzaj („UPR”, podręcznik MF, s. 50–51), ale bezpłatna Aplikacja Podatnika KSeF faktur uproszczonych nie wystawia, więc potrzebny jest program, który to obsługuje. Aktualne limity i stawki masz zebrane na stronie wskaźników.
Kupujesz na firmę: co zmienia się przy kasie
Weźmy Pana Areczka, programistę na B2B, czynnego podatnika VAT. Dwa razy w miesiącu tankuje firmowe auto i płaci przy kasie kartą. W 2026 roku jego dokumentacja wygląda tak: paragon z NIP-em, zdjęcie w aplikacji, odliczenie VAT. W 2027 roku ten sam paragon nie będzie fakturą.
Bez faktury nie ma odliczenia VAT
Ustawa o VAT wiąże prawo do odliczenia z kwotą podatku wynikającą z faktury (art. 86 ust. 2 pkt 1 lit. a). Dopóki paragon z NIP-em był fakturą uproszczoną, wszystko się zgadzało. Od stycznia paragon to po prostu paragon, a sam paragon prawa do odliczenia VAT nie daje. Jeśli w 2027 roku zbierzesz same paragony z NIP-em, VAT z nich przepadnie. Twoje łzy nad stosem paragonów w schowku też nie stanowią podatku naliczonego.
NIP nadal podajesz przed zapłatą
Tu nic się nie zmienia, a wręcz staje się ważniejsze. Zgodnie z art. 106b ust. 5 ustawy o VAT sprzedawca może wystawić firmie fakturę do paragonu tylko wtedy, gdy na paragonie jest NIP nabywcy. Jeśli zapomnisz go podać i wrócisz po fakturę później, sprzedawca nie powinien jej wystawić. Gdy to zrobi, sankcja 100% VAT z tej faktury grozi i jemu (art. 106b ust. 6), i Tobie, jeśli ujmiesz ją w ewidencji (art. 109a). Opisałam to szczegółowo w tekście o fakturze do paragonu bez NIP.
Od stycznia NIP podany przy kasie to sygnał dla sprzedawcy, że ma wystawić fakturę w KSeF. Paragon z NIP-em dalej może wyjść z kasy, ale fakturą już nie będzie.
Faktura czeka w KSeF, nie w schowku
Faktura wystawiona w KSeF z Twoim NIP-em trafia na Twoje konto w systemie. Nie musisz o nią prosić mailem ani pilnować wydruku. Trzeba za to zaglądać do KSeF albo mieć program, który robi to za Ciebie. Za datę otrzymania faktury w KSeF uznaje się dzień, w którym system nadał jej numer (art. 106na ust. 3), a VAT odliczysz najwcześniej w rozliczeniu za ten okres. Skutki faktury wystawionej z pominięciem KSeF omówiłam w artykule o tym, czy odliczysz VAT z faktury spoza KSeF.
A co z kosztami w PIT
Tu sprawa jest mniej zero-jedynkowa niż w VAT i nie będę udawać, że jest inaczej. Paragon bez statusu faktury jest słabszym dowodem: nie pokazuje jednoznacznie, kto kupił, a przy kontroli łatwiej obronić wydatek, gdy dokument wskazuje Twoją firmę. Najbezpieczniej jest odebrać fakturę z KSeF i mieć jeden dokument do VAT i do PIT. Jeśli masz nietypową sytuację, na przykład wydatek u sprzedawcy, który faktur nie wystawia, zapytaj swoją księgową, zanim wrzucisz paragon w koszty.
Sprzedajesz firmom przy kasie: Twoja robota od stycznia
Teraz druga strona lady. Pan Mirek prowadzi warsztat samochodowy, ma kasę fiskalną i część klientów to firmy. Klient z NIP-em kupuje żarówkę i wycieraczki za 180 zł. W 2026 roku Pan Mirek drukuje paragon z NIP-em i sprawa jest zamknięta, bo paragon jest fakturą uproszczoną.
Od 1 stycznia 2027 to już nie wystarczy. Sprzedaż firmie trzeba będzie udokumentować fakturą ustrukturyzowaną wystawioną w KSeF, a gdy nie da się jej od razu wysłać, fakturą w trybie offline24, którą przesyłasz do KSeF najpóźniej następnego dnia roboczego (art. 106nda). Zwraca na to uwagę Tomasz Krywan na ksiegowosc.infor.pl. Dla sprzedaży do 450 zł może to być faktura uproszczona, ale nadal w KSeF.
Kończy się też drugi wyjątek z tego samego przepisu: faktury drukowane z kasy rejestrującej poza KSeF są dozwolone tylko do końca 2026 roku. Jeśli Twoja kasa wystawia faktury, od stycznia zmienia się cały proces, nie tylko obsługa paragonów z NIP-em.
Co sprawdzić przed grudniem
- Ilu klientów firmowych obsługujesz przy kasie. Jeśli to jedna osoba miesięcznie, wystarczy wystawić fakturę w KSeF ręcznie. Jeśli dziesięć dziennie, potrzebujesz programu, który połączy sprzedaż z kasy z KSeF.
- Czy Twoja kasa albo program sprzedażowy obsługuje KSeF. Zapytaj serwisanta lub dostawcę teraz, a nie 30 grudnia.
- Jak zapisujesz NIP klienta. Faktura w KSeF potrzebuje poprawnego NIP-u, a literówka przy kasie oznacza fakturę wysłaną komuś innemu.
- Kto u Ciebie wystawia faktury. Jeśli pracownik przy ladzie, musi mieć uprawnienia w KSeF.
Kasa fiskalna w warsztacie czy salonie nie zniknie, o czym pisałam przy okazji tekstu o tym, że limit 20 tysięcy nie zwalnia z kasy fryzjera ani mechanika. Od stycznia dochodzi do niej po prostu druga ścieżka dla klientów firmowych.
Grudniowy paragon a styczniowy
Art. 145n mówi o paragonach wystawianych do 31 grudnia 2026. Paragon z NIP-em z 30 czy 31 grudnia jest więc fakturą uproszczoną na starych zasadach i tak go rozliczasz. W styczniu nie trzeba już do niego wystawiać drugiej faktury w KSeF. Paragon z 2 stycznia fakturą już nie będzie. Jeśli tankujesz w Sylwestra, zachowaj go jak zwykle. Jeśli w Nowy Rok, szukaj faktury w KSeF.
Przy okazji: do końca 2026 roku MF zapowiadało, że za błędy w stosowaniu KSeF nie będzie kar (podręcznik, s. 32). Według obecnej ustawy kary mają obowiązywać od 1 stycznia 2027, ale rządowy projekt, który jest już w Sejmie, przesuwa je na 1 stycznia 2028. Opisałam go w tekście o odroczeniu kar w KSeF. Brak kar nie zmienia jednak zasad odliczenia VAT. Paragon od stycznia i tak nie będzie fakturą.
FAQ
Czy od 2027 roku paragon z NIP do 450 zł jest fakturą? Nie. Od 1 stycznia 2027 paragon z NIP-em nabywcy traci status faktury uproszczonej. Taki status mają tylko paragony wystawione do 31 grudnia 2026.
Czy faktura uproszczona do 450 zł zostaje? Tak. Limit 450 zł (albo 100 euro) i okrojony zakres danych zostają. Od 2027 roku taką fakturę wystawia się w KSeF, a nie drukuje na kasie.
Czy odliczę VAT z paragonu z NIP w 2027 roku? Nie z samego paragonu. Do odliczenia potrzebujesz faktury, a od stycznia sprzedawca wystawia ją w KSeF. Podaj NIP przed zapłatą i odbierz fakturę z systemu.
Muszę prosić stację o fakturę? Wystarczy, że podasz NIP przy kasie przed zapłatą. Faktura wystawiona w KSeF na Twój NIP trafi na Twoje konto w systemie. Sprawdź tylko, czy masz do niego dostęp albo czy robi to za Ciebie program księgowy.
Co z paragonem z NIP z 31 grudnia 2026? Jest fakturą uproszczoną, bo został wystawiony w okresie przejściowym. Rozliczasz go na dotychczasowych zasadach.
Mam kasę fiskalną i sprzedaję firmom. Co muszę zmienić? Od 1 stycznia 2027 sprzedaż firmie dokumentujesz fakturą w KSeF. Paragon z NIP-em i faktura wydrukowana z kasy poza KSeF przestają wystarczać. Sprawdź z dostawcą kasy lub programu, jak połączyć sprzedaż przy ladzie z KSeF.
Na koniec
Paragon z NIP-em przez lata był najwygodniejszą fakturą w Polsce: mały, darmowy, wydrukowany w trzy sekundy. Od stycznia zostaje tylko paragonem, a jego dotychczasową robotę przejmuje KSeF. Kto przy kasie podaje NIP i odbiera faktury z systemu, nie straci ani złotówki VAT. Kto dalej zbiera świstki w schowku, w kwietniu odkryje, że zbierał makulaturę.
Jeśli nie chcesz co tydzień logować się do KSeF i szukać faktury za tankowanie, mogę zrobić to za Ciebie. Zobacz, jak działają faktury i KSeF w mojaKsięgowa.ai: faktury kosztowe pobieram z KSeF codziennie i od razu je oceniam, a faktury dla klientów wystawisz w aplikacji i jednym kliknięciem wyślesz do KSeF.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!