Kary w KSeF dopiero od 2028? Jest projekt ustawy, ale to jeszcze nie przepis
Ministerstwo Finansów chce przesunąć kary za błędy w KSeF na 1 stycznia 2028 roku i ma już gotowy projekt ustawy. Dopóki nie trafi on do Dziennika Ustaw, obowiązuje stary termin. Sprawdzamy, co to oznacza dla Twojej firmy.

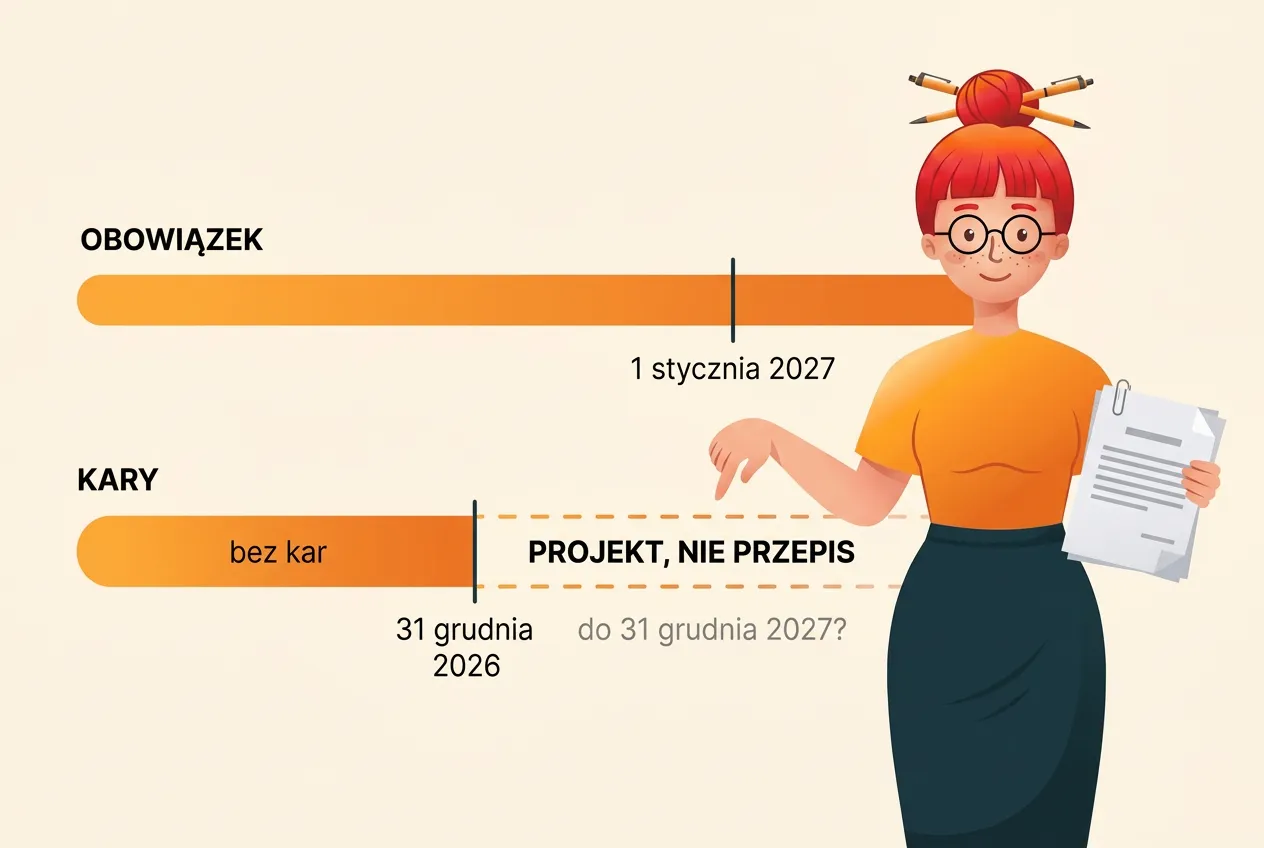
16 września Ministerstwo Finansów ogłosiło, że kary za błędy w KSeF poczekają do końca 2027 roku. Portale w kilka godzin przerobiły to na nagłówki w stylu „KSeF bez kar przez kolejny rok”. Tydzień później resort opublikował projekt ustawy, który ma to umożliwić. Tyle że projekt to jeszcze nie przepis. Dopóki nowelizacja nie trafi do Dziennika Ustaw, obowiązuje termin, który już jest w ustawie: 1 stycznia 2027 roku.
Co dokładnie napisało Ministerstwo Finansów
Komunikat resortu z 16 września 2026 r. zaczyna się jednoznacznie: „Resort finansów wydłuża okres odroczenia kar za błędy związane ze stosowaniem Krajowego Systemu e-Faktur (KSeF) do 31 grudnia 2027 r.”. Minister finansów Andrzej Domański mówi, że to „rozwiązanie rozsądne, które daje przedsiębiorcom więcej czasu na pełne wdrożenie nowych procesów”.
Przedostatni akapit brzmi już ostrożniej: „Proponowane wydłużenie okresu odroczenia kar wymaga zmian ustawowych. Ministerstwo Finansów rozpoczyna prace nad projektem ustawy, tak aby zapewnić odpowiedni czas na przeprowadzenie procesu legislacyjnego”.
Projekt już jest. Przepisu jeszcze nie ma
23 września w Rządowym Centrum Legislacji pojawił się projekt nowelizacji ustawy o VAT (numer z wykazu UD477, projekt z 22 września 2026 r.). Najważniejsze zmiany są dwie:
- przepisy o karach, czyli art. 106ni ust. 1–3 i 5–7 ustawy o VAT, mają wejść w życie 1 stycznia 2028 r. zamiast 1 stycznia 2027 r.;
- sama nowelizacja ma wejść w życie 31 grudnia 2026 r., czyli dzień przed obecnym terminem startu kar.
Aktualizacja z 22 października 2026 r.: rząd przyjął projekt i 20 października trafił on do Sejmu jako druk nr 3245. Pierwsze czytanie odbyło się 21 października. Projekt przedłuża też do 30 czerwca 2030 r. mechanizm odwrotnego obciążenia z art. 145e, który miał wygasnąć z końcem 2026 roku. Teraz ustawę muszą jeszcze uchwalić Sejm i Senat, podpisać Prezydent, a na koniec trzeba ją opublikować w Dzienniku Ustaw. Do tego czasu obowiązuje art. 23 pkt 4 ustawy z 16 czerwca 2023 r. w brzmieniu z 2025 r., który mówi wprost: kary z art. 106ni wchodzą w życie 1 stycznia 2027 r.
Jeśli nowelizacja nie zostanie ogłoszona przed 31 grudnia 2026 r., kary ruszą zgodnie z obecnym przepisem. Najpewniej zdąży, bo projekt jest krótki i już jest w Sejmie. Twoja radość z nagłówka nie stanowi jednak podstawy prawnej. Przykro mi.
Od 1 stycznia 2027 roku KSeF obejmie wszystkich
Ten sam komunikat wyjaśnia, dlaczego resort w ogóle wrócił do tematu: „Od 1 stycznia 2027 r. korzystanie z Krajowego Systemu e-Faktur staje się obowiązkowe dla wszystkich przedsiębiorców, z uwagi na kończące się 31.12.2026 r. okresy przejściowe dla niektórych podatników”.
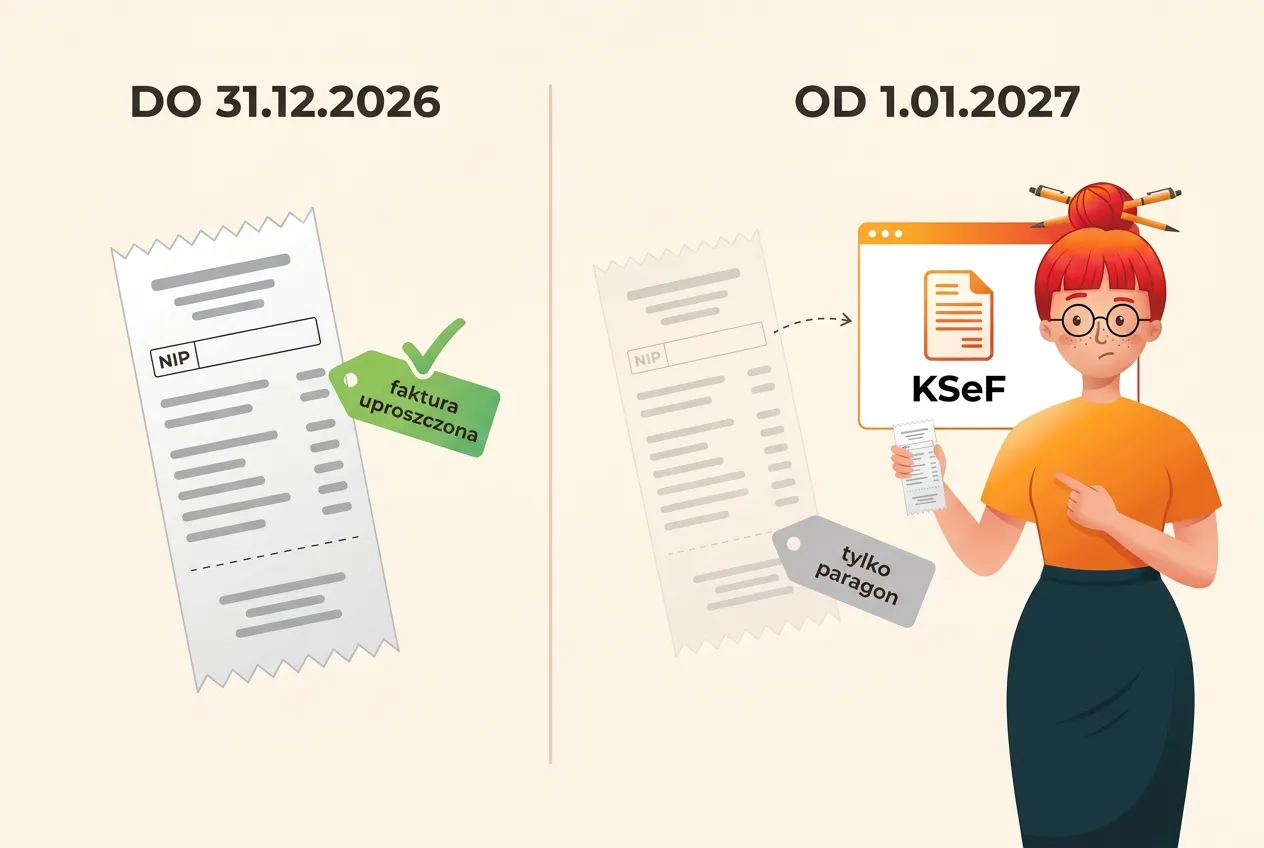
Przypomnę, jak wygląda harmonogram wdrożenia KSeF, bo to on decyduje, kogo ta data naprawdę dotyczy. Obowiązek wystawiania faktur w systemie ruszył 1 lutego 2026 r. dla firm, których sprzedaż w 2024 r. (wraz z VAT) przekroczyła 200 mln zł, a 1 kwietnia 2026 r. objął pozostałych przedsiębiorców. Do końca 2026 r. działają jeszcze dwa wyjątki:
- Mała sprzedaż na fakturach. Z art. 145m ustawy o VAT korzystasz, jeśli łączna wartość sprzedaży brutto na fakturach wystawionych poza KSeF w danym miesiącu nie przekracza 10 000 zł. Wtedy możesz jeszcze wystawiać faktury papierowe albo zwykłe elektroniczne (np. PDF).
- Faktury z kasy rejestrującej i paragony uznane za faktury (art. 145n).
Oba wyjątki kończą się 31 grudnia 2026 r. Uzasadnienie projektu UD477 potwierdza, że nowelizacja ich nie przedłuża.
Pani Krysia prowadzi gabinet kosmetyczny. Większość klientek płaci przy kasie i faktury nie chce, a faktury dla osób prywatnych w ogóle nie muszą przechodzić przez KSeF (art. 106ga ust. 2 pkt 4). Trzy razy w miesiącu pani Krysia wystawia jednak fakturę firmie, która kupuje u niej zabiegi dla pracowników. Przez cały 2026 rok mogła je drukować. Od stycznia już nie. I to ona jest tu najbardziej narażona, bo wchodzi do systemu od zera, kiedy wszyscy inni mają już za sobą rok praktyki.
Kara, o której mowa: do 100 procent VAT-u albo do 18,7 procent należności
Sankcja za błędy w KSeF jest w art. 106ni ustawy o VAT. Naczelnik urzędu skarbowego nakłada ją decyzją w trzech sytuacjach:
- podatnik nie wystawił faktury ustrukturyzowanej przy użyciu KSeF;
- w czasie awarii albo niedostępności KSeF lub w trybie offline wystawił fakturę niezgodnie z udostępnionym wzorem;
- nie przesłał faktury do systemu w wymaganym terminie.
Wysokość: do 100% kwoty podatku wykazanego na fakturze wystawionej poza KSeF, a przy fakturze bez wykazanego podatku do 18,7% kwoty należności ogółem. Karę płaci się bez wezwania, w ciągu 14 dni od doręczenia decyzji.
Policzmy na konkretnym przykładzie. Pan Areczek, programista na B2B, wystawia fakturę na 10 000 zł netto plus 2 300 zł VAT i robi to z pominięciem systemu. Górna granica kary to 2 300 zł, czyli cały VAT z tej jednej faktury. Pani Krysia korzysta ze zwolnienia z VAT i wystawia firmie fakturę na 3 000 zł bez podatku. Górna granica kary to 561 zł.
Zwróć uwagę na słowo „do”. To górna granica, nie stała stawka. Urząd wymierza karę w konkretnej sprawie i może zejść niżej. Przy kilkunastu fakturach miesięcznie rachunek i tak robi się poważny. Aktualne stawki VAT, od których liczysz takie kwoty, znajdziesz w zestawieniu wskaźników.
Odroczenie kary to nie odroczenie obowiązku
Komunikat MF zawiera zdanie, które warto przeczytać dwa razy: „Odroczenie kar nie oznacza braku obowiązku stosowania KSeF”.
Resort precyzuje, czego KAS będzie szukać w 2027 roku: „organy KAS będą reagować w przypadkach wystawiania faktur poza KSeF (z wyjątkiem ustawowo określonych przypadków) oraz badać, czy niestosowanie systemu nie prowadzi do nierzetelnego rozliczania podatku”. Uzasadnienie projektu opisuje to dokładniej. Urząd najpierw przypomni Ci o obowiązku. Jeśli to nie pomoże, przeprowadzi czynności sprawdzające z art. 272 Ordynacji podatkowej i zbada, czy Twój VAT należny i naliczony się zgadza.
Czyli jeśli nowelizacja wejdzie w życie, kary pieniężnej w 2027 r. nie dostaniesz, ale sprawdzenia możesz się spodziewać. A jeśli przy okazji wyjdą błędy w rozliczeniu VAT, to już zupełnie inna sprawa niż sama faktura poza systemem. Za samo niewystawienie faktury w KSeF nie grozi Ci za to postępowanie karnoskarbowe. Tak stanowi art. 106ni ust. 4, który obowiązuje już dziś i którego projekt nie rusza.
Jest też druga strona transakcji. Jeśli kontrahent przyśle Ci fakturę z pominięciem systemu, zasady odliczenia VAT rządzą się własnymi regułami. Pisałam o tym w tekście o tym, czy faktura poza KSeF blokuje odliczenie VAT. Od stycznia 2027 r. dochodzi jeszcze jeden obowiązek płacącego: numer z KSeF w tytule przelewu. Projekt UD477 nie zmienia żadnej z tych rzeczy.
Co zrobić do końca roku
Odroczenie kar jest na razie w projekcie, a obowiązek już w ustawie. Plan na najbliższe trzy miesiące układa się więc sam.
- Sprawdź, od kiedy dotyczy Cię obowiązek wystawiania. Jeśli Twoja sprzedaż na fakturach poza KSeF mieści się w 10 000 zł brutto miesięcznie albo fakturujesz z kasy rejestrującej, Twój termin to 1 stycznia 2027 r. Jeśli nie, obowiązek masz od kwietnia 2026 r. i odroczenie kar niczego w tym nie zmienia.
- Zaloguj się do systemu, zanim będzie Ci potrzebna pierwsza faktura. Nie chcesz 30 grudnia walczyć z logowaniem profilem zaufanym.
- Nadaj uprawnienia księgowości. Jeśli ktoś fakturuje w Twoim imieniu, potrzebuje dostępu. Lepiej ustawić to na spokojnie.
- Przećwicz wystawienie faktury, zanim będzie prawdziwa. Błąd popełniony w listopadzie kosztuje pięć minut. Ten sam błąd w styczniu kosztuje wyjaśnienia.
- Nie planuj niczego pod odroczenie kar. Dopóki ustawa nie zostanie ogłoszona, liczy się stan prawny na dziś, a nie projekt.
FAQ
Czy kary za błędy w KSeF są już odroczone do końca 2027 roku? Jeszcze nie. Projekt ustawy (UD477), który przesuwa start kar na 1 stycznia 2028 r., rząd przyjął i 20 października 2026 r. skierował do Sejmu (druk nr 3245). To wciąż projekt: musi go uchwalić parlament i podpisać Prezydent. Do czasu ogłoszenia nowelizacji w Dzienniku Ustaw obowiązuje dotychczasowy termin.
Od kiedy zaczynają się kary za wystawianie faktur poza KSeF? Według obowiązujących przepisów od 1 stycznia 2027 r. Wynika to z art. 23 pkt 4 ustawy z 16 czerwca 2023 r. o zmianie ustawy o VAT (Dz.U. poz. 1598) w brzmieniu nadanym w 2025 r. Projekt UD477 przesuwa ten termin na 1 stycznia 2028 r.
Ile wynosi kara za fakturę wystawioną poza KSeF? Do 100% kwoty podatku wykazanego na takiej fakturze, a przy fakturze bez wykazanego podatku do 18,7% kwoty należności ogółem. Karę nakłada naczelnik urzędu skarbowego decyzją, a zapłacić trzeba ją w ciągu 14 dni od doręczenia.
Jestem zwolniona z VAT. Czy KSeF mnie dotyczy? Tak. Obowiązek z art. 106ga ustawy o VAT dotyczy podatników, a ze zwolnienia podmiotowego z art. 113 nie wynika wyłączenie z KSeF. Poza systemem mogą zostać faktury dla osób prywatnych. Przy ewentualnej karze za fakturę bez VAT liczy się 18,7% kwoty należności ogółem.
Czy jeśli kary zostaną odroczone, mogę przez rok wystawiać faktury papierowe? Nie. Odroczenie dotyczy wyłącznie kary pieniężnej, a nie samego obowiązku. KAS będzie przypominać o obowiązku, a potem sprawdzać, czy niestosowanie systemu nie prowadzi do nierzetelnego rozliczania podatku.
Co się stanie, jeśli w 2026 roku przekroczę limit 10 000 zł miesięcznie? Tracisz prawo do faktur poza KSeF od faktury, którą przekraczasz limit (art. 145m ust. 2 ustawy o VAT). Ta faktura i wszystkie kolejne muszą iść już przez system, także w miesiącach, w których sprzedaż znowu będzie niższa.
Na koniec
Wrześniowy projekt to dobra wiadomość, ale na razie nic więcej. Ministerstwo chce dać przedsiębiorcom rok spokoju na naukę systemu. To rozsądne, bo od stycznia do KSeF wchodzą firmy, które nigdy wcześniej nie wystawiły faktury ustrukturyzowanej. Projekt staje się jednak przepisem dopiero w Dzienniku Ustaw. Do tego czasu traktuj 1 stycznia 2027 r. jako datę, po której błąd może kosztować.
A jeśli myśl o fakturach w nowym systemie psuje Ci sen, zobacz, jak wygląda fakturowanie w KSeF u nas. System pilnuje formatu i terminów, więc masz o jedną rzecz mniej na głowie.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!