Skala tanieje, ryczałt się kurczy. Rząd pokazał, co planuje na 2027
Rząd przyjął pakiet podatkowy na 2027 rok, a projekt jest już w Sejmie. Jednym ruchem obniża podatek na skali i chce wyrzucić z ryczałtu wszystkich powyżej 250 tysięcy euro przychodu, czyli 1 094 250 zł. Sprawdź, po której stronie tej zmiany stoi Twoja firma.

19 sierpnia premier i minister finansów zapowiedzieli pakiet zmian podatkowych na 2027 rok, a 29 września rząd przyjął go jako projekty ustaw i wysłał do Sejmu. Dwie zmiany dotyczą jednoosobowych działalności wprost i ciągną w przeciwne strony: skala podatkowa ma stanieć, a ryczałt zmieści dużo mniej ludzi niż dzisiaj. W sierpniu opisywałam sam komunikat. 7 października uzupełniłam tekst o treść projektu i kurs euro, od którego zależy limit ryczałtu. Jedno się nie zmieniło: to wciąż projekt, a nie ustawa.
Co jest w pakiecie
Sierpniowy komunikat Ministerstwa Finansów wymieniał pięć zmian. Wszystkie trafiły do pakietu przyjętego 29 września, a w Sejmie leżą w jednym projekcie, druku nr 3147. Trzy z nich JDG odczuje na własnej skórze, dwie dotyczą raczej dużych graczy.
| Co się zmienia | Jak jest dziś | Co przewiduje projekt na 2027 |
|---|---|---|
| Próg skali PIT | 120 000 zł | 130 000 zł |
| Stawka powyżej progu | 32% od nadwyżki | 24% dla dochodu 130–150 tys. zł, 32% powyżej 150 tys. zł |
| Limit przychodu dla ryczałtu | 2 000 000 euro | 250 000 euro, czyli 1 094 250 zł |
| Danina solidarnościowa | 4% | 5%, pierwszy raz od dochodów za 2027 rok |
| CIT | 19% | 22% dla firm z przychodami powyżej 50 mln euro i dla grup objętych globalnym podatkiem minimalnym |
Ministerstwo szacuje, że na zmianie w skali skorzysta około 3,5 miliona podatników, a maksymalna roczna oszczędność sięgnie 3 600 zł. Sierpniowa wzmianka o IP Box wyjaśniła się w osobnym projekcie (druk nr 3137): stawka 5% zostaje, ale dochody z IP Box wejdą do podstawy daniny solidarnościowej. Dotyczy to tylko osób z dochodem powyżej miliona złotych rocznie.
Wrześniowy pakiet jest szerszy niż sierpniowa zapowiedź. Kolejny projekt (druk nr 3149) od 2027 roku likwiduje ulgę na ekspansję i ulgę internetową, przedłuża o 10 lat ulgę na robotyzację i podwaja odliczenie dla honorowych krwiodawców. Wydatki na promocję poniesione do końca 2026 roku rozliczysz jeszcze w uldze na ekspansję na starych zasadach.
Aktualne progi, stawki i limity trzymamy w jednym miejscu, na stronie ze wskaźnikami. Jeśli któraś z powyższych liczb wejdzie w życie, tam zobaczysz ją najpierw.
Nowa stawka 24%: kto naprawdę na tym zyska
Dzisiaj skala ma dwa piętra. Do 120 000 zł dochodu płacisz 12%, powyżej — 32% od nadwyżki. Od nadwyżki, nie od całości, o czym pisaliśmy szerzej w tekście o skali podatkowej w 2026 roku. Ten mit żyje własnym życiem i co roku zbiera żniwo.
Po zmianie pięter byłoby trzy: 12% do 130 000 zł, 24% w przedziale 130–150 tys. zł, 32% dopiero powyżej 150 000 zł. Policzmy oszczędność, bo nie ma w niej żadnej magii. Przesunięcie progu o 10 000 zł daje 2 000 zł, bo te dziesięć tysięcy przechodzi z 32% na 12%. Nowa stawka na kolejnych 20 000 zł daje 1 600 zł. Razem 3 600 zł — dokładnie tyle, ile podaje ministerstwo.
I teraz uczciwie: pełne 3 600 zł zgarnia ten, kto ma co najmniej 150 000 zł dochodu rocznie. Pani Krysia z salonu kosmetycznego, która wykazuje 70 tysięcy dochodu, nie zobaczy z tego ani grosza. Przy 135 000 zł dochodu oszczędność wynosi 2 400 zł. Zmiana jest realna, tylko adresowana wyżej, niż sugeruje słowo „obniżka”.
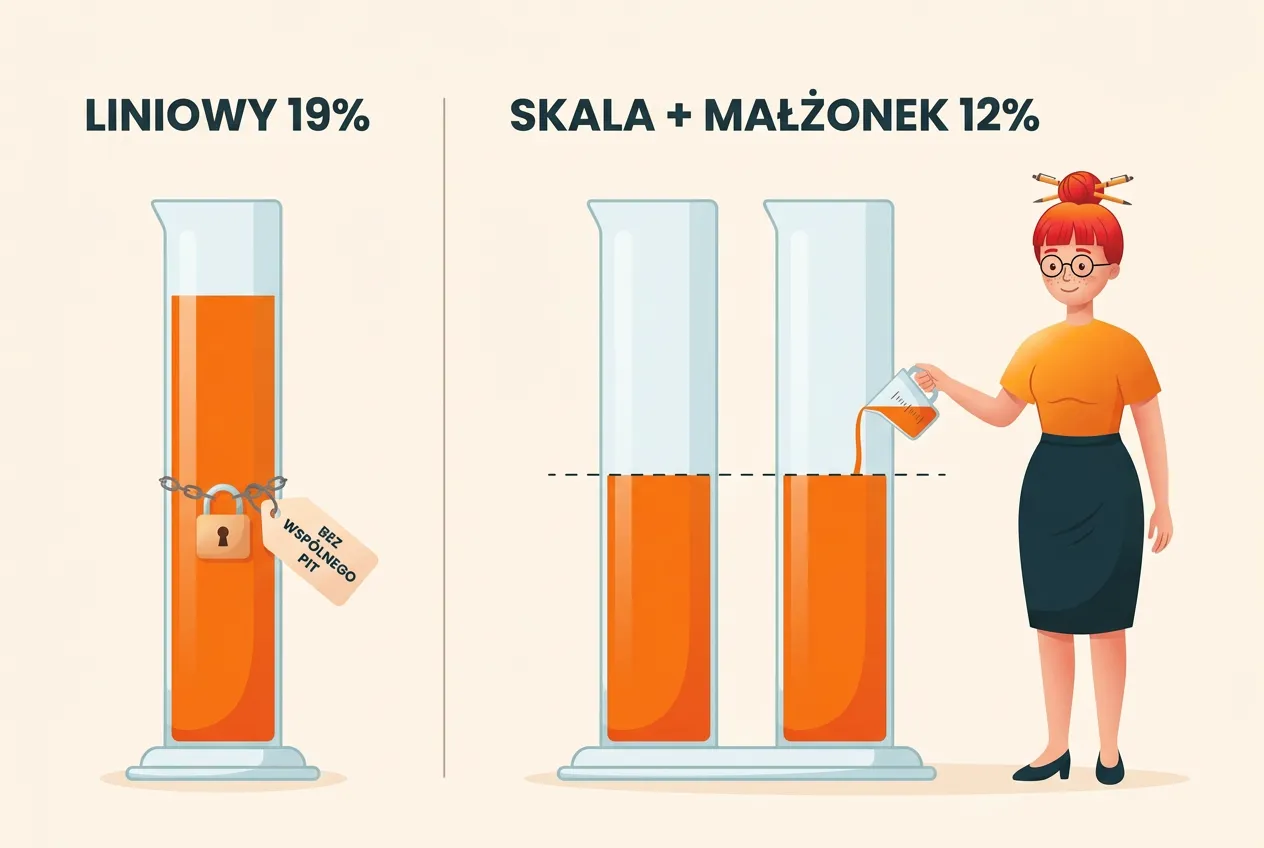
Jedna uwaga, żeby nie było nieporozumień: chodzi o skalę podatkową. Podatku liniowego 19% projekt nie dotyka.
Ryczałt: liczy się limit w euro, nie okrągła kwota w złotych
Tu robi się poważniej. Dzisiaj ryczałt przysługuje, jeśli przychód w poprzednim roku podatkowym nie przekroczył 2 000 000 euro — tak stanowi art. 6 ust. 4 ustawy o zryczałtowanym podatku dochodowym, co potwierdza też opis ryczałtu na biznes.gov.pl. Projekt zamienia w tym przepisie „2 000 000 euro” na „250 000 euro”, czyli wraca do limitu sprzed 2021 roku. To ośmiokrotne ścięcie.
Art. 4 ust. 2 tej samej ustawy każe przeliczać limit „według średniego kursu euro ogłaszanego przez Narodowy Bank Polski na pierwszy dzień roboczy października roku poprzedzającego rok podatkowy”. Projekt tego przepisu nie rusza, a kurs na 1 października 2026 już znamy: 4,3770 zł (tabela 191/A/NBP/2026).
250 000 euro to więc 1 094 250 zł przychodu. Dla porównania obecny limit 2 mln euro po tym samym kursie wynosi 8 754 000 zł. Nowa kwota zacznie obowiązywać tylko wtedy, gdy Sejm uchwali ustawę w obecnym kształcie, ale lepszego punktu odniesienia dziś nie ma.
Projekt dokłada jeszcze jedną zmianę, której w sierpniu nie było. Dziś firma, która w trakcie roku przekroczy limit, płaci ryczałt do grudnia i traci go dopiero od następnego roku. Po zmianie nadal dociągnie rok na ryczałcie, ale nadwyżka przychodów ponad 300 000 euro (ok. 1 313 100 zł) będzie opodatkowana stawką 17%.
Kto realnie wypada, a kto tylko czyta nagłówki
Zanim się zdenerwujesz, sprawdź własny przychód za 2026 rok. Roczny, przed odjęciem kosztów, z całej działalności. Jeśli jesteś czynnym podatnikiem VAT, liczysz go bez VAT.
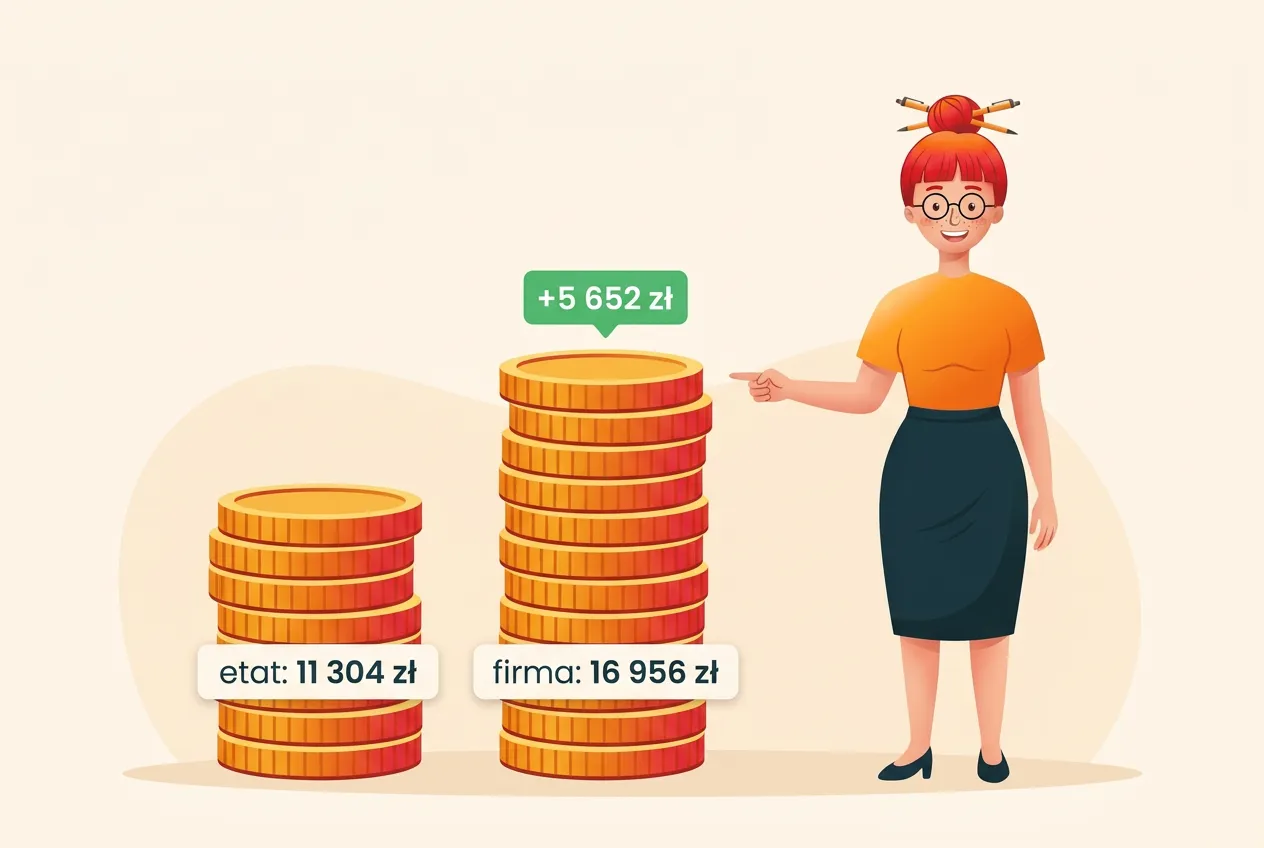
- Poniżej miliona złotych — zmiana Cię nie dotyczy. To zdecydowana większość jednoosobowych firm: fryzjerzy, mechanicy, kosmetyczki, ekipy remontowe, większość freelancerów. Nagłówek brzmi groźnie, Twoja sytuacja nie.
- Od miliona do 1 094 250 zł — jesteś tuż pod kreską. Liczy się przychód za cały 2026 rok, więc o tym, czy w 2027 zostaniesz na ryczałcie, może przesądzić sprzedaż z ostatnich tygodni grudnia.
- Powyżej 1 094 250 zł — Pan Areczek programista z kontraktem na 1,5 miliona rocznie, agencje z podwykonawcami, sklepy internetowe, firmy budowlane obracające materiałem. Jeśli ustawa przejdzie w obecnym kształcie, ta grupa od stycznia 2027 wypada z ryczałtu i wybiera między skalą a liniowym.
Skala kontra ryczałt: to jedna decyzja, nie dwie
Obie zmiany łatwo czytać osobno, a razem układają się w wyraźny kierunek: rząd woli, żeby więcej firm rozliczało podatek od dochodu, a nie od przychodu. Związał je zresztą na sztywno. Według art. 5 ust. 2 projektu nowa skala zadziała tylko wtedy, gdy od 1 stycznia 2027 wejdą w życie także niższy limit ryczałtu i 22% CIT. Jeśli posłowie wytną którąś z tych zmian, tańszej skali też nie będzie.
Jeśli wypadniesz z ryczałtu, wybór między skalą a liniowym stanie się realnym rachunkiem, a nie formalnością. Różnica jest głębsza niż stawka na deklaracji. Przy ryczałcie koszty Cię nie obchodzą — płacisz procent od przychodu i tyle. Po przejściu na skalę albo liniowy koszty stają się głównym narzędziem: prowadzisz księgę przychodów i rozchodów, zbierasz faktury, pilnujesz opisów i dat. Wchodzą też obowiązki, o których ryczałtowiec nie myślał, choćby struktury JPK dla ksiąg. Zmienia się także sposób liczenia składki zdrowotnej, bo ryczałtowiec płaci ją według progów przychodowych, a nie od dochodu.
Mówiąc krótko: to nie jest zmiana rubryki w formularzu, tylko zmiana nawyków. Paragon, który dziś spokojnie umiera śmiercią naturalną na dnie schowka w aucie, w nowej rzeczywistości kosztuje realne pieniądze.
Projekt jest, ustawy jeszcze nie ma
W sierpniu pisałam, że komunikat nie podaje numeru projektu ani przepisów przejściowych. Dziś jedno i drugie da się sprawdzić. Rząd przyjął pakiet 29 września i tego samego dnia skierował go do Sejmu. 6 października druk nr 3147 przeszedł pierwsze czytanie i trafił do Komisji Finansów Publicznych. Rząd prosi o szybką ścieżkę, bo przepisy podatkowe na 2027 rok powinny zostać ogłoszone do 30 listopada.
Przepisów przejściowych dla ryczałtu nie ma. Według uzasadnienia projektu „w 2027 r. ryczałt będzie mógł stosować podatnik, jeżeli jego przychody osiągnięte w 2026 r. nie przekroczyły 250 tys. euro”. O Twoim ryczałcie na 2027 rok decyduje więc przychód, który właśnie osiągasz. Prośbę o okres dostosowawczy, zgłoszoną w konsultacjach, ministerstwo odrzuciło.
Liczby mogą się jeszcze zmienić w Sejmie, a ustawę musi podpisać prezydent. Dlatego nadal nie proponuję Ci żadnych ruchów optymalizacyjnych. Proponuję kalendarz.
Co możesz zrobić przez najbliższe miesiące
Trzy rzeczy, wszystkie w Twoim zasięgu i żadna z nich nie wymaga wróżenia z fusów.
- Sprawdź narastający przychód od stycznia. Nie dochód, nie „ile mi zostało” — przychód. To jedyna liczba, która decyduje o prawie do ryczałtu, a granica na 2027 rok według projektu to 1 094 250 zł za cały 2026 rok.
- Śledź druk nr 3147. Projekt jest w Komisji Finansów Publicznych. Jeśli Sejm zmieni limit albo dopisze okres przejściowy, Twoja sytuacja może się odwrócić.
- Formę opodatkowania na 2027 rok wybierzesz zwykle do 22 lutego. Zgodnie z art. 9 ust. 1 ustawy o zryczałtowanym podatku dochodowym oświadczenie o wyborze ryczałtu składa się naczelnikowi urzędu skarbowego do 20. dnia miesiąca następującego po miesiącu pierwszego przychodu w roku podatkowym. Firma działająca bez przerwy osiąga pierwszy przychód w styczniu, więc ustawowo termin wypada 20 lutego. W 2027 roku to sobota, a zgodnie z art. 12 § 5 Ordynacji podatkowej termin przesuwa się wtedy na następny dzień roboczy, czyli poniedziałek 22 lutego.
Gdy Sejm uchwali ustawę, zaktualizujemy ten tekst jeszcze raz. Na razie masz projekt, jedną kwotę do zapamiętania (1 094 250 zł) i jedną datę (22 lutego).
FAQ
Czy limit ryczałtu 250 tysięcy euro obowiązuje już teraz? Nie. W 2026 roku obowiązuje limit 2 000 000 euro, czyli 8 517 200 zł. Obniżka do 250 000 euro jest w rządowym projekcie (druk sejmowy nr 3147) i ma działać od 2027 roku, ale Sejm jej jeszcze nie uchwalił.
Ile złotych będzie warte 250 tysięcy euro? Po kursie NBP z 1 października 2026 roku (4,3770 zł) to 1 094 250 zł. Projekt nie zmienia zasady przeliczania, więc jeśli ustawa przejdzie w tym kształcie, taki będzie limit na 2027 rok, sprawdzany na przychodach z 2026 roku.
Czy stracę ryczałt w trakcie 2027 roku, jeśli przekroczę limit? Nie. Prawo do ryczałtu na dany rok ocenia się według przychodu z roku poprzedniego, a przekroczenie limitu w trakcie roku odbiera ryczałt dopiero od następnego roku. Projekt tego nie zmienia, ale dokłada stawkę 17% od nadwyżki przychodów ponad 300 000 euro osiągniętych w trakcie roku.
Czy nowa stawka 24% obejmuje podatek liniowy? Nie. Projekt zmienia tylko skalę podatkową. Stawki liniowej 19% nie rusza.
Jaka jest maksymalna oszczędność na nowej skali? 3 600 zł rocznie, przy dochodzie co najmniej 150 000 zł. Między 120 000 a 130 000 zł dochodu oszczędzasz 20 gr z każdej złotówki ponad 120 000 zł, a między 130 000 a 150 000 zł kolejne 8 gr. Poniżej 120 000 zł dochodu oszczędności nie ma wcale.
Czy coś zmienia się w IP Box? Stawka 5% zostaje. Osobny rządowy projekt (druk nr 3137) wlicza jednak dochody z IP Box do podstawy daniny solidarnościowej, pierwszy raz w daninie płaconej do 2 maja 2028 roku. To dotyczy tylko osób z dochodem powyżej 1 mln zł rocznie.
Zanim odłożysz to na później
Projekt to nie przepis, a przepis to nie przelew. Ale wśród polskich zmian podatkowych ta ma czytelną logikę: skala staje się atrakcyjniejsza, ryczałt węższy, a rząd wyraźnie woli dochód od przychodu. Jeśli mieścisz się poniżej miliona przychodu, odłóż temat i wróć do niego, kiedy Sejm skończy prace. Jeśli powyżej — zacznij od dziś patrzeć na koszty, bo mogą przestać być tylko ozdobą.
Twoje łzy nadal nie stanowią kosztu uzyskania przychodu. Faktury owszem — i właśnie dlatego opłaca się mieć je policzone, zanim przepisy zdecydują za Ciebie. W mojaKsięgowa.ai automatyczna księgowość czyta faktury za Ciebie i pilnuje, żeby narastający przychód nie okazał się niespodzianką.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!