B2B z byłym pracodawcą: ryczałt i liniówka liczą Ci karencję inaczej
Wszyscy powtarzają, że nie wolno fakturować byłego szefa. Przepisy mówią coś innego, a liniówka, ryczałt i preferencyjny ZUS mają trzy różne kalendarze. Sprawdź, który z nich zamknie Ci drzwi.

Za każdym razem, gdy ktoś odchodzi z etatu i zakłada firmę, ktoś inny mówi mu z absolutną pewnością: „byłemu pracodawcy fakturować nie wolno, przynajmniej przez dwa lata”. Zwykle jest to kolega z open space’u, który słyszał to od kogoś, kto słyszał to od księgowej w 2019 roku.
Sprawdziłam przepisy. Zakaz istnieje, ale jest węższy, niż się wszystkim wydaje, i do tego inaczej rozłożony w czasie dla każdej formy rozliczenia. Podatek liniowy patrzy wyłącznie na rok bieżący. Ryczałt cofa się o rok wstecz. ZUS liczy według własnego kalendarza i według szerszego kryterium niż fiskus. Trzy zegary, trzy różne tempa — a Ty masz jedną datę wypowiedzenia, która je wszystkie uruchamia.
Skąd się wzięło zdanie, którego nikt nie sprawdził
W ustawach nie ma nigdzie sformułowania „nie wolno pracować dla byłego pracodawcy”. Są dwa przepisy, które w określonych warunkach odbierają prawo do preferencyjnej formy opodatkowania, i jeden, który odbiera prawo do niższych składek. Każdy z nich uruchamia się osobno i każdy da się przeczytać.
Wspólny mianownik jest taki: liczy się nie to, dla kogo wystawiasz fakturę, tylko co w niej sprzedajesz w zestawieniu z tym, co należało do Twoich obowiązków na etacie. Jeżeli zakres jest inny, żaden z tych przepisów Cię nie dotyczy — nawet jeśli logo na fakturze i logo na dawnym identyfikatorze są identyczne.
Zanim przejdziemy do kalendarzy: przekwalifikowanie umowy B2B na stosunek pracy to zupełnie osobna historia, prowadzona przez inny urząd i według innych kryteriów. Opisałam ją w tekście o tym, jak PIP może uznać Twoje B2B za etat. Tutaj mówimy wyłącznie o podatkach i składkach.
Liniówka patrzy tylko na ten rok
Zacznijmy od podatku liniowego, bo jego przepis wygląda dziś inaczej, niż wyglądał kiedyś — i większość poradników tego nie odnotowała.
Artykuł 9a ust. 3 ustawy o podatku dochodowym od osób fizycznych mówi, że podatnik, który wybrał liniówkę i uzyska przychody ze świadczenia usług na rzecz byłego lub obecnego pracodawcy, „odpowiadających czynnościom, które podatnik lub co najmniej jeden ze wspólników”:
- pkt 1 — (uchylony)
- pkt 2 — „wykonywał lub wykonuje w roku podatkowym w ramach stosunku pracy lub spółdzielczego stosunku pracy, podatnik ten traci w roku podatkowym prawo do opodatkowania w sposób określony w art. 30c i jest obowiązany do wpłacenia zaliczek od dochodu osiągniętego od początku roku”
Ten skreślony punkt pierwszy to nie literówka i nie ozdobnik. Uchyliła go ustawa z 18 marca 2010 r. (Dz.U. nr 75, poz. 473) i od 20 maja 2010 r. przepis wygląda tak jak wyżej — poradniki, które nadal straszą dwoma latami, powtarzają stan sprzed szesnastu lat. W obowiązującym brzmieniu przy liniówce liczy się wyłącznie rok podatkowy, w którym trwał Twój etat. Gdy rok się kończy, ograniczenie kończy się razem z nim.
Konsekwencja jest bardzo praktyczna. Odchodzisz z etatu w listopadzie 2026, zakładasz firmę w styczniu 2027 i fakturujesz dokładnie to samo, co na etacie? W 2027 roku nie ma żadnego stosunku pracy, więc przesłanka z pkt 2 nie zachodzi. Liniówka jest dla Ciebie dostępna.
Gdyby jednak firma ruszyła jeszcze w grudniu 2026 i w tym samym miesiącu wyszła pierwsza faktura za te same czynności, liniówka przepada na cały rok 2026, a zaliczki od dochodu z działalności trzeba przeliczyć według skali podatkowej. Przy firmie od grudnia to niewielka kwota. Przy firmie od kwietnia i etacie do marca — patrz pierwszy wiersz tabeli niżej — to już cały rok do przeliczenia. Miesiąc różnicy, dwa zupełnie inne rozliczenia.
Ryczałt cofa się o rok i to zmienia wszystko
Teraz ta sama sytuacja, tylko z ryczałtem zamiast liniówki. Artykuł 8 ust. 2 ustawy o zryczałtowanym podatku dochodowym brzmi tak samo — do momentu, w którym zaczyna wyliczać punkty:
„(…) uzyska z tej działalności przychody ze sprzedaży towarów handlowych lub wyrobów lub ze świadczenia usług na rzecz byłego lub obecnego pracodawcy, odpowiadających czynnościom, które podatnik lub co najmniej jeden ze wspólników: 1) wykonywał w roku poprzedzającym rok podatkowy lub 2) wykonywał lub wykonuje w roku podatkowym – w ramach stosunku pracy lub spółdzielczego stosunku pracy, podatnik ten traci w roku podatkowym prawo do opodatkowania w formie ryczałtu od przychodów ewidencjonowanych i, poczynając od dnia uzyskania tego przychodu do końca roku podatkowego, opłaca podatek dochodowy na ogólnych zasadach.”
Punkt pierwszy tutaj nie został uchylony i działa. Przy ryczałcie liczy się rok bieżący oraz rok poprzedni. Ta jedna różnica zmienia cały rachunek.
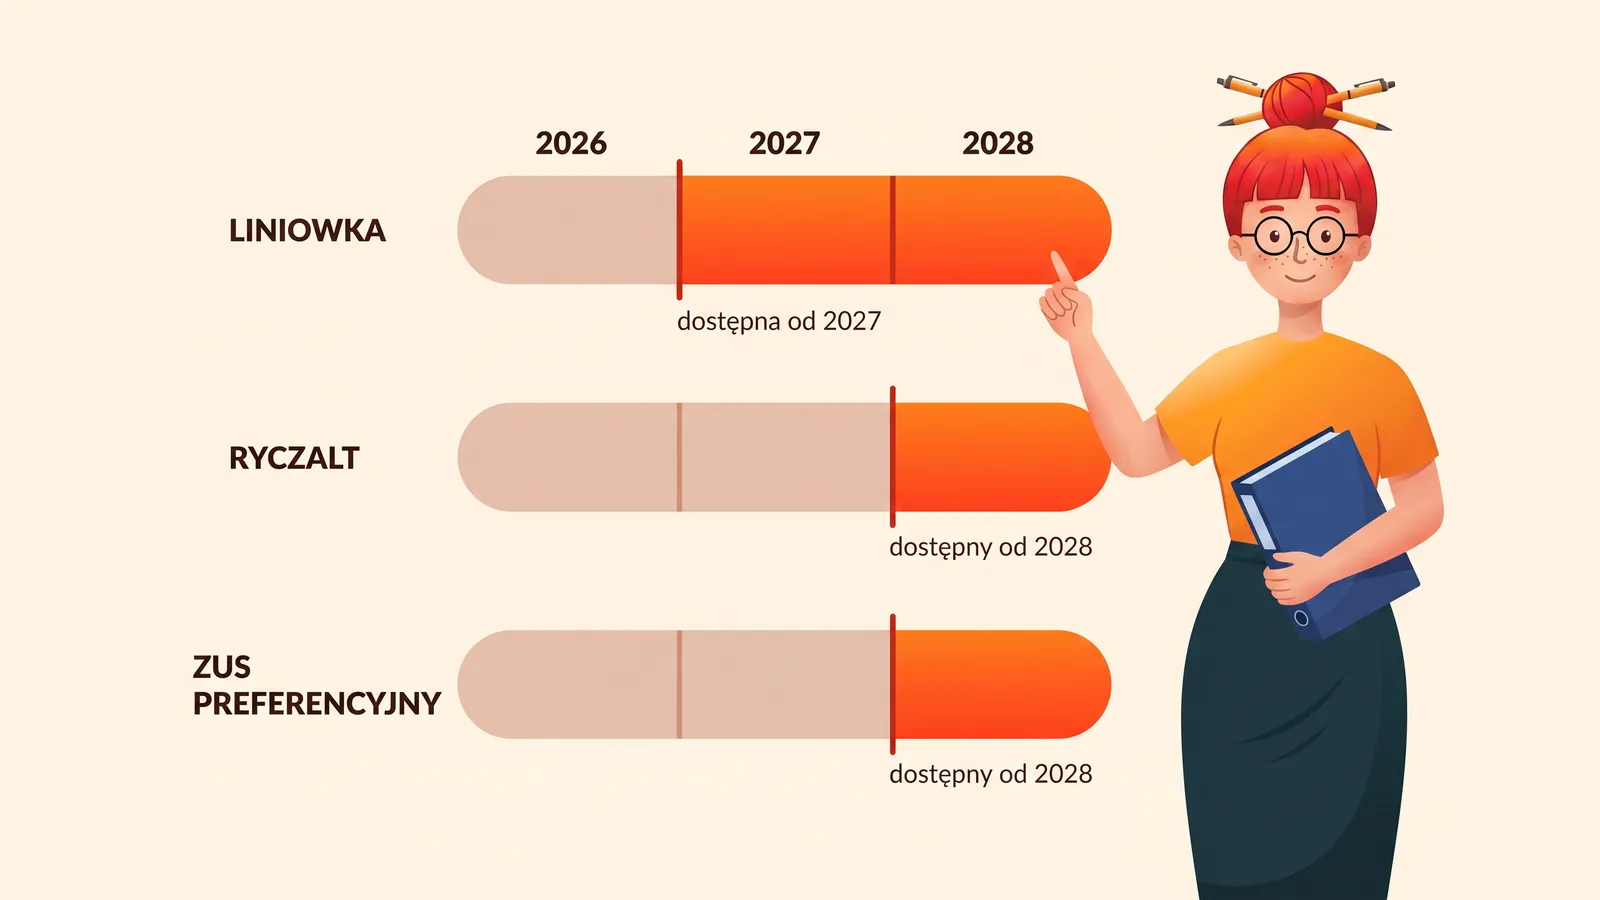
Wróćmy do listopadowego przykładu. Odchodzisz z etatu w listopadzie 2026, zakładasz firmę w styczniu 2027, fakturujesz to samo, co na etacie. Rok poprzedzający rok podatkowy 2027 to rok 2026 — a w 2026 te same czynności były częścią Twojego etatu. Przesłanka z pkt 1 zachodzi. Ryczałt przepada z dniem pierwszej faktury dla byłego pracodawcy za te same czynności — na resztę 2027 roku zostają zasady ogólne. Realnie musisz poczekać do 2028.
Zestawmy to, bo różnica ginie w gąszczu numerów przepisów:
| Forma | Podstawa | Jaki okres bierze pod uwagę | Odejście z etatu w XI 2026, firma od I 2027 |
|---|---|---|---|
| Podatek liniowy 19% | art. 9a ust. 3 ustawy o PIT | tylko rok podatkowy | dostępny w 2027 |
| Ryczałt | art. 8 ust. 2 ustawy o ryczałcie | rok podatkowy i rok poprzedni | niedostępny w 2027, dopiero 2028 |
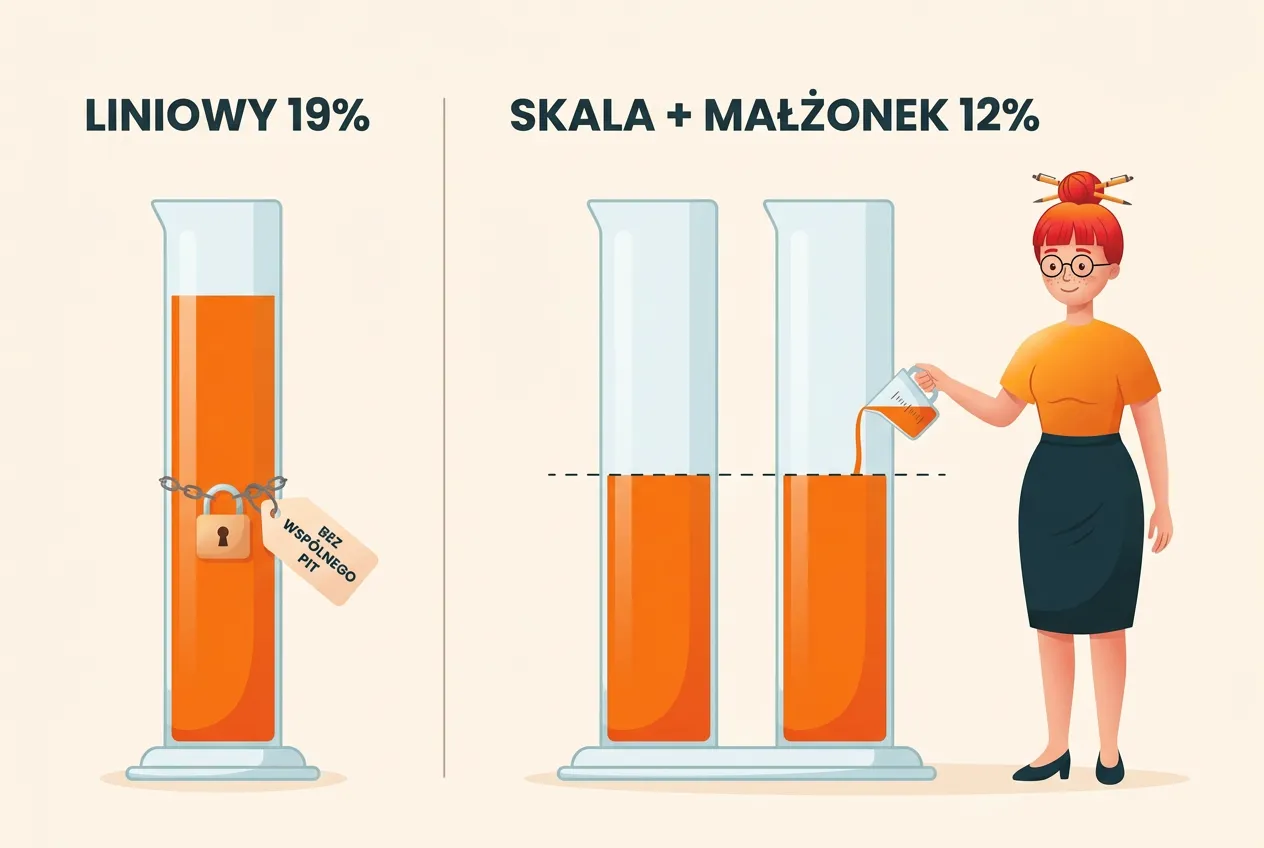
Dla programisty na kontrakcie różnica między ryczałtem a liniówką to nie kosmetyka — stawki ryczałtu dla usług zaczynają się od 3%, a usługi związane z oprogramowaniem mają stawkę 12%, przy liniówce płacisz 19% od dochodu, ale odliczasz koszty. Aktualne progi, limity i stawki na 2026 rok zebrałam w tabeli wskaźników.
I zanim ktoś zapyta: nie, nie da się tego obejść przez inne nazwanie usługi na fakturze. Fiskus czyta zakres faktycznie wykonywanych czynności, a nie nazwę pozycji.
Odpowiadające znaczy tożsame, nie podobne
Została nam najważniejsza część, czyli słowo „odpowiadających”. W sierpniu 2026 Dyrektor Krajowej Informacji Skarbowej wypowiedział się o nim dwa razy w ciągu trzech dni, w dwóch różnych formach opodatkowania, i za każdym razem tak samo.
Rezydent kontra specjalista: ryczałt zostaje
Interpretacja 0113-KDIPT2-1.4011.538.2026.2.MZ z 13 sierpnia 2026 roku dotyczyła lekarza, który prowadzi praktykę na ryczałcie, a równolegle pracował w szpitalu jako rezydent. Po zdobyciu specjalizacji chciał świadczyć usługi temu samemu szpitalowi — już jako specjalista i samodzielnie.
Organ uznał jego stanowisko za prawidłowe. W uzasadnieniu wyjaśnił, że zwrot „odpowiadających czynnościom” odnosi się do usług tożsamych z tymi wykonywanymi na etacie, a rezydent i specjalista to dwa różne zakresy: inny poziom samodzielności, inna odpowiedzialność, inne uprawnienia. Ryczałt zostaje.
Zapłaciła więcej, niż musiała
Interpretacja 0113-KDIPT2-1.4011.546.2026.1.MZ z 11 sierpnia 2026 roku jest jeszcze ciekawsza, bo pokazuje koszt paniki.
Lekarka miała stosunek pracy do 28 stycznia 2025 roku, a potem świadczyła szpitalowi usługi w ramach firmy. Zakresy pokrywały się częściowo, ale nie były identyczne. Wybrała wcześniej podatek liniowy, jednak ze strachu przed przepisem rozliczyła cały 2025 rok według skali podatkowej — i spytała fiskusa, czy dobrze zrobiła.
Odpowiedź brzmiała: nie. Organ uznał jej stanowisko za nieprawidłowe, ponieważ zakresy nie były tożsame, a jedynie częściowo zbieżne. Przesłanki z art. 9a ust. 3 nie wystąpiły, więc liniówka przysługiwała jej przez cały 2025 rok. Drugie pytanie, o rok 2026, w którym nie łączył jej ze szpitalem już żaden stosunek pracy, organ potwierdził bez zastrzeżeń.
Ta pani zapłaciła wyższy podatek za cały rok, żeby uniknąć ryzyka, którego nie było. Twoje łzy nie stanowią kosztu uzyskania przychodu, ale nadpłacony podatek przynajmniej da się odzyskać korektą.
Wniosek z obu spraw jest ten sam: częściowa zbieżność obowiązków nie wystarczy, żeby stracić preferencyjną formę. Musi zachodzić tożsamość czynności. Obie interpretacje znajdziesz po sygnaturze w bazie Eureka Ministerstwa Finansów.
Jedno zastrzeżenie, bo przy podatkach nie ma miejsca na skróty: interpretacja indywidualna chroni tego, kto o nią wystąpił, i tylko w opisanym przez niego stanie faktycznym. Cudza interpretacja jest wskazówką co do kierunku myślenia organu, nie polisą. Jeśli Twoja sytuacja jest niejednoznaczna, własny wniosek zamyka temat na piśmie.
ZUS ma własny kalendarz i szersze kryterium
Załóżmy, że oba podatkowe zegary masz już za sobą. Zostaje trzeci, o którym pamięta najmniej osób, bo leży w zupełnie innej ustawie.
Preferencyjna podstawa wymiaru składek, czyli tak zwany mały ZUS przez dwa lata, ma własny warunek. Artykuł 18a ust. 2 ustawy o systemie ubezpieczeń społecznych wyłącza z niej osoby, które:
„wykonują działalność gospodarczą na rzecz byłego pracodawcy, na rzecz którego przed dniem rozpoczęcia działalności gospodarczej w bieżącym lub w poprzednim roku kalendarzowym wykonywały w ramach stosunku pracy lub spółdzielczego stosunku pracy czynności wchodzące w zakres wykonywanej działalności gospodarczej”
Zwróć uwagę na dwie rzeczy naraz, bo obie mają znaczenie.
Po pierwsze, okres to rok bieżący i poprzedni rok kalendarzowy — czyli jak przy ryczałcie, a nie jak przy liniówce. Po drugie, i to jest ważniejsze, kryterium jest inne. Fiskus pyta o czynności „odpowiadające”, które organy czytają jako tożsame. ZUS pyta o czynności „wchodzące w zakres wykonywanej działalności gospodarczej”, a to sformułowanie jest szersze. Może się więc zdarzyć, że utrzymasz liniówkę i stracisz preferencyjne składki jednocześnie.
Zanim wpiszesz cokolwiek do wniosku, sprawdź warunki i wyłączenia bezpośrednio u źródła, czyli na stronie ZUS o uldze na start i preferencyjnej podstawie. Ile realnie wynoszą składki w każdym z wariantów, rozpisałam w tekście o składkach ZUS 2026 dla JDG.
Pan Areczek i trzy kalendarze naraz
Teoria jest krótka, więc przełóżmy ją na jeden przypadek. Pan Areczek jest programistą, pracuje na etacie w software housie i planuje przejść na kontrakt. Robota zostaje ta sama: ten sam projekt, ten sam zespół, to samo repozytorium.
Rozpiszmy trzy warianty, w których zmienia się wyłącznie data.
| Kiedy kończy etat | Kiedy startuje z firmą | Liniówka | Ryczałt | Preferencyjny ZUS |
|---|---|---|---|---|
| marzec 2026 | kwiecień 2026 | nie w 2026 | nie w 2026 ani 2027 | nie |
| listopad 2026 | styczeń 2027 | tak w 2027 | nie w 2027, dopiero 2028 | nie, dopóki fakturuje byłego pracodawcę |
| listopad 2026 | styczeń 2028 | tak | tak | tak |
Widać, że najkrótsza droga do pełnego kompletu preferencji prowadzi przez cierpliwość, a nie przez kreatywność. Widać też, że przy identycznym zakresie obowiązków sama zmiana roku niczego nie załatwia przy ryczałcie — trzeba przeskoczyć dwa progi kalendarzowe, nie jeden. Przy preferencyjnym ZUS-ie nie załatwia jej nawet upływ 2027 roku: przepis patrzy na dzień rozpoczęcia działalności i na rok poprzedni, więc firma założona w styczniu 2027 zostaje poza ulgą tak długo, jak długo pracuje dla byłego pracodawcy.
Teraz drugi wariant, znacznie ciekawszy. Pan Areczek nie przechodzi na kontrakt w pełni, tylko bierze na firmę nowy obszar: audyty bezpieczeństwa aplikacji, których na etacie nigdy nie robił, bo zajmował się tam wyłącznie rozwojem interfejsu. Zakresy się nie pokrywają. Żaden z podatkowych przepisów się nie uruchamia, bo czynności nie są tożsame — dokładnie ten argument przeważył w obu sierpniowych interpretacjach.
Ale uwaga na trzeci zegar. ZUS pyta nie o tożsamość, lecz o czynności „wchodzące w zakres wykonywanej działalności gospodarczej”. Jeśli Pan Areczek robi dla byłego pracodawcy także to, co wcześniej na etacie — choćby jako dodatek do nowych audytów — warunek z art. 18a ust. 2 jest spełniony, mimo że fiskus nie widzi tu tożsamości czynności. Wynik podatkowy i wynik składkowy potrafią się rozjechać i trzeba je liczyć osobno.
Etat i faktura równolegle to ten sam problem
Osobny scenariusz, bardzo częsty w IT i w medycynie: nie odchodzisz nigdzie, tylko obok etatu zakładasz firmę i część pracy dla tego samego pracodawcy rozliczasz fakturą.
Oba przepisy mówią o „byłym lub obecnym pracodawcy”, więc trwający etat niczego nie chroni — przeciwnie, uruchamia przesłankę „wykonuje w roku podatkowym” w obu ustawach jednocześnie. Jeżeli zakres usług na fakturze jest tożsamy z zakresem obowiązków z umowy o pracę, tracisz i liniówkę, i ryczałt, i to w tym samym roku.
Rozwiązanie jest identyczne jak wyżej i równie nudne: zakres na firmie musi być realnie inny. Nie „inaczej nazwany” — inny.
Co się dzieje, gdy urząd uzna czynności za tożsame
Warto wiedzieć, jak wygląda rachunek, bo oba przepisy opisują skutek bardzo precyzyjnie i różnią się w szczegółach.
Przy podatku liniowym art. 9a ust. 3 ustawy o PIT nakazuje wpłacić zaliczki od dochodu osiągniętego od początku roku. Cofasz się więc do stycznia i przeliczasz cały rok według skali podatkowej, razem z odsetkami za zwłokę od zaległych zaliczek.
Przy ryczałcie art. 8 ust. 2 ustawy o ryczałcie działa nieco inaczej: tracisz prawo do tej formy i poczynając od dnia uzyskania tego przychodu do końca roku podatkowego opłacasz podatek na zasadach ogólnych. Momentem granicznym jest konkretny dzień, a nie początek roku — co w praktyce oznacza, że musisz w środku roku odtworzyć koszty, których na ryczałcie nikt nie ewidencjonował.
To druga część kosztu, o której nikt nie myśli w momencie wyboru formy. Przejście z ryczałtu na zasady ogólne w środku roku to nie zmiana stawki w jednej komórce, tylko odbudowa ewidencji od nowa.
Co sprawdzić, zanim podpiszesz wypowiedzenie
Kolejność ma znaczenie, bo część tych decyzji jest nieodwracalna przez kolejnych dwanaście miesięcy.
1. Porównaj zakresy na piśmie. Weź swój zakres obowiązków z umowy o pracę i planowany zakres usług z umowy B2B, i zestaw je punkt po punkcie. Nie w głowie — w tabelce. To ten dokument będzie odpowiadał na pytanie o tożsamość czynności, jeśli ktoś kiedyś zapyta.
2. Sprawdź, czy różnica jest realna. Samodzielność zamiast pracy pod nadzorem, odpowiedzialność za rezultat zamiast za staranność, nowy obszar kompetencji — to są różnice, które w obu sierpniowych interpretacjach przeważyły. Zmiana nazwy stanowiska nie jest różnicą.
3. Policz, w którym roku ruszasz. Jeśli zależy Ci na ryczałcie, a te same czynności w roku poprzedzającym należały do Twojego etatu, ryczałt jest zamknięty do końca nadchodzącego roku podatkowego. Czasem opłaca się przesunąć start firmy, czasem pierwszy rok przeżyć na liniówce.
4. Nie przegap terminu na wybór formy. Oświadczenie o wyborze podatku liniowego składasz naczelnikowi urzędu skarbowego do 20. dnia miesiąca następującego po miesiącu, w którym uzyskasz pierwszy przychód w roku podatkowym, albo do końca roku podatkowego, jeżeli pierwszy przychód przypadnie na grudzień (art. 9a ust. 2 ustawy o PIT). Przy ryczałcie termin jest sformułowany identycznie (art. 9 ust. 1 ustawy o ryczałcie). Przegapiony termin oznacza skalę podatkową na cały rok.
5. Osobno przejdź przez warunki ZUS, bo mają inny kalendarz i szersze kryterium. Wynik podatkowy niczego tu nie przesądza.
6. Przy wątpliwościach wystąp o interpretację indywidualną. Opłata to 40 zł od każdego opisanego stanu faktycznego (art. 14f Ordynacji podatkowej), a czekanie na odpowiedź kosztuje mniej niż korekta rozliczeń za cały rok wraz z odsetkami.
Jeśli dopiero zakładasz firmę, resztę formalności — wpis, kody, VAT, zgłoszenie do ZUS — rozpisałam krok po kroku w poradniku o tym, jak założyć firmę w 2026 roku.
FAQ
Czy mogę świadczyć usługi byłemu pracodawcy? Tak. Żaden przepis tego nie zakazuje. Ograniczenia dotyczą wyłącznie prawa do preferencyjnych form opodatkowania i do preferencyjnych składek ZUS, i uruchamiają się tylko wtedy, gdy usługi odpowiadają czynnościom wykonywanym wcześniej na etacie.
Ile trwa karencja przy B2B z byłym pracodawcą? To zależy od formy. Przy podatku liniowym liczy się wyłącznie rok podatkowy, w którym trwał stosunek pracy (art. 9a ust. 3 ustawy o PIT). Przy ryczałcie liczy się rok podatkowy oraz rok poprzedzający (art. 8 ust. 2 ustawy o ryczałcie). Przy preferencyjnych składkach ZUS — rok bieżący i poprzedni rok kalendarzowy (art. 18a ust. 2 ustawy o systemie ubezpieczeń społecznych).
Co znaczy „czynności odpowiadające” czynnościom ze stosunku pracy? W interpretacjach z sierpnia 2026 roku Dyrektor KIS wyjaśnił, że chodzi o czynności tożsame, czyli takie same. Częściowa zbieżność zakresów nie wystarczy, żeby przepis się uruchomił.
Koniec etatu w grudniu, firma od stycznia. Jaką formę wybiorę? Podatek liniowy jest dostępny, bo w nowym roku podatkowym nie łączy Cię z tym pracodawcą stosunek pracy. Ryczałt przepada z dniem pierwszej faktury dla tego pracodawcy za te same czynności, ponieważ w roku poprzedzającym należały one do Twojego etatu. Preferencyjnych składek ZUS też nie wybierzesz z tego samego powodu.
Co się stanie, jeśli mimo wszystko wybiorę ryczałt? Tracisz prawo do ryczałtu w tym roku podatkowym i od dnia uzyskania takiego przychodu do końca roku opłacasz podatek dochodowy na zasadach ogólnych. Przepis mówi o tym wprost w art. 8 ust. 2 ustawy o ryczałcie.
Czy zmiana nazwy usługi na fakturze rozwiązuje problem? Nie. Znaczenie ma faktycznie wykonywany zakres czynności, a nie nazwa pozycji na dokumencie. Kreatywne nazewnictwo tworzy wyłącznie dodatkowy dowód na to, że ktoś wiedział, co robi.
Na koniec
Zdanie „nie wolno fakturować byłego pracodawcy” jest wygodne, bo zwalnia z czytania. Kosztuje jednak konkretne pieniądze — czasem w postaci wyższego podatku płaconego na zapas, jak u lekarki z sierpniowej interpretacji, a czasem w postaci korekty całego roku, gdy ktoś wybrał ryczałt, nie sprawdziwszy, co robił rok wcześniej.
Trzy przepisy, trzy różne okresy, jedno kryterium tożsamości czynności. Tyle wystarczy, żeby podjąć decyzję świadomie zamiast na wyczucie.
A jeśli właśnie stoisz przed tym wyborem i nie chcesz zgadywać, zobacz, jak wygląda zakładanie firmy z mojaKsięgowa.ai — formę opodatkowania ustalamy razem, zanim pierwsza faktura wyjdzie w świat, a nie w kwietniu przy rozliczeniu rocznym.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!