Studia w kosztach firmy. Fiskus nie pyta o dyplom, tylko o to, czym zarabiasz dziś
Matka płaci z firmy za studia córki-zleceniobiorczyni i wpisuje je w koszty. Aplikant odlicza studia podyplomowe. Elektroradiolożce skarbówka odmawia. Trzy interpretacje z 2026 roku pokazują, gdzie biegnie granica.

Październik, nowy rok akademicki, przelewy za czesne. Część z Was już kombinuje, czy semestr da się wpisać w księgę, skoro „to przecież dla firmy”. Czasem się da. Skarbówka nie patrzy jednak na nazwę kierunku, tylko na to, czy zdobytą wiedzę wykorzystasz w działalności, którą już prowadzisz. W 2026 roku Dyrektor Krajowej Informacji Skarbowej (KIS) wydał w tej sprawie co najmniej trzy interpretacje, dwa razy mówiąc „tak” i raz „nie”. Rozbierzmy je na części, zanim przelejesz pierwszą ratę.
Trzy interpretacje z 2026 roku i trzy różne odpowiedzi
Wszystkie trzy sprawy rozstrzygano na podstawie tej samej definicji z ustawy o PIT. Kosztem jest wydatek poniesiony po to, żeby osiągnąć przychód albo zachować lub zabezpieczyć jego źródło, o ile ustawa nie wyłącza go wprost z kosztów. Do tego dochodzi trzeci warunek: wydatek musi być udokumentowany. Komplet warunków zebrał w jednym miejscu poradnik biznes.gov.pl o wydatkach przed rozpoczęciem działalności.
Definicja jest jedna, a wyniki wyszły różne:
| Kto pytał | Czego dotyczyły studia | Data i sygnatura interpretacji | Wynik |
|---|---|---|---|
| Przedsiębiorczyni na skali (wynajem krótkoterminowy, produkcja i sprzedaż internetowa wyrobów z drewna) | czesne córki, która ma obsługiwać IT firmy na umowie zlecenia i zaczyna informatykę stosowaną | 17.09.2026, 0114-KDIP3-1.4011.728.2026.2.LS | koszt |
| Aplikant adwokacki na skali, obsługa przedsiębiorców | studia podyplomowe z rynków kapitałowych: czesne, opłata rekrutacyjna, dojazdy, materiały edukacyjne | 12.08.2026, 0112-KDIL2-2.4011.635.2026.2.IM | koszt |
| Elektroradiolożka na skali (diagnostyka obrazowa) | licencjat z pielęgniarstwa, choć firma usług pielęgniarskich nie świadczy | 30.06.2026, 0115-KDIT3.4011.476.2026.1.AK | nie koszt |
Sygnatury w tabeli prowadzą do pełnych tekstów w wyszukiwarce Eureka Ministerstwa Finansów. Opisy poniżej opieram na tych tekstach, a nie na omówieniach prasowych. To ważne, bo w omówieniach zdania wnioskodawcy albo komentarz redakcji potrafią trafić do ust organu. Jak sprawdzić, czy dana sygnatura w ogóle istnieje, opisywałam przy okazji pełnomocnika, któremu AI zmyśliło orzeczenia. Tę samą metodę stosuj, zanim powołasz się na cudzą interpretację.
Córka studiuje informatykę, a czesne płaci firma matki
Ta sprawa jest najświeższa i najciekawsza, bo w koszty idzie nauka cudzej osoby, i to członka rodziny. Przedsiębiorczyni od 2022 roku prowadzi wynajem krótkoterminowy oraz produkuje i sprzedaje przez internet wyroby z drewna, a rozlicza się według skali. Chce rozwijać stronę, sklep i promocję w sieci. Planuje umowę zlecenia z córką, która mieszka z nią i ma aktualizować stronę, obsługiwać sklep, testować nowe funkcje, analizować dane o ruchu i sprzedaży oraz zapewniać wsparcie techniczne. Córka właśnie zaczyna informatykę stosowaną, a matka chce płacić czesne z firmowego konta, na podstawie faktury wystawionej przez uczelnię na firmę.
KIS przyznała jej rację. Organ uznał, że wydatki „mają na celu zdobycie przez Pani córkę (zleceniobiorcę) wiedzy (umiejętności) wykorzystywanej w prowadzonej przez Panią działalności gospodarczej i można uznać, że wykazują one związek z przychodami”. Rozstrzygające było pytanie, czy studia służą firmie, czy tylko „podnoszeniu ogólnego poziomu wiedzy i wykształcenia zleceniobiorcy niezwiązanego z działalnością gospodarczą”. Takie wydatki według organu „co do zasady mają charakter osobisty”. Matka podkreślała we wniosku, że obszar, w którym córka ma pracować, już w firmie działa. Nie chodziło o nowy biznes.
Ekspert KPMG cytowany przez Prawo.pl zwraca uwagę, że o wyniku zdecydował dokładny opis tego, jak firma skorzysta na opłaceniu czesnego. Księgowa wypowiadająca się w tym samym tekście radzi zadbać o umowę zlecenia z jasno spisanym zakresem obowiązków. Bez tego czesne córki to zwykły rodzinny wydatek, a Twoje dobre serce nie stanowi kosztu uzyskania przychodu.
Czego ta interpretacja nie rozstrzyga
KIS odpowiadała na jedno pytanie: czy czesne jest kosztem matki. Skutków po stronie córki w ogóle nie oceniała, a one są. Opłacone czesne to co do zasady przychód zleceniobiorczyni (art. 11 ust. 1 i art. 13 pkt 8 ustawy o PIT). Zwolnienie świadczeń na podnoszenie kwalifikacji (art. 21 ust. 1 pkt 90) obejmuje tylko pracowników, co KIS potwierdziła wobec zleceniobiorczyni, której firma dofinansowywała studia (interpretacja z 5 stycznia 2017 roku). Matka jako płatnik powinna więc doliczyć czesne do przychodu córki ze zlecenia. Do 26. urodzin podatku zwykle nie będzie dzięki uldze dla młodych (do 85 528 zł przychodu rocznie), a studentka przed 26. urodzinami nie płaci od zlecenia składek ZUS. Później od wartości czesnego trzeba już pobrać zaliczkę na podatek i składki.
Aplikant i studia podyplomowe z rynków kapitałowych, czyli drugie „tak”
Tym razem pytał aplikant adwokacki, który prowadzi jednoosobową firmę, rozlicza się według skali i jest czynnym podatnikiem VAT. Specjalizuje się w obsłudze przedsiębiorców i współpracuje z kancelariami. Zapisał się na dwusemestralne studia podyplomowe z rynków kapitałowych: analiza fundamentalna i techniczna, zarządzanie funduszami, matematyka finansowa, ekonometria.
KIS uznała za koszt nie tylko czesne, ale też jednorazową opłatę rekrutacyjną, koszty przejazdu (samochodem używanym w firmie albo pociągiem) i materiały edukacyjne, np. książki. Według organu wydatki te są związane z podnoszeniem kwalifikacji zawodowych, „zdobywaniem wiedzy i umiejętności, które zostaną wykorzystane do wykonywanej przez Pana działalności w zakresie usług prawnych”. Sam aplikant przekonywał we wniosku, że znajomość rynków kapitałowych pozwoli mu lepiej obsługiwać przedsiębiorców i podniesie wartość jego usług.
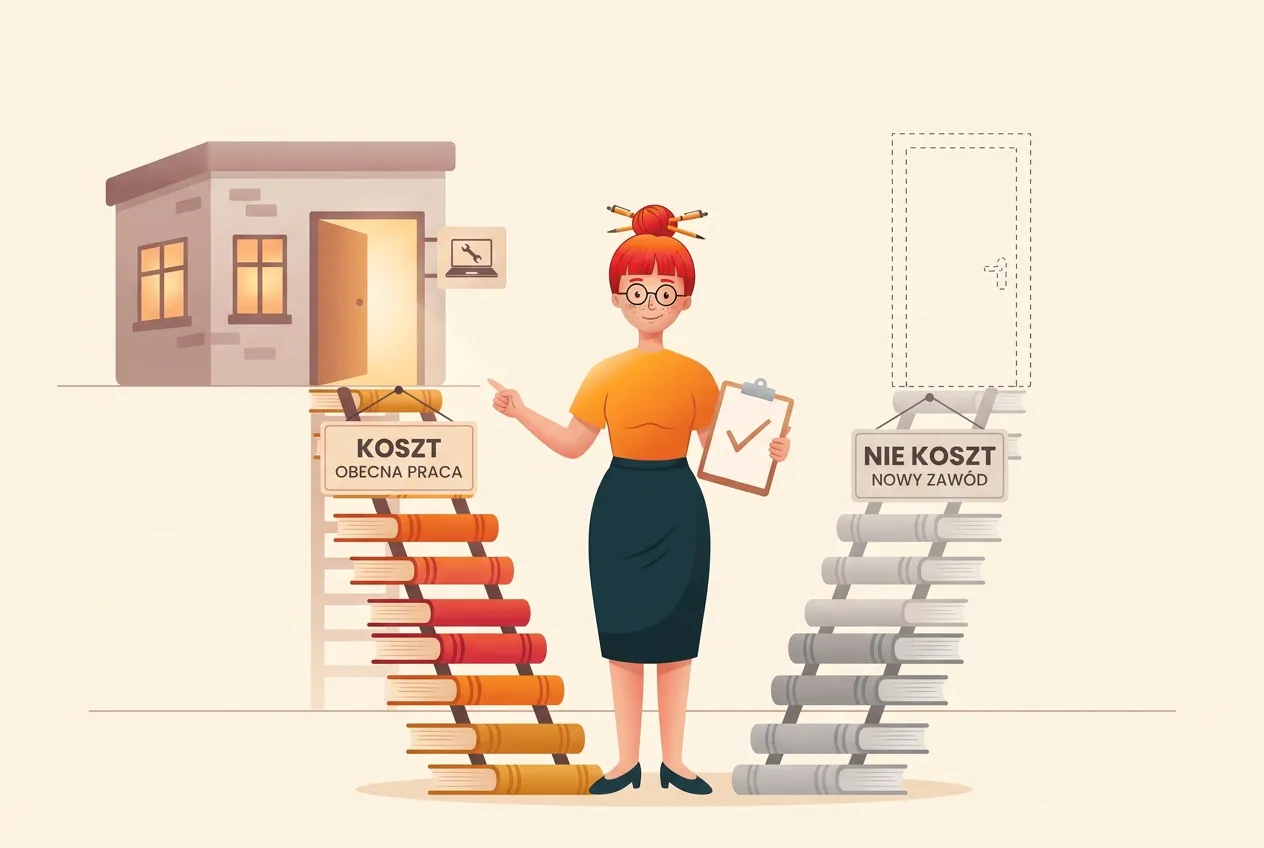
Zwróć uwagę na kolejność. Aplikant już obsługiwał przedsiębiorców, a studia pogłębiały to, co sprzedawał. Nie uczył się nowego zawodu, tylko lepiej wykonywał obecny. Tę samą granicę opisywałam przy kosztach poniesionych jeszcze przed rejestracją firmy: kurs, który podnosi ogólne wykształcenie i nie łączy się z tym, co robisz, kosztem się nie staje.
Elektroradiolożka i pielęgniarstwo, czyli „nie”, bo tej usługi firma jeszcze nie ma
Trzecia sprawa pokazuje, gdzie ta granica przebiega. Elektroradiolożka od lutego 2026 roku prowadzi firmę z diagnostyki obrazowej i rozlicza się według skali. W 2026 roku zaczęła licencjat z pielęgniarstwa i chciała wpisać czesne w koszty. Przekonywała, że studia poprawią jakość obecnych usług, a rozszerzenie firmy o pielęgniarstwo to dopiero dalszy plan.
KIS odmówiła. Według organu wydatki te „mają (…) charakter wydatków typowo osobistych (związanych z podnoszeniem Pani kwalifikacji)”. Najważniejsze zdanie uzasadnienia warto przykleić nad biurkiem: „skoro ponosi Pani wydatki na studia na kierunku pielęgniarstwo przed rozszerzeniem swojej działalności o świadczenie usług pielęgniarskich, to wydatki te nie spełniają przesłanek, o których mowa w art. 22 ust. 1”. Firma nie świadczy usług pielęgniarskich, więc nie ma źródła przychodów, do którego czesne dałoby się przypisać. Do argumentu o jakości obecnych usług organ się nie odniósł. Przypomniał za to, że obowiązek wykazania związku między wydatkiem a przychodami „każdorazowo spoczywa na podatniku”.
Planujesz rozszerzyć działalność za dwa lata? W tej sprawie KIS potraktowała to jako plan, a nie koszt. Inaczej bywa z wydatkami poniesionymi tuż przed startem firmy, w tym samym roku podatkowym, o czym pisałam we wspomnianym tekście o kosztach przed rejestracją. Odległy plan rozszerzenia tak nie działa. Fiskus nie amortyzuje marzeń.
Test fiskusa. Przejdź go, zanim zapłacisz
Z trzech rozstrzygnięć da się złożyć prostą listę kontrolną. Nie jest to przepis, tylko sposób, w jaki KIS w tych sprawach rozumowała. Każda sprawa jest oceniana osobno, ale te pytania i tak padną.
1. Czy wiedzę wykorzystasz w tym, czym zarabiasz teraz
Patrz na przedmiot działalności i na faktyczne zlecenia z ostatnich miesięcy, a nie na kod PKD z marzeń. Studia podyplomowe z rachunkowości dla księgowej, kurs zaawansowanej koloryzacji dla Pani Krysi, która prowadzi salon, studia z cyberbezpieczeństwa dla Pana Areczka, programisty, który robi audyty — taki związek łatwo obronić. Licencjat z psychologii dla mechanika już nie.
2. Czy umiesz opisać związek konkretnie
„Rozwój osobisty” nie przekona nikogo. „Moduł z analizy danych pozwoli mi samodzielnie przygotowywać raporty, za które dziś płacę podwykonawcy” — to już argument. W sprawie z 17 września matka szczegółowo opisała zadania, które córka będzie wykonywać dla firmy, i to przekonało organ.
3. Czy masz dokumenty
Potrzebujesz dowodu wydatku (rachunek lub faktura z uczelni, potwierdzenie przelewu), programu studiów pokazującego, czego się uczysz, a przy zleceniobiorcy także umowy z zakresem obowiązków. Biznes.gov.pl wymienia udokumentowanie jako jeden z trzech warunków zaliczenia wydatku do kosztów. Rachunek z uczelni wystawiony na prywatną osobę, bez śladu związku z firmą, to proszenie się o rozmowę przy kontroli.
Kto w ogóle może wpisać studia w koszty
Najpierw zła wiadomość dla części z Was. Na ryczałcie kosztów nie odliczasz w ogóle, ani studiów, ani laptopa, ani kawy z klientem. Biznes.gov.pl pisze wprost, że przy ryczałcie i karcie podatkowej wydatków nie zaliczasz do kosztów uzyskania przychodów. Jeśli więc rozliczasz się ryczałtem, jak wielu informatyków, o których pisałam przy stawkach ryczałtu w IT, cały ten tekst dotyczy Cię tylko teoretycznie.
Studia mogą obniżyć podatek przedsiębiorcy rozliczającego się według skali albo podatkiem liniowym. Każda złotówka kosztów zmniejsza podstawę opodatkowania, a ile to daje w praktyce, zależy od stawki: 19% na liniowym, 12% albo 32% na skali. Przy okazji spada też składka zdrowotna, bo w obu formach liczy się ją od dochodu. Jak działają progi, wyjaśniam w tekście o skali podatkowej 2026, a aktualne stawki i limity są w zestawieniu wskaźników.
Osobny przypadek to etatowiec, który sam płaci za studia. W interpretacji z 19 maja 2026 roku (0114-KDIP3-1.4011.343.2026.2.MK1) KIS odmówiła pracownikowi, bo koszty przy umowie o pracę są zryczałtowane w art. 22 ust. 2 ustawy o PIT, a ten przepis czesnego nie obejmuje. Organ nie oceniał nawet, czy studia wiązały się z pracą. Jeśli masz etat i firmę, kosztem może być tylko wydatek związany z działalnością, nie z etatem.
Gdy płacisz za naukę członka rodziny
Sprawa córki-zleceniobiorczyni brzmi kusząco, więc kilka zastrzeżeń, zanim zatrudnisz całą rodzinę na zlecenie i zapiszesz ją na studia.
Ustawa o PIT wyłącza z kosztów wartość pracy własnej przedsiębiorcy, jego małżonka i małoletnich dzieci. Od 2019 roku kosztem jest jednak wynagrodzenie małżonka i małoletnich dzieci z umów wymienionych w ustawie, m.in. umowy o pracę i umowy zlecenia (art. 23 ust. 1 pkt 10). Pełnoletniego dziecka to wyłączenie w ogóle nie dotyczy. Wszystko jednak zaczyna się od prawdziwej umowy i prawdziwej pracy. Czesne dla dziecka, które w firmie nic nie robi, kosztem nie będzie, niezależnie od kierunku.
Jest też ZUS, i tu umowa zlecenia akurat pomaga. Członek rodziny, który mieszka z Tobą i stale pomaga w firmie bez umowy albo na umowie o pracę, jest dla ZUS osobą współpracującą (art. 8 ust. 2 i 11 ustawy o systemie ubezpieczeń społecznych). Zielona Linia wyjaśnia, że składki liczy się wtedy jak dla przedsiębiorcy, a nie od wynagrodzenia, i bez preferencji w rodzaju ulgi na start. Umowa zlecenia to osobny tytuł do ubezpieczeń: członek rodziny na zleceniu jest dla ZUS zwykłym zleceniobiorcą, a studentka przed 26. urodzinami nie płaci od zlecenia składek. Osoba współpracująca zwolnienia studenckiego nie ma. Córka, która „po prostu pomaga” bez umowy, może więc kosztować więcej niż córka na zleceniu.
Szukasz tańszej drogi do szkoleń? Część kursów da się sfinansować z publicznych pieniędzy, co opisałam przy dofinansowaniu szkoleń z AI z PARP.
FAQ
Czy czesne za studia mogę wrzucić w koszty firmy? Możesz, jeśli rozliczasz się według skali albo podatkiem liniowym, a studia mają bezpośredni związek z działalnością, którą już prowadzisz. Tak KIS oceniła w 2026 roku studia podyplomowe aplikanta adwokackiego obsługującego przedsiębiorców. Studia do nowego zawodu, którego jeszcze nie wykonujesz w firmie, organ uznał za wydatek osobisty.
Czy na ryczałcie odliczę studia? Nie. Na ryczałcie od przychodów ewidencjonowanych nie odliczasz żadnych kosztów, więc czesne nie zmniejszy podatku.
Czy mogę płacić z firmy za studia dziecka? Interpretacja z 17 września 2026 roku dopuściła to w konkretnej sytuacji: córka miała dostać umowę zlecenia na obsługę IT firmy, a studia informatyczne bezpośrednio wiązały się z jej zadaniami. Interpretacja chroni wyłącznie osobę, która o nią wystąpiła. Przy kontroli liczy się to, czy Twój stan faktyczny jest taki sam i czy umowa oraz zadania są prawdziwe.
Czy oprócz czesnego mogę odliczyć dojazdy i książki? W sprawie aplikanta z 12 sierpnia 2026 roku KIS uznała za koszty także opłatę rekrutacyjną, dojazdy i materiały edukacyjne. Przy dojazdach samochodem osobowym obowiązują zwykłe limity samochodowe: przy aucie firmowym używanym też prywatnie kosztem jest 75% wydatków, przy prywatnym aucie spoza firmy 20%.
Czy interpretacja wydana komuś innemu mnie chroni? Nie. Chroni tylko wnioskodawcę i tylko wtedy, gdy rzeczywistość zgadza się z opisem we wniosku. Dla Ciebie to wskazówka, jak organ myśli. Jeśli w grę wchodzą duże kwoty, rozważ własny wniosek o interpretację.
Na koniec
Studia mogą obniżyć podatek, ale tylko wtedy, gdy uczą Cię lepiej robić to, z czego już żyjesz, a Ty umiesz to pokazać na papierze. Dyplom bez związku z firmą zostaje Twoją prywatną inwestycją, a fiskus kibicuje jej wyłącznie z trybun.
Nie chcesz zgadywać, co przejdzie, a co nie? W automatycznej księgowości mojaKsięgowa.ai rachunek z uczelni wrzucasz jak każdy inny dokument, a o wątpliwy przypadek możesz zapytać mnie na czacie o każdej porze. Te naprawdę graniczne i tak warto przejrzeć z księgową, bo od tego ona jest.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!