Wpis w CEIDG wybrał za Ciebie liniówkę? Dla skarbówki to była Twoja decyzja
Przedsiębiorczyni przez dwa lata rozliczała się według skali, a w CEIDG od początku miała wpisany podatek liniowy. Skarbówka uznała, że liczy się wpis. Sprawdź, co masz w rejestrze, zanim minie termin na zmianę formy na 2027 rok.

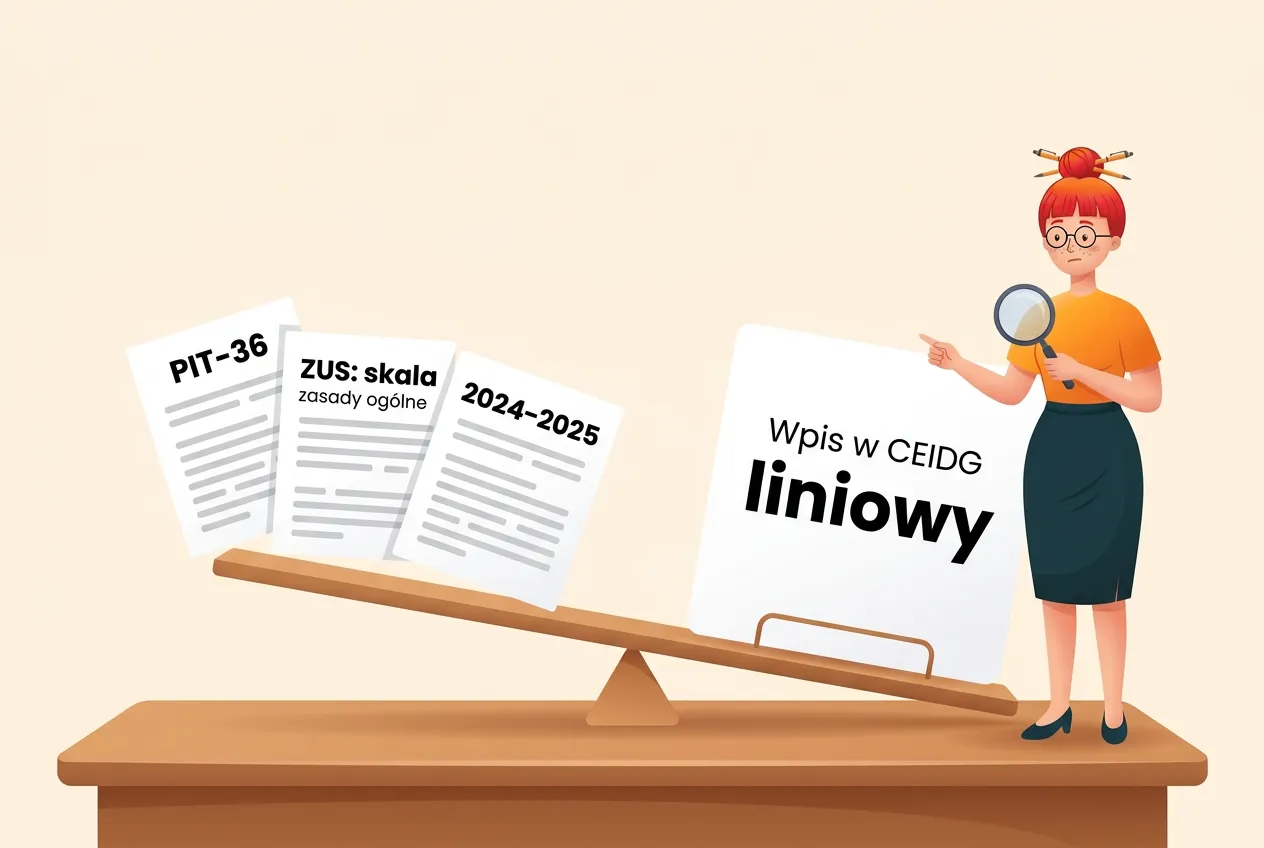
Przez dwa lata płaciła podatek według skali, składała PIT-36 i w ZUS deklarowała zasady ogólne. Wszystko się zgadzało, poza jednym polem we wpisie do CEIDG, w którym od początku widniał podatek liniowy. W październiku 2026 roku Dyrektor Krajowej Informacji Skarbowej uznał, że to pole wygrało z całą resztą. Jeśli nie pamiętasz, co zaznaczono we wniosku o założenie Twojej firmy, ten tekst jest dla Ciebie.
Co się stało: dwa lata na skali, a w rejestrze liniówka
Sprawa dotyczy interpretacji indywidualnej z 14 października 2026 roku o sygnaturze 0112-KDIL2-2.4011.795.2026.3.IM. Przedsiębiorczyni od kwietnia 2024 roku prowadzi działalność jako wspólniczka spółki cywilnej. Za 2024 i 2025 rok złożyła zeznania PIT-36, czyli te właściwe dla skali podatkowej, i zapłaciła wynikający z nich podatek. W trakcie roku nie wpłacała zaliczek, ani w 2024, ani w 2025 roku. W deklaracjach ZUS DRA wskazywała „zasady ogólne” i płaciła składkę zdrowotną jak podatnik na skali.
W maju 2026 roku starała się o zaświadczenie o niezaleganiu w podatkach. Urząd wskazał zaległość w PIT-36 za 2025 rok (wynikała z pominiętego dochodu z PIT-11 i szybko ją zapłaciła) oraz brak zeznań PIT-36L. Wtedy zajrzała do CEIDG i zobaczyła, że jako forma opodatkowania wpisany jest podatek liniowy. Twierdziła, że nigdy go nie wybierała, więc 26 maja 2026 roku poprawiła wpis. Urząd wszczął tymczasem czynności sprawdzające zeznań za 2024 i 2025 rok.
Zapytała więc skarbówkę o dwie rzeczy: czy w ogóle skutecznie wybrała liniówkę i czy rozliczenie według skali było prawidłowe.
Odpowiedź brzmiała: wybór był skuteczny, a rozliczenie według skali nieprawidłowe. Organ uznał, że w obu latach obowiązywał ją podatek liniowy.
Pani Krysia kosmetyczka pewnie powiedziałaby w tym miejscu, że przecież „wszyscy wiedzieli, że jest na skali”. Wiedział ZUS, wiedziała ona, wiedział formularz PIT-36. Nie wiedział tylko rejestr, a dla fiskusa to rejestr jest źródłem prawdy.
Co mówi ustawa o PIT i dlaczego wpis w CEIDG wystarczy
Zasady wyboru formy opodatkowania są w art. 9a ustawy o PIT. Cztery ustępy wystarczą, żeby zrozumieć ten spór:
- Ust. 1 – dochody z działalności opodatkowane są według skali (art. 27), chyba że wybierzesz ryczałt. Nic nie robisz, jesteś na skali.
- Ust. 2 – możesz wybrać podatek liniowy. Oświadczenie składasz właściwemu naczelnikowi urzędu skarbowego do 20. dnia miesiąca następującego po miesiącu, w którym przyszedł pierwszy przychód w roku podatkowym. Jeśli pierwszy przychód przyszedł w grudniu, masz czas do końca roku.
- Ust. 2b – wybór dotyczy także lat następnych, chyba że w terminie z niego zrezygnujesz albo wybierzesz ryczałt.
- Ust. 2c – oświadczenie i zawiadomienie możesz złożyć na podstawie przepisów o CEIDG.
Ten ostatni ustęp przesądził sprawę. Skoro ustawa pozwala złożyć oświadczenie o wyborze liniówki przez CEIDG, to dane we wpisie traktuje się jak takie oświadczenie. Organ nie uznał argumentu, że wola wyboru „nigdy nie istniała”. Wpis był, terminu na rezygnację nikt nie dotrzymał, więc liniówka obowiązywała w 2024 roku i, na zasadzie kontynuacji z ust. 2b, również w 2025.
Wybór formy opodatkowania zostaje z Tobą na kolejne lata, dopóki go nie zmienisz. To nie jest abonament, który wygasa po roku. To raczej tatuaż zrobiony w pośpiechu przy zakładaniu firmy.
Dlaczego PIT-36 niczego nie naprawił
Najciekawszy fragment interpretacji dotyczy zeznania rocznego. Przedsiębiorczyni liczyła, że skoro złożyła PIT-36, to tym samym wyraziła wolę rozliczania się według skali. Organ odpowiedział: „samo złożenie zeznań podatkowych na formularzu PIT-36 za te lata, a nie na PIT-36L, nie może być uznane za potwierdzenie wyboru opodatkowania według skali podatkowej”.
Innymi słowy: formularz zeznania niczego nie wybiera. Wybór formy opodatkowania ma swój tryb, swój termin i swojego adresata. Zeznanie roczne to tylko rozliczenie według formy, którą już masz. Wysłanie PIT-36 przy liniówce we wpisie jest jak wpisanie w nawigacji innego miasta, kiedy pociąg już jedzie do Krakowa.
Brak zaliczek też nie pomógł
Tu jest najważniejsza lekcja praktyczna. Organ wskazał, czym przedsiębiorczyni mogła wyrazić wybór skali: zaliczką wpłaconą w terminie z symbolem właściwym dla zasad ogólnych. Za 2024 rok zwrócił uwagę, że do 20 maja 2024 roku (pierwszy przychód był w kwietniu) nie wpłaciła żadnej zaliczki. Z liniówki na 2025 rok mogła zrezygnować, wpłacając do 20 lutego 2025 roku zaliczkę z symbolem dla zasad ogólnych. Nie wpłaciła żadnej zaliczki w żadnym z tych lat, więc nie było niczego, co mogłoby przeważyć nad wpisem w rejestrze. Niepłacenie zaliczek to zresztą osobny problem: oznacza zaległość i odsetki bez względu na to, na jakiej formie jesteś.
Co Ci grozi, jeśli wpis w CEIDG różni się od tego, jak się rozliczasz
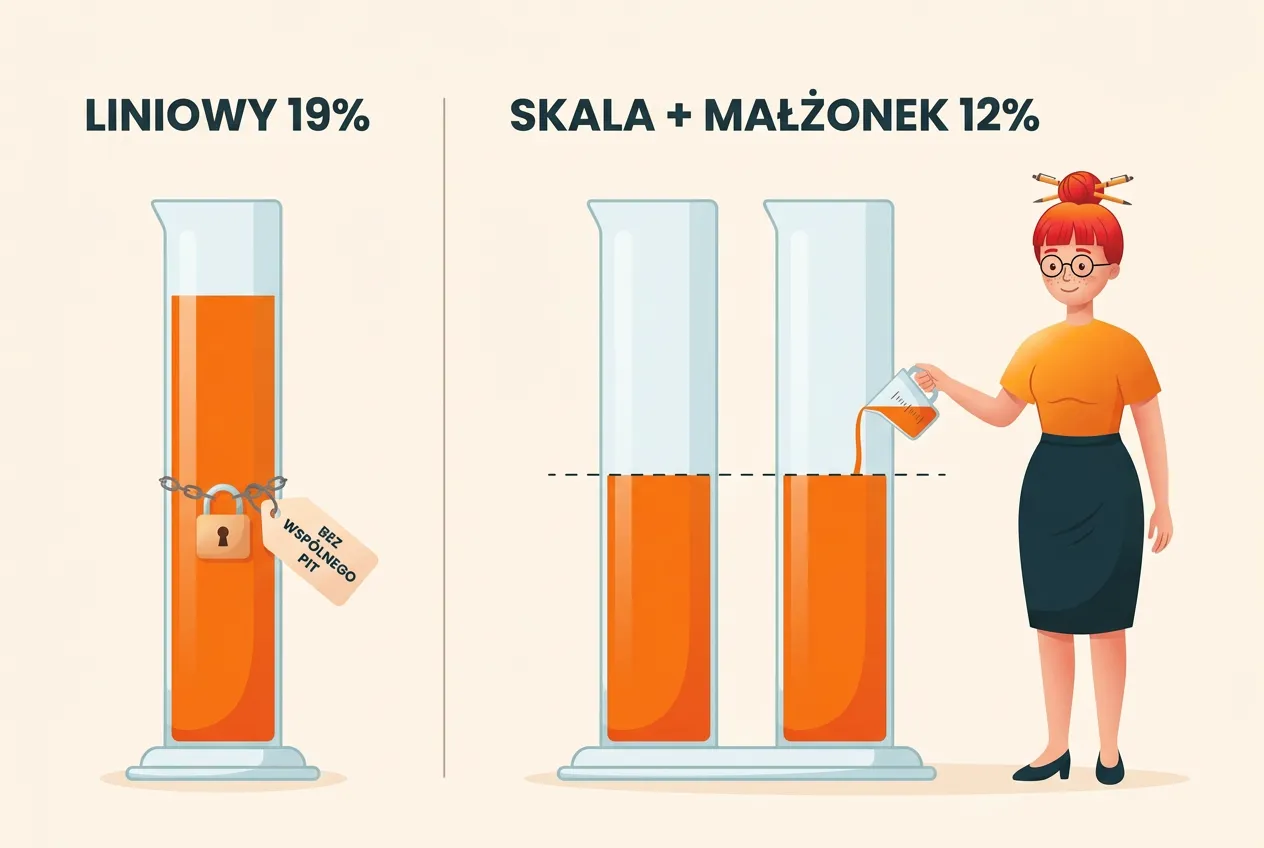
Interpretacja nie wylicza kwot, ale skutki łatwo sobie wyobrazić. Jeśli skarbówka uzna, że obowiązywała Cię liniówka, a rozliczenia szły według skali, Twoje zeznania są do poprawienia. Podatek liniowy to 19% dochodu bez względu na jego wysokość (podatki.gov.pl), bez kwoty wolnej, za to też bez progu 32%. Aktualne stawki i progi znajdziesz zawsze na stronie wskaźniki.
Ten sam rozjazd może działać w dwie strony:
- Przy niskich dochodach liniówka zwykle wychodzi drożej. Na skali działa kwota wolna i stawka 12% w pierwszym progu, o czym piszemy w tekście o skali podatkowej 2026. Na liniowym tego nie masz.
- Tracisz preferencje zarezerwowane dla skali. Na liniówce nie rozliczysz się wspólnie z małżonkiem ani jako osoba samotnie wychowująca dziecko, chyba że złożysz tzw. zerowy PIT-36L (podatki.gov.pl). Szczegóły i wyliczenia opisaliśmy w artykule o wspólnym rozliczeniu z małżonkiem a podatku liniowym.
- Składka zdrowotna liczona jest inaczej na skali, a inaczej na liniówce. Jeśli w DRA wpisywane były zasady ogólne, a fiskus mówi „liniowy”, rozjazd może dotknąć także rozliczenia składki. Interpretacja tego wątku nie rozstrzyga, więc tu nie zgaduj i sprawdź to z księgową.
Do tego dochodzą odsetki od zaległości i, tak jak w tej sprawie, kłopot z zaświadczeniem o niezaleganiu. Bez niego trudniej o kredyt, dotację czy start w przetargu. Twoje łzy nie stanowią kosztu uzyskania przychodu, odsetki od zaległości podatkowych zresztą też nie.
Co z wyrokiem NSA, na który powołała się przedsiębiorczyni
We wniosku przedsiębiorczyni powołała się na wyrok NSA z 22 lutego 2024 roku (sygn. II FSK 710/21). Ta sprawa wyglądała jednak odwrotnie. Komandytariusz chciał być na liniówce, nie złożył formalnego oświadczenia, ale płacił zaliczki z opisem „PIT-36L”. NSA uznał, że taki przelew wyraża wolę podatnika i jest skutecznym wyborem (sygnaturę i tezę wyroku przywołuje Ministerstwo Finansów). Według opisu we wniosku podobnie patrzył WSA w Poznaniu (I SA/Po 829/23 i 830/23): podatnik omyłkowo zaznaczył w CEIDG liniówkę, ale dalej płacił zaliczki według skali, i sąd uznał, że formy nie zmienił.
Wspólny mianownik tych wyroków to zachowanie podatnika, czyli zaliczki z konkretnym symbolem. Przedsiębiorczyni z interpretacji żadnych zaliczek nie płaciła, a organ zbył powołane orzeczenia jednym zdaniem: dotyczą indywidualnych spraw i nie mogą wpłynąć na ocenę w tej.
To ważne z dwóch powodów. Po pierwsze, interpretacja indywidualna chroni tylko wnioskodawczynię, a Twoja sytuacja może się różnić szczegółami, które zmienią ocenę. Po drugie, przedsiębiorczyni może jeszcze złożyć skargę do wojewódzkiego sądu administracyjnego, w terminie 30 dni od doręczenia interpretacji. Sąd może spojrzeć na sprawę inaczej niż KIS, ale na wyrok trzeba poczekać miesiącami.
Wniosek praktyczny: nie buduj swojego rozliczenia na nadziei, że kiedyś sąd przyzna Ci rację. Taniej jest po prostu sprawdzić wpis.
Jak sprawdzić formę opodatkowania w CEIDG i co zrobić przed rozliczeniem 2027
Pan Areczek programista założył firmę w 2023 roku przez internet, w piętnaście minut, między jednym sprintem a drugim. Wniosek wypełniał ktoś „z polecenia”, a on podpisał go Profilem Zaufanym. Czy wie, co tam zaznaczono? Ani trochę. Jeśli brzmi znajomo, zrób trzy rzeczy.
Krok 1: zajrzyj do swojego wpisu
Zaloguj się na biznes.gov.pl i sprawdź, jakie informacje Twój wniosek przekazał do urzędu skarbowego. Serwis opisuje to na stronie „Jak sprawdzić w CEIDG informacje wysłane do urzędu skarbowego”. Zgłoszoną formę opodatkowania pokazuje też Raport podatnika w e-Urzędzie Skarbowym. Interesuje Cię pole z formą opodatkowania i data, od której ona obowiązuje. Od 1 listopada 2026 roku wniosku o wpis do CEIDG, czyli o założenie firmy, nie złożysz już w urzędzie gminy, ale zmianę wpisu złożysz tam na papierze jeszcze do 31 października 2028 roku. Piszemy o tym w tekście o CEIDG wyłącznie przez internet.
Krok 2: porównaj wpis z tym, jak się faktycznie rozliczasz
Zestaw trzy rzeczy: formę we wpisie CEIDG, formularz zeznania rocznego, który składasz (PIT-36, PIT-36L czy PIT-28), oraz formę wskazaną w deklaracjach ZUS. Jeśli wszystkie trzy mówią to samo, możesz spać spokojnie. Jeśli choć jedno odstaje, masz problem do wyjaśnienia teraz, a nie w trakcie czynności sprawdzających.
Krok 3: zdecyduj o formie na 2027 i dotrzymaj terminu
Jeśli wpis się zgadza, ale chcesz zmienić formę od 2027 roku, termin wynika z art. 9a ust. 2 i 2a ustawy o PIT. Zawiadomienie o rezygnacji z liniówki albo oświadczenie o wyborze nowej formy składasz do 20. dnia miesiąca następującego po miesiącu, w którym osiągniesz pierwszy przychód w 2027 roku. Przy pierwszym przychodzie w styczniu to 22 lutego 2027, bo 20 lutego wypada w sobotę, a art. 12 § 5 Ordynacji podatkowej przesuwa wtedy termin na następny dzień roboczy. Możesz to zrobić we wniosku o zmianę wpisu w CEIDG. Zanim zdecydujesz, przeczytaj, co rząd planuje w podatkach na 2027, bo opisaliśmy to w tekście o zmianach podatkowych 2027.
Jeśli wpis nie zgadza się z tym, jak rozliczane były poprzednie lata, sama poprawka w CEIDG nie cofa czasu. W opisanej sprawie aktualizacja z maja 2026 roku nie zmieniła oceny lat 2024 i 2025. Tu potrzebujesz księgowej albo doradcy podatkowego, który oceni, czy korygować zeznania, czy bronić swojego stanowiska.
Uwaga na spółkę cywilną
Jeśli prowadzisz jednocześnie własną JDG i jesteś wspólnikiem spółki cywilnej, pamiętaj o art. 9a ust. 5 ustawy o PIT. Wybrana forma opodatkowania obejmuje wtedy wszystkie formy prowadzenia tej działalności. Nie da się być na liniówce w spółce i na skali w JDG.
FAQ
Czy wpis w CEIDG oznacza wybór formy opodatkowania? Według interpretacji Dyrektora KIS z 14 października 2026 roku (sygn. 0112-KDIL2-2.4011.795.2026.3.IM) tak. Art. 9a ust. 2c ustawy o PIT pozwala złożyć oświadczenie o wyborze formy opodatkowania przez CEIDG, więc wpis jest traktowany jak takie oświadczenie.
Czy złożenie PIT-36 zamiast PIT-36L zmienia formę opodatkowania? Nie. Organ wprost napisał, że złożenie PIT-36 nie może być uznane za potwierdzenie wyboru skali. Formę opodatkowania wybierasz lub zmieniasz oświadczeniem albo zawiadomieniem w ustawowym terminie, a nie formularzem zeznania rocznego.
Do kiedy można zmienić formę opodatkowania na 2027 rok? Do 20. dnia miesiąca następującego po miesiącu, w którym osiągniesz pierwszy przychód z działalności w 2027 roku. Przy pierwszym przychodzie w styczniu termin mija 22 lutego 2027, bo 20 lutego to sobota. Jeśli pierwszy przychód przypadnie na grudzień, masz czas do końca roku.
Czy poprawienie wpisu w CEIDG naprawia rozliczenia z poprzednich lat? W opisanej sprawie nie naprawiło. Przedsiębiorczyni zaktualizowała wpis w maju 2026 roku, a organ i tak uznał, że w 2024 i 2025 roku obowiązywał ją podatek liniowy. Aktualizacja działa na przyszłość, nie wstecz.
Czy ta interpretacja dotyczy także mnie? Interpretacja indywidualna chroni tylko osobę, która o nią wystąpiła. Pokazuje jednak, jak skarbówka czyta art. 9a ustawy o PIT, więc w podobnej sytuacji spodziewaj się podobnej oceny. Wnioskodawczyni może jeszcze zaskarżyć interpretację do sądu administracyjnego.
Czy na podatku liniowym mogę rozliczyć się wspólnie z małżonkiem? Nie. Wspólne rozliczenie z małżonkiem i preferencja dla osób samotnie wychowujących dzieci przysługują podatnikom na skali. Wyjątek opisuje podatki.gov.pl: możesz z nich skorzystać, jeśli składasz tzw. zerowy PIT-36L.
Jedno pole w rejestrze, dwa lata rozliczeń
Ta historia nie jest o tym, że skarbówka ma złe intencje. Jest o tym, że rejestr pamięta, co zaznaczono, nawet jeśli Ty nie pamiętasz. Przedsiębiorczyni zrobiła wszystko konsekwentnie, tylko według innej formy niż ta, którą miała w CEIDG. Pięć minut na biznes.gov.pl teraz kosztuje mniej niż korekta dwóch lat zeznań później.
Ja tam wolę sprawdzać pola formularzy, niż potem tłumaczyć, że „to nie ja kliknęłam”. Jeśli dopiero zakładasz firmę, zobacz, jak wygląda zakładanie firmy z mojaKsięgowa.ai. Kreator ma osobny krok na formę opodatkowania, a w czacie zapytasz mnie, która forma pasuje do Twoich liczb, zanim cokolwiek trafi do CEIDG.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!