Etat i firma naraz? O Twoim ZUS-ie decyduje jedna liczba z paska wypłaty
Prowadzisz działalność i masz etat, więc płacisz z firmy tylko zdrowotną. Do miesiąca, w którym pensja spadnie poniżej minimalnej — wtedy ZUS upomni się o komplet składek. Sprawdź, gdzie dokładnie leży ta granica.

Masz etat i do tego małą działalność po godzinach. Ktoś Ci powiedział, że przy etacie płacisz z firmy „tylko zdrowotną”, więc temat przestał Cię interesować. I słusznie — do dnia, w którym weźmiesz dwa tygodnie urlopu bezpłatnego albo przejdziesz na pół etatu. Wtedy okazuje się, że ZUS liczył razem z Tobą i doliczył resztę. O tym, czy płacisz z firmy 432,54 zł, czy prawie 2 400 zł, decyduje jedna kwota z Twojego paska wypłaty.
Próg jest tylko jeden i nazywa się minimalne wynagrodzenie
Zacznijmy od tego, co mówi przepis, bo to jest cała reszta artykułu w jednym zdaniu.
Zgodnie z art. 9 ust. 1 ustawy o systemie ubezpieczeń społecznych osoby będące pracownikami, które spełniają jednocześnie warunki do objęcia ubezpieczeniami emerytalnym i rentowymi z innych tytułów, są obejmowane ubezpieczeniami tylko z tytułu stosunku pracy. Działalność gospodarcza jest właśnie takim „innym tytułem”. Etat wygrywa.
Ale zaraz potem ustawodawca dopisał ust. 1a, który wszystko komplikuje. Ubezpieczeni z ust. 1, „których podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe z tytułu stosunku pracy (…) w przeliczeniu na okres miesiąca jest niższa od określonej w art. 18 ust. 4 pkt 5a, podlegają również obowiązkowo ubezpieczeniom emerytalnemu i rentowym z innych tytułów”.
Ta enigmatyczna „kwota określona w art. 18 ust. 4 pkt 5a” to po prostu kwota minimalnego wynagrodzenia za pracę. W 2026 roku wynosi ona 4 806 zł brutto — ustaliło ją rozporządzenie Rady Ministrów z 11 września 2025 r. (Dz.U. 2025 poz. 1242).
Czyli mechanika jest taka:
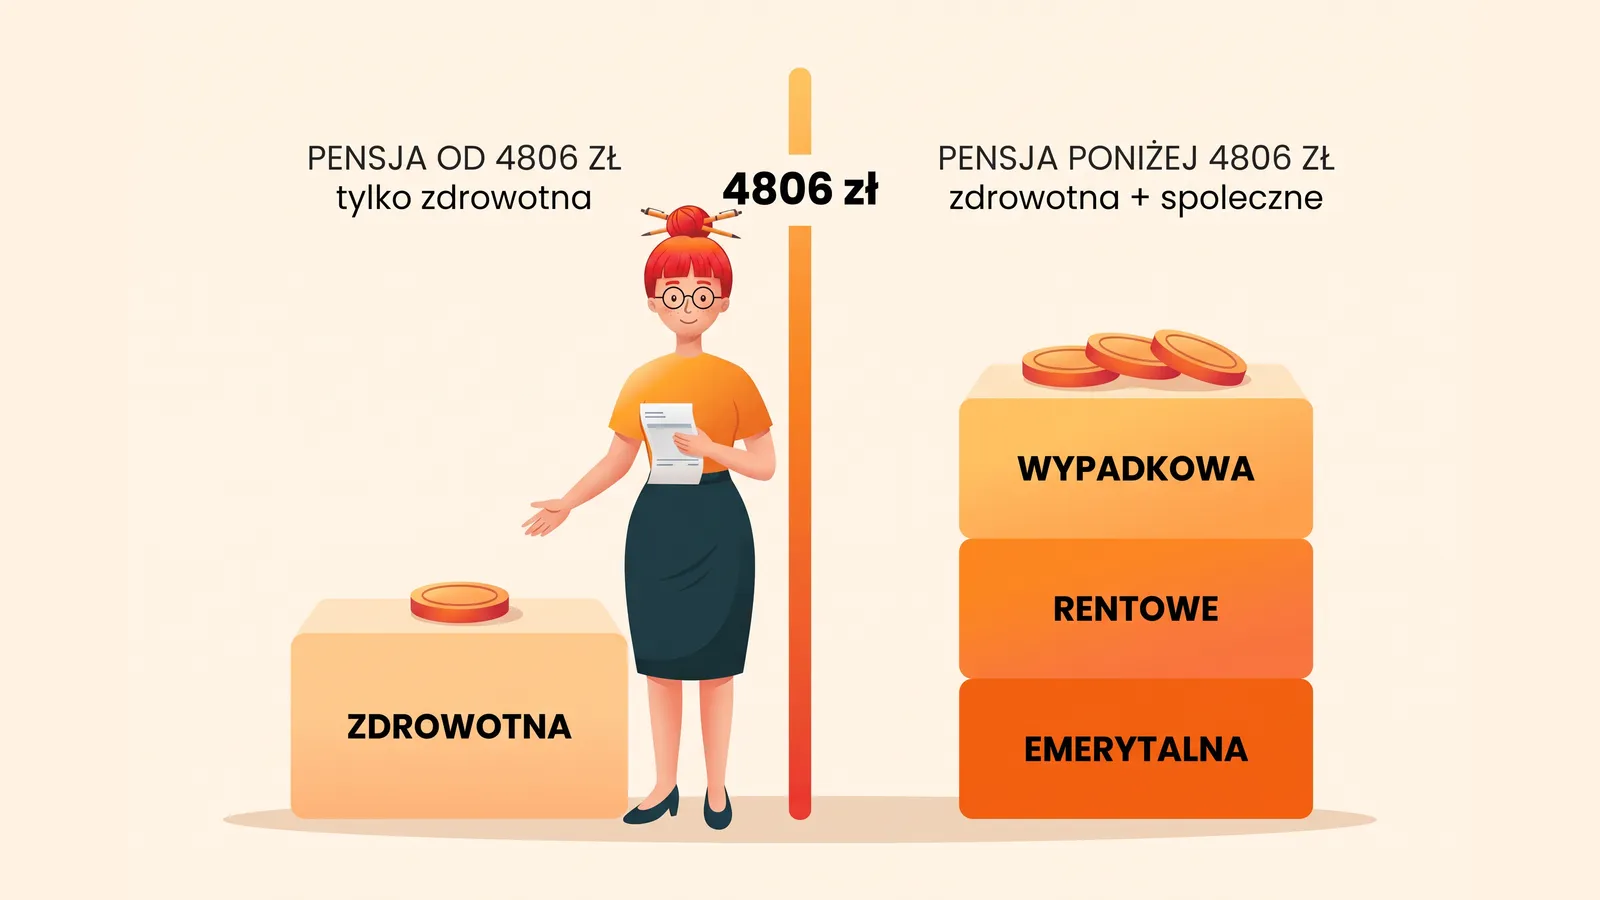
- Podstawa składek z etatu w danym miesiącu wynosi 4 806 zł lub więcej → z działalności nie płacisz składek społecznych. Zostaje zdrowotna.
- Podstawa z etatu jest niższa niż 4 806 zł → z działalności płacisz również emerytalną, rentowe i wypadkową. Do tego zdrowotną.
ZUS tłumaczy to w swojej ulotce prościej niż ustawa: pracownik zatrudniony w pełnym wymiarze albo mający w umowie ustalone wynagrodzenie w wysokości co najmniej minimalnego „z prowadzonej jednocześnie działalności gospodarczej nie podlega obowiązkowo ubezpieczeniom społecznym” (ZUS, „Kilka działalności zarobkowych” — kwoty w przykładach są tam sprzed kilku lat, zasada jest aktualna).
To nie jest Twoje wynagrodzenie zasadnicze
Tu ludzie się mylą najczęściej. Przepis mówi o podstawie wymiaru składek emerytalno-rentowych ze stosunku pracy w przeliczeniu na okres miesiąca, a nie o kwocie wpisanej do umowy o pracę.
W praktyce oznacza to, że do progu liczy się to, co pracodawca faktycznie oskładkował w danym miesiącu: wynagrodzenie zasadnicze, premie, nadgodziny, dodatki. ZUS zaznacza wprost, że próg spełnia też ten, kto nie ma gwarancji minimalnego w umowie, ale w danym miesiącu otrzymał wynagrodzenie w kwocie przynajmniej minimalnego — na przykład dzięki premii.
Działa to też w drugą stronę i tu robi się nieprzyjemnie. Wynagrodzenie chorobowe i zasiłek chorobowy nie są podstawą wymiaru składek emerytalno-rentowych. Miesiąc, w którym pół czasu to zwolnienie lekarskie, potrafi zbić oskładkowaną kwotę poniżej 4 806 zł nawet przy pełnym etacie z przyzwoitą pensją. Pan Areczek, programista na etacie za 9 000 zł brutto z małą działalnością szkoleniową po godzinach, przez jedenaście miesięcy w roku ma spokój. W grudniu, po trzech tygodniach na zwolnieniu, jego oskładkowana podstawa spada do 2 100 zł — i za ten jeden miesiąc musi zgłosić się do ubezpieczeń społecznych z działalności.
Aktualne kwoty progów i składek na dany rok znajdziesz zawsze w tabeli wskaźników, a wysokość składek policzysz w kalkulatorze ZUS.
Zdrowotną płacisz z każdego tytułu osobno. Zawsze
Tu nie ma czego interpretować, bo przepis jest napisany po ludzku. Art. 82 ust. 1 ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych: „W przypadku, gdy ubezpieczony uzyskuje przychody z więcej niż jednego tytułu do objęcia obowiązkiem ubezpieczenia zdrowotnego, składka na ubezpieczenie zdrowotne opłacana jest z każdego z tych tytułów odrębnie”.
Pracodawca potrąca Ci zdrowotną z pensji. Ty płacisz drugą, z działalności. Nikt Ci tego nie zsumuje, nie zbilansuje i nie zwróci nadwyżki, bo składka zdrowotna nie ma rocznego limitu tak jak emerytalna i rentowe.
Ile to jest z firmy? Zależy od formy opodatkowania, ale przy skali i podatku liniowym obowiązuje minimum na poziomie 9% minimalnego wynagrodzenia, czyli 432,54 zł miesięcznie w roku składkowym od lutego 2026. Ryczałtowcy płacą zdrowotną ryczałtową, zależną od progu przychodu. Mechanikę składki zdrowotnej po prezydenckim wecie rozebrałam na części pierwsze w tekście o składce zdrowotnej 2026.
Rozliczenie roczne liczysz osobno dla firmy
Skoro tytuły są odrębne, odrębne jest też rozliczenie. Składka zdrowotna z etatu jest naliczana i odprowadzana przez pracodawcę i na tym się kończy. Składkę zdrowotną z działalności rozliczasz sam w rozliczeniu rocznym, według dochodu albo przychodu z firmy — bez uwzględniania tego, ile już zapłacono z etatu. Etat nie obniża podstawy firmowej ani o złotówkę i nie tworzy żadnej nadpłaty do zwrotu.
I jedna rzecz, która regularnie zaskakuje: ulga na start nie zwalnia ze składki zdrowotnej. Zwalnia wyłącznie ze składek społecznych — a te i tak Ci nie przysługują, skoro masz etat powyżej progu. Przy etacie ulga na start daje Ci więc dokładnie zero i szkoda ją zużywać. Sześć miesięcy ulgi możesz wykorzystać raz i lepiej trzymać je na moment, w którym rzucisz etat i firma zostanie Twoim jedynym źródłem utrzymania.
Wyjątek dla ryczałtowców, o którym prawie nikt nie mówi
A teraz coś, czego nie znajdziesz w większości poradników, choć siedzi w tej samej ustawie. Art. 82 ust. 9b przewiduje, że pracownik prowadzący działalność w ogóle nie opłaca składki zdrowotnej z firmy, jeśli spełni łącznie trzy warunki:
- jego miesięczna podstawa wymiaru składek ze stosunku pracy nie przekracza kwoty minimalnego wynagrodzenia,
- z działalności uzyskuje przychód nie wyższy niż 50% minimalnego wynagrodzenia,
- z tej działalności rozlicza się ryczałtem od przychodów ewidencjonowanych.
Przełóżmy to na 2026 rok: podstawa składek z etatu do 4 806 zł, przychód z firmy do 2 403 zł miesięcznie, ryczałt jako forma opodatkowania. Wtedy z działalności nie płacisz zdrowotnej w ogóle. Ustawa nie pisze przy przychodzie słowa „miesięcznie” wprost, ale tak czyta ją rządowy serwis biznes.gov.pl. Zwolnienie obejmuje też firmę na uldze na start.
Zwróć uwagę na coś ładnego. Ust. 9b mówi „nie przekracza”, a art. 9 ust. 1a mówi „jest niższa od”. Przy podstawie z etatu równej dokładnie 4 806 zł nie wpadasz w obowiązkowe składki społeczne z firmy (bo podstawa nie jest niższa od minimalnego), a jednocześnie mieścisz się w zwolnieniu ze zdrowotnej (bo nie przekracza minimalnego). Pani Krysia, kosmetyczka na pełnym etacie za minimalną krajową, która po godzinach robi paznokcie u siebie w domu za 1 800 zł miesięcznie na ryczałcie, płaci z tej działalności do ZUS-u zero złotych.
Ten wyjątek jest wąski i łatwo z niego wypaść. Wystarczy jeden lepszy miesiąc, w którym przychód przekroczy 2 403 zł, albo podwyżka na etacie powyżej minimalnej. Sprawdzaj to co miesiąc, nie raz do roku.
Cztery sytuacje, w których próg pęka niezauważenie
Przepis liczy się miesiąc po miesiącu, nie rocznie. Nie ma czegoś takiego jak „średnio wyszło powyżej minimalnej”. Poniżej lista momentów, w których podstawa z etatu spada, a przedsiębiorca zwykle o tym nie myśli.
- Praca w niepełnym wymiarze. Pół etatu za 3 200 zł brutto to podstawa poniżej progu. Składki społeczne z działalności są wtedy obowiązkowe przez cały czas trwania tej umowy, nie tylko przez jeden miesiąc.
- Urlop bezpłatny. Za dni urlopu bezpłatnego nie ma wynagrodzenia, więc nie ma podstawy. Dwa tygodnie potrafią zbić miesięczną podstawę o połowę.
- Choroba. Wynagrodzenie chorobowe i zasiłek nie wchodzą do podstawy wymiaru składek emerytalno-rentowych.
- Zmiana pracy w trakcie miesiąca. Jeśli u starego pracodawcy był tylko tydzień, a nowy etat zaczyna się od 20. dnia miesiąca, podstawy z obu umów za ten miesiąc mogą razem nie dobić do 4 806 zł.
W każdym z tych przypadków trzeba złożyć w ZUS zgłoszenie do ubezpieczeń społecznych z tytułu działalności i opłacić składki za ten miesiąc, a po powrocie powyżej progu — wyrejestrować się z powrotem. Brzmi jak papierologia i nią jest. Dlatego przy etacie o zmiennym wynagrodzeniu warto mieć kogoś, kto pilnuje tego automatycznie, zamiast przypominać sobie o progu w kwietniu przy rozliczeniu rocznym.
Trzy scenariusze, policzone
Teoria jest krótka, więc zobaczmy ją na trzech osobach, które różnią się wyłącznie kwotą na pasku i formą opodatkowania firmy. Kwoty pochodzą z tabeli wskaźników na 2026 rok.
| Etat (podstawa miesięczna) | Firma | Składki społeczne z firmy | Zdrowotna z firmy | |
|---|---|---|---|---|
| Pan Areczek, programista | 9 000 zł | skala, przychód 4 000 zł | brak | co najmniej 432,54 zł |
| Pani Krysia, kosmetyczka | 4 806 zł | ryczałt, przychód 1 800 zł | brak | 0 zł (art. 82 ust. 9b) |
| Pani Ola, grafik na pół etatu | 3 200 zł | ryczałt, przychód 3 000 zł | obowiązkowe: 1 788,29 zł od podstawy 5 652 zł (z Funduszem Pracy), a z dobrowolnym chorobowym 1 926,76 zł | 498,35 zł |
Różnica między pierwszym a trzecim wierszem to ponad dwa tysiące złotych miesięcznie przy porównywalnej skali działalności. I decyduje o niej nie to, ile firma zarabia, tylko ile pracodawca wpisał do umowy o pracę.
Pani Ola ma jednak jedną przewagę, o której zaraz przeczytasz: jako jedyna z tej trójki może dopisać sobie chorobowe z działalności.
Zlecenie obok etatu działa inaczej niż firma
Zdarza się, że ktoś czyta poradnik o umowach zlecenia i przenosi wnioski na swoją działalność. To dwa różne przepisy i dwa różne mechanizmy.
Przy zleceniu art. 9 ust. 2c ustawy o systemie ubezpieczeń społecznych pozwala sumować podstawy: „Zasady tej nie stosuje się, jeżeli łączna podstawa wymiaru składek z tytułu wykonywania pracy na podstawie umowy, o której mowa w art. 6 ust. 1 pkt 4, lub z innych tytułów osiąga kwotę określoną w art. 18 ust. 4 pkt 5a”. Innymi słowy, dwa niskie zlecenia mogą się złożyć na przekroczenie progu.
Przy działalności gospodarczej takiego sumowania nie ma. Art. 9 ust. 1a patrzy wyłącznie na podstawę ze stosunku pracy i porównuje ją z minimalnym wynagrodzeniem. To, ile zarabiasz w firmie, nie ma tu żadnego znaczenia — możesz mieć z działalności trzydzieści tysięcy przychodu i nadal płacić z niej tylko zdrowotną, o ile etat trzyma poziom.
Najdroższa konsekwencja: chorobowego z firmy nie dokupisz
To jest ta część, przez którą naprawdę pisałam ten tekst, bo kosztuje najwięcej i nikt o niej nie uprzedza.
Art. 9 ust. 1 pozwala Ci dobrowolnie, na własny wniosek, przystąpić do ubezpieczeń emerytalnego i rentowych z działalności, mimo że masz etat powyżej progu. ZUS potwierdza, że jeśli przystąpisz, obejmie Cię wtedy również obowiązkowe ubezpieczenie wypadkowe.
Tylko że ubezpieczenia chorobowego to nie obejmuje. Art. 11 ust. 2 ustawy o systemie ubezpieczeń społecznych mówi: „Dobrowolnie ubezpieczeniu chorobowemu podlegają na swój wniosek osoby objęte obowiązkowo ubezpieczeniami emerytalnym i rentowymi (…)”. Kluczowe są dwa słowa: objęte obowiązkowo. Jeśli z działalności jesteś w emerytalnym i rentowych dobrowolnie, warunek nie jest spełniony i chorobowego z firmy nie kupisz.
Konsekwencja jest bardzo namacalna. Twój zasiłek chorobowy, macierzyński i opiekuńczy liczy się wyłącznie z podstawy etatowej. Jeśli etat to minimalna krajowa, a firma daje Ci drugie tyle, na zwolnieniu lekarskim dostajesz świadczenie liczone od minimalnej — a przychód z firmy znika, bo nikt Ci za czas choroby nie zapłaci.
Odwrotnie działa to przy etacie poniżej progu. Skoro składki społeczne z działalności są wtedy obowiązkowe, spełniasz warunek z art. 11 ust. 2 i możesz dopisać chorobowe z firmy. Paradoks jest taki, że gorsza umowa o pracę daje Ci lepszy dostęp do zabezpieczenia z działalności.
Kiedy dobrowolne składki z firmy mają sens
Skoro nie kupisz za nie chorobowego, po co ktokolwiek miałby dopłacać? Powodów jest kilka i wszystkie sprowadzają się do przyszłości, nie do bieżącego miesiąca.
Wyższa podstawa emerytalna to wyższa emerytura — działa tu prosta arytmetyka konta w ZUS. Wyższa suma składek rentowych ma znaczenie przy ubieganiu się o rentę z tytułu niezdolności do pracy, gdzie liczą się okresy składkowe. Dla części osób znaczenie ma też ciągłość ubezpieczenia przy planowanym przejściu z etatu na pełne samozatrudnienie.
Ile to kosztuje? Od pełnej podstawy 5 652 zł składki emerytalna, rentowe i wypadkowa to 1 649,82 zł miesięcznie. Chorobowego w tym nie ma z powodów opisanych wyżej, a Funduszu Pracy nie ma, bo obowiązkowe składki na ten fundusz płaci się tylko za okres obowiązkowych ubezpieczeń emerytalnego i rentowych (art. 265 ust. 1 ustawy o rynku pracy i służbach zatrudnienia).
Dla większości JDG z etatem odpowiedź brzmi jednak: nie dopłacaj. Te same pieniądze odłożone samodzielnie zwykle pracują lepiej i zostają Twoje. Ale to jest decyzja finansowa, a nie księgowa, i podejmujesz ją Ty.
Jest jeszcze trzecia kombinacja, o której trzeba wspomnieć: preferencyjne składki. Jeśli Twoja podstawa z etatu jest niższa niż minimalna i składki społeczne z firmy stają się obowiązkowe, możesz je opłacać od preferencyjnej podstawy przez pierwsze 24 miesiące działalności — o ile w ogóle spełniasz warunki tej ulgi. Wszystkie cztery reżimy składkowe, wraz z kwotami na 2026 rok, rozpisałam w tekście o składkach ZUS dla JDG.
Etat i firma u tego samego pracodawcy: osobna liga problemów
Do tej pory zakładaliśmy, że etat masz w jednej firmie, a działalność prowadzisz dla kogoś zupełnie innego. Jeśli świadczysz usługi ze swojej działalności na rzecz pracodawcy, u którego jesteś na etacie — albo byłego pracodawcy — wchodzisz na zupełnie inne pole minowe.
Po pierwsze, odpadają ulgi startowe. Ani ulga na start, ani preferencyjne składki nie przysługują, jeśli wykonujesz w ramach działalności na rzecz byłego — a w praktyce ZUS także obecnego — pracodawcy te same czynności, które należały do Twojego etatu u niego w bieżącym lub poprzednim roku kalendarzowym.
Po drugie, jest ryzyko poważniejsze niż składkowe: zakwestionowanie samego charakteru współpracy. Od 8 lipca 2026 roku o tym, czy Twoje B2B jest w rzeczywistości stosunkiem pracy, może rozstrzygnąć inspektor Państwowej Inspekcji Pracy, a nie sąd. Opisałam to szczegółowo w tekście o tym, jak PIP może uznać Twoje B2B za etat. Jeśli Twój układ wygląda tak, że rano jesteś pracownikiem, a po południu tym samym ludziom wystawiasz fakturę za to samo — przeczytaj tamten artykuł, zanim zaczniesz optymalizować składki.
Co zrobić w praktyce
Trzy ruchy, które zajmą Ci kwadrans i mogą oszczędzić kilku tysięcy zaległości z odsetkami.
Sprawdź swój ostatni pasek wypłaty. Nie kwotę z umowy — kwotę, od której naliczono składki emerytalną i rentowe. Porównaj ją z 4 806 zł. Jeśli jest wyższa lub równa, z firmy płacisz tylko zdrowotną.
Sprawdź, czy nie mieścisz się w wyjątku z art. 82 ust. 9b. Etat do minimalnej, przychód z firmy do 2 403 zł, ryczałt. Trzy warunki naraz. Jeśli je spełniasz, a płacisz zdrowotną z działalności — płacisz niepotrzebnie.
Ustaw sobie sprawdzanie progu na stałe, nie raz w roku. Zmienna pensja, praca na część etatu, sezon chorobowy — każdy z tych czynników przesuwa Cię przez próg w środku roku, a ZUS nie wyśle Ci o tym powiadomienia.
Dwie uwagi na koniec tej listy. Po pierwsze, próg zmienia się co roku razem z minimalnym wynagrodzeniem, więc styczeń to zawsze moment na ponowne przeliczenie — pensja, która w grudniu spełniała warunek, w styczniu może już go nie spełniać, choć nic się w Twojej umowie nie zmieniło. Po drugie, deklaracje rozliczeniowe do ZUS składasz i opłacasz do 20. dnia następnego miesiąca, więc na reakcję po pechowym miesiącu masz mniej czasu, niż się wydaje. Jeśli dopiero zaczynasz i chcesz od razu ustawić to sensownie, zajrzyj do poradnika o tym, jak założyć firmę w 2026 roku.
FAQ
Mam pełny etat za 5 500 zł brutto i działalność. Jakie składki płacę z firmy? Tylko zdrowotną. Podstawa z etatu przekracza 4 806 zł, więc zgodnie z art. 9 ust. 1 ustawy o systemie ubezpieczeń społecznych ubezpieczeniom społecznym podlegasz wyłącznie z tytułu stosunku pracy. Zdrowotną płacisz z obu tytułów osobno, bo tak stanowi art. 82 ust. 1 ustawy zdrowotnej.
Czy przy etacie muszę w ogóle rejestrować się w ZUS z działalności? Tak. Zgłaszasz się do ubezpieczenia zdrowotnego z tytułu działalności i co miesiąc składasz dokumenty rozliczeniowe. Sam fakt posiadania etatu nie zwalnia Cię z obowiązków wobec ZUS jako przedsiębiorcy — zmienia tylko zakres ubezpieczeń, którym podlegasz.
Pracuję na pół etatu. Czy z działalności zapłacę pełny duży ZUS? Zapłacisz obowiązkowe składki społeczne z działalności, ale nie zawsze od pełnej podstawy. Jeśli spełniasz warunki ulgi dla początkujących przedsiębiorców, przez pierwsze 24 miesiące możesz opłacać je od podstawy preferencyjnej. Jeśli nie — obowiązuje standardowa podstawa dla działalności.
Czy mogę wykupić chorobowe z działalności, mając etat powyżej minimalnej? Nie. Ubezpieczenie chorobowe z działalności jest dostępne wyłącznie dla osób objętych obowiązkowo ubezpieczeniami emerytalnym i rentowymi z tego tytułu (art. 11 ust. 2 ustawy o systemie ubezpieczeń społecznych). Przy etacie powyżej progu do tych ubezpieczeń możesz przystąpić tylko dobrowolnie, co warunku nie spełnia.
Trzy miesiące urlopu bezpłatnego na etacie. Co z ZUS-em z firmy? Za miesiące, w których podstawa wymiaru składek z etatu była niższa od minimalnego wynagrodzenia, działalność staje się obowiązkowym tytułem do ubezpieczeń społecznych. Trzeba zgłosić się do nich w ZUS i opłacić składki za ten okres, a po powrocie do normalnego wynagrodzenia wyrejestrować się z powrotem. Jeśli rozważasz zamiast tego zawieszenie firmy, przeczytaj wcześniej, co tracisz przy zawieszeniu działalności.
Etat skończył się w połowie miesiąca. Od kiedy płacę pełny ZUS z firmy? Od dnia, w którym ustał tytuł z etatu, działalność staje się Twoim jedynym tytułem do ubezpieczeń i podlegasz z niej ubezpieczeniom społecznym obowiązkowo. Za miesiąc, w którym etat trwał tylko przez część okresu, składki z działalności naliczasz proporcjonalnie do liczby dni podlegania. To też moment, w którym warto sprawdzić, czy przysługują Ci jeszcze niewykorzystane ulgi startowe.
Czy limit 30-krotności obejmuje etat i działalność razem? Tak. Roczny limit podstawy wymiaru składek emerytalnej i rentowych liczy się dla ubezpieczonego, a nie dla każdego tytułu osobno. Jeśli płacisz składki z dwóch tytułów, sumują się do jednego limitu. Aktualną kwotę limitu znajdziesz w tabeli wskaźników.
Na koniec
Cała ta układanka sprowadza się do jednego zdania: sprawdzaj podstawę z etatu co miesiąc, a nie raz w roku, bo ZUS liczy właśnie tak. Twoje przekonanie, że „przy etacie płaci się tylko zdrowotną”, jest prawdziwe dokładnie tak długo, jak długo pasek wypłaty pokazuje co najmniej minimalną krajową. Ani dnia dłużej.
A jeśli nie masz ochoty pilnować progu przy każdej wypłacie, wynagrodzeniu chorobowym i premii kwartalnej — od tego jestem ja. Sprawdź, jak liczę i pilnuję składek ZUS.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!