Odsetki z firmowego konta to nie zawsze podatek Belki. O stawce decyduje jedno zdanie w umowie z bankiem
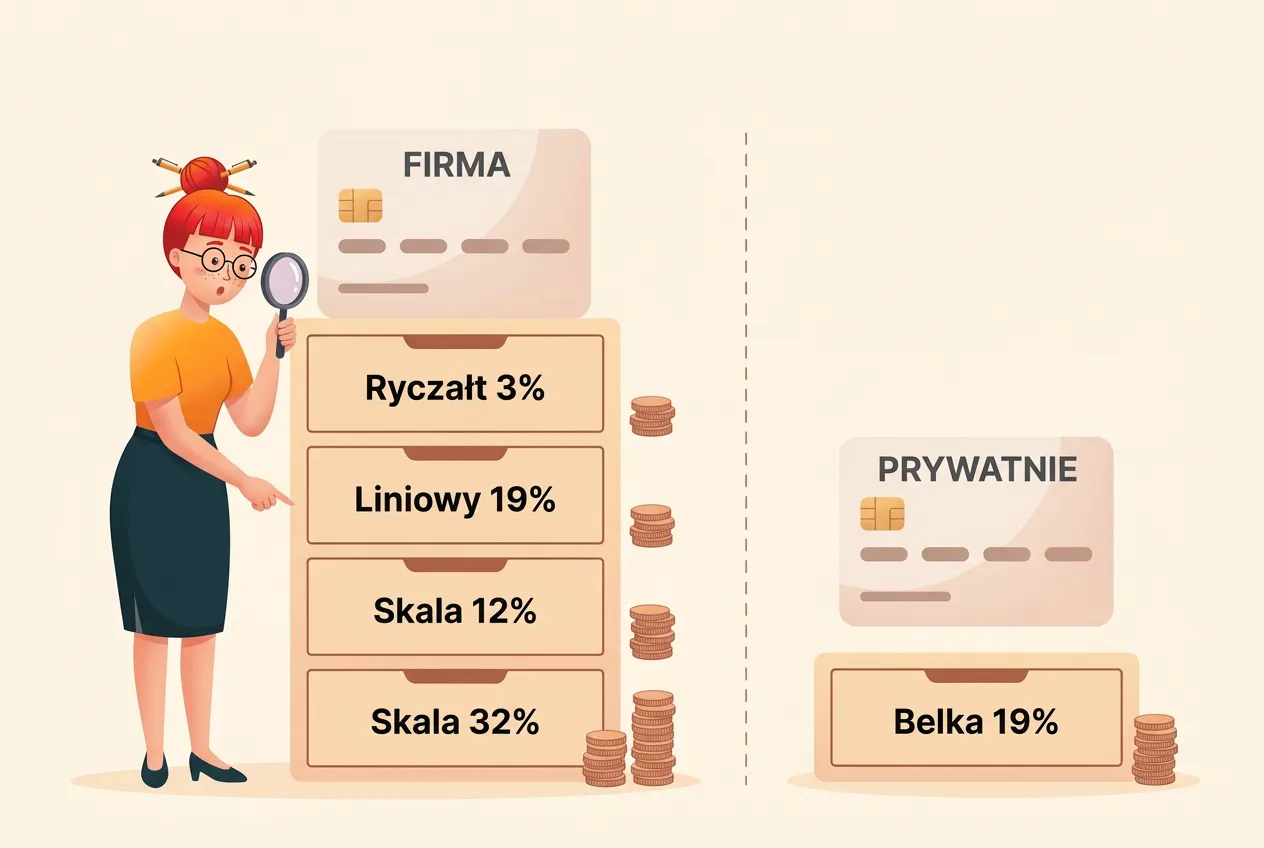
Odsetki od pieniędzy na koncie firmowym nie podlegają 19-procentowemu podatkowi Belki, tylko trafiają do przychodów firmy. Na ryczałcie zapłacisz od nich 3%, na skali nawet 32% plus składkę zdrowotną. Sprawdź, na jakim rachunku leżą Twoje pieniądze.

Pieniądze na ZUS i podatki leżą na firmowej lokacie, bank dopisał odsetki i wydaje się, że temat jest zamknięty, bo „Belkę bank pobiera sam”. Tyle że od odsetek z rachunku firmowego bank zwykle nic nie pobiera, a podatek od nich i tak trzeba zapłacić, tylko w innym miejscu i po innej stawce. Odsetki od pieniędzy trzymanych na rachunku firmowym to przychód z działalności, a nie z kapitałów pieniężnych. To zmienia stawkę, składkę zdrowotną i to, czy w ogóle pamiętasz o nich w zeznaniu.
Dlaczego odsetki z konta firmowego nie podlegają podatkowi Belki
Podatek Belki to potoczna nazwa 19-procentowego podatku od odsetek i innych przychodów z oszczędzania. Ustawa o PIT opisuje go w art. 30a ust. 1 pkt 3 i od razu robi w nim wyjątek: podatek dotyczy odsetek od środków na rachunku podatnika „z zastrzeżeniem art. 14 ust. 2 pkt 5”. To zastrzeżenie wyłącza z Belki pieniądze firmowe.
Sam art. 14 ust. 2 pkt 5 ustawy o PIT mówi, że przychodem z działalności gospodarczej są „odsetki od środków pieniężnych na rachunkach rozliczeniowych, o których mowa w przepisach prawa bankowego, lub rachunkach w spółdzielczych kasach oszczędnościowo-kredytowych, prowadzonych w związku z wykonywaną działalnością gospodarczą, w tym także odsetki od lokat terminowych oraz innych form oszczędzania, przechowywania lub inwestowania, tworzonych na tych rachunkach”. W tym brzmieniu przepis obowiązuje od 1 stycznia 2015 r.
Skoro takie odsetki nie są kapitałami pieniężnymi, bank nie jest od nich płatnikiem i nie pobiera 19%. Potwierdził to organ podatkowy w interpretacji wydanej na wniosek banku (IPPB1/415-1316/14-2/MT): odsetki od lokat tworzonych na rachunkach rozliczeniowych klientów prowadzących działalność „należy zaliczyć do przychodów z działalności gospodarczej”.
W praktyce oznacza to trzy rzeczy:
- odsetki od rachunku firmowego (rozliczeniowego) to przychód z firmy,
- odsetki od lokaty tworzonej na tym rachunku też są przychodem z firmy,
- odsetki od lokaty na osobnym rachunku lokaty terminowej i od rachunku oszczędnościowego to zwykłe kapitały pieniężne z Belką, nawet jeśli leżą tam pieniądze z firmy. Tak rozstrzygnął organ w interpretacji z 2015 r. (IBPB-1-1/4511-264/15/EN).
Ustawa nie pyta więc, skąd pochodzą pieniądze ani na co je odkładasz. Pyta, na jakim rachunku leżą. Pan Areczek programista może trzymać na lokacie pieniądze zarobione wyłącznie na B2B, ale jeśli założył ją z prywatnego konta, odsetki są prywatne. I odwrotnie: oszczędności z prywatnej premii wrzucone na lokatę założoną na rachunku firmowym dadzą odsetki firmowe.
Rachunek rozliczeniowy, pomocniczy, oszczędnościowy. Gdzie leżą Twoje pieniądze
Tu zaczyna się część, przy której większość przedsiębiorców patrzy na mnie, jakbym mówiła po łacinie. Prawo bankowe w art. 49 ust. 1 dzieli rachunki na kilka rodzajów, a dla podatku liczą się dwie grupy:
- rachunki rozliczeniowe, w tym bieżące i pomocnicze — to Twoje konto firmowe i jego „subkonta” do płatności,
- rachunki lokat terminowych i rachunki oszczędnościowe — osobne produkty, które mogą, ale nie muszą być powiązane z firmą.
Art. 14 ust. 2 pkt 5 ustawy o PIT obejmuje rachunki rozliczeniowe oraz lokaty i inne formy oszczędzania „tworzone na tych rachunkach”. Kłopot w tym, że nazwa w aplikacji banku nic nie znaczy. Przedsiębiorca jest osobą fizyczną, więc bank może mu prowadzić zarówno rachunek pomocniczy, jak i zwykły rachunek oszczędnościowy. „Firmowe konto oszczędnościowe” w jednym banku jest więc rachunkiem pomocniczym, a w innym osobnym rachunkiem oszczędnościowym. O tym, czy odsetki są firmowe, rozstrzyga umowa i regulamin produktu, a nie kolor zakładki w bankowości internetowej.
Jak to sprawdzić w kwadrans:
- Otwórz umowę lub regulamin produktu i znajdź, jak bank nazywa rachunek: rozliczeniowy (bieżący, pomocniczy), lokaty terminowej czy oszczędnościowy.
- Sprawdź, czy lokata jest tworzona na rachunku firmowym, czy bank otwiera dla niej osobny rachunek lokaty terminowej. W tym drugim przypadku odsetki są kapitałami pieniężnymi.
- Zajrzyj do historii rachunku: czy przy dopisaniu odsetek bank pobrał podatek. Jeśli tak, sam uznał je za kapitały pieniężne.
- Gdy dokumenty milczą, zapytaj bank na piśmie, jak kwalifikuje dany produkt.
Jeśli bank pobrał 19%, a z umowy wynika, że lokata była tworzona na rachunku rozliczeniowym, nie dopisuj tych odsetek do firmy na własną rękę. Najpierw wyjaśnij z bankiem i księgowym, kto popełnił błąd. Inaczej zapłacisz podatek od tych samych odsetek dwa razy, a skarbówka nie zwróci Ci go z sentymentu.
Kiedy odsetki stają się przychodem i gdzie je wpisać
Firmowe odsetki nie stają się przychodem w dniu, w którym bank je „nalicza” w tabelce. Art. 14 ust. 1i ustawy o PIT mówi, że gdy do przychodu z działalności nie stosuje się przepisów o sprzedaży i usługach rozliczanych okresowo, „za datę powstania przychodu uznaje się dzień otrzymania zapłaty”. Przy odsetkach oznacza to w praktyce dzień, w którym bank dopisze je do Twojego rachunku.
Pani Krysia kosmetyczka ma lokatę na rachunku firmowym z kapitalizacją co trzy miesiące. Przychód powstaje więc cztery razy w roku, w dniach dopisania odsetek, i trzeba go uwzględnić w zaliczce albo ryczałcie za miesiąc (lub kwartał), w którym bank je dopisał. W księdze przychodów i rozchodów takie odsetki trafiają do pozostałych przychodów (kolumna 10), a w ewidencji ryczałtu do kolumny ze stawką 3%.
Firmowe odsetki rozliczasz w zaliczkach i w zeznaniu rocznym razem z resztą przychodów z firmy. Bank nie wystawi Ci żadnego formularza z podsumowaniem, więc jeśli nikt nie przegląda wyciągów, te kwoty po prostu znikają z rozliczenia. Twój paragon może umrzeć śmiercią naturalną na dnie torby, ale wyciąg bankowy nie ma takiego alibi.
Ile zapłacisz od 2 000 zł odsetek. Ryczałt, liniówka i skala obok siebie
Teraz najciekawsze, bo efekt zależy od formy opodatkowania. Przyjmijmy, że w ciągu roku bank dopisał 2 000 zł odsetek. To przykład do porównania, nie prognoza oprocentowania.
| Gdzie leżą pieniądze i jak się rozliczasz | Podatek | Składka zdrowotna | Razem |
|---|---|---|---|
| Lokata prywatna, podatek Belki 19% | 380 zł | 0 zł | 380 zł |
| Rachunek firmowy, ryczałt 3% | 60 zł | bez zmian, chyba że przekroczysz próg | 60 zł |
| Rachunek firmowy, podatek liniowy 19% | 380 zł | do 98 zł (4,9%) | do 478 zł |
| Rachunek firmowy, skala, próg 12% | 240 zł | do 180 zł (9%) | do 420 zł |
| Rachunek firmowy, skala, próg 32% | 640 zł | do 180 zł (9%) | do 820 zł |
Skąd te liczby:
- Ryczałt 3%. Ustawa o ryczałcie w art. 12 ust. 1 pkt 7 lit. e przypisuje stawkę 3% przychodom z działalności, o których mowa w art. 14 ust. 2 pkt 2, 5–10 i 19–21 ustawy o PIT. Odsetki z rachunku firmowego to właśnie pkt 5. Nieważne, czy na co dzień płacisz 8,5%, 12% czy 15%. O stawce decyduje rodzaj przychodu, o czym pisałam już przy stawkach ryczałtu w IT.
- Liniówka i skala. Odsetki zwiększają dochód z firmy, więc płacisz od nich podatek według swojej stawki: 19% na liniówce albo 12% i 32% na skali podatkowej. Ten sam dochód jest podstawą składki zdrowotnej, dlatego w tabeli piszę „do”: jeśli płacisz minimalną składkę, kilka tysięcy złotych odsetek może jej wcale nie ruszyć. Odliczenie składki zdrowotnej na liniówce pomijam, żeby nie zaciemniać przykładu.
Wniosek jest mniej oczywisty, niż się wydaje. Na ryczałcie odsetki z rachunku firmowego kosztują Cię kilka razy mniej niż Belka. Na liniówce i skali mogą kosztować więcej. Twoje łzy nadal nie są kosztem uzyskania przychodu, ale tabelka przynajmniej pokazuje, gdzie je wylewać.
Pułapka na ryczałcie: próg składki zdrowotnej
Na ryczałcie składka zdrowotna zależy od rocznego przychodu z działalności, pomniejszonego o zapłacone składki społeczne, a odsetki z rachunku firmowego są takim przychodem. Na 2026 rok zestawienie wskaźników podaje 498,35 zł miesięcznie przy przychodzie do 60 tys. zł i 830,58 zł przy przychodzie od 60 do 300 tys. zł.
Pani Krysia jest tuż pod progiem 60 tys. zł. Dwa tysiące złotych odsetek przesuwają ją wyżej. Podatek od tych odsetek to 60 zł, ale różnica w składce zdrowotnej to 332,23 zł miesięcznie. Od miesiąca, w którym przekroczy próg, zapłaci wyższą składkę, a różnicę za wcześniejsze miesiące dopłaci w rocznym rozliczeniu składki zdrowotnej. W skali 12 miesięcy to blisko 4 tys. zł. Jeśli Twój przychód zbliża się do progu, każdą złotówkę odsetek licz razem z przychodem ze sprzedaży. Szczegóły progów znajdziesz w tekście o składce zdrowotnej w 2026 roku, a składki policzysz w kalkulatorze ZUS.
Strata w firmie i inne skutki, o których mało kto wspomina
Podatek Belki pobiera się od całej kwoty odsetek i nie łączy się go z innymi dochodami. Art. 30a ust. 7 ustawy o PIT wprost zakazuje łączenia go z dochodami ze skali. Firmowe odsetki są natomiast częścią wyniku firmy, a to ma kilka skutków:
- pomniejszają je koszty firmy — jeśli w danym roku masz stratę, odsetki ją zmniejszają, zamiast generować osobny podatek,
- na skali liczą się do tej samej kwoty zmniejszającej podatek i tych samych progów co reszta dochodu z firmy,
- na liniówce i skali podnoszą dochód, od którego zależy składka zdrowotna.
Jest też efekt uboczny dla tych, którzy przez lata o odsetkach zapominali. Jeśli odsetki z rachunku firmowego nie trafiły do zeznania, przychód był zaniżony. Jak poprawić zeznanie, opisałam w tekście o korekcie deklaracji bez wniosku o nadpłatę. Przy odsetkach zwykle chodzi o dopłatę, nie o zwrot, ale mechanizm korekty jest ten sam. Przy kwotach rzędu kilkudziesięciu złotych rocznie sprawdź z księgowym, jak to uporządkować.
Co możesz zrobić jeszcze w tym roku
Do końca roku zostały dwa i pół miesiąca, a odsetki rozliczasz w roku, w którym bank je dopisał. To dobry moment, żeby sprawdzić, gdzie leżą firmowe oszczędności.
- Zrób listę produktów w banku firmowym: rachunek bieżący, rachunki pomocnicze, lokaty, konto oszczędnościowe. Przy każdym zapisz, czy bank pobiera podatek od odsetek.
- Zsumuj odsetki dopisane od stycznia i sprawdź, czy są w ewidencji. Jeśli nie, uzupełnij je w najbliższej zaliczce albo ryczałcie po rozmowie z księgowym.
- Na ryczałcie sprawdź, ile brakuje Ci do progu składki zdrowotnej. Jeśli niewiele, policz, czy odsetki z firmowej lokaty nie kosztują więcej przez składkę niż przez podatek.
- Na liniówce lub skali porównaj stawki. Jeśli płacisz 32% na skali, odsetki od pieniędzy, których firma nie potrzebuje, mogą być taniej opodatkowane na lokacie prywatnej. W JDG przelew z konta firmowego na prywatne nie jest wydatkiem i nie wymaga podatku, ale pieniądze na ZUS i podatki zostaw tam, gdzie łatwo je znaleźć w terminie płatności.
Nie traktuj tego jako rady inwestycyjnej. To decyzja o tym, gdzie trzymasz pieniądze, i ma skutki w podatku, w składce i w Twojej wygodzie. Policz wszystkie trzy, zanim cokolwiek przeniesiesz.
FAQ
Czy bank pobiera podatek Belki od odsetek z konta firmowego? Od odsetek z rachunku rozliczeniowego prowadzonego w związku z działalnością i od lokat tworzonych na tym rachunku nie, bo art. 30a ust. 1 pkt 3 ustawy o PIT wyłącza je z 19-procentowego podatku. Pobierze go natomiast od lokaty na osobnym rachunku lokaty terminowej i od rachunku oszczędnościowego. Jeśli bank pobrał podatek, sprawdź w umowie, jak kwalifikuje dany produkt, i wyjaśnij to z bankiem, zanim wpiszesz odsetki do firmy.
Jaką stawką ryczałtu opodatkować odsetki od rachunku firmowego? Stawką 3%. Wynika to z art. 12 ust. 1 pkt 7 lit. e ustawy o ryczałcie, który odsyła do art. 14 ust. 2 pkt 5 ustawy o PIT. Stawka nie zależy od tego, jaką stawką rozliczasz swoje usługi.
Kiedy wpisać odsetki do KPiR lub ewidencji przychodów? Pod datą, w której bank dopisze je do rachunku. Art. 14 ust. 1i ustawy o PIT dla takich przychodów wskazuje dzień otrzymania zapłaty.
Czy odsetki z lokaty założonej z prywatnego konta są przychodem firmy? Nie. Jeśli lokata nie jest tworzona na rachunku rozliczeniowym prowadzonym w związku z działalnością, odsetki to kapitały pieniężne z podatkiem Belki, który pobiera bank. Nie wpisujesz ich do firmowej ewidencji.
Czy odsetki z konta firmowego wpływają na składkę zdrowotną? Mogą. Na liniówce i skali zwiększają dochód z firmy, od którego liczy się składkę. Na ryczałcie zwiększają przychód, który decyduje o progu składki. Przy minimalnej składce i małych kwotach efekt bywa zerowy, przy przychodzie tuż pod progiem — bardzo odczuwalny.
Odsetki nie pytają o intencje, tylko o numer rachunku
Możesz odkładać pieniądze z najczystszymi intencjami, ale podatek i tak zależy od tego, na jakim rachunku leżą. Na ryczałcie firmowe odsetki są zaskakująco tanie, na skali potrafią zaboleć, a wszędzie łatwo o nich zapomnieć, bo bank nic za Ciebie nie odprowadza.
W mojaKsięgowej.ai firmowe odsetki dopisujesz jako pozostały przychód: datę dopisania, kwotę i nazwę banku, a na ryczałcie także stawkę 3%. Przychód od razu trafia do KPiR albo ewidencji, więc wejdzie do najbliższego rozliczenia. Wyciągu za Ciebie nie przejrzę, bo nie łączę się z bankiem, więc dopisuj odsetki po każdej kapitalizacji. Zobacz, jak działa automatyczna księgowość z Klarą.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!