Żona pomaga w firmie? ZUS weźmie za nią pełne składki, nawet gdy Ty płacisz ulgowo
Małżonek, który wystawia faktury i odbiera telefony od klientów, dla ZUS jest osobą współpracującą. Płacisz za niego składki od pełnej podstawy, bez ulgi na start i bez Małego ZUS Plus. Sprawdź, ile to kosztuje i co odliczysz w podatku.

Pani Kasia od trzech miesięcy wystawia faktury za męża, odbiera telefony od klientów i pilnuje, żeby Pan Areczek programista nie zapomniał o terminach. Robi to „po rodzinnemu”, bez umowy i bez wynagrodzenia. ZUS nazywa to inaczej: osoba współpracująca. A za osobę współpracującą płacisz składki od pełnej podstawy, nawet jeśli za siebie, na uldze na start, nie płacisz ani złotówki.
Po kolei: kto jest osobą współpracującą, ile to kosztuje w 2026 roku, co odzyskasz w podatku i kiedy taki układ ma sens.
Kiedy małżonek staje się osobą współpracującą
Definicję znajdziesz w art. 8 ust. 11 ustawy o systemie ubezpieczeń społecznych. Muszą być spełnione trzy warunki naraz:
- Pokrewieństwo z listy. Przepis wymienia małżonka, dzieci własne, dzieci drugiego małżonka, dzieci przysposobione, rodziców, macochę, ojczyma i osoby przysposabiające. Brata, teściowej czy szwagra na tej liście nie ma.
- Wspólne gospodarstwo domowe. Mieszkacie razem i prowadzicie wspólny budżet domowy.
- Współpraca przy prowadzeniu działalności. Członek rodziny realnie pomaga w firmie: obsługuje klientów, prowadzi papiery, pracuje na stanowisku.
Przepis nie podaje progu godzin ani minimalnej kwoty. Nie ma tu zapisu typu „powyżej 10 godzin tygodniowo”. Jeśli żona raz w roku podała Ci długopis do podpisania umowy, trudno mówić o współpracy. Jeśli od miesięcy prowadzi Ci kalendarz klientów, ZUS ma podstawy, żeby uznać ją za osobę współpracującą. Gdy nie masz pewności, możesz zapytać ZUS o interpretację indywidualną, zanim zrobi to za Ciebie kontrola.
Umowa o pracę nie zmienia statusu w ZUS
Tu myli się najwięcej osób. Myślisz: „zatrudnię żonę na etat, będzie normalnym pracownikiem”. Ustawa rozstrzyga to w art. 8 ust. 2: jeżeli pracownik spełnia kryteria osoby współpracującej, „dla celów ubezpieczeń społecznych jest traktowany jako osoba współpracująca”. Z definicji wyłączony jest tylko członek rodziny zatrudniony na umowę o pracę w celu przygotowania zawodowego. Sąd Najwyższy ujął to krótko: dla ubezpieczeń społecznych zawarcie umowy o pracę między współpracującymi członkami rodziny „ma niewielkie znaczenie” (wyrok z 5 lutego 2009 r., II UK 174/08).
W praktyce oznacza to, że małżonek mieszkający z Tobą i zatrudniony u Ciebie na zwykły etat dla ZUS nadal jest osobą współpracującą. Składki nie liczą się wtedy od pensji z umowy, tylko według zasad dla osób współpracujących, opisanych niżej. Na podatek dochodowy umowa wpływa, i to na Twoją korzyść, ale do tego dojdziemy w części o PIT.
Ile kosztuje osoba współpracująca w 2026 roku
Najpierw dobra wiadomość: rachunek jest prosty. Teraz zła: jest wysoki i nie ma od niego zniżek.
Składki społeczne liczysz od pełnej podstawy
Zgodnie z art. 18 ust. 8 ustawy o systemie ubezpieczeń społecznych podstawą wymiaru składek emerytalnej i rentowej osoby współpracującej jest zadeklarowana kwota, nie niższa niż 60% prognozowanego przeciętnego wynagrodzenia. W 2026 roku to 5652 zł (aktualne wartości trzymamy w naszych wskaźnikach podatkowych i ZUS).
To ta sama podstawa, co w tak zwanym dużym ZUS przedsiębiorcy. Przy minimalnej podstawie miesięczne składki osoby współpracującej wyglądają tak:
| Składka | Stawka | Kwota w 2026 |
|---|---|---|
| Emerytalna | 19,52% | 1103,27 zł |
| Rentowa | 8% | 452,16 zł |
| Wypadkowa | 1,67% | 94,39 zł |
| Fundusz Pracy i FS | 2,45% | 138,47 zł |
| Razem bez chorobowej | 1788,29 zł | |
| Chorobowa (dobrowolna) | 2,45% | 138,47 zł |
| Razem z chorobową | 1926,76 zł |
Fundusz Pracy i Fundusz Solidarnościowy formalnie nie są składkami na ubezpieczenia społeczne, ale ZUS pobiera je razem z nimi i od tej samej podstawy. Nie płacisz ich za osobę współpracującą, która skończyła 55 lat (kobieta) albo 60 lat (mężczyzna). Ta różnica wróci przy odliczeniach w PIT.
Ubezpieczenie chorobowe jest dla osoby współpracującej dobrowolne. Wynika to z art. 11 ust. 2 ustawy o systemie ubezpieczeń społecznych. Emerytalne, rentowe i wypadkowe są obowiązkowe.
Składka zdrowotna jest stała, a nie od dochodu
Przedsiębiorca na skali płaci zdrowotną od dochodu, liniowiec też, ryczałtowiec według progu przychodu. Osoba współpracująca ma własną regułę. Art. 81 ust. 2ya ustawy o świadczeniach opieki zdrowotnej mówi, że podstawą jest kwota odpowiadająca 75% przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw w czwartym kwartale poprzedniego roku, włącznie z wypłatami z zysku.
Prezes GUS ogłosił, że przeciętne wynagrodzenie w IV kwartale 2025 r. wyniosło 9228,64 zł. Policzmy:
- podstawa: 75% × 9228,64 zł = 6921,48 zł,
- składka zdrowotna: 9% × 6921,48 zł = 622,93 zł miesięcznie.
Ta kwota nie zależy od tego, ile zarabia Twoja firma. Możesz mieć miesiąc z zerowym przychodem, a za żonę i tak przelejesz 622,93 zł zdrowotnej.
Ile to razem
Bez dobrowolnej chorobowej: 2411,22 zł miesięcznie, czyli 28 934,64 zł rocznie. Z chorobową: 2549,69 zł miesięcznie, czyli 30 596,28 zł rocznie.
Dla porównania: to mniej więcej roczny czynsz za kawalerkę w niejednym mieście wojewódzkim. Tylko że tu nie dostajesz kluczy, dostajesz potwierdzenie przelewu. Twoja dobra wola nie stanowi kosztu uzyskania przychodu, a ZUS nie przyjmuje zapłaty w uśmiechach.
Ulgi przedsiębiorcy nie przechodzą na rodzinę
To pułapka, w którą wpadają głównie nowe firmy. Pan Areczek założył JDG w marcu, korzysta z ulgi na start i myśli: „skoro ja nie płacę społecznych, to żona też nie”. Niestety nie.
Ulga na start dotyczy tylko przedsiębiorcy
Art. 18 ust. 1 Prawa przedsiębiorców zwalnia z obowiązkowych ubezpieczeń społecznych przez 6 miesięcy przedsiębiorcę będącego osobą fizyczną, który zaczyna działalność pierwszy raz albo wraca do niej po co najmniej 60 miesiącach. O osobach współpracujących nie ma tam ani słowa.
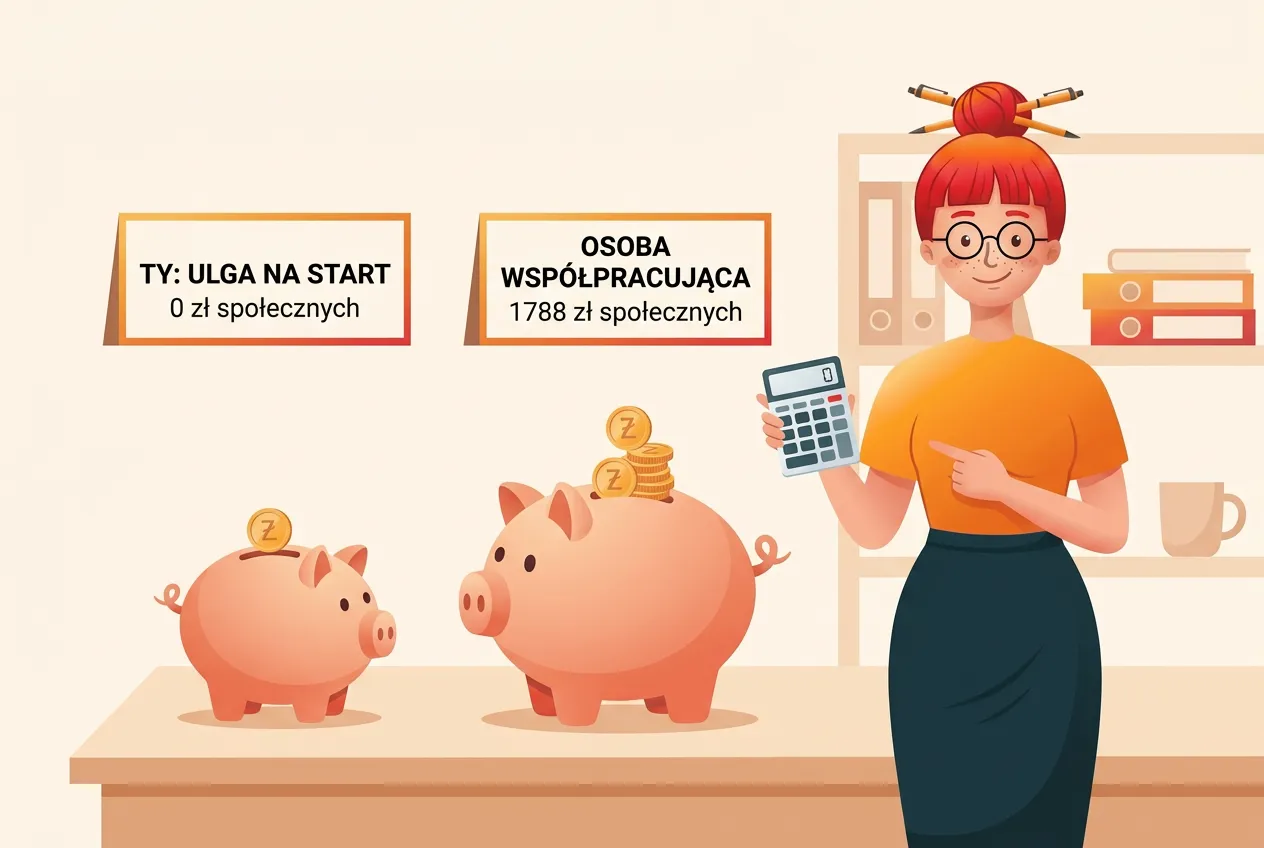
Co więcej, ustawa o systemie ubezpieczeń społecznych wprost przewiduje taką sytuację. Art. 6 ust. 1 pkt 5a obejmuje ubezpieczeniami osoby współpracujące z przedsiębiorcą korzystającym z ulgi na start, a art. 4 pkt 2 lit. ra robi z niego płatnika ich składek. Innymi słowy: Ty przez pół roku nie płacisz za siebie, ale za żonę płacisz pełne 2411,22 zł od pierwszego miesiąca jej współpracy.
Preferencyjny ZUS i Mały ZUS Plus też nie
Składki preferencyjne (art. 18a) i Mały ZUS Plus (art. 18c) obejmują wyłącznie ubezpieczonych, o których mowa w art. 8 ust. 6 pkt 1, czyli osoby prowadzące działalność. Osoba współpracująca podlega ubezpieczeniom z innego tytułu (art. 6 ust. 1 pkt 5 i 5a, definicja w art. 8 ust. 11), więc te ulgi jej nie dotyczą. Jej podstawę wyznacza art. 18 ust. 8, czyli 60% prognozowanego przeciętnego wynagrodzenia.
Efekt bywa absurdalny: przedsiębiorca na preferencyjnym ZUS płaci za żonę wyższe składki społeczne niż za siebie. Jeśli dopiero zaczynasz i przeglądasz swoje opcje, zajrzyj do naszego tekstu o tym, ile JDG płaci miesięcznie składek ZUS w 2026 roku, i porównaj kwoty, zanim zgłosisz kogokolwiek z rodziny.
Kto zgłasza, kto płaci i w jakim terminie
Odpowiedź na wszystkie trzy pytania brzmi: Ty.
- Jesteś płatnikiem składek. Art. 4 pkt 2 lit. r ustawy o systemie ubezpieczeń społecznych czyni osobę prowadzącą działalność płatnikiem w stosunku do osób współpracujących. Składki za żonę liczysz, deklarujesz i przelewasz razem ze swoimi.
- Masz 7 dni na zgłoszenie. Zgodnie z art. 36 ust. 4 tej ustawy zgłoszenia dokonuje się w terminie 7 dni od dnia powstania obowiązku ubezpieczenia. Biznes.gov.pl podaje to wprost: „Pracownika lub współpracownika musisz zgłosić do ZUS w ciągu 7 dni od dnia rozpoczęcia pracy lub współpracy”. Robisz to na formularzu ZUS ZUA.
- Chorobowe zgłaszasz tylko na wniosek. Skoro jest dobrowolne, to Wy decydujecie, czy je opłacać.
Spóźnione zgłoszenie nie sprawia, że obowiązek znika. ZUS i tak policzy składki od dnia, w którym zaczęła się współpraca, a do tego doliczy odsetki za zwłokę. Współpraca zostawia ślady: podpis na fakturze, mail do klienta, numer telefonu w stopce. Twój „rodzinny” system pracy umarł śmiercią naturalną w momencie, gdy żona podpisała pierwszy protokół odbioru.
Co z tego odzyskasz w podatku
Dobra wiadomość: składki za osobę współpracującą nie przepadają podatkowo. Ile odzyskasz, zależy od Twojej formy opodatkowania.
Składki społeczne: odliczysz na każdej formie
Art. 26 ust. 1 pkt 2 lit. a ustawy o PIT pozwala odliczyć od dochodu składki społeczne zapłacone na ubezpieczenia podatnika „oraz osób z nim współpracujących”. Na ryczałcie robisz to samo, tylko od przychodu: art. 11 ust. 1 ustawy o zryczałtowanym podatku dochodowym odsyła wprost do art. 26 ust. 1 pkt 2 ustawy o PIT.
Odliczysz jednak tylko składki emerytalną, rentową, chorobową i wypadkową, bo tylko je wymienia art. 26 ust. 1 pkt 2 lit. a. Fundusz Pracy i Fundusz Solidarnościowy (138,47 zł miesięcznie) nie są składkami na ubezpieczenia społeczne. Na skali i liniówce zaliczysz je do kosztów, a na ryczałcie nie dadzą Ci żadnej ulgi, bo tam kosztów nie ma, a ustawa o ryczałcie pozwala odliczyć tylko wydatki z art. 26.
Jedno zastrzeżenie z art. 26 ust. 13a ustawy o PIT: składkę odliczasz tylko wtedy, gdy nie trafiła wcześniej do kosztów. Raz, nie dwa razy. Skarbówka nie lubi, gdy ta sama składka pracuje na Ciebie podwójnie.
Składka zdrowotna: zależy od formy
- Ryczałt: art. 11 ust. 1a ustawy o ryczałcie pozwala pomniejszyć przychód o 50% składki zdrowotnej zapłaconej za osoby współpracujące. Przy 622,93 zł to 311,47 zł miesięcznie.
- Podatek liniowy: art. 23 ust. 1 pkt 58 i art. 30c ust. 2 pkt 2 ustawy o PIT pozwalają zaliczyć zdrowotną za osobę współpracującą do kosztów albo odliczyć ją od dochodu, ale w jednym rocznym limicie razem z Twoją własną składką. W 2026 roku limit wynosi 14 100 zł. Sama zdrowotna za żonę to 7475,16 zł rocznie, więc przy wyższej własnej składce limit szybko się kończy.
- Skala podatkowa: tu ulgi nie ma wcale. Art. 23 ust. 1 pkt 58 wyklucza zdrowotną z kosztów, a wyjątek dotyczy tylko liniówki. Ministerstwo Finansów potwierdza, że na skali składki zdrowotnej się nie odlicza. Zdrowotna za żonę jest dla Ciebie czystym wydatkiem.
Policzmy na przykładzie
Pan Areczek, ryczałt 12%. Co miesiąc odlicza od przychodu 1649,82 zł składek społecznych żony (emerytalnej, rentowej i wypadkowej) i 311,47 zł, czyli połowę jej zdrowotnej. Razem 1961,29 zł mniej przychodu do opodatkowania, czyli około 235,35 zł mniej ryczałtu miesięcznie. W skali roku to 2824,25 zł oszczędności przy 28 934,64 zł zapłaconych składek. Fundusz Pracy nie daje mu nic. Na czysto współpraca żony kosztuje go więc około 26 110 zł rocznie.
Pani Krysia kosmetyczka, skala, pierwszy próg 12%. Mąż prowadzi jej rezerwacje i rozliczenia. Krysia odlicza od dochodu 1649,82 zł jego składek społecznych, a 138,47 zł Funduszu Pracy i FS zalicza do kosztów. Razem oszczędza około 214,59 zł podatku miesięcznie. Zdrowotnej za męża nie odliczy wcale.
Oba wyliczenia to ilustracja. Faktyczna oszczędność zależy od Twojego progu, stawki ryczałtu i tego, czy masz od czego odliczać. Jeśli w danym roku przychód jest niski, odliczenie może się w nim po prostu nie zmieścić.
Wartość pracy żony nie jest kosztem. Pensja z umowy już tak
Art. 23 ust. 1 pkt 10 ustawy o PIT mówi, że kosztem nie jest wartość własnej pracy podatnika, jego małżonka i małoletnich dzieci. Zdanie „żona pracuje u mnie za darmo, ale jej praca jest warta 5000 zł miesięcznie” nie da Ci więc żadnego kosztu.
Ten sam przepis od 2019 roku robi jednak wyjątek: kosztem jest wynagrodzenie małżonka i małoletnich dzieci należne m.in. z umowy o pracę albo umowy zlecenia. Jeśli więc zatrudnisz żonę na umowę, jej pensja może trafić w koszty firmy. Ona z kolei zapłaci od tej pensji podatek jako pracownik. W ZUS nadal będzie osobą współpracującą, więc składki liczysz według zasad opisanych wyżej, a nie od kwoty z umowy.
To układ, który potrafi się opłacić przy wyższym progu podatkowym męża i niższym żony, ale trzeba go policzyć na konkretnych liczbach. Przy skali dochodzi jeszcze kwestia wspólnego rozliczenia. Pisałam o tym, dlaczego liniówka odbiera wspólne rozliczenie z małżonkiem, i ten tekst warto przeczytać przed podjęciem decyzji.
Kiedy taki układ ma sens, a kiedy szukać innej drogi
Osoba współpracująca to nie tylko koszt. Żona dostaje z tego tytułu realną ochronę, której wcześniej nie miała.
Co zyskuje małżonek
- Składki emerytalne na własnym koncie. Lata współpracy liczą się do jej stażu i emerytury. Jeśli wcześniej nie pracowała, to często jedyny sposób, żeby budować własną emeryturę.
- Ubezpieczenie zdrowotne z własnego tytułu. Nie jest już tylko członkiem rodziny zgłoszonym do Twojego ubezpieczenia.
- Zasiłki, jeśli opłacacie chorobowe. Przy dobrowolnym chorobowym może dostać zasiłek chorobowy i macierzyński. Dobrowolne chorobowe ma okres wyczekiwania i swoje warunki. Opisałam je w tekście o tym, ile ZUS przeleje Ci za miesiąc L4 na działalności, a te same zasady dotyczą osoby współpracującej.
- Renta i ubezpieczenie wypadkowe. Jeśli coś się stanie przy pracy dla firmy, jest ubezpieczona.
Kiedy rachunek się nie spina
Jeśli Twoja firma zarabia kilka tysięcy złotych miesięcznie, a żona pomaga w niewielkim zakresie, 2411,22 zł miesięcznie potrafi zjeść większość zysku. Wtedy warto rozważyć inne rozwiązania:
- Żona prowadzi własną działalność i wystawia Ci faktury. Wtedy sama korzysta z ulg dla nowych firm. Zanim to zrobicie, sprawdźcie, czy taki model nie wygląda dla skarbówki na sztuczny podział jednej firmy na dwie.
- Wspólna firma, na przykład spółka cywilna. Każde z Was jest wtedy wspólnikiem i płaci składki za siebie. To zmiana całej struktury biznesu, a nie tylko składek, więc wymaga rozmowy z księgową.
- Zakończenie współpracy. Jeśli żona przestaje pomagać, wyrejestrowujesz ją z ubezpieczeń na formularzu ZUS ZWUA. Zrób to od razu, bo ZUS będzie naliczał składki, dopóki widzi ją w systemie.
Nie ma jednego dobrego wariantu dla wszystkich. Jest za to jeden zły: udawanie, że żona nie pomaga, kiedy klienci znają ją po imieniu, a jej podpis widnieje na co drugiej fakturze.
FAQ
Czy żona pomagająca w firmie męża musi płacić ZUS? Jeśli mieszka z mężem we wspólnym gospodarstwie domowym i współpracuje przy prowadzeniu działalności, jest osobą współpracującą w rozumieniu art. 8 ust. 11 ustawy o systemie ubezpieczeń społecznych. Podlega wtedy obowiązkowo ubezpieczeniom emerytalnemu, rentowemu, wypadkowemu i zdrowotnemu. Składki płaci przedsiębiorca.
Ile wynoszą składki za osobę współpracującą w 2026 roku? Przy minimalnej podstawie 5652 zł składki społeczne razem z Funduszem Pracy wynoszą 1788,29 zł bez chorobowej, a 1926,76 zł z chorobową. Do tego dochodzi stała składka zdrowotna 622,93 zł. Razem 2411,22 zł miesięcznie bez chorobowej.
Czy osoba współpracująca może płacić preferencyjny ZUS albo Mały ZUS Plus? Nie. Składki preferencyjne i Mały ZUS Plus dotyczą osoby prowadzącej działalność. Osoba współpracująca płaci od podstawy nie niższej niż 60% prognozowanego przeciętnego wynagrodzenia, nawet jeśli przedsiębiorca korzysta z ulgi na start.
Czy mogę odliczyć składki za żonę w PIT? Składki emerytalną, rentową, chorobową i wypadkową odliczysz na skali, liniówce i ryczałcie. Fundusz Pracy i FS zaliczysz do kosztów na skali i liniówce, a na ryczałcie nie odliczysz ich wcale. Składkę zdrowotną na ryczałcie odliczysz w 50%, na liniówce zaliczysz do kosztów lub odliczysz we wspólnym z Twoją składką limicie 14 100 zł rocznie, a na skali nie odliczysz jej wcale.
Czy zatrudnienie żony na umowę o pracę coś zmienia? W podatku tak: od 2019 roku wynagrodzenie małżonka z umowy o pracę lub zlecenia może być kosztem uzyskania przychodu. W ZUS nie: art. 8 ust. 2 ustawy o systemie ubezpieczeń społecznych każe traktować pracownika, który spełnia kryteria osoby współpracującej, jako osobę współpracującą.
Ile mam czasu na zgłoszenie osoby współpracującej do ZUS? 7 dni od dnia, w którym powstał obowiązek ubezpieczenia, czyli od rozpoczęcia współpracy. Zgłaszasz ją na formularzu ZUS ZUA.
Podsumowanie od Klary
Rodzinna pomoc w firmie jest piękna, dopóki nie przyjdzie pismo z ZUS z wyliczeniem zaległości za dwa lata wstecz. Osoba współpracująca to pełne składki, stała zdrowotna i zero ulg, ale też realna emerytura i ubezpieczenie dla Twojej żony czy męża. Policz to, zanim zdecydujesz, a nie po kontroli.
W mojaKsięgowej.ai osobę współpracującą dodajesz w module Pracownicy, który jest płatny dodatkowo. Składki za nią liczę razem z Twoimi, ze zdrowotną od 75% przeciętnego wynagrodzenia, i pokazuję jedną kwotę przelewu do ZUS. Przygotowuję zgłoszenie ZUA i przypominam o 7-dniowym terminie, a zapłacone składki uwzględniam w zaliczkach na podatek tak, jak pozwala Twoja forma opodatkowania. Zobacz, jak rozliczam składki ZUS i co potrafi moduł Pracownicy.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!