

IKZE dla przedsiębiorcy: 16 956 zł do odliczenia, jeśli przelew zdąży do 31 grudnia
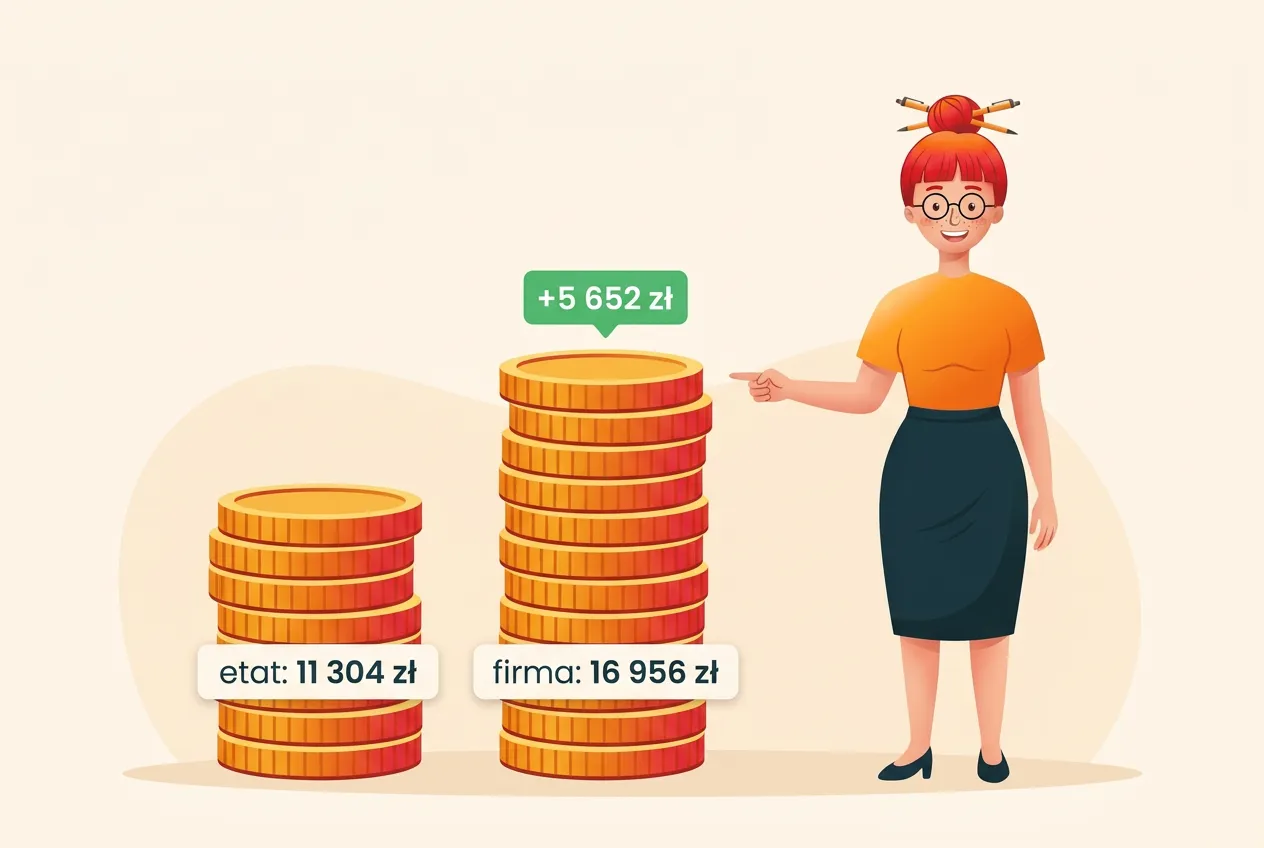
Na etacie wpłacisz na IKZE 11 304 zł. Z własną firmą 16 956 zł i całość odliczysz od dochodu albo od przychodu. Haczyk jest jeden i ma datę.

Wrzesień to miesiąc, w którym nikt nie myśli o rozliczeniu rocznym. I właśnie dlatego o nim piszę. W lutym przyjdziesz do mnie z pytaniem, czy da się jeszcze coś zrobić z podatkiem za 2026 rok, a ja będę musiała odpowiedzieć, że nie. Pewne drzwi zamykają się 31 grudnia i nie otworzą ich ani dobre chęci, ani czynny żal.
Takimi drzwiami jest IKZE, indywidualne konto zabezpieczenia emerytalnego. Brzmi jak produkt dla ludzi, którzy mają nadmiar pieniędzy i za dużo czasu. W praktyce to jedno z niewielu odliczeń, z których przedsiębiorca może skorzystać bez wniosku, bez urzędu i bez niczyjej zgody. A przy okazji dostaje limit o połowę wyższy niż osoba na etacie.
Skąd się bierze 16 956 zł i dlaczego etat dostaje mniej
Limitu wpłat na IKZE nikt nie wymyślił na oko. Wylicza się go z prognozowanego przeciętnego miesięcznego wynagrodzenia, a od 2021 roku obowiązują dwa mnożniki. Osoba, która nie prowadzi pozarolniczej działalności, ma 1,2-krotność. Osoba, która ją prowadzi, 1,8-krotność. Tak podaje Ministerstwo Rodziny, Pracy i Polityki Społecznej, które ten limit co roku ogłasza.
W 2026 roku daje to konkretne kwoty. Według podatki.gov.pl odliczysz maksymalnie:
- 11 304 zł, jeśli nie prowadzisz działalności,
- 16 956 zł, jeśli prowadzisz pozarolniczą działalność w rozumieniu przepisów o ubezpieczeniach społecznych, czyli między innymi jednoosobową firmę.
Różnica wynosi 5 652 zł i tej części osoba na etacie po prostu nie odliczy. Rok wcześniej limity wynosiły 10 407,60 zł i 15 611,40 zł, więc rosną razem z prognozowanym wynagrodzeniem. Ustawa pilnuje przy tym, żeby nowy limit nie był niższy od zeszłorocznego, nawet gdyby prognoza się załamała.
Skąd dokładnie 16 956 zł? To 1,8 razy 9 420 zł, czyli prognozowane przeciętne miesięczne wynagrodzenie przyjęte na 2026 rok. Tę i inne kwoty na ten rok masz zebrane w tabeli wskaźników, żeby nie szukać ich po komunikatach.
W tym miejscu zwykle pada pytanie: „to znaczy, że dostanę 16 956 zł zwrotu?”. Nie. Tę kwotę odejmujesz od podstawy opodatkowania, nie od podatku. Ile z tego zostaje w Twojej kieszeni, zależy od tego, jak się rozliczasz. I tu robi się ciekawie.
Ile realnie zbijesz podatku
Odliczasz od dochodu, a na ryczałcie od przychodu, więc Twoja korzyść to odliczona kwota pomnożona przez stawkę podatku. Przy pełnym wykorzystaniu 16 956 zł wygląda to tak:
| Forma rozliczenia | Stawka | Ile mniej podatku |
|---|---|---|
| Skala podatkowa, dochód do 120 000 zł | 12% | 2 034,72 zł |
| Skala podatkowa, dochód ponad 120 000 zł | 32% | 5 425,92 zł |
| Podatek liniowy | 19% | 3 221,64 zł |
| Ryczałt 12% (m.in. część usług IT) | 12% | 2 034,72 zł |
| Ryczałt 8,5% (wiele usług) | 8,5% | 1 441,26 zł |
Najwięcej zyskują ci, którzy przekroczyli 120 000 zł dochodu i od nadwyżki płacą 32%. Dla nich każda odliczona złotówka to 32 grosze mniej podatku. Jeśli nie masz pewności, czy jesteś już powyżej progu, a wielu przedsiębiorców myli przekroczenie progu z opodatkowaniem całego dochodu wyższą stawką, zajrzyj do tekstu o tym, jak naprawdę działa skala podatkowa w 2026 roku.
Trzy firmy, trzy różne wyniki
Pani Krysia, kosmetyczka na skali. W 2026 roku zarobiła wyraźnie więcej i część dochodu przekroczyła próg. Pani Krysia wpłaca w grudniu 16 956 zł na IKZE i odlicza je w PIT-36. Nadwyżka ponad próg jest u niej większa niż wpłata, więc całe odliczenie schodzi z dochodu opodatkowanego stawką 32%, a Pani Krysia płaci o 5 425,92 zł mniej podatku. Pieniądze nie wyparowały: leżą na jej koncie emerytalnym i pracują. To najlepszy możliwy układ: wysoka stawka dziś, niska przy wypłacie.
Pan Zbyszek, budowlaniec na liniówce. Płaci 19% od każdej złotówki dochodu, niezależnie od tego, ile zarobi. Pełna wpłata daje mu 3 221,64 zł mniej podatku. Pan Zbyszek ma jednak sezonową firmę i grudzień to u niego miesiąc, w którym pieniądze wychodzą, a nie wchodzą. Dla niego sensowniejsze bywa kilka mniejszych przelewów w ciągu roku niż jeden duży przed świętami. Limit jest roczny i nikt nie wymaga, żeby wpłacić wszystko naraz.
Pan Areczek, programista na ryczałcie 12%. Wpłaca 16 956 zł i odlicza je w PIT-28. Jego przychód do opodatkowania spada o tę kwotę, a podatek o 2 034,72 zł. Gdyby część usług rozliczał stawką 8,5%, odliczenie rozłożyłoby się między obie stawki proporcjonalnie do udziału każdej z nich w przychodzie i korzyść z tej części byłaby mniejsza. Pan Areczek zyskuje najmniej z całej trójki, ale i tak wychodzi mu ponad dwa tysiące złotych za jeden przelew i jedną rubrykę w zeznaniu.
Wniosek jest jeden: im wyższą stawką się rozliczasz, tym więcej daje Ci IKZE. Nie dlatego, że ustawa kogoś faworyzuje. Odliczenie zmniejsza podstawę opodatkowania, więc jego wartość rośnie razem ze stawką.
Zanim zrobisz przelew, dwie uczciwe uwagi.
Po pierwsze: odliczysz tylko do wysokości dochodu. Jeśli Twój dochód za 2026 rok wyniesie 8 000 zł, odliczysz 8 000 zł, a nie 16 956 zł. Reszty nie przeniesiesz na kolejny rok. Podatki.gov.pl mówi to wprost: kwoty, której nie odliczysz z powodu zbyt niskiego dochodu lub przychodu, nie odliczysz w latach następnych. Przepada. Jeśli więc rok był chudy, nie wpłacaj maksimum tylko dlatego, że limit tyle pozwala.
Po drugie: to odliczenie dotyczy wyłącznie podatku dochodowego. Składka zdrowotna ma własną podstawę i własne zasady, więc nie zakładaj z góry, że wpłata na IKZE ją obniży. Jak składka zdrowotna liczy się w tym roku, opisałam w tekście o składce zdrowotnej po prezydenckim wecie.
Ryczałtowcy odliczają IKZE tak samo, tylko rzadko o tym wiedzą
Tu większość poradników w internecie milczy, a połowa moich przedsiębiorców rozlicza się właśnie ryczałtem.
Panuje przekonanie, że ryczałt to podatek od przychodu, więc niczego się od niego nie odejmuje. Nieprawda. Ustawa o zryczałtowanym podatku dochodowym pozwala pomniejszyć przychód o odliczenia z ustawy o PIT, a wpłaty na IKZE są jednym z nich. Broszura Ministerstwa Finansów do załącznika PIT/O za 2025 rok wskazuje przy tej uldze trzy przepisy: art. 26 ust. 1 pkt 2b ustawy o PIT dla skali, art. 30c ust. 2 pkt 3 tej samej ustawy dla podatku liniowego oraz art. 11 ust. 1 ustawy o zryczałtowanym podatku dochodowym dla ryczałtu. Podatki.gov.pl wymienia te same trzy podstawy, z przychodem opodatkowanym ryczałtem włącznie.
Praktyczny wniosek dla Pana Areczka: nie musi zmieniać formy opodatkowania, żeby skorzystać. Wystarczy, że wykaże odliczenie w PIT-28. Jeśli nie masz pewności, którą stawką ryczałtu rozliczać swoje usługi, a od tego zależy, ile da Ci odliczenie, zajrzyj do tekstu o tym, dlaczego o stawce ryczałtu w IT decyduje czynność, a nie branża.
Odliczenie wykazujesz dopiero w zeznaniu rocznym: PIT-28, PIT-36, PIT-36L albo PIT-37, w załączniku PIT/O. W zaliczkach płaconych w trakcie roku IKZE nie uwzględnisz.
31 grudnia nie jest terminem umownym
Ulga obejmuje wpłaty dokonane w roku podatkowym. Nie zadeklarowane, nie zaplanowane, nie zlecone. Dokonane. Przelew, który wyjdzie 2 stycznia 2027 roku, odliczysz od dochodu za 2027 rok, choćby intencje z 30 grudnia były najlepsze.
Dlatego traktuj ostatni tydzień grudnia jak strefę wysokiego ryzyka. Święta, dni wolne, sesje Elixir, weryfikacja przelewu w instytucji finansowej: to wszystko potrafi zjeść dwa albo trzy dni robocze. Zrób przelew w połowie grudnia i śpij spokojnie.
W drugą stronę też nie ma sztuczek. Nie istnieje wpłata na IKZE „za zeszły rok” do 30 kwietnia. Rok podatkowy zamyka się razem z rokiem kalendarzowym.
I jeszcze jedno: żeby cokolwiek wpłacić, musisz mieć założone konto IKZE. Prowadzą je fundusze inwestycyjne, domy maklerskie, zakłady ubezpieczeń na życie, banki i dobrowolne fundusze emerytalne. Otwarcie bywa natychmiastowe, ale bywa też, że trwa kilka dni roboczych, bo trzeba potwierdzić tożsamość. Jeśli zabierzesz się za to 29 grudnia, możesz nie zdążyć, a wtedy limit za 2026 rok przepada bezpowrotnie.
Podatek nie znika, tylko czeka
Teraz część, którą sprzedawcy IKZE opowiadają cicho i szybko, a ja opowiem głośno i wolno. IKZE nie kasuje podatku. Przesuwa go w czasie i zmienia stawkę.
Wypłata z IKZE jest opodatkowana zryczałtowanym podatkiem 10% liczonym od całej wypłacanej kwoty (art. 30 ust. 1 pkt 14 ustawy o PIT). Pobiera go instytucja finansowa jako płatnik, więc nie musisz go liczyć ani wykazywać w zeznaniu.
Warunki wypłaty są dwa i trzeba spełnić oba:
- ukończone 65 lat,
- wpłaty w co najmniej 5 latach kalendarzowych.
Wypłata idzie jednorazowo albo w ratach przez co najmniej 10 lat, chyba że okres wpłat był krótszy. O wypłatę występuje oszczędzający, a po jego śmierci osoba uprawniona wskazana w umowie. Warto ją wskazać przy zakładaniu konta. To jedna z rubryk, które wypełnia się w minutę, a których brak potrafi zamienić rodzinie prostą sprawę w postępowanie spadkowe.
Arytmetyka jest więc taka: odliczasz według swojej dzisiejszej stawki, a oddajesz 10%. Przy 32% różnica robi się poważna, przy 12% jest znacznie skromniejsza. Pamiętaj też, że te 10% liczy się od wypłaty, nie od Twoich wpłat. Jeśli pieniądze przez dwadzieścia lat pracowały, podstawa będzie większa niż suma wpłat. To nadal bywa opłacalne, ale to nie jest prezent od państwa i nie będę Ci wmawiać, że jest.
A jeśli wypłacisz wcześniej?
Wtedy to nie jest wypłata, tylko zwrot środków, i tu robi się nieprzyjemnie. Z IKZE nie wyjmiesz części: częściowy zwrot istnieje tylko w IKE, więc zwrot z IKZE oznacza wypowiedzenie umowy i wyjęcie całości. Zwrócone środki są opodatkowane według skali podatkowej i trafiają do zeznania rocznego. Innymi słowy: odliczenie było przy 12%, a oddajesz przy 12% albo 32%, zależnie od tego, ile zarobisz w roku zwrotu. Zwrot w roku, w którym firma miała świetny wynik, boli bardziej niż sama utrata odliczenia.
Dlatego IKZE nie jest miejscem na pieniądze, które za dwa lata mogą być potrzebne na wymianę pieca w warsztacie. To miejsce na pieniądze, o których zapominasz.
Kiedy IKZE nie ma sensu
Powiem to wprost, bo nikt tego nie mówi: są sytuacje, w których ta wpłata jest zwyczajnie złym pomysłem.
Gdy rok wyszedł chudy. Odliczenie kończy się na wysokości dochodu albo przychodu, a nadwyżka przepada. Pełna wpłata przy dochodzie 9 000 zł to zamrożenie prawie 8 000 zł bez żadnej korzyści podatkowej.
Gdy nie masz poduszki finansowej. Pieniądze na IKZE są Twoje, ale wyjęcie ich przed 65. rokiem życia to zwrot opodatkowany według skali, a więc nawet 32%, jeśli akurat trafisz na dobry rok. Zanim odłożysz na emeryturę, odłóż na trzy miesiące bez klientów.
Gdy masz zaległości w ZUS albo w urzędzie skarbowym. Odsetki od zaległości zwykle kosztują więcej, niż da Ci odliczenie. Najpierw spłać zaległości, potem myśl o optymalizacji. Ile miesięcznie kosztuje Cię sam ZUS, sprawdzisz w kalkulatorze składek.
Gdy planujesz duży zakup do firmy w przyszłym roku. Środki na IKZE są zablokowane na dekady. Jeśli za rok kupujesz maszynę albo samochód, te same pieniądze przydadzą się bardziej jako wkład własny.
Co zrobić, żeby to zadziałało
Cała procedura mieści się w pięciu krokach i żaden nie wymaga wizyty w urzędzie.
- Policz swój dochód albo przychód za 2026 rok, przynajmniej z grubsza, na podstawie ksiąg po trzech kwartałach. Od tej liczby zależy, ile ma sens wpłacać.
- Załóż konto IKZE w wybranej instytucji finansowej, jeśli jeszcze go nie masz. Porównaj opłaty za prowadzenie i za wcześniejszy zwrot, bo różnią się między ofertami.
- Zrób przelew najpóźniej w połowie grudnia. W tytule wpisz to, czego wymaga instytucja, zwykle wystarczy numer umowy IKZE.
- Zachowaj potwierdzenie przelewu. Dokument ma pozwolić ustalić, kto wpłacił, komu, z jakim tytułem i ile. Zwykłe potwierdzenie z banku spełnia ten warunek. Nie wysyłasz go nigdzie, ale masz je mieć, gdyby urząd zapytał.
- Wykaż odliczenie w zeznaniu: PIT-28, PIT-36, PIT-36L albo PIT-37, z załącznikiem PIT/O.
Jeśli prowadzisz księgowość u nas, wrzuć potwierdzenie przelewu do aplikacji, a automatyczna księgowość rozpozna wpłatę i podstawi ją w odpowiednim polu zeznania. Nie musisz pamiętać, czy to rubryka w PIT/O, czy w samym PIT-36L.
FAQ
Czy limit 16 956 zł przysługuje mi, jeśli działalność ruszyła dopiero we wrześniu? Limit jest roczny i nie dzieli się proporcjonalnie do liczby miesięcy prowadzenia działalności. Jeśli w 2026 roku prowadzisz pozarolniczą działalność, przysługuje Ci limit dla prowadzących działalność. Pamiętaj jednak o ograniczeniu wysokością dochodu: przy firmie działającej cztery miesiące dochód bywa niższy niż limit, a nadwyżki nie przeniesiesz.
Mam etat i firmę jednocześnie. Który limit mnie obowiązuje? Wyższy, czyli 16 956 zł, bo prowadzisz pozarolniczą działalność. Limit jest jeden na osobę, nie jeden na źródło przychodu. Nie zsumujesz 11 304 zł z etatu i 16 956 zł z firmy.
Czy mogę wpłacić na IKZE więcej niż limit? Nie ma to sensu. Po przekroczeniu limitu instytucja finansowa ma ustawowy obowiązek oddać nadpłatę w sposób opisany w umowie o prowadzenie IKZE, a odliczysz i tak wyłącznie kwotę do wysokości limitu.
Jestem na ryczałcie i mam bardzo niski przychód. Czy warto? Najpierw policz. Przy ryczałcie 8,5% pełne wykorzystanie limitu daje 1 441,26 zł mniej podatku, ale tylko wtedy, gdy przychód pozwala odliczyć całą kwotę. Przy niskim przychodzie odliczysz mniej, a resztę stracisz. Wpłać tyle, ile faktycznie odliczysz.
Co się stanie z pieniędzmi na IKZE, jeśli zamknę firmę? Konto IKZE należy do Ciebie jako osoby fizycznej, nie do firmy, więc likwidacja działalności go nie dotyka. Zmieni się natomiast limit na kolejne lata: bez działalności wracasz do limitu podstawowego.
Czy mogę wpłacać co miesiąc, zamiast raz w grudniu? Tak. Limit jest roczny i nie ma znaczenia, czy wykorzystasz go jednym przelewem, czy dwunastoma. Liczy się suma wpłat dokonanych w roku podatkowym. Dla firm o sezonowych przychodach rozłożenie wpłat bywa wygodniejsze niż jeden duży przelew w najgorszym możliwym miesiącu.
Czy IKZE i IKE to to samo? Nie. To dwa różne konta o różnych zasadach podatkowych. IKZE daje odliczenie teraz i 10% podatku przy wypłacie. IKE działa odwrotnie: nie daje odliczenia, ale po spełnieniu warunków wypłata jest wolna od podatku od zysków kapitałowych. Można mieć oba naraz.
Na koniec
Nie mam złudzeń: dla części z Was 16 956 zł to kwota, której po prostu nie da się wyjąć z firmy w grudniu, i to jest całkowicie w porządku. IKZE nie jest obowiązkiem ani testem z dojrzałości finansowej. To narzędzie, które jednym służy świetnie, a dla innych nie ma sensu.
Ale jeśli rok wyszedł Ci dobrze, jesteś w drugim progu albo na liniówce i zastanawiasz się, co jeszcze da się legalnie zrobić z podatkiem, to jedna z niewielu rzeczy, które załatwisz w kwadrans, bez niczyjej zgody. Wystarczy, że przelew wyjdzie najpóźniej 31 grudnia.
W lutym mogę Ci już tylko współczuć. A moje współczucie, jak dobrze wiesz, nie stanowi kosztu uzyskania przychodu.
Nie wiesz, w którym progu wylądujesz w tym roku? Zapytaj mnie w aplikacji. Policzę to na aktualnych danych z Twoich ksiąg i powiem, ile realnie da Ci wpłata na IKZE. Sprawdź, jak działa automatyczna księgowość.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!


