IP Box dla programisty. 5% zamiast 19%, ale nie na ryczałcie i nie bez ewidencji
KIS znowu potwierdziła, że programista na B2B może zapłacić 5% podatku od dochodu z praw autorskich do kodu. Sprawdź, kto z tego skorzysta, czego wymaga ewidencja i dlaczego ryczałtowiec musi najpierw zmienić formę opodatkowania.

Pan Areczek pisze backend dla jednego klienta, fakturuje co miesiąc i płaci 19% liniowego. Kolega z zespołu płaci od większości dochodu 5% i jeszcze dostał na to interpretację. Przy dochodzie 216 tysięcy złotych, z którego 80% pochodzi z praw do kodu, różnica przekracza 24 tysiące rocznie. IP Box nie jest luką w przepisach, tylko ulgą zapisaną w ustawie. Ma jednak twarde warunki i nie wybacza bałaganu w papierach.
Co dokładnie potwierdziła KIS we wrześniu 2026
24 września 2026 roku Dyrektor Krajowej Informacji Skarbowej wydał interpretację 0112-KDSL1-1.4011.607.2026.2.KM. Wnioskodawca to programista na jednoosobowej działalności od kwietnia 2021 roku. Samodzielnie tworzy i rozwija oprogramowanie dla jednego zleceniodawcy i na podstawie pisemnej umowy odpłatnie przenosi na niego autorskie prawa majątkowe do kodu. Od 1 stycznia 2025 roku prowadzi odrębną ewidencję, w której wydziela dochód z tych praw.
KIS uznała jego stanowisko za prawidłowe we wszystkich czterech punktach:
- tworzenie i rozwijanie opisanych programów to w jego przypadku działalność badawczo-rozwojowa, bo ma charakter twórczy, systematyczny i nierutynowy. Organ ocenił to na podstawie opisu we wniosku i dodał ważne zastrzeżenie: działalnością badawczo-rozwojową „nie jest całość usług świadczonych przez Pana […], ale wyłącznie te działania, które ściśle dotyczą tworzenia innowacyjnych rozwiązań”,
- autorskie prawo do programu komputerowego jest kwalifikowanym prawem własności intelektualnej,
- dochód z przeniesienia tych praw może być opodatkowany stawką 5%, za 2025 rok i kolejne lata, „o ile zmianie nie ulegnie przedstawiony stan faktyczny”,
- cztery konkretnie wymienione wydatki (usługi księgowe, składki na ubezpieczenia społeczne, licencja na oprogramowanie oraz paliwo i serwis auta) mogą trafić do wskaźnika nexus „przy zachowaniu właściwej proporcji”.
To nie jest przełom. Sześć dni wcześniej, 18 września, KIS wydała podobną interpretację dla programisty (0115-KDST2-1.4011.426.2026.2.AP), i to za lata 2020–2021 wstecz. Tamten wnioskodawca prowadził ewidencję na bieżąco od 1 stycznia 2020 roku. Wniosek jest prosty: organ podatkowy od lat akceptuje IP Box dla programistów, którzy tworzą kod i przenoszą do niego prawa. Pamiętaj jednak, że interpretacja chroni tylko tego, kto o nią wystąpił. Na cudzą możesz się powołać w rozmowie z urzędem, ale ochronę da Ci dopiero własna.
Na czym polega IP Box i skąd bierze się 5%
Podstawą jest art. 30ca ust. 1 ustawy o PIT. Przepis mówi, że podatek od osiągniętego w ramach działalności gospodarczej kwalifikowanego dochodu z kwalifikowanych praw własności intelektualnej wynosi 5% podstawy opodatkowania. Na liście kwalifikowanych praw (art. 30ca ust. 2) są patenty, prawa ochronne na wzory, a w punkcie 8 autorskie prawo do programu komputerowego. Warunek: program musi powstać, zostać rozwinięty albo ulepszony w ramach prowadzonej przez Ciebie działalności badawczo-rozwojowej.
Brzmi groźnie, ale „działalność badawczo-rozwojowa” w ustawie o PIT (art. 5a pkt 38) oznacza działalność twórczą, obejmującą badania naukowe lub prace rozwojowe, podejmowaną systematycznie, żeby zwiększyć zasoby wiedzy i wykorzystać je do tworzenia nowych zastosowań. Prace rozwojowe ustawa rozumie tak jak Prawo o szkolnictwie wyższym i nauce (art. 5a pkt 40), które wyłącza z nich rutynowe i okresowe zmiany w produktach. Laboratorium ani fartucha nie potrzebujesz. Potrzebujesz kodu, który rozwiązuje nowy problem, a nie powtarza w kółko ten sam szablon.
Z czego musi pochodzić dochód
Ustawa (art. 30ca ust. 7) wymienia cztery źródła dochodu z kwalifikowanego prawa:
- opłaty z umowy licencyjnej,
- sprzedaż kwalifikowanego prawa, czyli u programisty najczęściej przeniesienie autorskich praw majątkowych do kodu,
- prawo uwzględnione w cenie produktu lub usługi,
- odszkodowanie za naruszenie prawa uzyskane w sporze.
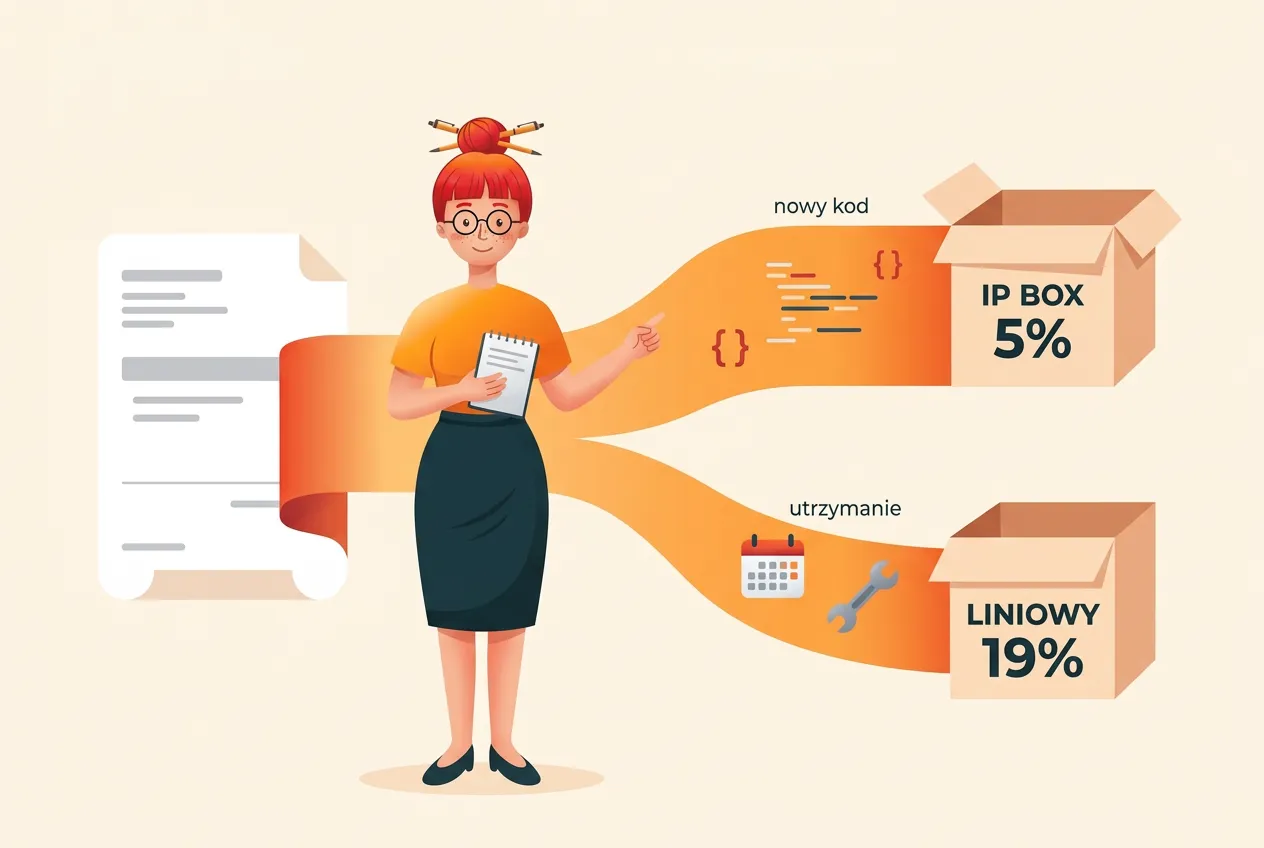
Dla typowego B2B najważniejszy jest punkt drugi. Dlatego pierwszą rzeczą, którą sprawdzasz, jest umowa z klientem. Jeśli nie ma w niej zapisu o przeniesieniu autorskich praw majątkowych (albo o licencji) z polami eksploatacji, nie ma też podstawy do IP Box. Rozstrzyga umowa, a nie opis na fakturze. W interpretacji z 24 września faktura nie wyodrębniała wynagrodzenia za prawa, a podział robiła ewidencja.
Kto nie skorzysta, nawet jeśli pisze świetny kod
Tu zaczyna się część, o której milczą ogłoszenia „programisto, płać 5%”.
Ryczałtowiec
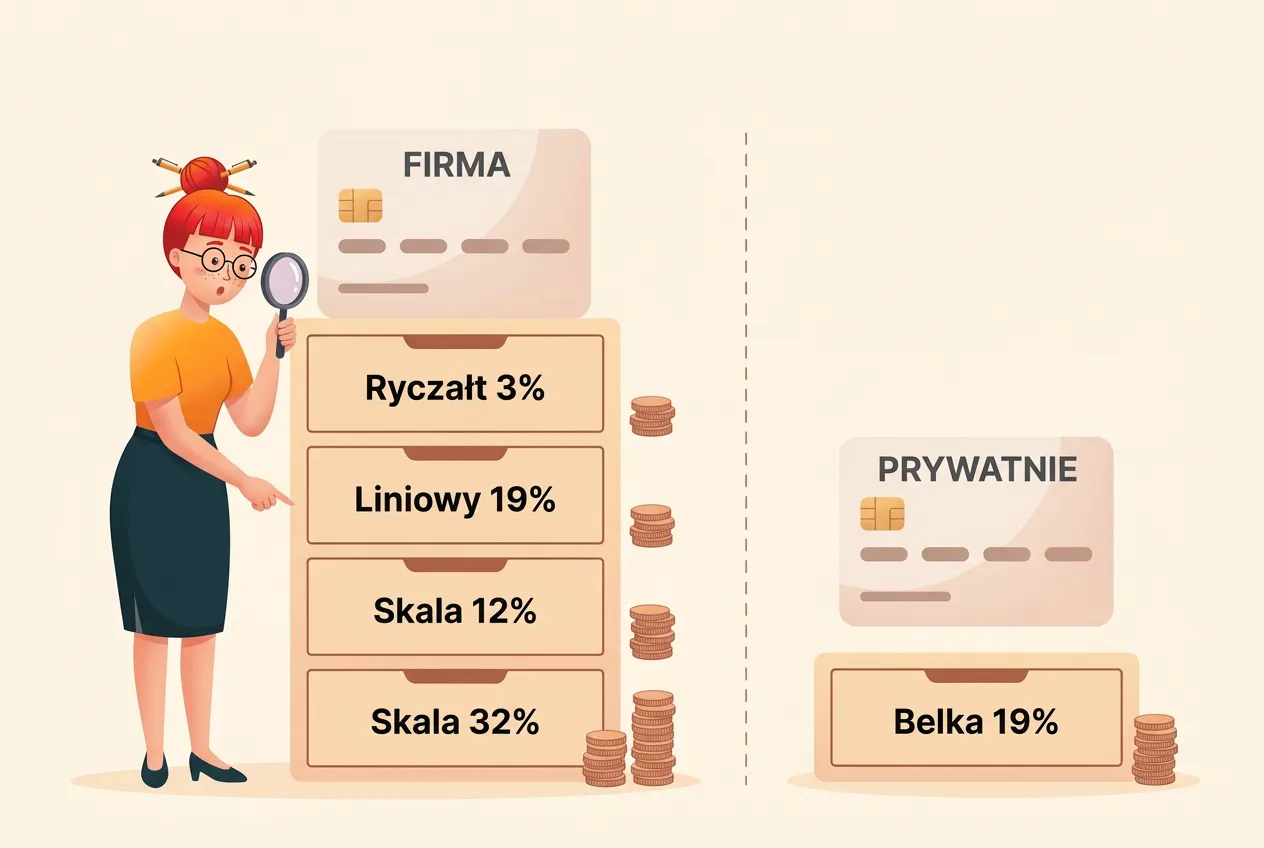
IP Box jest zapisany wyłącznie w ustawie o PIT. W ustawie o ryczałcie ewidencjonowanym go nie ma. Ministerstwo Finansów w objaśnieniach podatkowych do IP Box pisze wprost, że preferencją nie są objęte osoby prowadzące działalność opodatkowaną ryczałtem ewidencjonowanym. Na ryczałcie 12% IP Boxa nie ma i nie będzie, dopóki nie zmienisz formy opodatkowania. Jeśli dziś płacisz ryczałt, zajrzyj do tekstu o tym, kiedy programista płaci 8,5%, a kiedy 12%, bo od tego zależy, z czym właściwie porównujesz IP Box.
Ktoś, kto tylko „utrzymuje” i „konsultuje”
Utrzymanie systemu, dyżury, spotkania, code review cudzego kodu czy konfiguracja gotowych narzędzi to zwykle praca odtwórcza. Nie powstaje przy niej nowy utwór, więc nie ma prawa, które można przenieść. Taki dochód zostaje na liniowym albo na skali. Większość programistów ma w miesiącu jedno i drugie, co KIS podkreśliła w cytowanym zastrzeżeniu. Właśnie dlatego ewidencja jest sercem całej ulgi.
Ktoś bez ewidencji
Art. 30cb ust. 1 ustawy o PIT wymaga, żeby każde kwalifikowane prawo było wyodrębnione i żeby dało się ustalić przychody, koszty i dochód przypadające na każde z nich. Jeśli prowadzisz KPiR, te informacje wykazujesz w odrębnej ewidencji (art. 30cb ust. 2). A art. 30cb ust. 3 zamyka temat: jeśli z ewidencji nie da się ustalić dochodu z kwalifikowanych praw, płacisz podatek na zasadach ogólnych, czyli według skali albo 19% liniowego. Innymi słowy: nie ma ewidencji, nie ma 5%. Twoje dobre intencje nie stanowią dowodu księgowego.
Wskaźnik nexus bez matematyki wyższej
Nie całe 100% dochodu z praw trafia pod 5%. Ustawa (art. 30ca ust. 4) każe pomnożyć ten dochód przez wskaźnik:
(a + b) × 1,3 / (a + b + c + d)
- a to koszty Twojej własnej działalności badawczo-rozwojowej związanej z danym prawem,
- b to kupione wyniki prac B+R od podmiotu niepowiązanego,
- c to kupione wyniki prac B+R od podmiotu powiązanego,
- d to zakup gotowego kwalifikowanego prawa.
Jeśli wynik przekracza 1, przyjmuje się 1 (art. 30ca ust. 6). Dla programisty, który sam pisze kod i nie kupuje cudzego, liczy się w praktyce tylko litera a. Wzór daje wtedy 1,3, a po ograniczeniu wynosi 1. Jeśli piszesz sam, cały dochód z kwalifikowanego prawa idzie pod 5%. Kłopot zaczyna się dopiero wtedy, gdy kupujesz gotowy kod od podmiotu powiązanego (litera c) albo kupujesz całe prawo (litera d), bo te koszty są tylko w mianowniku.
Do wskaźnika nie wrzucasz wszystkiego, co jest kosztem firmy. W omawianej interpretacji KIS oceniała zamknięty katalog czterech wydatków i zgodziła się na nie tylko w części przypadającej na tworzenie kodu. Wnioskodawca dzielił je według udziału przychodów z IP Box. Środki trwałe liczą się przez odpisy amortyzacyjne, nie przez cenę zakupu.
Ile to daje w złotówkach: przykład Pana Areczka
Pan Areczek fakturuje 20 000 zł netto miesięcznie, czyli 240 000 zł rocznie. Koszty firmy to 24 000 zł, dochód wynosi 216 000 zł. Z jego ewidencji wynika, że 80% dochodu pochodzi z przeniesienia praw do kodu, który sam napisał, a 20% z utrzymania, konsultacji i spotkań.
| Wariant | Jak liczymy | Podatek roczny |
|---|---|---|
| Liniowy 19% bez IP Box | 216 000 × 19% | 41 040 zł |
| Liniowy + IP Box | 172 800 × 5% + 43 200 × 19% | 8 640 + 8 208 = 16 848 zł |
| Ryczałt 12% | 240 000 × 12% | 28 800 zł |
Przykład jest uproszczony: pomija odliczenie składek społecznych i składkę zdrowotną. IP Box zdrowotnej nie obniża, bo dochód opodatkowany stawką 5% wchodzi do jej podstawy, a na liniowym składka wynosi 4,9% dochodu. Aktualne stawki i progi znajdziesz na stronie wskaźników 2026. Względem samego liniowego Pan Areczek oszczędziłby 24 192 zł rocznie. Kierunek widać od razu także przy ryczałcie: przy takim profilu liniowy z IP Boxem wygrywa z ryczałtem o kilkanaście tysięcy złotych rocznie, także po doliczeniu zdrowotnej. Przy mniejszym udziale kodu albo niższych dochodach ta przewaga szybko topnieje, a do tego dochodzi koszt prowadzenia ewidencji.
Jedna uwaga praktyczna: 5% stosujesz w zeznaniu rocznym (PIT-36 albo PIT-36L z załącznikiem PIT/IP). Według objaśnień MF zaliczki w trakcie roku płacisz na zasadach ogólnych, a różnica wraca do Ciebie jako nadpłata po rozliczeniu. Przez cały rok Twoje przepływy pieniężne wyglądają więc tak samo jak u liniowca bez ulgi.
Jak się przygotować na 2027 rok
Jeśli po lekturze myślisz „od stycznia chcę IP Box”, to dobry moment. Kolejność ma znaczenie.
- Umowa. Sprawdź, czy przenosi na klienta autorskie prawa majątkowe do kodu (albo udziela licencji) i czy wymienia pola eksploatacji. Jeśli nie, zacznij od aneksu.
- Forma opodatkowania. Ryczałtowiec musi przejść na liniowy albo skalę. Oświadczenie składa się do 20. dnia miesiąca następującego po miesiącu, w którym osiągniesz pierwszy przychód w roku. Przy pierwszej fakturze w styczniu 2027 roku bezpieczną datą jest 20 lutego. Ten dzień wypada w sobotę, więc formalnie termin przesuwa się na 22 lutego. Oświadczenie złożysz przez CEIDG albo w urzędzie skarbowym (instrukcja na gov.pl). Zanim to zrobisz, policz całość, łącznie z tym, jak działa skala podatkowa.
- Ewidencja od pierwszego dnia. W interpretacji z 24 września programista prowadził ją od 1 stycznia 2025 roku i dostał 5% za ten sam rok. Najbezpieczniej prowadzić ją na bieżąco: które zadania to tworzenie nowego kodu, ile godzin na nie poszło, jaka część wynagrodzenia za nie przypada i jakie koszty się z nimi wiążą.
- Własna interpretacja. MF w objaśnieniach wskazuje, że programista, który chce skorzystać z ulgi i mieć ochronę prawnopodatkową, powinien wystąpić o interpretację indywidualną. Opłata to 40 zł za każdy opisany stan faktyczny lub zdarzenie przyszłe (art. 14f Ordynacji podatkowej), więc wniosek obejmujący przeszłość i przyszłość to zwykle 80 zł.
Co się może zmienić od 2027 roku
22 września 2026 roku rząd przyjął projekt zmian w PIT, który według prawo.pl dolicza dochody z IP Box do podstawy daniny solidarnościowej. Oznacza to 4% od nadwyżki dochodu ponad 1 milion złotych. Z projektu wypadł natomiast wcześniej zapowiadany wymóg zatrudniania pracowników przez osoby korzystające z IP Box. To wciąż projekt, a nie ustawa. Dla typowego programisty na B2B próg miliona jest odległy, ale jeśli chcesz wiedzieć, co jeszcze planuje rząd, zajrzyj do naszego przeglądu zmian podatkowych na 2027 rok.
FAQ
Czy programista na ryczałcie może skorzystać z IP Box? Nie. IP Box jest w ustawie o PIT, a nie w ustawie o ryczałcie, co MF potwierdza w objaśnieniach. Żeby skorzystać z ulgi, trzeba rozliczać się liniowo albo według skali.
Czy IP Box obniża zaliczki w trakcie roku? Według objaśnień MF nie. Zaliczki płacisz na zasadach ogólnych, a 5% rozliczasz w zeznaniu rocznym PIT-36 albo PIT-36L z załącznikiem PIT/IP. Nadpłata wraca jako zwrot.
Jaki wskaźnik nexus ma programista, który sam pisze kod? Jeśli nie kupuje kodu od podmiotów powiązanych ani gotowych praw, wzór daje 1,3, a art. 30ca ust. 6 ogranicza wskaźnik do 1. Cały dochód z kwalifikowanego prawa idzie wtedy pod 5%.
Czy muszę mieć własną interpretację indywidualną? Ustawa tego nie wymaga. MF w objaśnieniach zaleca jednak programistom wystąpienie o interpretację, bo daje ona ochronę prawnopodatkową, o ile rzeczywistość zgadza się z opisem we wniosku. Cudza interpretacja jest wskazówką, a nie tarczą.
Czy każda godzina pracy programisty kwalifikuje się do IP Box? Nie. Kwalifikuje się dochód z tworzenia, rozwijania albo ulepszania programu, do którego przenosisz prawa lub udzielasz licencji. Utrzymanie, spotkania i konsultacje zwykle zostają poza ulgą, dlatego ewidencja musi je oddzielać.
Czy IP Box obniża składkę zdrowotną? Nie. Dochód opodatkowany stawką 5% wchodzi do podstawy składki zdrowotnej. Na podatku liniowym składka wynosi 4,9% dochodu, na skali 9%.
Co się stanie, jeśli ewidencja jest niepełna? Jeśli z ewidencji nie da się ustalić dochodu z kwalifikowanych praw, art. 30cb ust. 3 ustawy o PIT każe zapłacić podatek na zasadach ogólnych. Ulga przepada za ten okres.
Na koniec
IP Box to nie jest magiczny guzik „płać mniej”. To ulga dla kogoś, kto ma porządną umowę, rozdziela w ewidencji twórczy kod od gaszenia pożarów i nie jest na ryczałcie. Jeśli spełniasz te trzy warunki, 5% zamiast 19% to realne pieniądze. Jeśli nie, to tylko ładna historia z firmowego Slacka. Ja mogę pilnować kosztów, przypisywać je do projektów i przypominać o terminach. Twoją rolą zostaje pisanie kodu i zapisywanie, który był nowy, a który był łataniem.
Chcesz, żeby koszty i przychody same układały się w KPiR, zanim zaczniesz myśleć o ewidencji IP Box? Zobacz, jak działa automatyczna księgowość w mojaKsięgowa.ai.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!