Od 2027 opłatę miejscową od gościa ściągasz Ty. I prowadzisz z tego rejestr
Sejm uchwalił ustawę, która robi z właściciela kwatery płatnika opłaty miejscowej. Dochodzi rejestr pobranych i niepobranych opłat, comiesięczna informacja dla gminy, a za pracę zostaje 10 procent. Sprawdź, co z tego wynika dla Twojej firmy.

Wynajmujesz pokoje, apartament na doby albo prowadzisz agroturystykę i do tej pory opłata miejscowa była zmartwieniem gminy? To się kończy. 18 września 2026 roku Sejm uchwalił ustawę, w której obowiązek poboru opłaty miejscowej i uzdrowiskowej przechodzi na podmioty świadczące usługi zakwaterowania. Czyli na Ciebie. Senat przyjął ją bez poprawek 24 września i ustawa trafiła do podpisu Prezydenta.
Przepisy mają wejść w życie 1 stycznia 2027 roku. Stan na 26 września 2026 r.: ustawa czeka na podpis i ogłoszenie w Dzienniku Ustaw. Konstrukcja jest jednak znana w szczegółach — i dochodzi nowy obowiązek ewidencyjny, do którego warto przygotować się teraz, a nie w styczniu.
Co dokładnie uchwalił Sejm
Ustawa zmienia trzy ustawy naraz: o podatkach i opłatach lokalnych, o podatku dochodowym od osób fizycznych oraz o podatku od czynności cywilnoprawnych. Projekt przygotował Minister Finansów i Gospodarki, a rząd przyjął go 15 września.
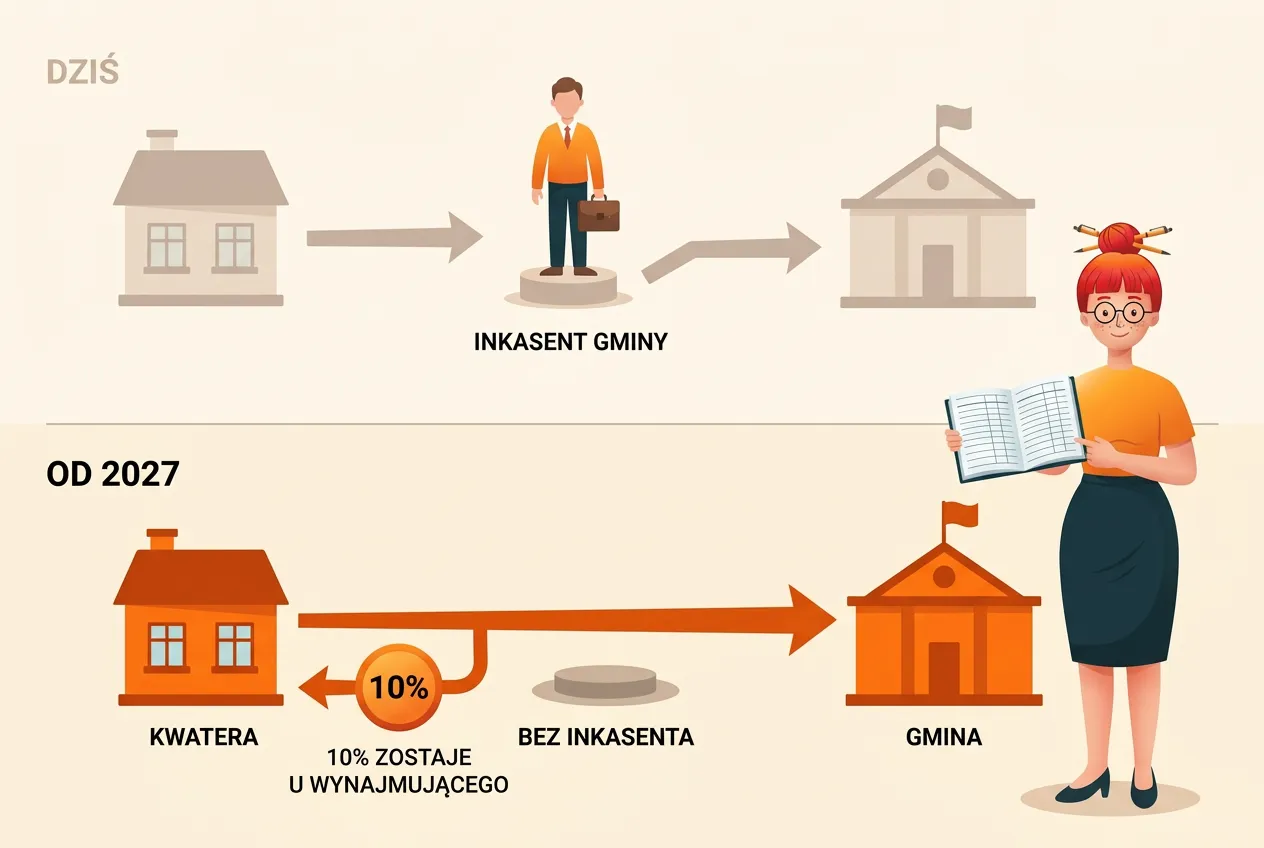
Najważniejsza zmiana dla branży noclegowej: obowiązek poboru opłat przejmą podmioty świadczące usługi zakwaterowania, a nowy art. 17 ust. 9 ustawy o podatkach i opłatach lokalnych czyni je płatnikami. Dziś gmina może zarządzić pobór opłaty w drodze inkasa — i nierzadko inkasentem jest już właściciel obiektu. Od 2027 roku nie będzie to kwestia uchwały gminy, tylko ustawowy obowiązek tego, kto udostępnia nocleg.
Ministerstwo Finansów wymienia konkretny katalog: hotele, pensjonaty, kempingi, schroniska, kwatery prywatne i sanatoria. Kwatery prywatne na tej liście to dokładnie ten segment, w którym działa większość jednoosobowych firm.
Zmienia się też sama logika opłaty. Dziś liczy się ją za dobę i od osób przebywających w celach turystycznych, wypoczynkowych lub szkoleniowych. Od 2027 roku opłata wiąże się z noclegiem — cel pobytu przestaje mieć znaczenie, więc nie trzeba już ustalać, czy ktoś przyjechał na urlop, do pracy czy na leczenie.
Przy okazji ustawa podnosi limit zwolnienia z podatku od czynności cywilnoprawnych przy sprzedaży rzeczy ruchomych — z 1 tysiąca do 3 tysięcy złotych. Ta zmiana wchodzi w życie szybciej, bo już 14 dni po ogłoszeniu ustawy. To osobny wątek, ale ucieszy każdego, kto kupuje do firmy używany sprzęt od osoby prywatnej.
Płatnik to nie to samo co podatnik
Zanim przejdziemy do liczb, jedna rzecz, na której przedsiębiorcy regularnie się potykają. Opłatę miejscową płaci gość, nie Ty. Twoja rola to pobranie jej od gościa i przekazanie gminie. W języku podatkowym nazywa się to płatnikiem.
Różnica nie jest akademicka. Podatnik odpowiada za swój podatek. Płatnik odpowiada za cudzy — za to, czy prawidłowo pobrał i czy terminowo wpłacił. Płatnik, który nie pobrał opłaty, odpowiada za nią całym swoim majątkiem (art. 30 Ordynacji podatkowej). Jeśli gość wyjedzie, a opłata nie zostanie pobrana, problem zostaje po Twojej stronie. Nie po jego.
Dlatego ta zmiana to nie jest kosmetyka. To przesunięcie odpowiedzialności z gminy na właściciela noclegu.
Jak to wygląda przy każdym gościu
Ustawa opisuje pobór dość dokładnie:
- Opłatę uiszcza się ostatniego dnia pobytu — ale płatnik może zażądać jej z góry, przy zameldowaniu.
- Jeśli gość wyjedzie wcześniej, nadpłatę rozliczasz ostatniego dnia pobytu.
- Gość dostaje potwierdzenie wpłaty — to Twój obowiązek, nie uprzejmość.
Rejestr pobranych i niepobranych opłat
Tu jest sedno dla każdego, kto prowadzi księgowość sam. Płatnik prowadzi rejestr pobranych i niepobranych opłat (nowy art. 17 ust. 15) — osobno dla każdego obiektu. W rejestrze są: imię, nazwisko i adres gościa, stawka opłaty albo tytuł jej niepobrania, liczba nocy i kwota.
Zwróć uwagę na słowo „niepobranych”. Nie wystarczy zapisać, ile pieniędzy wpłynęło. Trzeba też udokumentować, dlaczego od kogoś opłaty nie pobrano — bo gość miał orzeczenie o niepełnosprawności albo został dłużej niż 29 nocy. Rejestr, w którym są same wpływy, nie obroni Cię przy kontroli, bo nie wyjaśnia luk.
Ustawa nie narzuca formy ani wzoru rejestru — wystarczy arkusz, byle zawierał wymagane dane. Rejestr jest jednak księgą podatkową, więc trzeba go przechowywać przez 5 lat, a jego nieprowadzenie albo nierzetelne prowadzenie podlega karom z Kodeksu karnego skarbowego.
W praktyce przy każdej rezerwacji dochodzi jedna decyzja i jeden wpis. Przy trzech pokojach i sezonie letnim to kilkaset pozycji rocznie, które ktoś musi zebrać w jednym miejscu. Jeżeli Twoja ewidencja przychodów to dziś zeszyt i folder w telefonie, ten rejestr będzie dobrym momentem, żeby to poukładać — podobnie jak przy obowiązku posiadania kasy fiskalnej, który od 2026 roku dopadł kolejne branże usługowe.
Termin i comiesięczna informacja dla gminy
Pobrane opłaty wpłacasz na rachunek gminy do 15. dnia miesiąca następującego po miesiącu poboru, pomniejszone o swoje wynagrodzenie. W tym samym terminie składasz organowi podatkowemu gminy miesięczną informację o pobranych opłatach — elektronicznie, z podpisem elektronicznym. Do 31 grudnia 2029 r. informację można jeszcze składać na papierze. Wzór udostępni Ministerstwo Finansów.
Portale rezerwacyjne w tej konstrukcji nie mają żadnej roli: płatnikiem jest podmiot świadczący usługę zakwaterowania, czyli właściciel obiektu, nawet jeśli gość zarezerwował nocleg przez pośrednika.
Dziesięć procent zostaje u Ciebie
Za pracę przewidziano wynagrodzenie: 10 procent pobranych opłat, chyba że rada gminy uchwali wyższe (nowy art. 17 ust. 14). Płatnik potrąca je sam przy wpłacie do gminy.
Ile to realnie jest? Stawki maksymalne wpisano wprost do ustawy (nowy art. 17 ust. 2): 5,00 zł za noc opłaty miejscowej, 5,50 zł za noc w miejscowościach na obszarach ochrony uzdrowiskowej i 6,86 zł za noc opłaty uzdrowiskowej. Konkretną stawkę ustala rada gminy i może być niższa. Przy dwóch osobach, które zostają na pięć nocy w gminie stosującej stawkę maksymalną, pobierasz 50 złotych i zatrzymujesz 5 złotych.
Nie kupisz za to samochodu. Ale przy pełnym sezonie i kilkuset noclegach robi się z tego kwota, którą trzeba poprawnie wykazać — to Twój przychód w PIT, w działalności gospodarczej przychód z działalności. Łatwo go zgubić w przychodach z najmu.
Kogo nie policzysz
Ustawa zmienia katalog zwolnień (nowy art. 17 ust. 6). Opłaty nie pobierasz między innymi od:
- osób ze znacznym stopniem niepełnosprawności,
- dzieci do 16 lat z orzeczeniem o niepełnosprawności,
- osób niewidomych z orzeczeniem o umiarkowanym stopniu niepełnosprawności (symbol 04-O) i osób głuchych z takim orzeczeniem (symbol 03-L),
- jednej osoby towarzyszącej osobie z niepełnosprawnością,
- zorganizowanych grup dzieci i młodzieży szkolnej wraz z opiekunami (w rejestrze wpisujesz liczbę osób i organizatora),
- dyplomatów, na zasadzie wzajemności.
Rada gminy może do tego wprowadzić własne zwolnienia i różnicować stawki — na przykład według pory roku, wieku, długości pobytu czy Karty Dużej Rodziny.
Osobno działa granica pobytu. Pobyty dłuższe niż 29 kolejnych nocy są zwolnione w całości. To nie jest tak, że płacisz za pierwsze 29 i dalej nie — zwolniony jest cały pobyt. Liczą się noce w obiektach na terenie danej gminy. Jeśli więc wynajmujesz pracownikom sezonowym albo ekipie remontowej na sześć tygodni, opłaty w ogóle nie ma.
Każdy taki przypadek trafia do rejestru jako opłata niepobrana, z podaniem powodu. Nie rób tego z pamięci po sezonie.
Dotychczasowe uchwały gmin tracą moc
Drugi cichy skutek ustawy: zmieniają się warunki, po spełnieniu których gmina w ogóle może wprowadzić opłatę miejscową. Zniesiony zostaje wymóg dotyczący czystości powietrza. Zostają walory krajobrazowe i świadczone na terenie gminy usługi zakwaterowania.
Do tej pory część gmin odpadała właśnie na normach jakości powietrza. Po zmianie krąg miejscowości, w których rada gminy może uchwalić opłatę, się poszerza.
A co najważniejsze: z 1 stycznia 2027 r. dotychczasowe uchwały o opłacie miejscowej i uzdrowiskowej tracą moc (art. 8 ustawy). Gmina, która chce pobierać opłatę w 2027 roku, musi uchwalić nową uchwałę — czyli jesienią tego roku. Stawka i zasady w Twojej gminie wynikną więc z nowej uchwały, także tam, gdzie opłata jest już dziś. Warto śledzić sesje rady gminy w najbliższych tygodniach.
Jedno zastrzeżenie: gdyby Prezydent zawetował ustawę, na 2027 rok zostają stare zasady i stawki z obwieszczenia Ministra Finansów (M.P. 2026 poz. 741): 3,56 zł za dobę opłaty miejscowej, 5,03 zł na obszarach ochrony uzdrowiskowej i 6,86 zł opłaty uzdrowiskowej.
FAQ
Czy opłatę miejscową płacę ja, czy gość? Płaci gość. Ty ją pobierasz i przekazujesz gminie jako płatnik. Odpowiadasz za prawidłowość poboru i terminowość wpłaty.
Ile wynosi opłata miejscowa w 2027 roku? Ustawa ustala stawki maksymalne: 5,00 zł za noc dla opłaty miejscowej, 5,50 zł za noc w miejscowościach na obszarach ochrony uzdrowiskowej i 6,86 zł za noc opłaty uzdrowiskowej. Konkretną stawkę ustala rada gminy uchwałą i może być niższa.
Czy dostanę coś za pobieranie tej opłaty? Tak. Ustawa przewiduje wynagrodzenie w wysokości 10 procent pobranych opłat, a rada gminy może ustalić więcej. Potrącasz je sam przy wpłacie do gminy. To przychód, który trzeba wykazać w PIT.
Do kiedy wpłacam pobrane opłaty? Do 15. dnia miesiąca następującego po miesiącu poboru. W tym samym terminie składasz gminie miesięczną informację o pobranych opłatach.
Gość został dwa miesiące. Ile nocy liczę? Żadnej. Pobyty dłuższe niż 29 kolejnych nocy są zwolnione w całości, a nie tylko w części przekraczającej ten próg.
Od kiedy to obowiązuje? Ustawa zakłada wejście w życie 1 stycznia 2027 roku. Sejm uchwalił ją 18 września 2026 r., Senat przyjął bez poprawek 24 września — teraz czeka na podpis Prezydenta.
Wynajmuję tylko latem i zimą zawieszam firmę. Czy to coś zmienia? Obowiązek płatnika dotyczy okresu, w którym faktycznie świadczysz usługi zakwaterowania. Samo zawieszenie ma jednak własne konsekwencje, które opisałam w tekście o tym, co tracisz, zawieszając działalność na zimę.
Co z tym zrobić teraz
Do stycznia 2027 masz czas na cztery rzeczy: sprawdzić, czy Twoja gmina uchwala nową uchwałę o opłacie miejscowej, przygotować rejestr dla każdego obiektu, ustalić, kto w Twoim obiekcie pyta gościa o podstawę zwolnienia, i załatwić podpis elektroniczny do comiesięcznej informacji. Trzecia rzecz jest najtrudniejsza, bo wymaga rozmowy przy zameldowaniu, a nie wpisu po sezonie.
Opłata miejscowa to nie jest wielki podatek. To jest natomiast kolejna ewidencja, która musi się zgadzać — a przy podatkach lokalnych, tak samo jak przy podatku od nieruchomości w mieszkaniu wykorzystywanym w firmie, najdroższe bywa nie samo obciążenie, tylko to, że nikt go nie policzył na bieżąco.
Twoje wspomnienia z sezonu nie stanowią dowodu w postępowaniu. Rejestr stanowi.
Jeśli nie masz ochoty prowadzić kolejnego zeszytu obok KPiR, automatyczna księgowość zbierze przychody z najmu w jednym miejscu, a ja przypilnuję terminów.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!