Masz firmę, a klient podsuwa umowę zlecenia. Faktura czy PIT-11?
Ta sama robota może trafić do przychodów firmy albo na PIT-11 od klienta. Od tego zależy podatek, ZUS i VAT. Decyduje to, co robisz i jak, a nie tytuł na pierwszej stronie umowy.

Klient mówi: „Podpiszmy zlecenie, tak będzie prościej”. Prościej będzie jemu, bo ma gotowy wzór w szufladzie. Ty dostajesz do rozwiązania zagadkę, której nikt nie raczył Ci wyjaśnić: czy ta umowa to przychód Twojej firmy, czy osobny zarobek, od którego klient potrąci zaliczkę i składki. Odpowiedź zmienia podatek, ZUS i VAT, a nazwa umowy przesądza o niej najmniej.
Ten sam przelew, dwa różne źródła przychodu
Ustawa o PIT dzieli przychody na źródła. Pieniądze z umowy zlecenia i umowy o dzieło trafiają co do zasady do źródła nazwanego „działalność wykonywana osobiście” (art. 13 pkt 8 ustawy o PIT). Ten sam przepis robi jednak wyjątek dla przychodów „uzyskanych na podstawie umów zawieranych w ramach prowadzonej przez podatnika pozarolniczej działalności gospodarczej”. Serwis Ministerstwa Finansów pisze wprost, że do przychodów z umowy zlecenia lub o dzieło nie zalicza się przychodów z umów zawartych w ramach prowadzonej działalności.
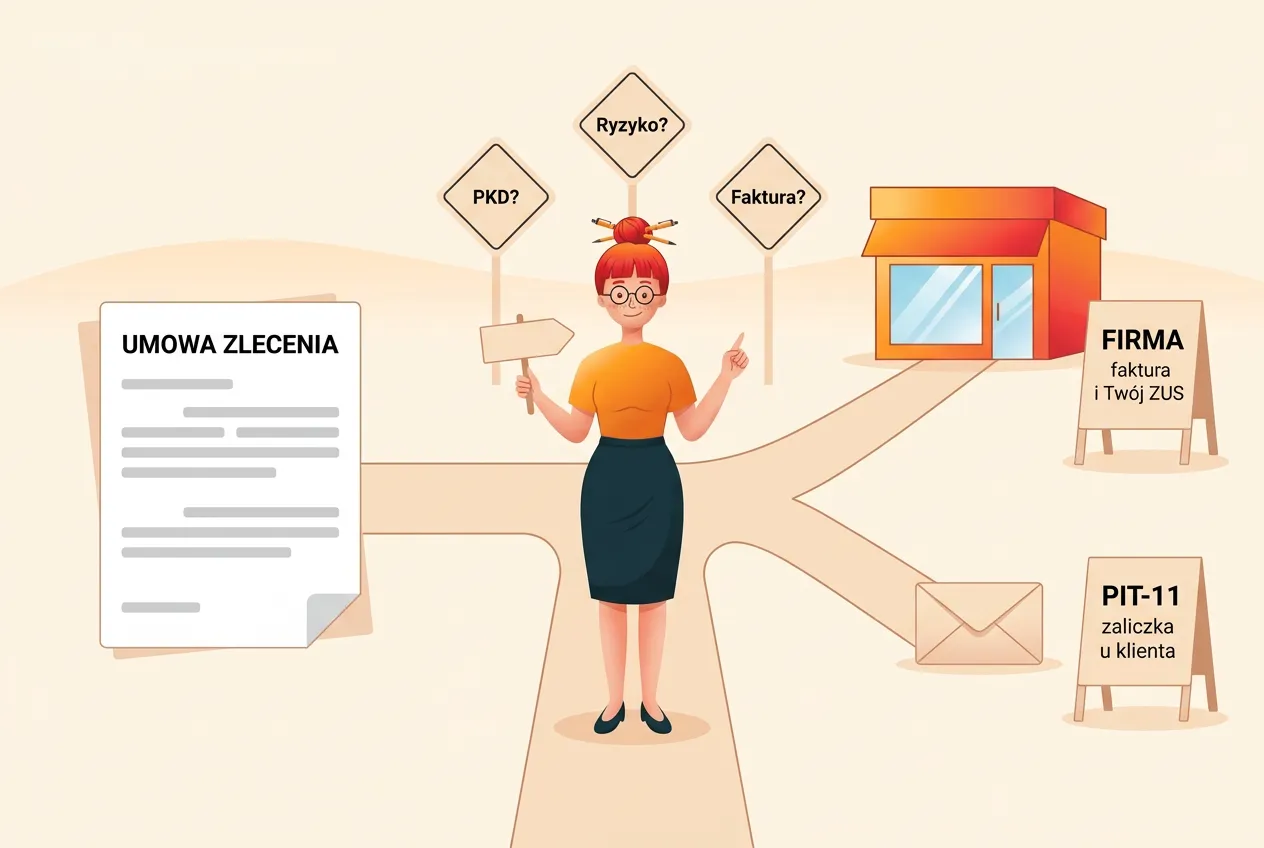
W praktyce masz więc dwie drogi:
- W firmie. Wystawiasz fakturę (albo rachunek, jeśli nie płacisz VAT), przychód wpisujesz do ewidencji i płacisz podatek według swojej formy opodatkowania: skali, liniówki albo ryczałtu.
- Poza firmą. Klient, który jest firmą, staje się Twoim płatnikiem: potrąca zaliczkę na podatek, czasem składki ZUS, a po roku przysyła PIT-11. Twoja firma w tym nie uczestniczy.
Pan Areczek, programista na ryczałcie, dostał od software house’u umowę zlecenia na trzy miesiące pisania backendu. Te same zadania wykonuje od dwóch lat w firmie dla innych klientów. Pani Krysia, kosmetyczka, dorabia w weekendy jako hostessa na targach, na zleceniu od agencji eventowej. Obie umowy nazywają się tak samo. Areczek najpewniej rozliczy swoją w firmie, Krysia swoją poza firmą. Za chwilę zobaczysz dlaczego.
Twoje zdziwienie nie zmienia źródła przychodu. Zmienia je dopiero przedmiot umowy i sposób, w jaki pracujesz.
Kiedy umowa trafia do firmy, a kiedy zostaje poza nią
Nie ma jednego formularza, który to rozstrzyga. Są trzy pytania, które warto sobie zadać przed podpisaniem.
Pytanie 1: czy to jest to, czym zajmuje się Twoja firma?
Jeśli przedmiot umowy mieści się w zakresie Twojej działalności, masz mocny argument za rozliczeniem w firmie. Najprostszy sprawdzian to kody PKD w CEIDG: programista z kodem dotyczącym oprogramowania, który pisze oprogramowanie, jest u siebie. Kosmetyczka obsługująca stoisko na targach już nie.
PKD to wskazówka, a nie wyrocznia. Urząd patrzy na to, co faktycznie robisz. Jeśli jednak wykonujesz usługę spoza wpisanych kodów, najpierw ją dopisz. Przy okazji: starych kodów PKD 2007 można używać najpóźniej do 31 grudnia 2026 roku. Jeśli ich nie zmienisz, CEIDG ma je zamienić automatycznie do 31 stycznia 2027 roku, a gdy automat nie da rady, wpis zostanie wykreślony z urzędu (art. 12 ustawy z 21 listopada 2025 r.).
Pytanie 2: kto ponosi ryzyko i kto Tobą kieruje?
Ustawa o PIT w art. 5b ust. 1 mówi, kiedy czynności nie są działalnością gospodarczą, nawet jeśli masz firmę. Dzieje się tak, gdy łącznie spełnione są trzy warunki:
- odpowiedzialność wobec osób trzecich za rezultat tych czynności i ich wykonywanie ponosi zlecający (poza odpowiedzialnością za czyny niedozwolone),
- czynności wykonujesz pod kierownictwem zlecającego, w miejscu i czasie, które on wyznacza,
- nie ponosisz ryzyka gospodarczego.
Wystarczy, że jeden z tych warunków nie jest spełniony, a ten mechanizm nie zadziała. Jeśli jednak umowa opisuje Cię jak pracownika (stałe godziny, biurko u klienta, przełożony, zero odpowiedzialności za błędy), to nawet z fakturą w ręku możesz usłyszeć, że to nie była działalność. A gdy wygląda to już zupełnie jak etat, w grę wchodzi także inspekcja pracy. Opisałam to w tekście o tym, jak PIP może uznać Twoje B2B za etat.
Pytanie 3: jak to rozliczasz w praktyce?
Poradnik ZUS o umowach cywilnoprawnych stawia sprawę jasno: żeby zlecenie było częścią działalności, przychód z niego musi być opodatkowany jako przychód z działalności gospodarczej. Czyli faktura albo rachunek z Twojej firmy, wpis do KPiR albo ewidencji przychodów i podatek według Twojej formy. Jeśli klient wypłaca Ci pieniądze „na rękę” z potrąconą zaliczką, a Ty niczego nie wystawiasz, trudno potem twierdzić, że to był przychód firmy.
Jeśli na pierwsze pytanie odpowiadasz „tak”, na drugie „ryzyko ponoszę sama albo sam”, a na trzecie „faktura”, umowa należy do firmy. Każde odstępstwo w tym zestawie to sygnał, że umowa ląduje poza firmą.
Umowa w ramach firmy: co się dzieje z podatkiem, VAT i ZUS-em
Jeśli umowa jest częścią Twojej działalności, w praktyce traktujesz ją jak każde inne zlecenie od klienta, niezależnie od tego, co klient wpisał w nagłówku.
Podatek. Przychód doliczasz do pozostałych przychodów firmy i płacisz zaliczki tak jak zawsze. Na ryczałcie stawka zależy od tego, jaką usługę faktycznie wykonujesz, a nie od nazwy umowy. Programista może więc trafić w 12%, a ktoś inny w 8,5% albo 15%. Szczegóły znajdziesz w tekście o tym, jak ustalić stawkę ryczałtu w IT.
Zaliczka u klienta. Klient nie jest wtedy Twoim płatnikiem, więc nie potrąca zaliczki na podatek. W praktyce firmy proszą o krótkie oświadczenie, że umowę wykonujesz w ramach działalności, i o fakturę. To w ich interesie, bo bez tego nie wiedzą, czy mają pobrać zaliczkę i wysłać PIT-11.
VAT. Jeśli jesteś czynnym podatnikiem VAT, doliczasz VAT jak do każdej innej usługi. Jeśli korzystasz ze zwolnienia podmiotowego, przychód z takiej umowy liczy się do limitu. Ile ten limit wynosi i na czym ludzie się na nim potykają, opisałam w tekście o limicie zwolnienia z VAT 240 000 zł. Aktualne kwoty zawsze sprawdzisz w naszych wskaźnikach.
ZUS. Według tego samego poradnika osoba, która wykonuje zlecenie w ramach działalności, a przedmiot umowy pokrywa się z przedmiotem tej działalności, podlega ubezpieczeniom społecznym tylko z tytułu prowadzonej działalności. Z samej umowy nie płacisz wtedy składek ani obowiązkowo, ani dobrowolnie. Płacisz swój zwykły ZUS przedsiębiorcy i tyle. To stanowisko ZUS, a nie zapis ustawy, więc warunek z pytania 3 (przychód opodatkowany w firmie) traktuj poważnie.
Stawka godzinowa. Jeśli zlecenie wykonujesz osobiście w ramach firmy i nikogo nie zatrudniasz ani nie masz własnych zleceniobiorców, chroni Cię minimalna stawka godzinowa: w 2026 roku 31,40 zł brutto. Jak zmieni się w 2027 roku, przeczytasz w tekście o płacy minimalnej 2027.
Koszty. W firmie odliczasz to, co faktycznie wydajesz na działalność, jeśli rozliczasz się na skali albo liniowo. Laptop, oprogramowanie, dojazdy do klienta, narzędzia: wszystko według zwykłych zasad. Na ryczałcie kosztów nie odliczasz w ogóle, za to stawka bywa niska. Nie ma tu żadnych „20% kosztów od umowy”, bo to rozwiązanie działa tylko poza firmą.
Wróćmy do Pana Areczka. Software house chciał zlecenia, bo tak ma w procedurach. Areczek poprosił o jedno zdanie w umowie, że zawiera ją w ramach działalności, dopisał swój NIP i co miesiąc wystawia fakturę. Pracuje zdalnie, sam decyduje, kiedy siedzi nad kodem, i odpowiada za poprawki. Księgowość software house’u nie potrąca mu zaliczki, nie wyśle PIT-11, a on płaci ryczałt i swój zwykły ZUS. Gdyby podpisał zlecenie „jak leci” i przyjmował wypłaty z potrąceniem, musiałby potem tłumaczyć, dlaczego ta sama praca raz jest firmą, a raz nie.
Krótko mówiąc: w firmie nazwa „zlecenie” nic nie zmienia. Dla fiskusa i ZUS-u liczy się, że to Twoja firma wykonała usługę.
Umowa poza firmą: zaliczka, PIT-11 i drugi ZUS
Teraz przypadek Pani Krysi. Obsługa stoiska na targach nie ma nic wspólnego z jej salonem kosmetycznym, nie wystawia faktury, a agencja wyznacza jej godziny i miejsce. To klasyczna działalność wykonywana osobiście.
Podatek: klient potrąca, Ty rozliczasz po roku
Agencja jest płatnikiem. Potrąca zaliczkę na podatek, a po roku przysyła Ci PIT-11. Według serwisu podatki.gov.pl:
- przy umowie zlecenia lub o dzieło możesz zastosować 20% koszty uzyskania przychodów, liczone od przychodu pomniejszonego o potrącone składki na ubezpieczenia społeczne (art. 22 ust. 9 pkt 4 ustawy o PIT),
- jeśli masz dokumenty potwierdzające wyższe wydatki, możesz zamiast tego rozliczyć koszty faktycznie poniesione,
- jeżeli kwota z umowy nie przekracza 200 zł, a nie jesteś pracownikiem zlecającego, płatnik pobiera 12% przychodu jako podatek zryczałtowany i tego przychodu nie wykazujesz w zeznaniu rocznym (art. 30 ust. 1 pkt 5a).
W zeznaniu rocznym rozliczasz te przychody według skali podatkowej, czyli osobno od podatku liniowego czy ryczałtu, które płacisz w firmie. Ryczałtowiec i liniowiec mają więc w praktyce dwa zeznania: jedno dla firmy, drugie dla zlecenia. Kto rozlicza firmę na skali, sumuje oba źródła w jednym zeznaniu, a dochód ze zlecenia może podbić go bliżej drugiego progu. Ile wynosi próg i jak działa skala, opisałam w tekście o skali podatkowej 2026.
Liniówka i ryczałt nie „wciągną” zlecenia. Nawet jeśli w firmie płacisz 19% albo 8,5%, przychód ze zlecenia spoza firmy idzie na skalę. Jedynym wyjątkiem jest opisany wyżej ryczałt 12% od umów do 200 zł.
Jeśli zlecenie daje Ci osoba prywatna, a nie firma, nikt nie potrąca zaliczki ani nie wysyła PIT-11. Taki przychód rozliczasz samodzielnie w zeznaniu jako przychód z innych źródeł.
ZUS: tu zaczyna się zbieg tytułów
Zlecenie spoza firmy to osobny tytuł do ubezpieczeń. ZUS nazywa to zbiegiem tytułów i rozstrzyga go różnie, w zależności od tego, jaki ZUS płacisz w firmie. Zasady wynikają z art. 9 ust. 2–2c ustawy o systemie ubezpieczeń społecznych, a przykłady i kwoty na 2026 rok podaje poradnik ZUS.
Płacisz pełny ZUS przedsiębiorcy. Porównujesz podstawę składek ze zlecenia z najniższą podstawą dla przedsiębiorców, czyli w 2026 roku z kwotą 5652 zł (60% prognozowanego przeciętnego wynagrodzenia).
- Jeśli podstawa ze zlecenia jest niższa, obowiązkowe składki emerytalną i rentową płacisz z firmy. Ze zlecenia możesz je płacić dobrowolnie.
- Jeśli podstawa ze zlecenia wynosi co najmniej tyle, obowiązkowy jest tytuł, który powstał wcześniej, ale możesz go zmienić albo dobrowolnie dołożyć drugi. Podstaw się przy tym nie sumuje.
Masz preferencyjny ZUS albo Mały ZUS Plus. Tu zasada jest odwrotna i mniej przyjemna. Najniższa podstawa przy obu ulgach to w 2026 roku 1441,80 zł, czyli 30% płacy minimalnej. Emerytalne i rentowe płacisz obowiązkowo z firmy i ze zlecenia, a także z kolejnych zleceń, dopóki podstawa z wcześniejszych tytułów razem nie dojdzie do kwoty minimalnego wynagrodzenia, czyli w 2026 roku 4806 zł. Gdy podstawa ze zleceń łącznie osiąga tę kwotę, możesz przejść na samo zlecenie.
Przykład z poradnika: przedsiębiorca na preferencyjnym ZUS-ie zarabia na zleceniu 1500 zł miesięcznie. Podlega obowiązkowo ubezpieczeniom z obu tytułów, bo razem nie dobija do płacy minimalnej. Tanie składki w firmie plus małe zlecenie oznaczają więc dwa komplety składek, a nie jeden.
Do tego dochodzi składka zdrowotna, którą płatnik potrąca ze zlecenia niezależnie od tego, co płacisz w firmie. Ustawa o świadczeniach opieki zdrowotnej każe ją opłacać z każdego tytułu osobno (art. 82 ust. 1). Kwoty na 2027 rok jeszcze się zmienią, bo od stycznia rośnie płaca minimalna. Swój wariant możesz przeliczyć w kalkulatorze ZUS.
Jeśli oprócz firmy masz też etat, zasady są jeszcze inne. Opisałam je w tekście o tym, jak łączyć etat i działalność a składki ZUS.
Umowa o dzieło poza firmą
Umowa o dzieło spoza działalności nie rodzi składek na ubezpieczenia społeczne ani składki zdrowotnej, chyba że zawierasz ją z własnym pracodawcą albo wykonujesz w jej ramach pracę na jego rzecz. Podatek rozlicza się podobnie jak przy zleceniu: płatnik potrąca zaliczkę i wysyła PIT-11. Zamawiający musi też zgłosić taką umowę do ZUS w ciągu 7 dni od jej zawarcia (art. 36 ust. 17 ustawy o systemie ubezpieczeń społecznych). Obowiązek dotyczy płatnika składek albo osoby fizycznej, która zleca wykonanie dzieła, więc to nie Twój problem jako wykonawcy. Według ZUS nie zgłasza się dzieła zawartego z przedsiębiorcą na usługę z zakresu jego działalności. Warto jednak wiedzieć, że ZUS widzi te umowy i potrafi zakwestionować „dzieło”, które jest zwykłym zleceniem.
Firma czy PIT-11? Porównanie w jednej tabeli
Jeśli wolisz mieć wszystko w jednym miejscu, tak wyglądają obie drogi obok siebie. Kwoty ZUS dotyczą 2026 roku.
| Umowa w ramach firmy | Umowa poza firmą | |
|---|---|---|
| Dokument do klienta | faktura albo rachunek | nic nie wystawiasz, klient wypłaca wynagrodzenie |
| Kto liczy podatek | Ty, w zaliczkach firmowych | klient (firma) potrąca zaliczkę, Ty rozliczasz rok |
| Forma opodatkowania | Twoja: skala, liniowy albo ryczałt | skala (wyjątek: 12% od umów do 200 zł) |
| Koszty | faktyczne wydatki firmy (poza ryczałtem) | 20% albo udokumentowane faktyczne wydatki |
| Dokument roczny od klienta | brak | PIT-11 |
| VAT | tak, jeśli jesteś czynnym podatnikiem; przychód liczy się do limitu zwolnienia | zwykle poza VAT, jeśli za Twoją pracę wobec osób trzecich odpowiada zlecający; przychód nie liczy się do limitu |
| ZUS społeczny | tylko z firmy | zbieg tytułów: zależy od rodzaju Twojego ZUS-u |
| Składka zdrowotna | z firmy, według Twojej formy | dodatkowo potrącana ze zlecenia (od dzieła nie) |
Uwaga na wiersz o VAT. Art. 15 ust. 3 ustawy o VAT wyłącza zlecenie spoza firmy z VAT tylko wtedy, gdy zlecający określa warunki wykonania i wynagrodzenie oraz odpowiada za Twoją pracę wobec osób trzecich. Jeśli to Ty odpowiadasz wobec jego klientów, VAT może Cię dotyczyć także poza firmą.
Żadna droga nie jest z definicji tańsza. Na pełnym ZUS-ie i ryczałcie z niską stawką rozliczenie w firmie zwykle wychodzi korzystniej. Przy dużym zleceniu spoza branży i niskich przychodach w firmie rachunek może wyglądać inaczej. Policz konkretny przypadek, zanim wybierzesz drogę, a nie po tym, jak klient przyśle PIT-11.
Trzy sytuacje, w których łatwo się przewrócić
Umowa z własnym pracodawcą
To najgroźniejsza wersja. Jeśli podpisujesz zlecenie albo umowę o dzieło z firmą, w której masz etat, albo wykonujesz w ramach takiej umowy pracę dla swojego pracodawcy, dla ZUS jesteś w tej umowie pracownikiem (art. 8 ust. 2a ustawy o systemie ubezpieczeń społecznych). Pracodawca dolicza wynagrodzenie z umowy do podstawy składek z etatu. Według poradnika ZUS taka umowa nie może też uchodzić za wykonywaną w ramach Twojej firmy, gdy pracodawca jest jedynym podmiotem, dla którego ją wykonujesz, nawet jeśli masz wpis w CEIDG.
Na ryczałcie dochodzi jeszcze osobny problem: usługi dla byłego lub obecnego pracodawcy, które pokrywają się z tym, co robiło się dla niego na etacie, mogą odebrać Ci prawo do ryczałtu. Szczegóły i terminy znajdziesz w tekście o B2B dla byłego pracodawcy.
Usługa spoza Twojego PKD
Pan Marek ma firmę remontową. Znajomy deweloper prosi go o przygotowanie kosztorysów dla trzech inwestycji i proponuje umowę o dzieło. Kosztorysowanie nie jest wpisane w CEIDG Marka. Ma dwie drogi: dopisać odpowiedni kod i wystawić fakturę albo podpisać umowę poza firmą i rozliczyć ją na PIT-11. Obie są legalne. Kłopot zaczyna się przy mieszaniu: umowa poza firmą, a przychód „przy okazji” wpisany do ewidencji na ryczałcie albo odwrotnie.
Jeśli Marek wybierze firmę, powinien sprawdzić dwie rzeczy. Po pierwsze, kosztorysowanie to inna usługa niż roboty budowlane, więc na ryczałcie może mieć inną stawkę niż jego remonty. Po drugie, jeśli korzysta ze zwolnienia z VAT, kosztorysy zjadają mu limit. Jeśli wybierze PIT-11, deweloper potrąci zaliczkę, a Marek doliczy ten przychód do zeznania według skali. Przy umowie o dzieło nie zapłaci od niej składek, a deweloper zgłosi tę umowę do ZUS.
Umowa, która wygląda jak etat
Faktura nie załatwi sprawy, jeśli umowa ustala Ci godziny pracy, miejsce przy biurku klienta, przełożonego i urlop. Wtedy nie spełniasz warunku samodzielności, a ryzyko przeniesienia przychodu z firmy do innego źródła rośnie. Twoja deklaracja nie wystarczy, liczy się to, jak naprawdę wygląda współpraca.
Ściąga: co sprawdzić, zanim podpiszesz
Zanim złożysz podpis pod umową, której nazwę wybrał klient, przejdź tę listę. Zajmie Ci pięć minut, a oszczędzi korekt.
- Zakres usług. Porównaj przedmiot umowy z kodami PKD w CEIDG. Jeśli czegoś brakuje, dopisz kod przed rozpoczęciem pracy.
- Zapis o działalności. Poproś, żeby w umowie znalazło się zdanie, że zawierasz ją w ramach prowadzonej działalności gospodarczej, z Twoim NIP-em i adresem firmy.
- Sposób rozliczenia. Ustal z klientem, że płaci na podstawie faktury lub rachunku, a nie „wypłaty z potrąceniem”.
- Odpowiedzialność i ryzyko. Sprawdź, czy umowa mówi, że to Ty odpowiadasz za rezultat i ponosisz ryzyko. Klauzula o kierownictwie, stałych godzinach i miejscu pracy to czerwona lampka.
- Oświadczenie dla klienta. Jeśli klient o nie poprosi, podpisz krótkie oświadczenie, że przychód rozliczasz w firmie. Dzięki temu nie potrąci zaliczki ani nie przyśle PIT-11.
- Twój ZUS. Jeśli umowa ma zostać poza firmą, a płacisz preferencyjny ZUS albo Mały ZUS Plus, policz z góry, ile zapłacisz z dwóch tytułów.
Najważniejsze: decyzję podejmujesz przed podpisaniem, a nie przy zeznaniu rocznym. Po fakcie zostają już tylko korekty i tłumaczenie się.
FAQ
Czy mając firmę, mogę podpisać umowę zlecenia? Tak. Prowadzenie działalności nie zabrania podpisywania umów zlecenia ani o dzieło. Trzeba tylko ustalić, czy umowa wchodzi w zakres działalności (wtedy wystawiasz fakturę), czy jest od niej oderwana (wtedy klient rozlicza ją jako płatnik i wysyła PIT-11).
Czy nazwa umowy decyduje o tym, jak ją rozliczę? Nie. Liczy się przedmiot umowy, sposób jej wykonywania i to, kto ponosi ryzyko oraz odpowiedzialność. Umowa nazwana „zleceniem” może być zwykłą usługą Twojej firmy, a usługa na fakturze może zostać uznana za coś innego, jeśli wygląda jak praca pod czyimś kierownictwem.
Czy od zlecenia w ramach firmy płacę dodatkowy ZUS? Według poradnika ZUS nie. Jeśli zlecenie wykonujesz w ramach działalności, a przedmiot umowy pokrywa się z przedmiotem działalności, podlegasz ubezpieczeniom tylko z tytułu firmy. Z samej umowy nie płacisz składek.
Mam ryczałt. Czy zlecenie spoza firmy też rozliczę ryczałtem? Nie. Przychód z umowy zlecenia lub o dzieło spoza działalności rozliczasz według skali podatkowej, osobno od ryczałtu z firmy. W praktyce oznacza to dodatkowe zeznanie roczne za to źródło. Wyjątek to umowy do 200 zł, od których płatnik pobiera 12% zryczałtowanego podatku.
Mam preferencyjny ZUS i małe zlecenie. Czy zapłacę składki podwójnie? Najpewniej tak. Przy preferencyjnych składkach i Małym ZUS Plus emerytalne i rentowe płacisz obowiązkowo z obu tytułów, dopóki podstawa z nich razem nie osiągnie płacy minimalnej. W 2026 roku jest to 4806 zł.
Czy mogę mieć jedną umowę w firmie, a drugą poza nią? Tak. Każdą umowę oceniasz osobno. Programista może rozliczać w firmie pisanie oprogramowania, a jednocześnie mieć poza firmą zlecenie na prowadzenie zajęć w szkole językowej. Ważne, żeby ta sama umowa nie trafiała raz do firmy, a raz poza nią.
Kto zgłasza umowę o dzieło do ZUS? Zamawiający, czyli płatnik składek albo osoba fizyczna, która zleca dzieło, w ciągu 7 dni od zawarcia umowy. Wykonawca niczego nie zgłasza.
Na koniec
Klient wybiera wzór umowy, bo ma go pod ręką. Ty wybierasz drogę, bo to Ty zapłacisz podatek i ZUS. Zanim podpiszesz, przejdź trzy pytania z tego tekstu, a jeśli po nich nadal nie wiesz, gdzie umowa wyląduje, nie zgaduj i nie czekaj z tym do lutego. Twoje wątpliwości nie są kosztem uzyskania przychodu, za to korekta zeznania potrafi kosztować całkiem sporo.
Wrzuć umowę do czatu w aplikacji (PDF albo zdjęcie) i zapytaj Klarę, czy to robota dla firmy, czy na PIT-11. Odpowiem od razu, wskażę, na co zwrócić uwagę w umowie, i powiem wprost, kiedy sprawa wymaga sprawdzenia przez człowieka. Wiążącej opinii podatkowej nie wydaję, od tego jest interpretacja indywidualna albo doradca.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!