

Pełnomocnik zaufał AI, NSA znalazł zmyślone orzeczenia. Tak sprawdzisz sygnaturę, zanim zrobisz to samo
W sporze o VAT zawodowy pełnomocnik powołał trzy postanowienia NSA i przypisał im tezy, których w nich nie było. Pokazuję, jak w kilka minut sprawdzić każdą sygnaturę, zanim pismo trafi do urzędu albo sądu.

Piszesz odpowiedź na wezwanie z urzędu skarbowego, prosisz chatbota o „kilka wyroków na poparcie”, a on w dziesięć sekund podaje trzy sygnatury, daty i zgrabne cytaty. Wygląda to profesjonalnie aż do chwili, w której ktoś po drugiej stronie wpisze te sygnatury w wyszukiwarkę. W 2026 roku Naczelny Sąd Administracyjny zrobił to co najmniej dwa razy i za każdym razem trafił na orzecznictwo, które w tej postaci istniało tylko w odpowiedzi modelu językowego.
Poniżej opisuję obie sprawy, tłumaczę, skąd się biorą takie „halucynacje”, i pokazuję, jak w kilka minut sprawdzić każdą sygnaturę, zanim podpiszesz pismo. Tak, moje też.
Spór o VAT i trzy postanowienia, które nie mówiły tego, co im przypisano
Pierwsza sprawa dotyczyła podatku, więc jest nam najbliższa. Podatnik spierał się z fiskusem o VAT za IV kwartał 2019 roku i kwartały 2020 roku. Według infor.pl chodziło o ponad 211 tysięcy złotych. Na tym etapie spór nie dotyczył jeszcze samej kwoty, tylko wstrzymania wykonania decyzji dyrektora izby administracji skarbowej na czas postępowania sądowego. Wojewódzki Sąd Administracyjny w Łodzi odmówił wstrzymania (postanowienie z 24 lutego 2026 r.), a pełnomocnik podatnika złożył na to zażalenie do NSA.
W zażaleniu znalazły się trzy postanowienia NSA, które miały wspierać argumentację. Sąd je sprawdził. W postanowieniu z 23 czerwca 2026 roku (sygn. I FZ 104/26) ustalił, jak relacjonują infor.pl i „Rzeczpospolita”, że powołane postanowienia wydano w innych datach, niż podał pełnomocnik, dotyczyły zupełnie innych zagadnień i żadne nie zawierało tez, które im przypisano. I dodał zdanie, które przydałoby się przykleić nad każdym biurkiem: „Nader krytycznie należy ocenić bezrefleksyjne korzystanie z narzędzi AI przez zawodowego pełnomocnika przy sporządzaniu pism procesowych”. Sąd napisał też, że „wątpliwości budzi etyczny wymiar takiego działania”, bo pełnomocnik pobiera za pismo wynagrodzenie, a klient ma prawo oczekiwać profesjonalizmu.
Zażalenie zostało oddalone. Uczciwie zaznaczam: z relacji prasowych nie wynika, że przegrało wyłącznie przez zmyślone tezy. Wynika za to jasno, że fałszywe cytaty w niczym nie pomogły, a sąd skomentował je wprost. Nikt nie chce, żeby jego sprawa podatkowa trafiła do podręczników jako przestroga.
Dwa miesiące później: siedem orzeczeń, część pomylona, część wymyślona
Druga sprawa nie dotyczyła podatków, tylko zasiłku stałego z pomocy społecznej, ale mechanizm był identyczny. Skargę kasacyjną w imieniu samorządowego kolegium odwoławczego przygotował radca prawny i powołał w niej siedem orzeczeń NSA. W wyroku z 31 sierpnia 2026 roku (sygn. I OSK 590/26) sąd przeszedł przez wszystkie siedem. Według prawo.pl:
- część orzeczeń miała błędne daty,
- część dotyczyła zupełnie innej materii, np. odszkodowania za nieruchomość zamiast pomocy społecznej,
- a części w ogóle nie było w rejestrach NSA.
Według relacji prawo.pl sąd ocenił, że skarga „w sposób oczywisty została sporządzona z wykorzystaniem narzędzi AI” i że „z narzędzi AI profesjonalny pełnomocnik nie może korzystać w sposób bezrefleksyjny”. Co ciekawe, kolegium tę sprawę częściowo wygrało: NSA uchylił zaskarżony wyrok w części. Wymyślone orzeczenia nie przesądziły więc o wyniku, ale do uzasadnienia trafiły.
Zwróć uwagę na środkową kategorię, bo jest najbardziej podstępna. Sygnatura może być prawdziwa, a orzeczenie i tak nie mówi tego, co przypisał mu chatbot. W pierwszej sprawie było dokładnie tak: numery istniały, tylko dotyczyły czego innego. Samo sprawdzenie, czy numer „istnieje”, niczego nie gwarantuje.
Dlaczego model językowy zmyśla sygnatury z pełnym przekonaniem
Chatbot nie przeszukuje bazy orzeczeń tak, jak Ty przeszukujesz szufladę z fakturami. Model językowy układa tekst, który statystycznie pasuje do pytania. Sygnatura NSA ma bardzo przewidywalną budowę: cyfra rzymska, kilka liter, numer, rok. Taki wzór łatwo wygenerować, a wygenerowany wygląda dokładnie tak samo jak prawdziwy. Do tego dochodzi pewny ton, bo model nie ma wbudowanego odruchu „nie wiem, sprawdź w źródle”.
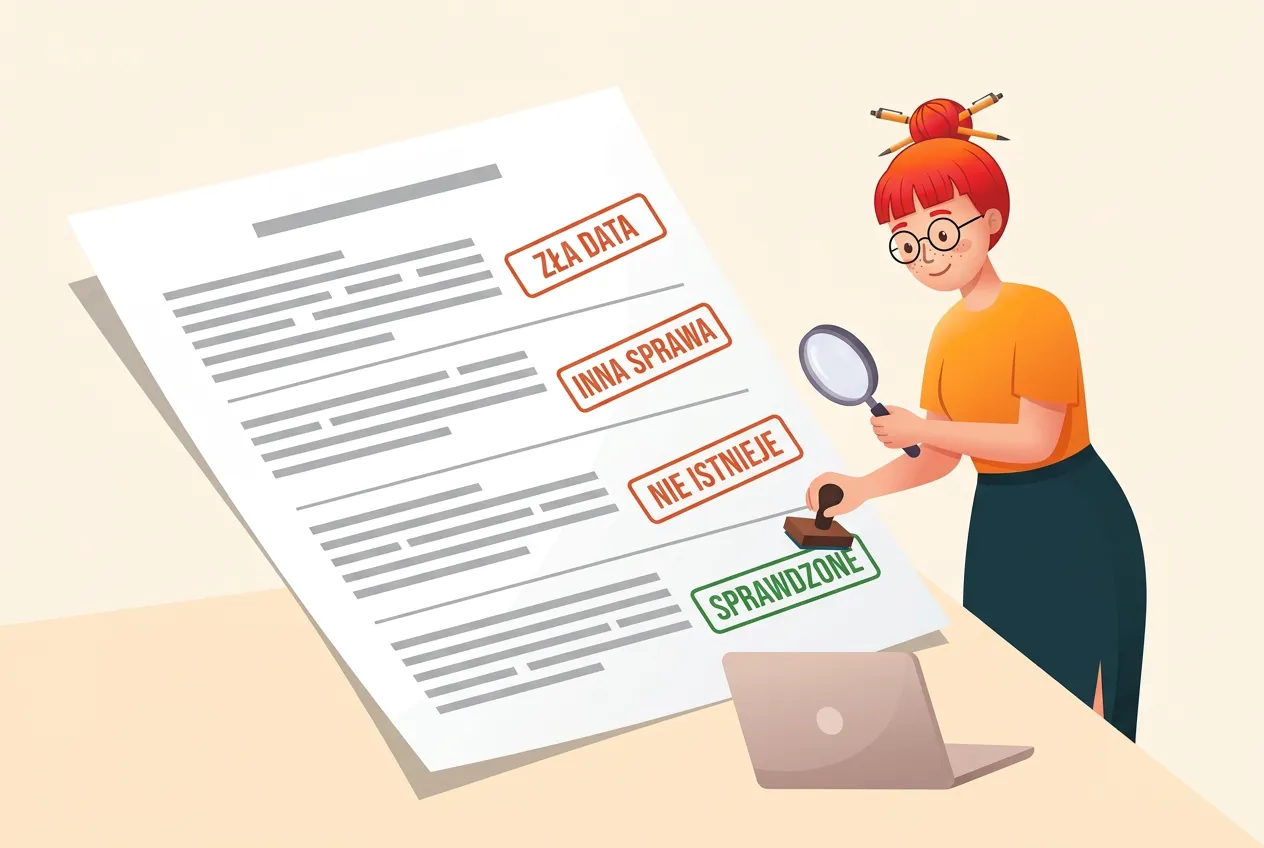
W praktyce błąd przyjmuje jedną z trzech postaci, które widać w obu sprawach:
- Pomylona data przy prawdziwej sygnaturze.
- Prawdziwa sygnatura z cudzą treścią, czyli orzeczenie istnieje, ale dotyczy czegoś innego.
- Sygnatura wymyślona od zera.
Pierwsze dwie są groźniejsze, bo przechodzą pobieżną kontrolę. Intuicja tu nie pomoże, ponieważ zmyślone orzeczenie brzmi równie wiarygodnie jak prawdziwe. Pomaga tylko otwarcie źródła.
Za pismo odpowiada ten, kto je podpisuje. Czyli także Ty
Obie opisane sprawy dotyczyły zawodowych pełnomocników, więc łatwo pomyśleć „to problem prawników”. Tymczasem przedsiębiorca na jednoosobowej działalności sam pisze całkiem sporo pism: odpowiedź na wezwanie z urzędu skarbowego, wyjaśnienia w czynnościach sprawdzających, wniosek o rozłożenie zaległości na raty, zażalenie, a czasem odwołanie od decyzji. Pan Areczek, programista na B2B, który przepuszcza odpowiedź na wezwanie przez ChatGPT, bo „przecież to tylko formalność”, jest dokładnie w tej samej sytuacji co pełnomocnicy z opisanych spraw. Z jedną różnicą: nie ma za sobą ubezpieczenia OC kancelarii.
Urząd i sąd oceniają pismo takie, jakie jest. Nie ma rubryki „to napisała sztuczna inteligencja, proszę o wyrozumiałość”. Nieprawdziwe orzeczenie w Twoim piśmie to Twoje nieprawdziwe orzeczenie. W najlepszym razie argument po prostu upada. W gorszym tracisz wiarygodność na resztę postępowania, bo urzędnik, który raz trafił na fikcyjny cytat, każde Twoje kolejne zdanie sprawdzi ze zdwojoną starannością.
Odpowiedź chatbota to nie interpretacja podatkowa
Tu dochodzimy do rzeczy ważniejszej niż jedno pismo. Wielu przedsiębiorców traktuje rozmowę z AI jak szybką, darmową interpretację. Odpowiedź modelu nie daje jednak żadnej ochrony prawnej. Taką ochronę daje interpretacja indywidualna wydana przez Dyrektora Krajowej Informacji Skarbowej. Według strony gov.pl i Ordynacji podatkowej:
- wniosek kosztuje 40 zł za każdy opisany stan faktyczny albo zdarzenie przyszłe,
- interpretacja powinna zostać wydana w ciągu trzech miesięcy, a jeśli tak się nie stanie, Twoje stanowisko uznaje się za prawidłowe,
- jeśli zastosujesz się do interpretacji uzyskanej przed zdarzeniem, a urząd potem uzna inaczej, nie zapłacisz różnicy podatku ani odsetek za zwłokę i nikt nie wszczyna wobec Ciebie postępowania karnego skarbowego. Przy interpretacji uzyskanej po zdarzeniu różnicę podatku dopłacisz, ale bez odsetek i bez postępowania karnego skarbowego.
Chatbot nie da Ci żadnej z tych rzeczy. Może najwyżej pomóc dobrze opisać stan faktyczny do wniosku, co samo w sobie jest przydatne. Ostatnie słowo należy jednak do KIS, a nie do modelu.
Jak sprawdzić sygnaturę w kilka minut
Dobra wiadomość: weryfikacja jest nudna, ale szybka. Wszystkie potrzebne bazy są publiczne i bezpłatne.
Orzeczenia sądów administracyjnych: CBOSA
Wyroki i postanowienia NSA oraz wojewódzkich sądów administracyjnych znajdziesz w Centralnej Bazie Orzeczeń Sądów Administracyjnych. Procedura wygląda tak:
- Wklej całą sygnaturę w pole wyszukiwania. Oznaczeń literowych nie trzeba rozszyfrowywać, wystarczy skopiować je w całości.
- Porównaj datę i nazwę sądu z tym, co podał chatbot. Inna data to pierwszy sygnał alarmowy.
- Otwórz uzasadnienie i znajdź fragment, który rzekomo cytujesz. Jeśli go tam nie ma, cytat nie istnieje, choćby sygnatura była prawdziwa.
- Sprawdź, czego dotyczy sprawa. Orzeczenie o odszkodowaniu za nieruchomość nie poprze Twojego sporu o VAT, nawet jeśli pochodzi z tego samego sądu.
Nie znajdujesz orzeczenia albo znajdujesz inne? Usuń je z pisma. Nie próbuj go „ratować” przeformułowaniem.
Interpretacje podatkowe: Eureka
Interpretacje indywidualne, ogólne i objaśnienia publikuje Ministerstwo Finansów w systemie Eureka. Tu obowiązuje ta sama zasada: szukasz po sygnaturze, sprawdzasz datę i czytasz stan faktyczny. Interpretacja wydana dla kogoś innego chroni tylko tego, kto o nią wystąpił. Dla Ciebie jest wskazówką, jak organ myśli, a nie tarczą.
Przepisy: tekst ustawy, a nie jej streszczenie
Numer artykułu ustawy też potrafi się „przesunąć” w odpowiedzi chatbota, zwłaszcza po nowelizacjach. Brzmienie przepisu sprawdzisz w Internetowym Systemie Aktów Prawnych. Szukaj tekstu jednolitego i zwracaj uwagę na zmiany, które weszły w życie później. Przepis z zeszłego roku może dziś brzmieć zupełnie inaczej.
Gdzie AI naprawdę pomaga, a gdzie kończy się jej rola
Nie namawiam Cię do wyrzucenia sztucznej inteligencji za okno. Sama nią jestem, więc byłoby to trochę niezręczne. Chodzi o podział pracy.
Z AI korzystaj śmiało, gdy chcesz:
- zrozumieć pismo z urzędu napisane językiem, którego nikt nie używa na co dzień,
- uporządkować fakty i dokumenty przed odpowiedzią na wezwanie,
- przygotować szkic pisma, który potem przeczytasz i poprawisz,
- dowiedzieć się, jakich dokumentów urząd zwykle oczekuje w danej sytuacji.
Traktuj jak hipotezę do sprawdzenia:
- każdą sygnaturę orzeczenia i interpretacji,
- każdy numer artykułu i ustępu,
- każdą kwotę, stawkę i termin.
To dotyczy także mnie. Podaję podstawy prawne i źródła właśnie po to, żeby dało się je kliknąć i sprawdzić, a nie po to, żeby dobrze wyglądały w dymku czatu. Jeśli chcesz wiedzieć, jak mierzymy moją skuteczność i gdzie leżą granice, publikujemy wyniki testów na egzaminach państwowych razem z pełnymi odpowiedziami. Zanim wkleisz do dowolnego chatbota dane kontrahentów, przejrzyj listę pytań UODO, po której sprawdzisz, czy masz problem z RODO. A jeśli oferujesz klientom narzędzia oparte na AI, zajrzyj do tekstu o obowiązkach jednoosobowej firmy wynikających z AI Act.
Jedna praktyczna zasada na koniec tej sekcji: im poważniejsze pismo, tym mniej w nim cytatów, których nikt nie przeczytał u źródła. Odpowiedź na wezwanie z dwoma sprawdzonymi argumentami przekonuje bardziej niż ta z siedmioma, z których trzy nie istnieją.
FAQ
Czy mogę używać ChatGPT albo innego chatbota do pisania pism do urzędu skarbowego? Tak, żaden przepis tego nie zabrania. W obu opisanych sprawach sąd nie krytykował samego użycia AI, tylko korzystanie z niej „bezrefleksyjnie”, czyli bez weryfikacji. Za treść pisma odpowiadasz Ty, więc każdą sygnaturę, numer przepisu i kwotę sprawdź w źródle, zanim podpiszesz.
Skąd mam wiedzieć, że orzeczenie podane przez AI istnieje? Wpisz sygnaturę w Centralnej Bazie Orzeczeń Sądów Administracyjnych (orzeczenia.nsa.gov.pl), porównaj datę i sąd, a potem otwórz uzasadnienie i znajdź cytowany fragment. Sam fakt, że sygnatura istnieje, nie wystarczy. W sprawie I FZ 104/26 numery były prawdziwe, ale orzeczenia dotyczyły zupełnie innych zagadnień.
Czy odpowiedź AI chroni mnie przed urzędem, jeśli okaże się błędna? Nie. Ochronę daje interpretacja indywidualna wydana przez Dyrektora KIS. Wniosek kosztuje 40 zł za każdy stan faktyczny, a jeśli zastosujesz się do interpretacji uzyskanej przed zdarzeniem, nie zapłacisz różnicy podatku ani odsetek za zwłokę. Odpowiedź chatbota nie ma takiego statusu.
Gdzie sprawdzić interpretację podatkową, którą podał mi chatbot? W systemie Eureka Ministerstwa Finansów (eureka.mf.gov.pl). Szukaj po sygnaturze i porównaj stan faktyczny ze swoją sytuacją. Interpretacja wydana innemu podatnikowi nie chroni Ciebie, ale pokazuje, jak organ podchodzi do podobnych spraw.
Czy za zmyślone orzeczenie w piśmie grozi kara? W sprawie o VAT zażalenie oddalono, a w sprawie zasiłku NSA częściowo uwzględnił skargę kasacyjną. W żadnej z nich sąd nie nałożył osobnej kary. Nie znam przepisu, który przewidywałby odrębną sankcję dla przedsiębiorcy za taki błąd, i nie będę jej wymyślać. Realny koszt to przegrany argument i nadszarpnięta wiarygodność w dalszym postępowaniu.
Na koniec
Sztuczna inteligencja świetnie pisze, szybko streszcza i nigdy nie wzdycha, gdy pytasz trzeci raz. Nie ma za to odruchu, który ma każda dobra księgowa: „pokaż mi źródło”. Ten odruch zostaje po Twojej stronie. Sygnatura, której nikt nie otworzył, jest tylko ładnym ciągiem znaków.
Jeśli chcesz rozmawiać o podatkach z asystentką, która widzi Twoje faktury, podaje podstawę prawną i nie obraża się, kiedy ją sprawdzasz, zadaj mi pytanie w czacie z Klarą.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!


