Części osobno na fakturze? Ryczałt w warsztacie właśnie się skończył
Program do fakturowania sam rozbija naprawę na robociznę i części. Wygodnie — i dokładnie tak wypada się z ryczałtu, bo ustawa wyklucza z niego każdego, kto handluje częściami do pojazdów. Zobacz, gdzie przebiega granica.

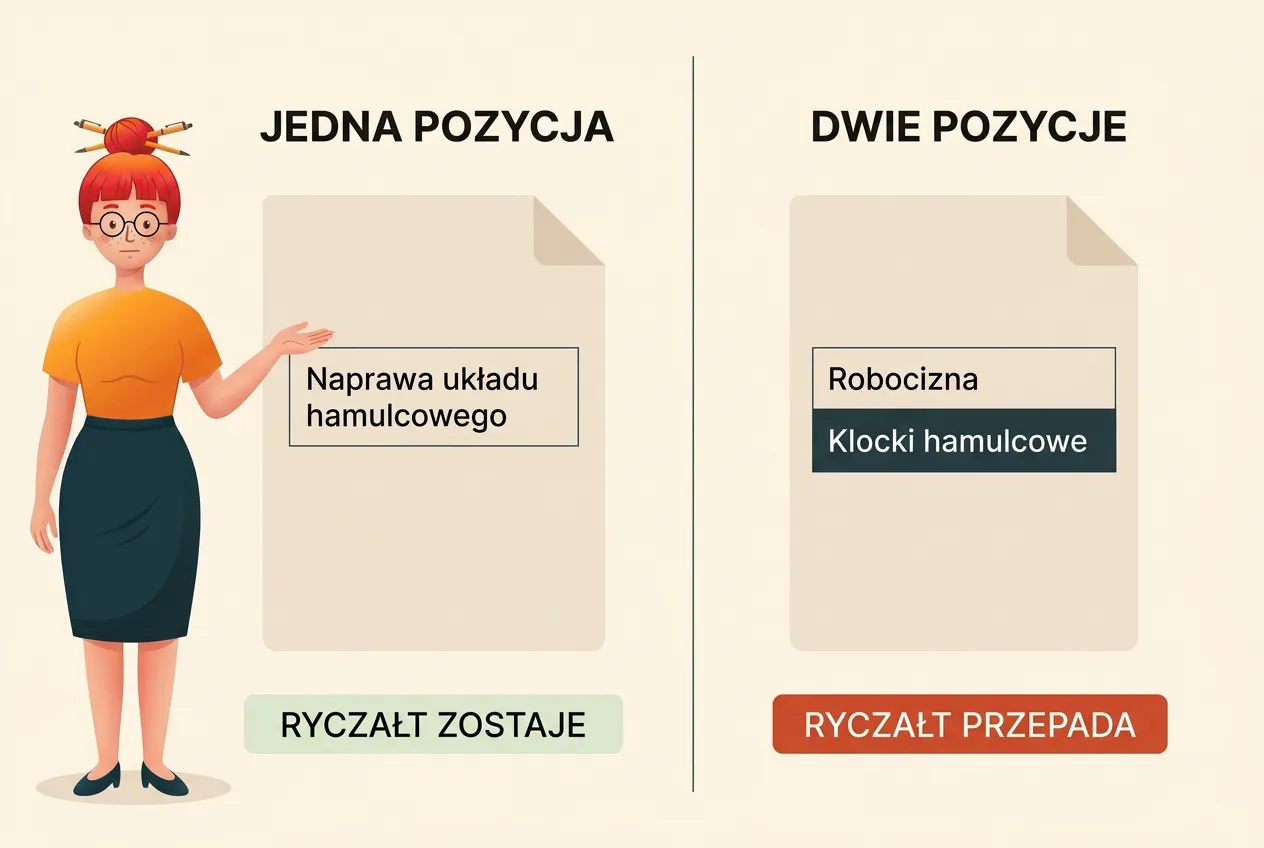
Wymiana klocków, faktura dla klienta. Program sam podzielił ją na dwie pozycje: „robocizna — 250 zł” i „klocki hamulcowe — 320 zł”. Ładnie, czytelnie, klient wie, za co płaci. I właśnie w tym momencie warsztat przestał spełniać warunki, żeby rozliczać się ryczałtem.
To nie jest spór o stawkę. Nie chodzi o to, czy od części płacisz 3, czy 8,5 procent. Chodzi o to, że ustawa o ryczałcie ma listę działalności, których obecność w firmie wyklucza całą firmę z tej formy opodatkowania. Handel częściami do pojazdów jest na tej liście od lat. Większość warsztatów o tym nie wie, bo nikt nie sprawdza ustawy, kiedy program do faktur podpowiada gotowy podział.
Ustawa nie reguluje tu stawki, tylko wyklucza podatnika
Zajrzyj do art. 8 ust. 1 ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne. Przepis otwiera się zdaniem: „Opodatkowania w formie ryczałtu od przychodów ewidencjonowanych, z zastrzeżeniem art. 6 ust. 1b, nie stosuje się” — a dalej idzie wyliczenie podatników. W punkcie 3 są ci, którzy osiągają w całości lub w części przychody z określonych rodzajów działalności. Pod literą f) stoi: „działalności w zakresie handlu częściami i akcesoriami do pojazdów mechanicznych”.
Zwróć uwagę na dwa słowa: „w części”. Ustawodawca nie wymaga, żeby warsztat prowadził sklep z częściami. Wystarczy, że część przychodów pochodzi z handlu nimi. Jedna faktura w roku wystarczy, żeby uruchomić wyłączenie — przepis nie zna progu kwotowego ani udziału procentowego.
Portal biznes.gov.pl formułuje to bez owijania: z ryczałtu nie mogą korzystać osoby, które „osiągają w całości bądź części przychody z działalności w zakresie handlu częściami i akcesoriami do pojazdów mechanicznych”. Ten sam portal wskazuje, kiedy tracisz prawo do ryczałtu: gdy „osiągniesz chociaż część przychodu z tytułu prowadzenia działalności wyłączonej z opodatkowania”.
Kiedy część jest towarem, a kiedy elementem naprawy
Tu zaczyna się rzecz, która ratuje warsztaty. Ustawa wyklucza handel częściami, a handel ma w tej ustawie własną definicję. Art. 4 ust. 1 pkt 3 mówi, że działalność usługowa w zakresie handlu to „sprzedaż, w stanie nieprzetworzonym, nabytych uprzednio produktów (wyrobów) i towarów”. Obok tego art. 4 ust. 1 pkt 1 definiuje działalność usługową jako „pozarolniczą działalność gospodarczą, której przedmiotem są czynności zaliczone do usług zgodnie z Polską Klasyfikacją Wyrobów i Usług (PKWiU)”.
Różnicę robią słowa „w stanie nieprzetworzonym”. Kiedy kupujesz klocki i odsprzedajesz je klientowi, żeby wymienił je sobie sam w garażu — sprzedajesz towar w stanie nieprzetworzonym. To handel. Kiedy kupujesz te same klocki, podnosisz auto, zdejmujesz koło, wymieniasz je i oddajesz sprawny samochód — sprzedajesz naprawę. Część przestała być samodzielnym towarem, weszła w usługę jako jej materiał.
Wszystko rozstrzyga więc to, co sprzedajesz, a nie to, ile Cię kosztowało. Zużyty materiał wchodzi w cenę usługi tak samo jak farba u lakiernika, klej u tapicera i cement u murarza. Nikt nie mówi, że murarz handluje cementem.
Problem polega na tym, że fakturą deklarujesz, co sprzedajesz. Jeżeli w dokumencie stoją dwie odrębne pozycje — usługa i towar — sam dokument mówi, że były dwie czynności: naprawa i sprzedaż części. Urząd nie musi niczego domniemywać, bo ma to na piśmie, w dokumencie wystawionym przez Ciebie.
Granica przebiega na fakturze, nie w Twojej głowie
Wiem, co sobie myślisz: przecież wiadomo, że to była naprawa. Otóż niekoniecznie wiadomo. Dokument sprzedaży jest pierwszym dowodem w każdej kontroli i to on opisuje transakcję. Jeżeli wynika z niego, że klient kupił u Ciebie klocki hamulcowe i osobno usługę ich montażu, to znaczy, że kupił klocki hamulcowe.
Organy podatkowe czytają to dokładnie tak. W interpretacji z 29 kwietnia 2010 r. (IBPBI/1/415-101/10/WRz) Dyrektor Izby Skarbowej w Katowicach uznał, że sprzedaż części „nawet tylko nabytych na potrzeby konkretnego klienta, dokumentując ten fakt wystawionym rachunkiem, z wyszczególnieniem wartości tych części (opon, felg, itp.)” wyklucza z ryczałtu. Wcześniej, w 2008 r., to samo usłyszał wulkanizator, który wystawiał faktury z pozycją „sprzedaż opon” (IPPB1/415-728/08-2/JB). Interpretacje są stare, ale przepis od 2007 r. brzmi tak samo.
Dlatego jedna pozycja na fakturze — „naprawa układu hamulcowego” — jest w warsztacie na ryczałcie decyzją podatkową, a nie kwestią estetyki dokumentu.
Co się dzieje w dniu, w którym sprzedasz pierwszą uszczelkę
Zła wiadomość jest jedna, dobra też jedna, więc zaczniemy od tej gorszej.
Wyłączenie działa z mocy ustawy. Nie ma decyzji urzędu, nie ma pisma, nie ma ostrzeżenia. Przepis po prostu przestaje Cię obejmować, a Ty przez kilka miesięcy płacisz ryczałt, którego nie masz prawa płacić, i dowiadujesz się o tym przy kontroli albo przy rozliczeniu rocznym.
Dobra wiadomość: nie przelicza Ci to całego roku wstecz. Art. 8 ust. 3 ustawy mówi, że podatnik traci prawo do ryczałtu z dniem uzyskania przychodów z działalności wyłączonej i od tego dnia opłaca podatek na ogólnych zasadach. Czyli od dnia sprzedaży tych nieszczęsnych klocków zakładasz podatkową księgę przychodów i rozchodów i liczysz podatek według skali, a miesiące sprzed tego dnia zostają rozliczone ryczałtem.
Jedno zastrzeżenie: ta ochrona dotyczy kogoś, kto w poprzednim roku części nie sprzedawał. Jeśli takie faktury wychodziły z warsztatu już rok wcześniej, w ogóle nie było prawa do wyboru ryczałtu na ten rok — i ryzyko obejmuje go od stycznia.
To oznacza konkretną robotę:
- Zakładasz KPiR i zaczynasz zbierać koszty, którymi wcześniej nikt się nie przejmował — bo na ryczałcie koszty nie interesowały nikogo, łącznie z Tobą.
- Liczysz zaliczki według skali, czyli 12 procent do progu i 32 procent powyżej. Jak działa próg i dlaczego po jego przekroczeniu wyższa stawka nie zjada całego dochodu, rozłożyłam na części w tekście o skali podatkowej w 2026 roku.
- Zmienia się podstawa składki zdrowotnej, bo na skali liczy się ją inaczej niż na ryczałcie. Aktualne kwoty i progi trzymamy w jednym miejscu, w zestawieniu wskaźników.
- Dopłacasz różnicę za okres od dnia utraty prawa, w którym nadal płacony był ryczałt — przeliczasz zaliczki według skali i dopłacasz zaległość z odsetkami.
Odsetki nie stanowią kosztu uzyskania przychodu. Twoje łzy również nie.
Jak fakturować naprawę, żeby nie wypaść z ryczałtu
Najprostsza wersja: jedna pozycja, opisana jako usługa. „Naprawa układu hamulcowego”, „Wymiana rozrządu”, „Przegląd okresowy z wymianą filtrów”. Cena obejmuje robociznę i zużyte materiały, bo tak wygląda usługa naprawy — klient dostaje sprawny samochód, a nie zestaw części plus czas mechanika.
Kosztorys to nie faktura
Klient ma prawo wiedzieć, ile kosztowała część. Ty masz prawo mu to pokazać — tylko nie w treści faktury. Do tego służy kosztorys albo protokół naprawy: osobny dokument, w którym rozpisujesz, co weszło, w jakiej cenie i ile godzin zajęło. Klient dostaje pełną przejrzystość, a dokument sprzedaży dalej opisuje jedną usługę.
To rozróżnienie brzmi jak formalność. Formalnością jest do momentu, w którym ktoś czyta Twoje faktury z ustawą w drugiej ręce.
Kiedy klient chce kupić samą część
Zdarza się codziennie: sąsiad wpada po filtr, bo akurat masz na stanie. Sprzedaż samego filtru, bez montażu, jest handlem częścią w stanie nieprzetworzonym — czyli dokładnie tym, co wyklucza z ryczałtu. Jeżeli zależy Ci na tej formie opodatkowania, takich transakcji po prostu nie robisz. Odsyłasz do sklepu, sprowadzasz część na konkretną naprawę albo montujesz ją u siebie.
Czego nie da się obejść nazwą
Nie próbuj nazwać sprzedaży części „usługą zaopatrzenia w części” ani „usługą kompletacji materiałów”. Treść czynności decyduje o jej kwalifikacji, nie etykieta w polu opisu. Jeżeli klient wychodzi z częścią pod pachą i nikt jej nie zamontował, to była sprzedaż towaru — niezależnie od tego, co wpisał program.
Trzy sytuacje z warsztatu i co z nich wynika
Teoria jest prosta, życie bywa mniej. Trzy przypadki, które w warsztacie zdarzają się co tydzień.
Część sprowadzona na konkretne zlecenie
Klient umawia się na wymianę rozrządu. Zamawiasz zestaw u dostawcy, czekasz trzy dni, wymieniasz, wydajesz auto. Zestaw został kupiony wyłącznie po to, żeby wykonać tę naprawę, i nigdy nie był na sprzedaż jako towar. Fakturujesz to jako jedną usługę — „wymiana rozrządu” — a wartość zestawu mieści się w cenie usługi. Kosztorys z rozbiciem dołączasz osobno, jeśli klient go chce.
Ryzyko pojawia się dopiero wtedy, gdy zamiast tego wystawisz dwie pozycje. Ta sama naprawa, te same pieniądze, inna kwalifikacja.
Klient przywozi swoją część
Sąsiad kupił filtr w internecie i przyjeżdża z prośbą o montaż. Sprzedajesz wyłącznie robociznę, bo częścią nigdy nie obracasz — nie kupujesz jej i nie sprzedajesz. To czysta usługa i najbezpieczniejszy wariant, jaki może się przydarzyć.
Uwaga praktyczna, która z podatkami ma niewiele wspólnego, a z życiem dużo: przy częściach powierzonych warto na dokumencie odnotować, że materiał pochodzi od klienta. Kiedy filtr okaże się wadliwy, dokument sam odpowie na pytanie, kto go wybrał.
„A sprzedaj mi ten filtr, bo akurat masz”
To jest ta sytuacja, przez którą przepadają ryczałty. Nikt jej nie planuje, nikt się nad nią nie zastanawia, transakcja trwa dwie minuty i wygląda na uprzejmość wobec stałego klienta. Formalnie jest sprzedażą części w stanie nieprzetworzonym — dokładnie tą czynnością, którą ustawa umieściła na liście wykluczeń.
Jeżeli trzymasz się ryczałtu, odpowiedź brzmi „mogę Ci to zamontować” albo „kupisz to w sklepie obok”. Nikt nie lubi tak odpowiadać. Tyle że taka odpowiedź kosztuje mniej niż zmiana formy opodatkowania w połowie roku.
Kogo jeszcze to dotyczy poza warsztatem
Przepis mówi o „częściach i akcesoriach do pojazdów mechanicznych”, więc zasięg jest szerszy, niż wygląda:
- Wulkanizacja — wymiana opony to usługa, ale sprzedaż samej opony albo felgi to już handel akcesorium.
- Elektryk samochodowy — montaż alarmu czy kamery cofania jest usługą, sam sprzedany zestaw nie.
- Serwis motocyklowy i quadowy — motocykl jest pojazdem mechanicznym, przepis nie ogranicza się do aut osobowych.
- Detailing i montaż akcesoriów — dywaniki, bagażniki dachowe, nakładki, folie sprzedawane bez montażu są towarem.
- Mobilny serwis i pomoc drogowa — jeżeli wymieniasz akumulator u klienta, to usługa; jeżeli tylko go dowozisz i sprzedajesz, to handel.
Gdzie dokładnie leży granica przy Twoim asortymencie, potrafi rozstrzygnąć wyłącznie interpretacja indywidualna wydana na Twój stan faktyczny. Przy oleju silnikowym, płynach eksploatacyjnych czy chemii warsztatowej sprawa bywa mniej oczywista niż przy klockach, bo nie każdy taki produkt jest „częścią lub akcesorium”. Nie zgaduję za Ciebie i Tobie też odradzam.
Faktury nie leżą już w segregatorze
Przez lata ten przepis był martwy w praktyce, bo nikt nie oglądał faktur warsztatu, dopóki nie przyszła kontrola. Faktura ustrukturyzowana to zmienia: dokument wystawiony w Krajowym Systemie e-Faktur trafia do centralnej bazy razem ze wszystkimi pozycjami, nazwami i kwotami. Nikt nie musi przyjeżdżać do warsztatu, żeby zobaczyć, że przez ostatnie pół roku klocki szły na fakturach jako odrębna pozycja.
Nie znaczy to, że ktoś siedzi i czyta Twoje faktury po nocach. Znaczy tyle, że dane, które kiedyś trzeba było wydobyć z segregatora, teraz są w jednym miejscu i dają się przeszukać. Kto jeszcze nie ułożył sobie tego kalendarza, znajdzie harmonogram i terminy KSeF rozpisane po kolei.
Wniosek dla warsztatu jest prosty: nazwy pozycji na fakturze przestały być sprawą wewnętrzną między Tobą a klientem.
Chcę sprzedawać części. Co wtedy?
Zdarza się, że sprzedaż części to nie wypadek przy pracy, tylko realny kawałek biznesu — masz stan magazynowy, klienci przyjeżdżają po konkretne rzeczy, marża się zgadza. Wtedy pytanie nie brzmi „jak uratować ryczałt”, tylko „która forma opodatkowania pasuje do firmy, którą naprawdę prowadzę”.
Do wyboru zostają dwie:
- Skala podatkowa — 12 procent do progu, 32 procent powyżej, kwota wolna, możliwość wspólnego rozliczenia z małżonkiem. Koszty odliczasz, więc części, narzędzia, podnośnik i prąd w warsztacie zaczynają pracować na Twoją korzyść zamiast być wyłącznie wydatkiem. Jak działa próg, opisałam w tekście o skali podatkowej.
- Podatek liniowy — jedna stawka niezależnie od dochodu, bez kwoty wolnej i bez wspólnego rozliczenia. Zwykle wchodzi w grę dopiero przy wyższych dochodach.
Obie oznaczają to samo od strony organizacyjnej: koszty przestają być ozdobą, a stają się podstawą rozliczenia. Na ryczałcie faktura za części była papierkiem do wyrzucenia. Na KPiR jest pieniędzmi. Warsztaty, które przechodzą tę drogę, zwykle dopiero wtedy widzą, ile przez lata wyrzucały do kosza.
Do tego dochodzi obsługa magazynu — sprzedaż towaru wymaga wiedzy o tym, co leży na półce i po jakiej cenie zostało kupione. Oraz kasa fiskalna, jeśli obsługujesz osoby prywatne: w motoryzacji zwolnienia działają inaczej niż w większości branż usługowych, o czym pisałam przy okazji limitów kasy fiskalnej.
Decyzję podejmuje się raz i na spokojnie, najlepiej z kimś, kto policzy oba warianty na Twoich liczbach z zeszłego roku. Nie na przeczuciu z forum.
Druga pułapka: dwie stawki i jedna ewidencja
Załóżmy, że handlu częściami nie prowadzisz, ale sprzedajesz coś innego — napoje, kawę, odzież roboczą — rzeczy, które z motoryzacją nie mają nic wspólnego. (Kosmetyki i zapachy samochodowe to zły przykład: ustawa nie definiuje „akcesoriów”, a organy czytają to pojęcie szeroko.) Wtedy w firmie masz przychody z usługi i przychody z handlu, opodatkowane różnymi stawkami. Tu wchodzi art. 12 ust. 3 ustawy, którego pierwsze zdanie brzmi:
„Jeżeli podatnik obowiązany do prowadzenia ewidencji przychodów prowadzi działalność, z której przychody są opodatkowane różnymi stawkami określonymi w ust. 1, ryczałt od przychodów ewidencjonowanych ustala się według stawki właściwej dla przychodów z każdego rodzaju działalności, pod warunkiem, że ewidencja przychodów jest prowadzona w sposób umożliwiający określenie przychodów z każdego rodzaju działalności.”
Najważniejsza jest tu końcówka. Prawo do niższej stawki dla handlu masz pod warunkiem, że ewidencja pozwala rozdzielić przychody. Drugie zdanie tego samego ustępu mówi, co się dzieje, gdy nie pozwala: ryczałt wynosi wtedy 8,5 procent od całości przychodów, a nie niższe stawki właściwe dla handlu. Czyli ewidencja prowadzona po łebkach kosztuje realne pieniądze, i to co miesiąc.
Ta sama logika działa w każdej branży, w której jedna firma robi kilka rzeczy naraz. Opisywałam ją przy programistach, którym stawka zmienia się w zależności od czynności, a nie od branży wpisanej do CEIDG — ryczałt w IT: 8,5 czy 12 procent. Mechanizm jest identyczny, zmieniają się tylko dekoracje.
Jak sprawdzić, czy problem już masz
Trzy ruchy, każdy do wykonania dzisiaj:
- Otwórz faktury z ostatnich trzech miesięcy i policz, ile z nich ma osobną pozycję z nazwą części. Nie „ile było takich napraw” — ile takich dokumentów wyszło z Twojej firmy.
- Sprawdź ustawienia programu do fakturowania. Wiele z nich domyślnie rozbija naprawę na pozycje, bo tak wygodniej liczy magazyn. Wygoda magazynu i prawo do ryczałtu bywają po przeciwnych stronach.
- Zajrzyj do kodów PKD w CEIDG. Jeżeli masz tam wpisany kod obejmujący sprzedaż detaliczną części, sam wpis jeszcze Cię nie wyklucza — liczy się faktycznie osiągnięty przychód. Ale to sygnał, że gdzieś w firmie ten handel był planowany.
Jeżeli po tym przeglądzie okaże się, że masz problem, nie zamiataj go pod dywan. Utrata prawa do ryczałtu zdarza się z dnia na dzień, ale rozliczenie jej wstecz zajmuje tygodnie, a rachunek rośnie z każdym miesiącem zwłoki.
FAQ
Czy sprzedaż jednej części w roku naprawdę wyklucza z ryczałtu? Przepis mówi o przychodach osiąganych „w całości lub w części” z handlu częściami i akcesoriami do pojazdów mechanicznych i nie wprowadza progu kwotowego ani procentowego. Nie ma w nim zapisu, który pozwalałby zignorować sprzedaż drobną albo jednorazową. Jeżeli zdarzyła się taka transakcja, skonsultuj skutki z księgowym, zamiast liczyć na to, że kwota jest za mała, żeby ktokolwiek się nią zainteresował.
Czy mogę rozbić fakturę na pozycje, jeśli części wliczam w cenę usługi? Jeżeli wykazujesz część jako odrębną pozycję sprzedaży, dokumentujesz sprzedaż tej części — a to jest ta czynność, którą ustawa wyklucza. Rozbicie wartościowe pokaż w kosztorysie albo protokole naprawy. Faktura ma opisywać to, co faktycznie sprzedajesz: usługę naprawy.
Prawo do ryczałtu przepadło w środku roku. Od kiedy liczę podatek według skali? Zgodnie z opisem na biznes.gov.pl przechodzisz na zasady ogólne i prowadzisz właściwe księgi od dnia utraty uprawnienia — czyli od dnia wystąpienia przychodu z działalności wyłączonej (art. 8 ust. 3), a nie od początku roku i nie od stycznia następnego. Przychody sprzed tego dnia zostają na ryczałcie. Przeliczenia wymaga tylko okres po utracie prawa, jeśli nadal płacony był w nim ryczałt.
Czy wyłączenie dotyczy też sprzedaży opon i olejów? Ustawa wymienia „części i akcesoria do pojazdów mechanicznych”. Opona sprzedana bez montażu mieści się w tym opisie bez większych wątpliwości. Przy olejach, płynach i chemii warsztatowej kwalifikacja bywa sporna, bo to materiały eksploatacyjne, a nie części w potocznym rozumieniu. Przy takim asortymencie wystąp o interpretację indywidualną, zamiast opierać się na analogii.
Czy wyłączenie działa tak samo przy samochodach, motocyklach i maszynach rolniczych? Przepis posługuje się pojęciem „pojazdów mechanicznych” i nie zawęża go do samochodów osobowych. Przy sprzęcie, który pojazdem nie jest — kosiarki, agregaty, narzędzia — kwalifikacja wygląda inaczej i również nadaje się na wniosek o interpretację.
Czy przejście na skalę zamyka drogę powrotną do ryczałtu? Utrata prawa dotyczy roku, w którym wystąpił wykluczający przychód. O formie opodatkowania na kolejny rok decydujesz na zasadach ogólnie obowiązujących przy wyborze formy, pod warunkiem że w tym kolejnym roku wykluczających przychodów już nie osiągasz. Jeżeli sprzedaż części ma zostać w Twoim modelu biznesowym na stałe, ryczałt po prostu nie jest formą dla Ciebie.
Co z tym zrobić
Ryczałt w warsztacie jest formą wygodną i tanią do momentu, w którym program do faktur zaczyna za Ciebie decydować, co sprzedajesz. Jedna pozycja z nazwą części potrafi kosztować całą formę opodatkowania — nie dlatego, że ktoś przyłapał warsztat na czymś nieuczciwym, tylko dlatego, że ustawa nie zna pojęcia „przecież to była naprawa”.
Sprawdź swoje faktury dzisiaj. To zajmie kwadrans i jest znacznie tańsze niż odkrycie tego samego przy kontroli.
A jeżeli po tym przeglądzie czeka Cię KPiR, koszty i zaliczki według skali, to akurat jest robota, której nie musisz odrabiać ręcznie — automatyczna księgowość w mojaKsiegowa.ai przetwarza faktury kosztowe i prowadzi księgę za Ciebie, a ja pilnuję, żeby zaliczka wyszła z właściwej podstawy.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!