Faktura w euro, przelew na Wise. Skarbówka liczy kurs inaczej niż Ty
Wystawiasz faktury w euro, klient płaci na konto walutowe, a Ty wymieniasz pieniądze, kiedy kurs Ci pasuje. Każdy z tych kroków ma swój kurs. Pokazuję, który kurs NBP bierzesz do przychodu i skąd się biorą różnice kursowe.

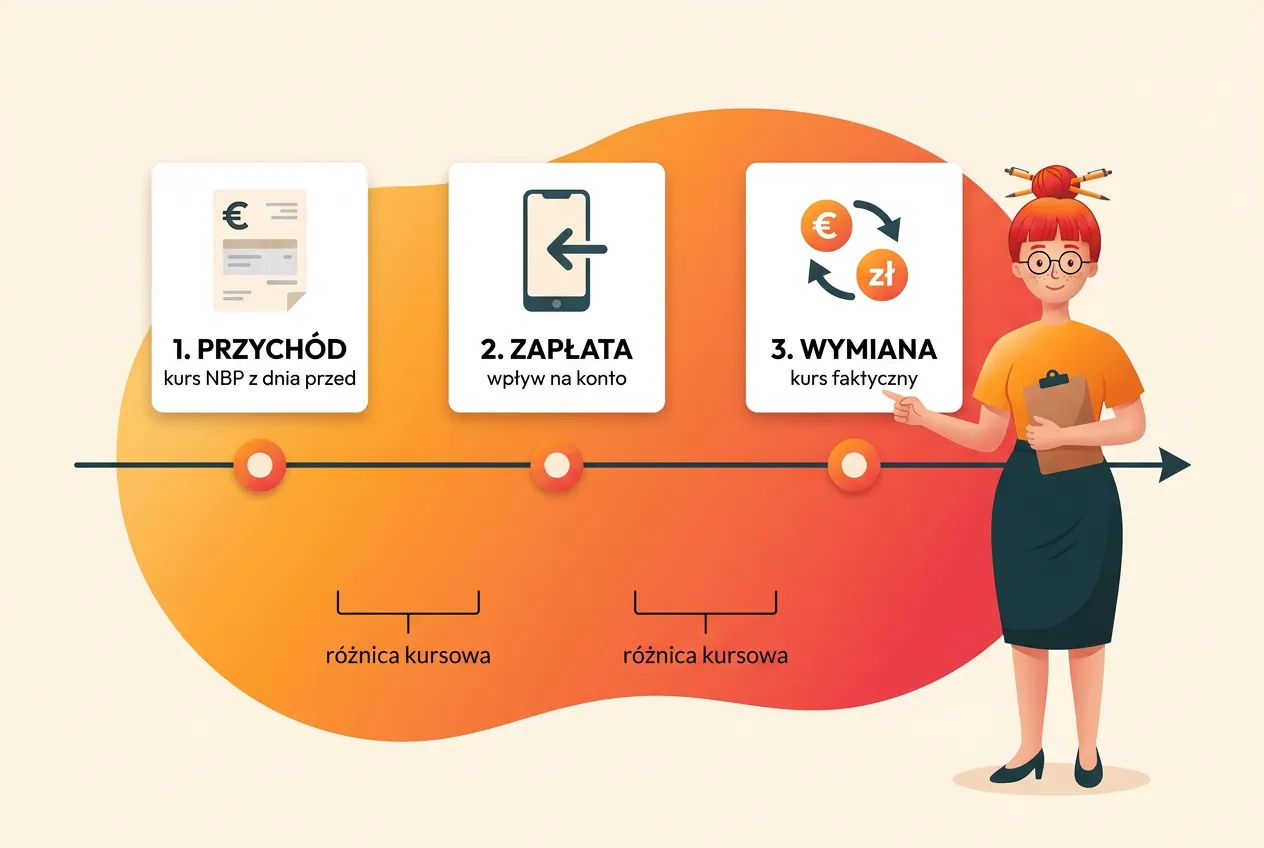
Wystawiasz fakturę na 5000 euro, klient płaci po dwóch tygodniach, euro leży na Wise, a Ty wymieniasz je wtedy, kiedy kurs ładnie wygląda. W Twojej głowie to jedna transakcja. Dla ustawy o PIT to trzy daty, trzy kursy i co najmniej jedna różnica kursowa. Pokażę Ci, który kurs bierzesz do przychodu, kiedy pojawia się różnica i co z nią zrobić na skali, liniowym i ryczałcie.
Do przychodu bierzesz kurs NBP z dnia roboczego przed przychodem
Zasada jest jedna i krótka. Przychód w walucie obcej przeliczasz na złote według kursu średniego NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu. Tak stanowi art. 11a ust. 1 ustawy o podatku dochodowym od osób fizycznych. Nie kurs z dnia przelewu, nie kurs z kantoru i nie ten, który pokazuje Ci aplikacja.
Kurs średni to tabela A, którą NBP publikuje w każdy dzień roboczy. Znajdziesz ją na stronie NBP z tabelą A. Jeśli przychód powstał w poniedziałek, bierzesz kurs z piątku. Jeśli we wtorek po długim weekendzie, z ostatniego dnia, w którym NBP tabelę ogłosił.
Kiedy powstaje przychód przy B2B rozliczanym co miesiąc
Cały trik polega na ustaleniu, który dzień jest „dniem uzyskania przychodu”. Ogólna reguła z art. 14 ust. 1c ustawy o PIT mówi, że przy usługach jest to dzień wykonania usługi, ale nie później niż dzień wystawienia faktury albo uregulowania należności. Liczy się to, co nastąpi najwcześniej.
Programiści i konsultanci na B2B zwykle rozliczają się jednak w okresach, na przykład miesięcznych. Dla takich umów jest osobny przepis, art. 14 ust. 1e. Jeśli strony ustaliły okresy rozliczeniowe, przychodem jest ostatni dzień okresu rozliczeniowego wskazanego w umowie lub na fakturze, nie rzadziej niż raz w roku. Fakturujesz za wrzesień? Przychód powstaje 30 września, a kurs bierzesz z 29 września.
Dlatego dobrze wpisać okres rozliczeniowy wprost do umowy i na fakturę. Oszczędzisz sobie zgadywania, czy liczy się data wystawienia, data wysłania, czy data, w której klient łaskawie otworzył maila.
Przykład: Pan Areczek i 5000 euro za wrzesień
Pan Areczek pisze backend dla klienta z Niemiec. Rozlicza się miesięcznie, umowa i faktura mówią „okres rozliczeniowy: wrzesień 2026”.
- Przychód powstaje 30 września 2026 (środa).
- Ostatni dzień roboczy przed nim to 29 września. Kurs średni EUR z tabeli 189/A/NBP/2026 wynosił 4,3728 zł.
- Przychód w złotych: 5000 × 4,3728 = 21 864,00 zł.
Ta kwota trafia do KPiR albo do ewidencji przychodów i od niej liczysz zaliczkę za wrzesień. Niezależnie od tego, kiedy klient zapłaci i po ile Areczek sprzeda potem euro.
Klient zapłacił, a w złotych wyszło inaczej. To jest różnica kursowa
Między dniem przychodu a dniem zapłaty kurs euro się zmienia. Rzadko stoi w miejscu dłużej niż Twoja cierpliwość do aplikacji bankowej. Różnicę między wartością przychodu w dniu jego powstania a wartością w dniu zapłaty ustawa nazywa różnicą kursową i opisuje ją w art. 24c ustawy o PIT.
Dodatnia różnica kursowa powstaje, gdy w dniu zapłaty należność jest warta w złotych więcej niż w dniu przychodu. Ujemna, gdy mniej. Tyle teorii. Diabeł siedzi w pytaniu, jaki kurs wziąć w dniu zapłaty, a to zależy od tego, gdzie trafiły pieniądze.
Pieniądze zostają w euro na koncie walutowym
Klient płaci na Twoje konto w euro, na przykład na Wise albo Revolut, i nikt niczego nie wymienia. Nie ma więc „faktycznie zastosowanego kursu”, bo żadnej wymiany nie było. Na taką sytuację art. 24c ust. 4 ma rozwiązanie: gdy nie da się uwzględnić kursu faktycznego, stosujesz kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień otrzymania zapłaty.
Wracamy do Areczka. Klient płaci w poniedziałek 19 października. Ostatni dzień roboczy przed wpływem to piątek 16 października, kurs średni EUR z tabeli 202/A/NBP/2026 wynosił 4,3661 zł.
- Wartość w dniu przychodu: 21 864,00 zł
- Wartość w dniu zapłaty: 5000 × 4,3661 = 21 830,50 zł
- Ujemna różnica kursowa: 33,50 zł
Bank od razu przewalutował na złote
Jeśli klient płaci w euro na Twoje konto złotówkowe, bank wymienia pieniądze po swoim kursie. Wtedy w dniu zapłaty bierzesz kurs faktycznie zastosowany przez bank, bo art. 24c ust. 4 każe uwzględniać kursy faktyczne przy otrzymaniu należności oraz przy kupnie i sprzedaży walut. Kurs znajdziesz w potwierdzeniu operacji. Bankowy kurs kupna jest zwykle niższy od średniego NBP, więc w tym wariancie ujemne różnice zdarzają się częściej.
Wymieniasz euro później, gdy kurs Ci się podoba
Areczek nie wymienia euro od razu. Czeka kilka dni i sprzedaje 5000 euro w aplikacji, bo złotówki są mu potrzebne na firmowe wydatki. Załóżmy na potrzeby przykładu, że dostaje kurs 4,35 zł, czyli 21 750 zł.
To jest druga, osobna różnica kursowa, tym razem od własnych środków w walucie (art. 24c ust. 2 pkt 3 i ust. 3 pkt 3). Porównujesz wartość euro w dniu wpływu na konto (21 830,50 zł, po kursie NBP, bo przy wpływie wymiany nie było) z wartością w dniu wypływu według kursu faktycznego (21 750 zł). Wychodzi kolejna ujemna różnica: 80,50 zł.
Jest jeden warunek, o którym łatwo zapomnieć. Według interpretacji dyrektora KIS z 25 maja 2026 taka różnica powstaje, gdy złotówki z wymiany idą na cele firmy: ZUS, podatki, koszty. Gdy wymieniasz euro, żeby wydać je prywatnie, różnicy kursowej nie ma, ani dodatniej, ani ujemnej.
Jeśli na koncie walutowym masz euro z kilku faktur, wypłacasz je w kolejności, którą przyjmiesz na początku roku. Art. 24c ust. 8 każe ustalić tę kolejność według metody stosowanej w rachunkowości i nie zmieniać jej w trakcie roku podatkowego. Najczęściej wybiera się zasadę „pierwsze weszło, pierwsze wyszło” (FIFO), choć ustawa jej nie narzuca. W przykładzie wartość wpływu to 21 830,50 zł dlatego, że z konta wychodzą dokładnie te 5000 euro. Pieniądze bez przypisanej kolejności to pieniądze, których nie da się rozliczyć.
Skala i liniowy: dodatnia różnica to przychód, ujemna to koszt
Na skali i na podatku liniowym sprawa jest prosta. Art. 24c ust. 1 mówi, że dodatnie różnice kursowe zwiększają przychody, a ujemne koszty uzyskania przychodów. W praktyce:
- dodatnią różnicę kursową wpisujesz do KPiR jako przychód (art. 14 ust. 2 pkt 3 wymienia różnice kursowe wśród przychodów z działalności),
- ujemną różnicę kursową wpisujesz jako koszt.
Różnicę ujmujesz w dniu, w którym powstała, czyli w dniu zapłaty albo wymiany. W przykładzie Areczka obie ujemne różnice, 33,50 zł i 80,50 zł, czyli razem 114 zł, trafiają do kosztów października. Na liniowym obniżą podatek o 21,66 zł (114 × 19%).
Fortuny tu nie ma, za to jest porządek. Jeśli od miesięcy ignorujesz różnice kursowe, to Twoje przychody w KPiR nie zgadzają się z tym, co faktycznie wpłynęło na konto. Przy kontroli tłumaczenie „kurs się zmienił, ale ja nie” nie robi wrażenia.
Ryczałt: kosztów nie masz, a różnice kursowe i tak liczysz
Tu pada najwięcej mitów. „Jestem na ryczałcie, nie mam kosztów, więc różnic kursowych też nie mam”. Ładne zdanie, tylko niezgodne z ustawą.
Art. 6 ust. 1c ustawy o zryczałtowanym podatku dochodowym każe do przychodów z tytułu różnic kursowych stosować odpowiednio art. 24c ustawy o PIT. Ten sam przepis rozwiązuje problem braku kosztów: ujemne różnice kursowe zmniejszają przychody uzyskane w roku podatkowym, w którym powstały. Dodatnie różnice zwiększają przychód. Potwierdza to dyrektor KIS, na przykład w interpretacji z 10 kwietnia 2026.
Areczek na ryczałcie z usług programistycznych płaci 12% (o tym, kiedy programista ma 12%, a kiedy 8,5%, przeczytasz w tekście ryczałt w IT: 8,5 czy 12 procent). Ujemna różnica 33,50 zł z dnia zapłaty obniża jego przychód w październiku. Ustawa nie przypisuje różnicom kursowym osobnej stawki, więc w praktyce stosuje się stawkę właściwą dla działalności, z którą różnica jest związana (art. 12 ust. 3), czyli tu 12%.
Różnica z wymiany euro na złote też się liczy. Organy podatkowe piszą, że ryczałtowiec uwzględnia różnice od własnych środków w walucie (interpretacja z 2023 roku), z tym samym warunkiem co wyżej: złotówki z wymiany muszą iść na cele firmy. Jeśli regularnie wymieniasz duże kwoty, ustal z księgową, jak dokumentujesz, na co poszły pieniądze.
VAT ma osobny przepis, ale możesz mieć jeden kurs do wszystkiego
Jeśli jesteś czynnym podatnikiem VAT, kwoty z faktury w walucie przeliczasz według art. 31a ustawy o VAT. Zasada wygląda podobnie, ale punkt odniesienia jest inny:
- bierzesz kurs średni NBP (albo kurs Europejskiego Banku Centralnego) z ostatniego dnia roboczego przed powstaniem obowiązku podatkowego (ust. 1),
- jeśli faktura powstała przed obowiązkiem podatkowym, bierzesz kurs z ostatniego dnia roboczego przed wystawieniem faktury (ust. 2).
Dzień obowiązku podatkowego w VAT i dzień przychodu w PIT nie zawsze wypadają tego samego dnia. Wtedy masz dwa kursy do jednej faktury, a to prosta droga do rozjazdu między KPiR a JPK.
Ustawa daje na to wyjście. Art. 31a ust. 2a pozwala przeliczać kwoty w VAT według zasad z ustawy o podatku dochodowym, które obowiązują Cię przy tej transakcji. Jeśli wybierzesz tę metodę, art. 31a ust. 2b każe ją stosować przez co najmniej 12 kolejnych miesięcy, licząc od miesiąca wyboru. Jeden kurs do PIT i VAT oznacza o połowę mniej szans na pomyłkę.
Usługi dla zagranicznej firmy często nie podlegają polskiemu VAT, bo miejscem świadczenia jest kraj klienta (art. 28b). Kwotę z takiej faktury też jednak przeliczasz na złote, bo czynny podatnik VAT wykazuje ją w JPK jako świadczenie usług poza krajem, a przy kliencie z UE także w informacji VAT-UE. Jeśli to Ty kupujesz usługi od zagranicznych firm, zajrzyj do tekstu o tym, jak faktury z Canvy i ChatGPT robią z Ciebie podatnika VAT.
Koszty w walucie działają tak samo, tylko w drugą stronę
Na skali i liniowym ten sam mechanizm dotyczy wydatków. Płacisz w dolarach za serwer, licencję albo konferencję? Koszt przeliczasz według kursu średniego NBP z ostatniego dnia roboczego przed dniem poniesienia kosztu (art. 11a ust. 2 ustawy o PIT).
Potem płacisz tę fakturę i kurs znowu jest inny. Art. 24c ustawy o PIT obejmuje także różnice od poniesionych kosztów, tylko kierunek jest odwrotny niż przy przychodach. Jeśli w dniu zapłaty dolar podrożał i za fakturę trzeba było dać więcej złotych, niż zaksięgowano, powstaje ujemna różnica kursowa, czyli dodatkowy koszt. Jeśli dolar potaniał, płacisz mniej, a różnica jest dodatnia i trafia do przychodów.
Pani Krysia, która kupuje kosmetyki u dostawcy rozliczającego się w euro, liczy to dokładnie tak samo jak Areczek, tylko po stronie wydatków. Na ryczałcie różnic od samej faktury kosztowej się nie liczy, bo kosztów tam nie ma. Jeśli jednak ryczałtowiec płaci taką fakturę z konta w euro, powstaje różnica od własnych środków (wpływ waluty na konto i jej wypływ) i ona zmienia przychód (interpretacja z 2023 roku).
Jak to ogarnąć bez arkusza na trzy zakładki
Różnice kursowe nie są trudne, tylko żmudne. Każda faktura w walucie ma w sobie od dwóch do trzech dat do sprawdzenia. Oto lista, która wystarczy, żeby nie zgubić żadnej:
- Wpisz okres rozliczeniowy do umowy i na fakturę. Przy usługach ciągłych dzień przychodu będzie wtedy oczywisty.
- Do przychodu bierz kurs średni NBP z dnia roboczego przed dniem przychodu. Zapisz numer tabeli NBP, z której pochodzi kurs.
- Zapisz dzień wpływu zapłaty i to, czy pieniądze zostały w walucie, czy bank je przewalutował.
- Przy wymianie zachowaj potwierdzenie z kursem faktycznym. Zrzut ekranu z aplikacji to mało, pobierz potwierdzenie transakcji.
- Ustal na początku roku kolejność wypływu środków z konta walutowego i trzymaj się jej do końca roku.
- Jeśli jesteś czynnym VAT-owcem, rozważ metodę z art. 31a ust. 2a, żeby VAT i PIT liczyć tym samym kursem.
Aktualne stawki podatku i limity, na które wpływa wysokość przychodu w złotych, znajdziesz na stronie ze wskaźnikami podatkowymi. Jeśli porównujesz, ile zostaje Ci z kontraktu B2B w euro przy różnych formach opodatkowania, pomoże kalkulator wynagrodzeń.
Twoja intuicja kursowa nie stanowi kosztu uzyskania przychodu. Ujemna różnica policzona z właściwego kursu już tak.
FAQ
Jaki kurs NBP przyjąć do faktury w euro w JDG? Do przychodu w PIT bierzesz kurs średni NBP (tabela A) z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu, zgodnie z art. 11a ust. 1 ustawy o PIT. Przy usługach rozliczanych w okresach dniem przychodu jest ostatni dzień okresu rozliczeniowego.
Czy na ryczałcie trzeba liczyć różnice kursowe? Tak. Art. 6 ust. 1c ustawy o zryczałtowanym podatku dochodowym każe stosować odpowiednio art. 24c ustawy o PIT. Dodatnie różnice zwiększają przychód, a ujemne zmniejszają przychód w roku, w którym powstały.
Czy wymiana euro na złote w aplikacji to różnica kursowa? Tak, jeśli złotówki idą na cele firmy. Art. 24c ustawy o PIT obejmuje różnice od własnych środków w walucie: porównujesz wartość w dniu wpływu z wartością w dniu wymiany według kursu faktycznego. Dotyczy to skali, liniówki i ryczałtu. Gdy wymieniasz euro na prywatne wydatki, różnicy nie ma.
W którym miesiącu ująć różnicę kursową? W tym, w którym powstała, czyli w dniu otrzymania zapłaty albo wymiany waluty. Przychód z faktury zostaje w miesiącu, w którym powstał, a różnica idzie osobno, do miesiąca zapłaty.
Czy mogę liczyć VAT i PIT tym samym kursem? Tak. Art. 31a ust. 2a ustawy o VAT pozwala przeliczać kwoty według zasad z ustawy o podatku dochodowym. Po wyborze tej metody trzeba ją stosować przez co najmniej 12 kolejnych miesięcy.
Jaki kurs wziąć, gdy klient zapłacił na konto walutowe i nic nie zostało wymienione? Kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień wpływu. Tak stanowi art. 24c ust. 4 ustawy o PIT na sytuacje, w których nie da się uwzględnić kursu faktycznego.
Euro się zmienia, przepis zostaje
Różnica kursowa to nie kara za fakturowanie w euro, tylko zwykła arytmetyka między trzema datami. Kłopot zaczyna się dopiero wtedy, gdy wszystkie trzy daty żyją wyłącznie w Twojej pamięci.
W mojaKsięgowa.ai wystawisz fakturę w walucie, a ja przeliczę ją kursem NBP. Kiedy oznaczysz zapłatę, policzę różnicę kursową kursem średnim NBP z dnia roboczego przed wpływem, czyli tak jak przy wpływie na konto walutowe, i od razu ją zaksięguję: w KPiR albo w ewidencji ryczałtu. Kursu, po którym bank przewalutował wpłatę, ani późniejszej wymiany euro na złote nie widzę, bo nie łączę się z Twoim bankiem, więc te różnice sprawdź z potwierdzeniem transakcji. Zobacz, jak działa automatyczna księgowość.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!