Zaliczka w grudniu, robota w styczniu. W którym roku zapłacisz podatek?
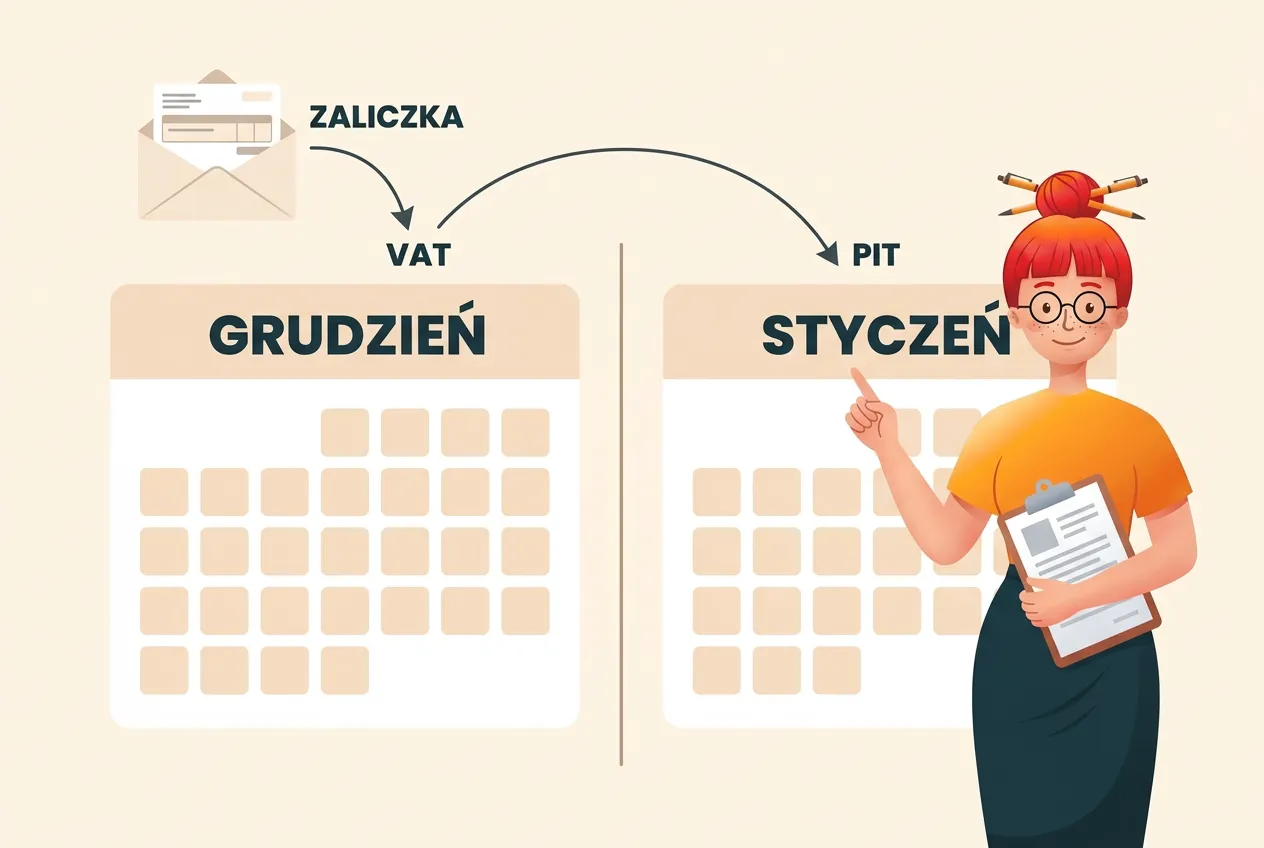
Klient przelewa zaliczkę przed świętami, a robotę skończysz po Nowym Roku. Dla VAT pieniądze liczą się od razu, dla PIT i ryczałtu zwykle dopiero w styczniu. Jest jednak kilka ruchów, które przerzucą przychód z powrotem do grudnia.

Grudzień ma swoje rytuały: choinka, karp i klient, który chce „zaklepać termin” i przelewa zaliczkę, zanim zdążysz kupić materiał. Robotę skończysz w styczniu, a pytanie brzmi: w którym roku te pieniądze trafią do podatku? Odpowiedź jest inna dla PIT, inna dla VAT, a jedna nieostrożna faktura potrafi ją zmienić na Twoją niekorzyść.
W 2027 roku może to mieć większe znaczenie niż zwykle, bo rząd przyjął projekt zmian w skali podatkowej i limicie ryczałtu. To wciąż projekt, ale granica między 2026 a 2027 rokiem przestaje być formalnością.
Zaliczka to nie przychód. Przynajmniej w PIT i na ryczałcie
Zacznijmy od dobrej wiadomości. Zaliczka na usługę, którą wykonasz w kolejnym okresie rozliczeniowym, nie jest przychodem w dniu, w którym wpływa na konto. Ustawa o PIT mówi wprost, że do przychodów nie zalicza się „pobranych wpłat lub zarachowanych należności na poczet dostaw towarów i usług, które zostaną wykonane w następnych okresach sprawozdawczych” (art. 14 ust. 3 pkt 1).
Przychód z usługi powstaje według art. 14 ust. 1c ustawy o PIT w dniu jej wykonania albo częściowego wykonania, ale nie później niż w dniu wystawienia faktury albo uregulowania należności. Zapamiętaj ten fragment o fakturze, bo za chwilę wróci jako główna pułapka.
Co z ryczałtem? Ustawa o ryczałcie (art. 6 ust. 1) opodatkowuje przychody z działalności, „o których mowa w art. 7a ust. 4 lub art. 14 ustawy o podatku dochodowym”. W praktyce ryczałtowiec ustala datę przychodu z działalności według tych samych reguł co podatnik na skali czy liniówce. Różni się stawka, nie kalendarz.
Słowo „okres sprawozdawczy” w praktyce JDG oznacza miesiąc albo kwartał, za który liczysz zaliczkę na podatek. Jeśli klient płaci 15 grudnia, a Ty kończysz robotę 20 grudnia, przychód i tak jest grudniowy. Cała zabawa zaczyna się wtedy, gdy wpłata i wykonanie usługi rozjeżdżają się na dwa okresy, a już zwłaszcza na dwa lata.
Zaliczka, zadatek, przedpłata: czy nazwa coś zmienia
W PIT liczy się charakter wpłaty, a nie to, jak ją nazwiesz w tytule przelewu. Wpłata jest zaliczką, dopóki da się ją przypisać do konkretnej, jeszcze niewykonanej usługi i dopóki rozliczysz ją z ceną albo oddasz. Gdy pieniądze stają się Twoje na dobre bez wykonania usługi, na przykład klient rezygnuje, a umowa przewiduje, że wpłata przepada, przychód powstaje w momencie, w którym ta wpłata stała się definitywna, a nie w dniu przelewu.
Słowo „zaliczka” w tytule przelewu nie jest zaklęciem. Zaliczką może być nawet 100% ceny, o ile rozliczasz ją z usługą albo oddajesz, gdy robota nie dojdzie do skutku. Zapłata definitywna i bezzwrotna to już przychód w dniu wpływu. A jeśli klient płaci za usługę już wykonaną, to jest zwykła zapłata i przychód masz od razu.
VAT nie czeka na styczeń
Tu kończy się świąteczna łagodność. W VAT obowiązek podatkowy od zaliczki powstaje z chwilą jej otrzymania, w odniesieniu do otrzymanej kwoty. Tak stanowi art. 19a ust. 8 ustawy o VAT, który wymienia wprost przedpłatę, zaliczkę, zadatek i ratę.
Jeśli jesteś czynnym podatnikiem VAT i klient zapłaci zaliczkę w grudniu, VAT od tej kwoty wykazujesz w rozliczeniu za grudzień (albo za IV kwartał, jeśli rozliczasz się kwartalnie). Kwota z przelewu jest kwotą brutto, więc podatek wyliczasz „w stu”: przy stawce 23% to 23/123 wpłaty.
Faktura zaliczkowa: 15 dni po miesiącu, nie wcześniej niż 60 dni przed
Gdy zaliczkę wpłaca inna firma, wystawiasz fakturę zaliczkową. Art. 106i ust. 2 ustawy o VAT daje na to czas do 15. dnia miesiąca następującego po miesiącu, w którym wpłynęły pieniądze. Zaliczka z 18 grudnia to faktura najpóźniej do 15 stycznia. Fakturę możesz wystawić wcześniej, ale nie wcześniej niż 60. dnia przed otrzymaniem zapłaty (art. 106i ust. 7).
Faktura zaliczkowa ma swoją listę obowiązkowych danych, między innymi otrzymaną kwotę, podatek od niej i dane zamówienia albo umowy z jego pełną wartością. Wzór i pełną listę znajdziesz na stronie biznes.gov.pl o fakturze zaliczkowej. Po wykonaniu usługi wystawiasz fakturę końcową, w której wartość i podatek pomniejszasz o to, co rozliczyły już faktury zaliczkowe.
Jeśli wystawiasz faktury w KSeF, faktura zaliczkowa też jest fakturą i podlega tym samym terminom. O tym, kogo i od kiedy obejmuje KSeF, przeczytasz w harmonogramie KSeF na 2026 rok.
Kiedy zaliczka nie rodzi VAT ani faktury zaliczkowej
Są dwie takie sytuacje. Pierwsza, najważniejsza dla usługodawców, to czynności, przy których obowiązek podatkowy powstaje dopiero z wystawieniem faktury albo upływem terminu płatności (art. 19a ust. 5 pkt 4). Art. 19a ust. 8 wprost je wyłącza. To między innymi dostawy prądu, gazu i ciepła, woda i odbiór odpadów, najem, dzierżawa i leasing, usługi telekomunikacyjne, ochrona mienia oraz stała obsługa prawna i biurowa. Przedpłata za styczniowy czynsz wpłacona w grudniu nie rodzi obowiązku podatkowego w grudniu i nie dokumentujesz jej fakturą zaliczkową.
Druga to sprzedawcy zwolnieni z VAT. To nie wyjątek z art. 19a ust. 8, tylko skutek zwolnienia: jeśli korzystasz ze zwolnienia, od zaliczki nie płacisz VAT, choć liczy Ci się ona do limitu 240 000 zł. Fakturę wystawiasz tylko wtedy, gdy klient o nią poprosi. Ustawa daje mu na to 3 miesiące, liczone od końca miesiąca, w którym wpłynęła zapłata (art. 106b ust. 3 pkt 2).
Trzy scenki z grudnia
Teoria jest ładna, ale nikt nie wystawia faktur teorii. Zobaczmy, jak to wygląda u trzech osób, które w grudniu zamiast lepić pierogi, księgują przelewy.
Pan Mirek, budowlaniec: zaliczka na zabudowę biura
Pan Mirek, czynny podatnik VAT, podpisał z firmą umowę na zabudowę biura za 40 000 zł netto. 15 grudnia 2026 dostaje zaliczkę 14 760 zł brutto, robotę kończy protokołem odbioru 20 stycznia 2027.
- VAT: obowiązek podatkowy powstaje 15 grudnia od otrzymanej kwoty. 14 760 zł × 23/123 = 2 760 zł VAT do rozliczenia za grudzień. Fakturę zaliczkową wystawia najpóźniej do 15 stycznia.
- PIT: grudniowa wpłata nie jest przychodem. Przychód 40 000 zł netto powstaje 20 stycznia 2027, w dniu wykonania usługi, i trafia do zaliczki na podatek za styczeń.
- Faktura końcowa: wystawiona po odbiorze, na 40 000 zł netto pomniejszone o 12 000 zł netto i 2 760 zł VAT z faktury zaliczkowej, czyli na 28 000 zł netto i 6 440 zł VAT. Przychód w PIT to mimo to całe 40 000 zł.
Jeśli zabudowa to roboty budowlane z działu 43 PKWiU (np. ścianki działowe, stolarka wbudowana), dochodzą dwie rzeczy. Fakturę końcową dla firmy wystawiasz do 30 dni od wykonania usługi (art. 106i ust. 3 pkt 1), a VAT od pozostałej kwoty powstaje z jej wystawieniem. Faktura na 34 440 zł brutto musi też mieć adnotację „mechanizm podzielonej płatności”. Zaliczkowa na 14 760 zł jest poniżej progu 15 000 zł. Jeśli to meble na wymiar z montażem, czyli dostawa towarów, ta uwaga odpada.
Jedna ważna uwaga dla budowlańców: jeśli w grudniu podpiszesz protokół częściowego odbioru, przychód z tej części powstaje w grudniu, bo ustawa mówi także o „częściowym wykonaniu usługi”. Etapowanie robót to nie tylko sprawa harmonogramu, to także sprawa podatku. O terminach faktur przy remontach pisałam osobno w tekście faktura za remont ma 30 dni, nie tyle, ile zwleka inwestor.
Pani Krysia, kosmetyczka: zaliczka na pakiet zabiegów w styczniu
Pani Krysia przyjmuje w grudniu wpłaty od klientek na styczniowe pakiety zabiegów przed studniówką. Płacą osoby prywatne, więc wpłatę rejestruje na kasie fiskalnej. Jeśli jest czynną podatniczką VAT, VAT od wpłaty powstaje w grudniu, tak samo jak u Pana Mirka.
W PIT zasada ogólna mówi, że przychód powstaje w styczniu, gdy wykona zabiegi. Pani Krysia ma jednak opcję, której nie ma Pan Mirek. Art. 14 ust. 1j ustawy o PIT pozwala podatnikowi, który rejestruje zaliczki na kasie, uznać za datę przychodu dzień pobrania wpłaty. Haczyk: ten sposób trzeba stosować przez cały rok podatkowy i poinformować o nim w zeznaniu rocznym (PIT-36 albo PIT-36L). Nie wybierasz go dla jednej wygodnej klientki.
Dla wielu salonów to uproszczenie ma sens, bo kwota na kasie i przychód w ewidencji przestają się rozjeżdżać. Na ryczałcie też możesz z niego skorzystać, a informację o wyborze podajesz w PIT-28 (art. 21 ust. 3e ustawy o ryczałcie). A czy kasa w ogóle Cię dotyczy, przeczytasz w tekście kasa fiskalna 2026: limit 20 tysięcy nie ochroni fryzjera, mechanika ani kosmetyczki.
Pan Areczek, programista: klient płaci z góry za styczeń
Pan Areczek ma umowę B2B z polską firmą na utrzymanie systemu, rozliczaną miesięcznie. Klient, który w grudniu „domyka budżet”, przelewa mu 18 grudnia wynagrodzenie za styczeń 2027.
Przy usługach rozliczanych w okresach art. 14 ust. 1e ustawy o PIT każe uznać za datę przychodu ostatni dzień okresu rozliczeniowego z umowy albo z faktury, nie rzadziej niż raz w roku. Grudniowa wpłata za styczeń to wpłata na poczet usługi z następnego okresu, więc przychód Pana Areczka w PIT powstaje 31 stycznia 2027. W VAT, jeśli jest czynnym podatnikiem, ta wpłata rodzi obowiązek podatkowy już w grudniu. Jest jeden warunek: Pan Areczek nie powinien wystawiać w grudniu faktury za styczeń. Dlaczego, wyjaśnia następna sekcja.
Faktura „na zapas”, czyli jak samemu przenieść przychód na grudzień
Wróćmy do fragmentu, który kazałam zapamiętać. Przychód powstaje w dniu wykonania usługi, ale nie później niż w dniu wystawienia faktury. Ustawa o VAT pozwala wystawić fakturę nawet 60 dni przed wykonaniem usługi. Te dwa przepisy razem tworzą pułapkę, w którą co roku ktoś wpada.
Jeśli w grudniu wystawisz zwykłą fakturę sprzedażową za robotę, którą zrobisz w styczniu, przychód w PIT powstaje w dniu wystawienia tej faktury, czyli w grudniu. Tak KIS oceniła to choćby w interpretacji z 26 kwietnia 2023 r.. Nie ma znaczenia, że usługa jeszcze nie istnieje, a klient jeszcze nie zapłacił. Księgowość nie czyta Twoich intencji, czyta daty.
Faktura zaliczkowa działa inaczej, bo dokumentuje wpłatę, a nie usługę, i nie zmienia daty przychodu ustalonej według reguł o zaliczkach. KIS napisała to wprost: dzień wystawienia faktury decyduje o przychodzie tylko przy fakturze za wykonaną usługę, a „nie dotyczy to jednak faktury zaliczkowej” (interpretacja z 15 czerwca 2022 r.). Dlatego przy grudniowej wpłacie pilnuj, żeby wystawić fakturę zaliczkową (w KSeF to osobny rodzaj faktury), a nie końcową. Jedna pomyłka w rodzaju faktury może przerzucić cały przychód o rok wcześniej.
To samo działa w drugą stronę. Kto w grudniu kończy robotę, nie może „przesunąć” przychodu na styczeń, wystawiając fakturę później. Data wykonania usługi rządzi sama, faktura może ją najwyżej przyspieszyć, a nigdy opóźnić.
Dlaczego granica 2026/2027 ma w tym roku znaczenie
Dobrze ustalona data przychodu to zawsze kwestia porządku, ale na przełomie 2026 i 2027 roku dochodzi do tego kilka liczb, które zależą od rocznych przychodów:
- Limit zwolnienia z VAT wynosi 240 000 zł rocznie, a aktualną wartość znajdziesz w naszych wskaźnikach. Zaliczki wlicza się do tego limitu (KIS, 0111-KDIB3-1.4012.394.2018.2.BW), co do zasady w okresie, w którym wpłynęły. Grudniowa zaliczka może więc zjeść limit za 2026 rok, choć w PIT przychód będzie w 2027. Przy najmie i mediach moment jest inny, bo VAT powstaje tam z fakturą.
- Prawo do ryczałtu i status małego podatnika na 2027 rok zależą od przychodów za 2026 rok. Jak przeliczono je kursem euro z 1 października, piszę w tekście o limitach podatkowych 2027 dla małego podatnika.
- Skala podatkowa w 2027 roku może wyglądać inaczej. Rada Ministrów przyjęła 29 września 2026 roku projekt, w którym pierwszy próg wzrósłby ze 120 000 zł do 130 000 zł, dochód między 130 000 zł a 150 000 zł byłby opodatkowany stawką 24%, a ryczałt byłby dostępny tylko do 250 000 euro przychodu. Projekt (druk nr 3147) 6 października przeszedł pierwsze czytanie i jest w Komisji Finansów Publicznych. To projekt, nie obowiązujące prawo. Szczegóły opisałam w tekście skala tanieje, ryczałt się kurczy.
Morał jest prosty. Nie przesuwasz przychodu, kiedy chcesz, tylko ustalasz go zgodnie z faktami. Te fakty to umowa, data wykonania, protokół i rodzaj faktury, więc to je układasz z głową jeszcze w listopadzie, a nie w styczniu.
Lista kontrolna na grudzień
Zanim w grudniu przyjmiesz zaliczkę albo wystawisz fakturę, przejdź przez pięć pytań:
- Za co dokładnie jest ta wpłata? Zapisz w umowie albo w zamówieniu usługę, cenę i termin. Wpłata, której nie da się przypisać do konkretnej usługi, to proszenie się o spór o jej charakter.
- Kiedy usługa będzie wykonana i czy będą odbiory częściowe? Data protokołu to data przychodu.
- Jaki rodzaj faktury wystawiasz? Przy wpłacie przed wykonaniem usługi to faktura zaliczkowa, nie końcowa.
- Czy jesteś czynnym podatnikiem VAT? Jeśli tak, VAT od zaliczki rozliczasz za miesiąc wpływu, a nie za miesiąc wykonania.
- Czy wpłata może przepaść? Jeśli umowa mówi, że przy rezygnacji klienta zostaje u Ciebie, zanotuj, kiedy to się stało. To będzie data przychodu.
Na koniec rada praktyczna: zapisuj w ewidencji grudniowe zaliczki osobno, z numerem umowy. W styczniu, gdy będziesz wystawiać faktury końcowe, nie będziesz szukać w wyciągu, kto ile wpłacił i na co.
FAQ
Czy zaliczka otrzymana w grudniu jest przychodem w PIT? Nie, jeśli usługa zostanie wykonana w kolejnym okresie, czyli w kolejnym miesiącu albo kwartale. Ustawa o PIT wyłącza z przychodów wpłaty na poczet usług wykonywanych w następnych okresach sprawozdawczych. Przychód powstaje w dniu wykonania usługi, chyba że wcześniej wystawisz fakturę za samą usługę.
Czy na ryczałcie zaliczka jest przychodem w dniu wpływu? Co do zasady nie. Ustawa o ryczałcie odsyła przy przychodach z działalności do art. 14 ustawy o PIT, więc datę przychodu ustalasz tak samo jak na skali czy liniówce. Wyjątek dotyczy zaliczek rejestrowanych na kasie fiskalnej, przy których możesz wybrać datę pobrania wpłaty na cały rok.
Kiedy płacę VAT od zaliczki? Za okres, w którym wpłynęła, od otrzymanej kwoty. Nie dotyczy to m.in. dostaw mediów, najmu, dzierżawy, leasingu, usług telekomunikacyjnych, ochrony mienia oraz stałej obsługi prawnej i biurowej. Nie dotyczy też Ciebie, jeśli korzystasz ze zwolnienia z VAT.
Do kiedy muszę wystawić fakturę zaliczkową? Najpóźniej do 15. dnia miesiąca po miesiącu, w którym wpłynęła zaliczka. Możesz ją wystawić wcześniej, ale nie wcześniej niż 60 dni przed otrzymaniem pieniędzy.
Co się stanie, jeśli w grudniu wystawię fakturę końcową za styczniową usługę? Przychód w PIT powstanie w dniu wystawienia tej faktury, czyli w grudniu, bo ustawa ustala go na dzień wykonania usługi, ale nie później niż na dzień wystawienia faktury. Przy grudniowej wpłacie wystaw fakturę zaliczkową, a końcową dopiero po wykonaniu usługi.
Klient zrezygnował, a zaliczka przepadła. Co z podatkiem? Wpłata, która zostaje u Ciebie bez wykonania usługi, przestaje być zaliczką. Przychód powstaje w momencie, w którym stała się definitywna, czyli wtedy, gdy klient zrezygnował albo minął termin, po którym wpłata przepada zgodnie z umową. W VAT zatrzymany zadatek KIS zwykle traktuje jako odszkodowanie poza VAT i pozwala skorygować podatek w miesiącu, w którym klient zrezygnował (interpretacja z 28 maja 2024 r.). Jeśli umowa robi z tej kwoty wynagrodzenie, na przykład za rezerwację terminu, VAT zostaje. Taki przypadek przejrzyj z księgową na konkretnej umowie.
Daty rządzą, nie intencje
Urząd skarbowy nie pyta, jakie intencje stały za fakturą z 22 grudnia. Pyta, jaka to była faktura i kiedy robota została skończona. Zaliczka w grudniu nie zrobi Ci przychodu w grudniu, ale faktura końcowa wystawiona „na zapas” już tak. Twoje dobre chęci nie są dowodem księgowym, protokół odbioru jest.
Jeśli nie chcesz w grudniu ręcznie składać faktur zaliczkowych i końcowych, w mojaKsięgowa.ai wystawisz obie, a trafią do KSeF w strukturze FA(3) z UPO. Która z nich jest właściwa dla grudniowej wpłaty, już wiesz.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!