Rolnik z warsztatem: 4 713 zł podatku i KRUS się kończy
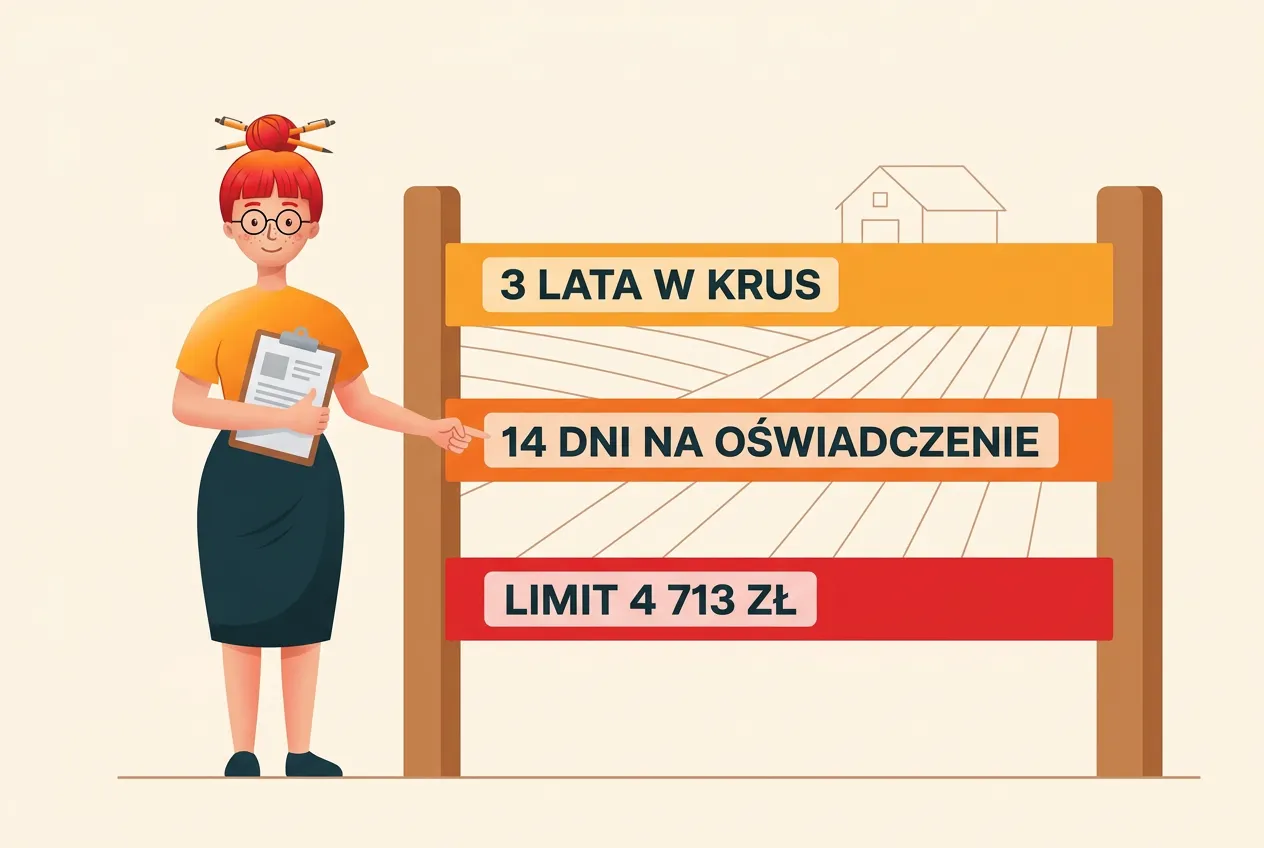
Prowadzisz gospodarstwo i otwierasz firmę? O tym, czy zostajesz w KRUS-ie, nie decyduje Twój przychód ani liczba hektarów, tylko jedna liczba z zeznania podatkowego. Za 2026 rok wynosi 4 713 zł.

Masz gospodarstwo, a od wiosny bierzesz zlecenia: spawanie, naprawy, prace ziemne, usługi dla sąsiadów. Firma w CEIDG jest, klienci są, faktury idą. Wszystko byłoby proste, gdyby nie to, że Twoje ubezpieczenie rolnicze zależy teraz od jednej liczby, której nie znajdziesz ani w hektarach, ani w wyciągu z konta. Ta liczba to należny podatek dochodowy z działalności gospodarczej. Jeśli przekroczy kwotę graniczną, wypadasz z KRUS-u i z mocy prawa podlegasz ZUS-owi. Nikt nie zapyta, czy Ci to pasuje.
Kwota graniczna dotyczy podatku, nie przychodu, i to zmienia wszystko
Najczęstszy błąd w tej sprawie brzmi: „mogę dorobić do jakiejś kwoty i będzie dobrze”. Nie. Ustawa nie patrzy na to, na ile wystawiasz faktury. Patrzy na podatek należny z pozarolniczej działalności gospodarczej za poprzedni rok podatkowy.
Różnica jest ogromna. Budowlaniec z przychodem 200 000 zł i kosztami 180 000 zł zapłaci na skali albo podatku liniowym niewiele (na skali nic, na liniowym ok. 3 800 zł) i limitu nie przekroczy. Na ryczałcie 5,5% ten sam przychód daje już 11 000 zł podatku. Konsultant z przychodem 90 000 zł i prawie zerowymi kosztami zapłaci na skali ok. 7 200 zł i wypada z KRUS-u. Podobna sprzedaż, zupełnie inny wynik.
Kwotę graniczną ogłasza co roku minister właściwy do spraw rozwoju wsi. Za 2026 rok wynosi 4 713 zł (obwieszczenie z 7 maja 2026 r., M.P. z 2026 r. poz. 451; komunikat KRUS). Rok wcześniej limit wynosił 4 576 zł, a przy rozliczeniu za 2025 rok termin złożenia dokumentów przesunął się na 1 czerwca 2026 r., bo 31 maja wypadł w niedzielę.
Jak szybko ten limit rośnie? Tabela KRUS sięga 2004 roku i wygląda tak:
| Rok | Kwota graniczna |
|---|---|
| 2026 | 4 713 zł |
| 2025 | 4 576 zł |
| 2024 | 4 358 zł |
| 2023 | 4 088 zł |
| 2022 | 3 723 zł |
| 2020 | 3 540 zł |
| 2015 | 3 204 zł |
| 2010 | 2 863 zł |
| 2004 | 2 528 zł |
Przez dwadzieścia dwa lata limit urósł mniej niż dwukrotnie, bo jest waloryzowany wskaźnikiem inflacji. Ceny usług w tym czasie rosły szybciej i dlatego coraz więcej gospodarstw z firmą obok ląduje w ZUS-ie.
Warunki, bez których nie zostaniesz w KRUS-ie
Zasady opisuje art. 5a ustawy z 20 grudnia 1990 r. o ubezpieczeniu społecznym rolników (tekst jednolity: Dz.U. 2025 poz. 1770). Rolnik lub domownik, który zakłada firmę, zostaje w KRUS-ie, jeśli przed startem działalności podlegał temu ubezpieczeniu „w pełnym zakresie z mocy ustawy nieprzerwanie przez co najmniej 3 lata” i spełnia jednocześnie pięć warunków:
- w ciągu 14 dni od rozpoczęcia działalności złoży w Kasie oświadczenie o kontynuowaniu ubezpieczenia;
- nadal prowadzi działalność rolniczą albo stale pracuje w gospodarstwie powyżej 1 ha przeliczeniowego lub w dziale specjalnym;
- nie jest pracownikiem i nie pozostaje w stosunku służbowym;
- nie ma ustalonego prawa do emerytury, renty ani świadczeń z ubezpieczeń społecznych;
- należny podatek dochodowy z działalności za poprzedni rok nie przekracza kwoty granicznej.
Do tego co roku dochodzi obowiązek złożenia zaświadczenia albo oświadczenia o podatku. Poniżej omawiam te elementy, na których ludzie najczęściej się potykają.
Trzy lata nieprzerwanego ubezpieczenia przed startem firmy
Słowo „nieprzerwanie” jest tu kluczowe. Ustawa nie podaje minimalnej długości przerwy, więc każda przerwa w tych trzech latach zeruje licznik. Jeśli planujesz firmę obok gospodarstwa, kolejność jest odwrotna niż podpowiada instynkt: najpierw sprawdzasz w KRUS-ie, od kiedy podlegasz ubezpieczeniu, a dopiero potem składasz wniosek w CEIDG.
Oświadczenie o kontynuowaniu ubezpieczenia: 14 dni
Oświadczenie trzeba złożyć w Kasie w ciągu 14 dni od dnia rozpoczęcia wykonywania działalności. Zwykle to data startu podana we wniosku do CEIDG, a nie dzień pierwszej faktury. Skutki spóźnienia opisuje art. 5a ust. 5: „Niezachowanie terminu złożenia oświadczenia (…) jest równoznaczne z ustaniem ubezpieczenia od dnia rozpoczęcia wykonywania pozarolniczej działalności gospodarczej”.
Przeczytaj to jeszcze raz. Ubezpieczenie ustaje wstecz, od dnia startu firmy, bez decyzji, bez wezwania i bez telefonu z przypomnieniem. Jedyna furtka to art. 5a ust. 7: termin może zostać przywrócony na wniosek, ale tylko jeśli udowodnisz, że spóźnienie wynikło ze zdarzeń losowych. Sianokosy się do nich nie zaliczają.
Najprościej załatwić to od razu. Według KRUS oświadczenie o kontynuowaniu ubezpieczenia można złożyć razem z wnioskiem CEIDG-1. Wtedy termin jest dotrzymany, zanim zdążysz o nim zapomnieć.
Uwaga na wznowienie i zmianę PKD. Art. 5a ust. 2 uznaje za rozpoczęcie działalności także wznowienie po zawieszeniu i zmianę rodzaju albo przedmiotu działalności według PKD. Po każdym wznowieniu i każdej zmianie PKD termin 14 dni biegnie od nowa. Jeśli firma działała już w poprzednim roku, razem z oświadczeniem składasz też zaświadczenie albo oświadczenie o podatku (art. 5a ust. 3).
Kwota graniczna należnego podatku za poprzedni rok
Piąty warunek to ten, od którego zaczęłam: kwota należnego podatku dochodowego za poprzedni rok podatkowy od przychodów z pozarolniczej działalności gospodarczej nie może przekraczać kwoty granicznej. W 2026 roku to 4 713 zł.
Limit dotyczy podatku z działalności gospodarczej, niezależnie od formy opodatkowania: skali, podatku liniowego czy ryczałtu. Nie wlicza się do niego podatek rolny, PIT z umowy o pracę małżonka ani podatek od sprzedaży działki.
Coroczne zaświadczenie albo oświadczenie do 31 maja
Obowiązek z art. 5a ust. 4 wraca co roku. Do 31 maja trzeba złożyć w Kasie zaświadczenie z urzędu skarbowego albo własne oświadczenie, że należny podatek za poprzedni rok nie przekroczył kwoty granicznej.
I znów skutek jest taki sam po obu stronach. Niezłożenie dokumentu w terminie oznacza ustanie ubezpieczenia tak samo jak wykazanie podatku wyższego niż limit. Przy rozliczeniu za 2025 rok termin upływał 1 czerwca 2026 r., a KRUS podaje, że ubezpieczenie ustawało od 2 czerwca 2026 r.
Czyli spóźniona koperta działa dokładnie tak samo jak przekroczony limit. Urząd nie rozróżnia „nie zdążyłem” od „zarobiłem za dużo”. Także tu działa art. 5a ust. 7: termin można przywrócić, jeśli spóźnienie wynikło ze zdarzeń losowych.
Od kiedy dokładnie ubezpieczenie ustaje
Tu warto być precyzyjnym, bo od tej daty liczy się wszystko inne. Art. 5a ust. 6 mówi, że niezłożenie zaświadczenia albo oświadczenia w terminie jest „równoznaczne z ustaniem ubezpieczenia z dniem, do którego rolnik lub domownik obowiązany był złożyć zaświadczenie albo oświadczenie w Kasie”. Wyjątek: jeśli przed upływem terminu zakończysz albo zawiesisz działalność.
Nie z dniem, w którym KRUS się o czymś dowiedział. Nie z dniem wydania decyzji. Z dniem upływu terminu. Dowiesz się o tym później, listem, a data w tym liście będzie wsteczna.
W praktyce przez kilka tygodni albo miesięcy możesz żyć w przekonaniu, że podlegasz KRUS-owi, a formalnie już tak nie jest. Zgłoszenie do ZUS z tytułu działalności to Twój obowiązek, a nie KRUS-u. Jeśli w tym czasie zdarzy się wypadek albo choroba, świadczenia z KRUS nie będzie. A w ZUS-ie narasta zaległość składkowa, o której jeszcze nie wiesz.
Składki: co realnie tracisz, przechodząc z KRUS-u do ZUS-u
Teraz najmniej przyjemna arytmetyka. Zgodnie z art. 17 ust. 1 ustawy miesięczna składka emerytalno-rentowa w KRUS wynosi 10% emerytury podstawowej, a rolnik prowadzący obok gospodarstwa działalność gospodarczą płaci jej dwukrotność (art. 17 ust. 2). To samo widać w zasadach wymiaru składek KRUS.
Emerytura podstawowa od 1 marca 2026 r. wynosi 1 780,64 zł, jak podaje KRUS. Podstawowa składka emerytalno-rentowa to więc 178 zł miesięcznie, a dla rolnika z firmą 356 zł.
Do tego dochodzi składka na ubezpieczenie wypadkowe, chorobowe i macierzyńskie, którą ustala Rada Ubezpieczenia Społecznego Rolników. W III kwartale 2026 r. wynosiła 78 zł miesięcznie za osobę podlegającą ubezpieczeniu przez cały miesiąc (komunikat KRUS, uchwała nr 23 Rady z 2 czerwca 2026 r.). Razem rolnik z firmą płaci w KRUS-ie ok. 434 zł miesięcznie.
Teraz porównaj to z drugą stroną. Pełne składki społeczne w ZUS dla jednoosobowej działalności to w 2026 roku ponad 1 900 zł miesięcznie, czyli ponad czterokrotnie więcej. Rozpisałam to w tekście o tym, ile naprawdę płacisz co miesiąc w pełnym ZUS-ie, a aktualne stawki są we wskaźnikach. Własny wariant policzysz w kalkulatorze ZUS.
Jedna rzecz się nie zmienia: składkę zdrowotną z tytułu działalności płacisz do ZUS także wtedy, gdy zostajesz w KRUS-ie. Ubezpieczenie zdrowotne działa według osobnej ustawy i składkę opłaca się z każdego tytułu odrębnie. Przejście do ZUS dokłada do niej pełne składki społeczne w miejsce KRUS-owskich.
Jak nie wpaść w to przez przypadek
Kilka rzeczy, które warto zrobić, zanim sprawa zacznie dużo kosztować.
Sprawdź w KRUS-ie datę początku swojego ubezpieczenia. Zanim wypełnisz wniosek w CEIDG, a nie po. Trzy lata to trzy lata i nikt Ci tego nie zaokrągli.
Złóż oświadczenie o kontynuowaniu ubezpieczenia razem z wnioskiem CEIDG-1. Jeśli nie da się tego zrobić od razu, wpisz 14 dni do kalendarza w dniu rejestracji firmy. To samo przy każdym wznowieniu działalności i każdej zmianie PKD.
Policz swój podatek w listopadzie, nie w maju. Kwota graniczna dotyczy podatku za poprzedni rok, więc do końca grudnia masz jeszcze wpływ na to, jaka liczba wyjdzie w zeznaniu. Zakup sprzętu, który i tak był w planach, może zmieścić Cię pod limitem. W styczniu ten sam ruch już nic nie da.
Pamiętaj, że forma opodatkowania zmienia wynik. Na skali pomaga kwota zmniejszająca podatek, podatek liniowy jej nie ma, a na ryczałcie płacisz od przychodu, więc koszty nic nie zmieniają. W uproszczeniu, przed odliczeniami, 4 713 zł podatku to ok. 69 300 zł dochodu na skali, ok. 24 800 zł dochodu na podatku liniowym, ok. 55 400 zł przychodu na ryczałcie 8,5% i ok. 85 700 zł przychodu na ryczałcie 5,5%. Przy gospodarstwie w tle policz wszystkie warianty, zanim wybierzesz formę opodatkowania.
Nie licz na to, że zawieszenie działalności rozwiąże sprawę. Wznowienie po zawieszeniu to dla KRUS-u nowe rozpoczęcie działalności z nowym terminem 14 dni. Zawieszenie ma też inne skutki i pułapki. Opisałam je w tekście o tym, co tracisz, zawieszając firmę.
A jeśli dopiero zaczynasz i zastanawiasz się, jak to wszystko poskładać od zera, poradnik o zakładaniu firmy prowadzi przez formalności krok po kroku.
Kogo to naprawdę dotyczy
Wbrew pozorom nie tylko rolników z traktorem i pługiem. Chodzi o każdą osobę, która podlega ubezpieczeniu społecznemu rolników i otwiera obok działalność gospodarczą. Ustawa definiuje ją jako pozarolniczą działalność gospodarczą prowadzoną w Polsce przez osoby fizyczne na podstawie Prawa przedsiębiorców (art. 5a ust. 10). Wyłączeni są wspólnicy spółek handlowych i osoby prowadzące działalność w zakresie wolnego zawodu (np. lekarz, adwokat, tłumacz). Ich sytuację trzeba sprawdzić osobno.
W praktyce to mechanik naprawiający maszyny sąsiadom, spawacz, ekipa od prac ziemnych z własnym sprzętem, usługi transportowe, agroturystyka wykraczająca poza działalność rolniczą, sklepik, warsztat stolarski, a coraz częściej też ktoś, kto mieszka w gospodarstwie, a zdalnie pracuje na B2B.
Ostatnia grupa jest w najgorszej sytuacji, bo przy usługach zdalnych koszty są niskie, a podatek wysoki. Łatwo wtedy przekroczyć 4 713 zł podatku, nawet tego nie zauważając.
FAQ
Czy kwota graniczna liczy się od przychodu czy od podatku? Od należnego podatku dochodowego z pozarolniczej działalności gospodarczej za poprzedni rok podatkowy. Przychód nie ma tu znaczenia: dwie firmy o identycznej sprzedaży mogą znaleźć się po dwóch stronach limitu, zależnie od kosztów i formy opodatkowania.
Ile mam czasu na oświadczenie po otwarciu firmy? 14 dni od dnia rozpoczęcia działalności. Spóźnienie oznacza ustanie ubezpieczenia rolniczego wstecz, od dnia startu firmy (art. 5a ust. 5). Termin można przywrócić tylko wtedy, gdy spóźnienie wynikło ze zdarzeń losowych. Oświadczenie można złożyć razem z wnioskiem CEIDG-1.
Do kiedy składam coroczne zaświadczenie o podatku? Do 31 maja. Jeżeli 31 maja wypada w dzień wolny, termin przesuwa się na następny dzień roboczy. Przy rozliczeniu za 2025 rok był to 1 czerwca 2026 r.
Co się stanie, jeśli przekroczę kwotę graniczną? Ubezpieczenie rolnicze ustaje z dniem, do którego trzeba było złożyć zaświadczenie. Od dnia następnego działalność podlega ubezpieczeniom w ZUS-ie, a zgłoszenie do ZUS to Twój obowiązek. Jeśli go nie dopełnisz, powstaje zaległość składkowa.
Czy mogę wrócić do KRUS-u po wypadnięciu? Dopóki prowadzisz działalność, nie. Art. 5a wymaga trzech lat nieprzerwanego ubezpieczenia w KRUS-ie przed rozpoczęciem działalności, a okres w ZUS-ie się do nich nie liczy. Po zakończeniu albo zawieszeniu działalności rolnik z gospodarstwem powyżej 1 ha przeliczeniowego wraca do KRUS-u z mocy ustawy. Każde wznowienie to jednak nowe rozpoczęcie działalności i warunki z art. 5a trzeba spełnić od nowa. Szczegóły w Twojej sytuacji najlepiej potwierdzić w jednostce KRUS właściwej dla gospodarstwa.
Czy w KRUS-ie płacę składkę zdrowotną z tytułu firmy? Tak, do ZUS. Pozostanie w KRUS-ie zwalnia Cię tylko ze składek społecznych w ZUS, a nie ze składki zdrowotnej od działalności.
Czy podwójna składka emerytalno-rentowa to dużo w porównaniu z ZUS-em? Nie. Rolnik z firmą płaci w KRUS-ie ok. 434 zł miesięcznie (356 zł emerytalno-rentowej i 78 zł wypadkowej, chorobowej i macierzyńskiej w III kwartale 2026 r.). Pełne składki społeczne w ZUS to ponad 1 900 zł. Właśnie dlatego kwota graniczna jest tak pilnowana, a jej przekroczenie tak boli.
Na koniec
Cała ta konstrukcja ma jedną cechę, która czyni ją niebezpieczną: nic tu nie wymaga niczyjej decyzji. Nie przyjdzie pismo z ostrzeżeniem, nie zadzwoni urzędnik, nie wyskoczy komunikat. Termin mija, ubezpieczenie ustaje, a Ty dowiadujesz się o tym pół roku później, z datą wsteczną.
Więc tak: 14 dni na oświadczenie, 31 maja na zaświadczenie, 4 713 zł na cały 2026 rok. Trzy liczby. Twoje łzy w czerwcu nie stanowią kosztu uzyskania przychodu, a zaległość w ZUS-ie nie przedawni się z sympatii.
Jeśli nie chcesz pilnować tego kalendarza w pojedynkę, przejmę składki i terminy: policzę, przypomnę i przygotuję deklaracje, a Ty zajmiesz się tym, na czym znasz się najlepiej.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!