W KSeF nie ma gumki. Tak poprawisz fakturę, gdy pomylisz NIP, kwotę albo stawkę
Faktury przyjętej przez KSeF nie zmienisz ani nie usuniesz, a noty korygującej już nie dostaniesz od klienta. Zostaje faktura korygująca. Pokazuję, jak ją wystawić przy złym NIP, złej kwocie i rabacie oraz kiedy wchodzi do VAT i KPiR.

Dawniej pomyłkę na fakturze dało się zamieść pod dywan: wysłać PDF jeszcze raz, poprosić klienta o „podmianę” albo liczyć, że księgowa sama poprawi. W KSeF to już nie działa. Faktura przyjęta przez system zostaje w nim przez 10 lat i nie da się jej usunąć, a jedynym sposobem, żeby ją poprawić, jest kolejna faktura: korygująca. Pokazuję, jak ją wystawić w najczęstszych sytuacjach i w którym miesiącu wpisać ją do VAT i do KPiR.
Faktury przyjętej przez KSeF nie zmienisz. Możesz ją tylko skorygować
Ministerstwo Finansów mówi to wprost w oficjalnych pytaniach i odpowiedziach o KSeF: „Faktura po przyjęciu do KSeF staje się dokumentem prawnym i nie można jej zmieniać”. Nie da się jej też anulować ani „wycofać z obiegu”, co MF potwierdza w podręczniku KSeF 2.0 (s. 19). Jeśli coś jest źle, wystawiasz fakturę korygującą, również w KSeF.
Kogo to dotyczy? Według strony MF o małych podatnikach największe firmy (sprzedaż powyżej 200 mln zł z VAT w 2024 r.) wystawiają faktury w KSeF od 1 lutego 2026 r., a wszyscy pozostali od 1 kwietnia 2026 r. Wyjątek do końca 2026 r. mają tylko najmniejsi: kto w danym miesiącu wystawia faktury na łącznie nie więcej niż 10 000 zł brutto, może jeszcze robić to poza systemem (art. 145m ustawy o VAT). Od 1 stycznia 2027 r. KSeF obejmuje i ich. Korektę faktury, która jest w KSeF, zawsze wystawia się w KSeF (art. 106j ust. 4).
Dwie rzeczy, które warto rozróżnić, zanim zaczniesz cokolwiek poprawiać:
- Faktura odrzucona to faktura, której nie ma. Jeśli KSeF odrzucił plik z powodu błędów technicznych, faktura w ogóle nie została wystawiona. Nie korygujesz jej i nie anulujesz, tylko poprawiasz plik i wysyłasz go jeszcze raz. Tak to opisuje MF.
- Faktura przyjęta z błędem to faktura, która jest. KSeF nie sprawdza, czy VAT jest dobrze policzony, ani czy NIP należy do właściwego klienta. Przyjmie fakturę z pomyłką rachunkową i z cudzym NIP-em. Taką fakturę poprawiasz już tylko korektą.
Pan Areczek, programista na B2B, wystawił fakturę na 12 000 zł netto, a umowa mówiła o 12 500 zł. System przyjął fakturę bez mrugnięcia okiem, bo KSeF nie czyta umów. Pan Areczek wystawia więc korektę in plus (czyli podnoszącą kwotę) i dopiero ona doprowadza dokumenty do porządku.
Ile korekt możesz wystawić do jednej faktury? Tyle, ile trzeba. MF podkreśla, że liczba korekt nie jest ograniczona, byle na końcu faktura była prawidłowa. Brak limitu nie jest jednak zachętą do wprawek, bo każdą z nich zobaczy kontrahent, Twoja księgowa i, w razie kontroli, urzędnik.
Noty korygującej już nie wystawisz. Poprawić fakturę może tylko sprzedawca
Do niedawna kupujący, który zauważył drobną pomyłkę (literówkę w nazwie, zły adres), wystawiał notę korygującą, a sprzedawca ją akceptował. Ustawa wdrażająca obowiązkowy KSeF uchyliła przepis o notach korygujących, czyli art. 106k ustawy o VAT. Podręcznik KSeF 2.0 mówi wprost: „Od 1 lutego 2026 r. nie funkcjonują już również noty korygujące” (s. 18).
W praktyce oznacza to dwie rzeczy:
- Jeśli to Ty kupujesz i widzisz błąd na fakturze, nie poprawisz go sama ani sam. Musisz poprosić sprzedawcę o fakturę korygującą. Napisz do niego konkretnie, co jest źle i jak powinno brzmieć.
- Jeśli to Ty sprzedajesz, każda pomyłka, nawet literówka w nazwie klienta, wraca do Ciebie. Nikt inny jej za Ciebie nie poprawi.
Zanim jednak zaczniesz wystawiać korektę do każdego przecinka: MF wyjaśnia, że brak danych nieobowiązkowych (fakultatywnych) nie jest błędem, który wymagałby korekty „do zera”. Jeśli klient domaga się korekty, bo na fakturze nie ma numeru jego zamówienia, którego przepisy nie wymagają, masz argument, żeby odmówić. Łzy klienta też nie stanowią podstawy do korekty.
Faktura na zły NIP: korekta do zera i nowa faktura
To jedna z najczęstszych pomyłek w KSeF i jednocześnie ta, którą najtrudniej przemilczeć. Faktura z błędnym NIP-em trafia do skrzynki w KSeF firmy, która z Tobą nigdy nie handlowała. Twój prawdziwy klient jej nie widzi.
Pani Krysia, kosmetyczka, wystawiła fakturę za zabiegi dla firmy szkoleniowej, ale w NIP-ie przestawiła dwie cyfry. Pieniądze wpłynęły, a klient pyta, gdzie jest faktura. Co robi Pani Krysia?
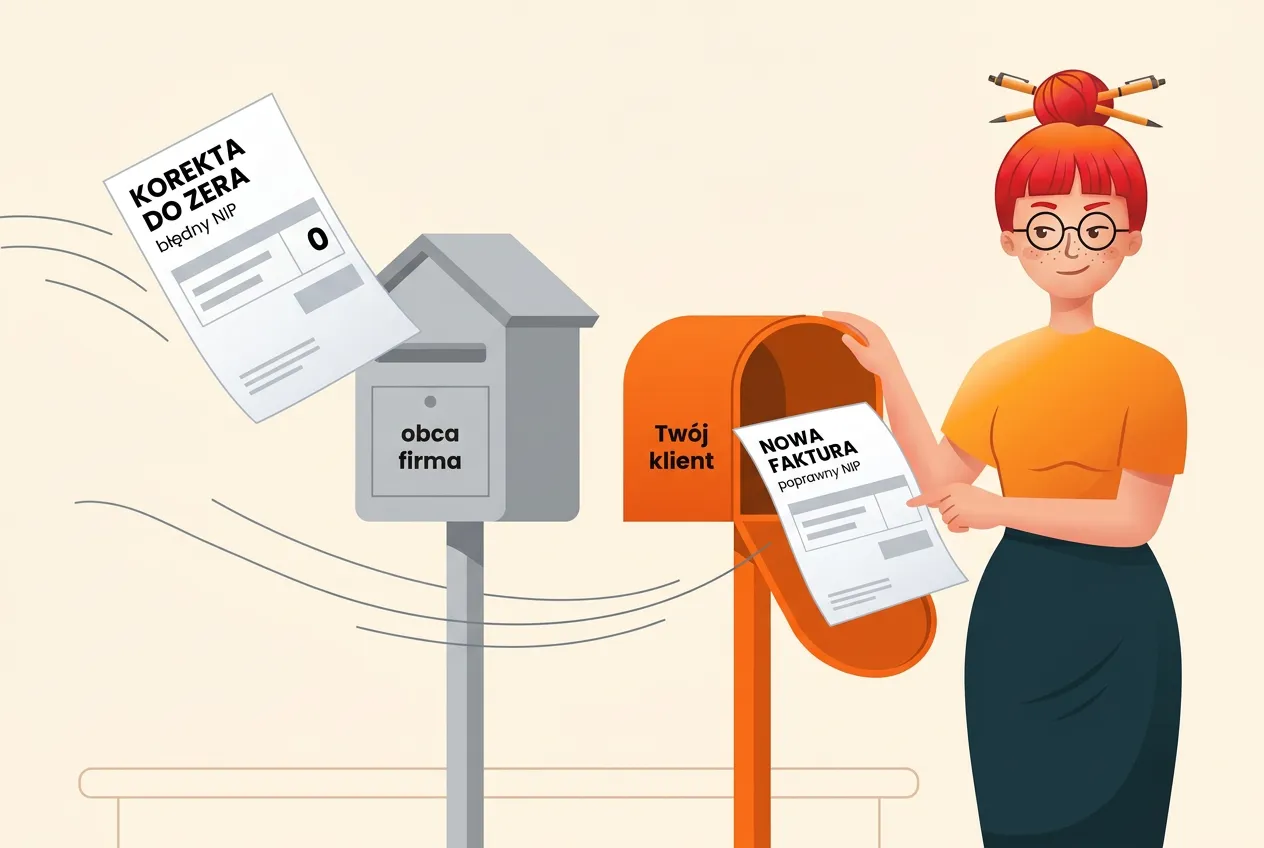
- Wystawia fakturę korygującą „do zera” do faktury z błędnym NIP-em. Korekta zeruje wszystkie kwoty i trafia do tego samego, niewłaściwego odbiorcy.
- Wystawia nową, zwykłą fakturę z poprawnym NIP-em. Ta faktura trafia do właściwego klienta.
Tak to opisuje MF w pytaniach i odpowiedziach: „należy wystawić fakturę korygującą do zera z błędnym NIP nabywcy oraz nową fakturę pierwotną z poprawnym numerem NIP nabywcy”. Nie wystawiaj korekty, która zamienia zły NIP na dobry. Podręcznik mówi wprost, że „nie należy wystawiać faktury korygującej błędny numer NIP na inny prawidłowy” (s. 20). Faktura z cudzym NIP-em została już udostępniona innemu podmiotowi i trzeba ją wyzerować, a nie „przekierować”.
Ważny szczegół dla VAT: obie faktury, korektę do zera i nową, wykazujesz w JPK za miesiąc faktury pierwotnej, więc razem dają zero. Takie podejście potwierdził dyrektor KIS w dwóch tegorocznych interpretacjach, z 28 lipca i z 30 września 2026. Zerówka przy złym NIP nie idzie więc do bieżącego miesiąca, jak zwykła korekta in minus.
Ten sam schemat działa, gdy wystawisz fakturę na zupełnie inną firmę, na przykład wybierzesz z listy w programie nie tego kontrahenta. Zerujesz błędną, wystawiasz poprawną.
Zła kwota, stawka albo rabat: co wpisujesz w korekcie
Ustawa o VAT (art. 106j ust. 1) każe wystawić fakturę korygującą, gdy po wystawieniu faktury zmieniła się podstawa opodatkowania albo kwota podatku (na przykład po rabacie czy obniżce ceny), gdy klient zwrócił towar albo opakowania, gdy oddajesz mu całą zaliczkę lub jej część, albo gdy znajdziesz pomyłkę w jakiejkolwiek pozycji faktury. Każda z tych sytuacji w KSeF kończy się tak samo: nowym plikiem z oznaczeniem korekty, który wskazuje, co poprawiasz.
Przy złej kwocie, stawce czy ilości nie zerujesz faktury i nie wystawiasz jej od nowa. Wystawiasz zwykłą korektę z poprawionymi pozycjami. Korekta do zera to rozwiązanie na szczególne przypadki, takie jak zły nabywca.
Numer KSeF faktury, którą poprawiasz
Korekta wystawiana w KSeF musi zawierać numer KSeF faktury, której dotyczy (art. 106j ust. 2 pkt 2a). Wyjątek dotyczy faktur, którym system numeru nie nadał, czyli na przykład tych wystawionych na papierze przed objęciem Cię obowiązkiem. Dobry program księgowy podpowie ten numer sam, bo pobiera go z KSeF przy wystawianiu faktury pierwotnej.
Korekta wielu faktur naraz
Jedną fakturą korygującą możesz poprawić wiele faktur. To się przydaje przy rabacie za cały kwartał albo przy zwrocie towaru z kilku dostaw. MF stawia jednak warunek: korekta zbiorcza musi wskazywać dane wszystkich faktur pierwotnych, których dotyczy, czyli ich numery, numery KSeF i daty wystawienia. Przy rabacie trzeba dodatkowo wskazać okres, którego dotyczy (art. 106j ust. 3). Nie wystarczy napisać „rabat za III kwartał”.
Pan Zbyszek prowadzi hurtownię materiałów budowlanych na JDG i daje stałemu klientowi 3% rabatu od obrotu za kwartał. Wystawia jedną korektę zbiorczą, wymienia w niej wszystkie faktury z kwartału, których rabat dotyczy, i wskazuje ten kwartał jako okres rabatu.
Przyczyna korekty jest nieobowiązkowa, ale się przydaje
Podanie przyczyny korekty w pliku nie jest obowiązkowe (art. 106j ust. 2a, podręcznik s. 53). Wpisz ją mimo to. Krótkie „zwrot 2 szt. towaru” albo „błędna stawka VAT, powinno być 8%” oszczędzi Ci za rok pytań księgowej i tłumaczenia się urzędnikowi. W strukturze faktury jest też nieobowiązkowe pole z typem korekty, które podpowiada, czy korekta dotyczy daty faktury pierwotnej, czy daty korekty. Nie pamiętasz, ile wynosi która stawka? Sprawdź w naszym zestawieniu stawek VAT na 2026 rok.
Faktura sprzed KSeF? Korekta i tak idzie przez KSeF
Jeśli faktura powstała na papierze albo w PDF, zanim objął Cię obowiązek, a teraz trzeba ją poprawić, korektę wystawiasz już w KSeF. Właśnie dla takich przypadków ustawa przewiduje wyjątek od wpisywania numeru KSeF faktury pierwotnej: tej faktury nie ma w systemie, więc nie ma też jej numeru. Podajesz jej zwykły numer i datę, a w pliku zaznaczasz, że korygujesz fakturę wystawioną poza KSeF (podręcznik, s. 57–58). Jeśli korzystasz jeszcze z limitu 10 000 zł miesięcznie, MF nie wyjaśniło wprost, jak korygować faktury papierowe, więc ustal to z księgową.
W którym miesiącu korekta wchodzi do VAT, a w którym do KPiR
Wystawienie korekty to połowa roboty. Druga połowa to rozliczenie jej we właściwym okresie. Tu KSeF akurat sprzedawcom ułatwił życie.
VAT u sprzedawcy: korektę in minus rozliczasz w miesiącu jej wystawienia
Przed KSeF sprzedawca, który obniżał VAT korektą, musiał mieć dokumenty potwierdzające, że uzgodnił z klientem nowe warunki. Przy korekcie wystawionej w KSeF tak już nie jest. Art. 29a ust. 13 ustawy o VAT w brzmieniu od 1 lutego 2026 r. mówi, że obniżenia podstawy opodatkowania „dokonuje się za okres rozliczeniowy, w którym podatnik wystawił fakturę korygującą w postaci faktury ustrukturyzowanej”. Dotyczy to rabatów, obniżek ceny, zwrotów towaru i zaliczek oraz zawyżonego VAT. Dyrektor KIS potwierdził to w interpretacji z 2 września 2026. Wystawiasz korektę in minus w październiku, więc VAT obniżasz w rozliczeniu za październik.
Osobne zasady obowiązują przy korektach spoza zwykłej ścieżki:
- Korekta wystawiona poza KSeF obniża VAT dopiero w okresie, w którym dostaniesz potwierdzenie jej otrzymania przez nabywcę (art. 29a ust. 13a).
- Korekta wystawiona w trybie offline (gdy KSeF nie działał albo faktura powstała bez połączenia) idzie do okresu, w którym trafiła do KSeF (ust. 13b i 13c). Korekta z datą 31 października wysłana 3 listopada obniża więc VAT w listopadzie.
Wyjątkiem jest też opisany wyżej zły NIP: korektę do zera rozliczasz razem z nową fakturą w miesiącu faktury pierwotnej.
Korekta in plus: liczy się przyczyna
Przy korekcie podwyższającej kwotę ważne jest, skąd się wzięła. Ustawa każe ją ująć za okres, „w którym zaistniała przyczyna zwiększenia podstawy opodatkowania” (art. 29a ust. 17). Jeśli pomyłka była już przy wystawianiu faktury (jak u Pana Areczka z kwotą z umowy), korektę rozlicza się w okresie, w którym wykazana była faktura pierwotna. Tak MF wyjaśnia to w objaśnieniach do pakietu SLIM VAT z 2021 roku, a KIS potwierdza po wejściu KSeF. Wtedy trzeba poprawić JPK za tamten miesiąc. Jeśli podwyżka wynika z nowego zdarzenia, na przykład z aneksu do umowy podpisanego później, korektę ujmuje się na bieżąco.
VAT u kupującego: liczy się dzień, w którym KSeF nadał numer
Jeśli to Ty dostajesz korektę in minus, zmniejszasz VAT do odliczenia w okresie jej otrzymania (art. 86 ust. 19a). Przy fakturach ustrukturyzowanych za dzień otrzymania uznaje się dzień nadania numeru w KSeF (art. 106na ust. 3). Nie ma więc znaczenia, kiedy zaglądasz do systemu. Jeśli sprzedawca wystawił korektę 30 października, to jest korekta z października, nawet jeśli zobaczysz ją 5 listopada. Korektę in plus możesz odliczyć w okresie jej otrzymania albo w jednym z trzech kolejnych.
Dostajesz od kontrahenta fakturę poza systemem, choć powinien wystawić ją w KSeF? Wyjaśniam to osobno w tekście o tym, czy przy fakturze poza KSeF odliczysz VAT.
KPiR: zwykła korekta na bieżąco, oczywista pomyłka wstecz
W podatku dochodowym (skala i liniówka) ustawa o PIT w art. 14 ust. 1m rozróżnia dwa przypadki:
- Korekta z powodu późniejszego zdarzenia (rabat, zwrot towaru, obniżka ceny po reklamacji) zmienia przychód w okresie, w którym wystawiono fakturę korygującą. Nie ruszasz wtedy miesiąca faktury pierwotnej.
- Korekta z powodu błędu rachunkowego albo innej oczywistej omyłki cofa się do okresu, w którym wykazany był pierwotny przychód. Wtedy poprawiasz zaliczkę za tamten miesiąc.
Zasada działa w obie strony: dla korekt in minus i in plus. Pan Areczek, który pomylił się w kwocie z umowy, najpewniej poprawia przychód wstecz. Pan Zbyszek, który dał kwartalny rabat, ujmuje korektę na bieżąco. Jeśli w miesiącu korekty in minus przychodów jest za mało, różnicę dopisujesz do kosztów (art. 14 ust. 1n).
Na ryczałcie zasada jest ta sama, bo ustawa o ryczałcie odsyła do art. 14 ustawy o PIT. Różnica jest jedna: jeśli przychód w miesiącu korekty jest niższy niż kwota zmniejszenia, resztę odejmujesz od przychodów w kolejnych okresach (art. 6 ust. 1e ustawy o ryczałcie), bo na ryczałcie nie ma kosztów, które można by zwiększyć.
Pamiętaj też, że korekta nie zawsze jest właściwym narzędziem. Jeśli klient po prostu nie płaci, nie wystawiasz korekty, tylko korzystasz z ulgi na złe długi. Opisuję ją w tekście o tym, jak odzyskać VAT i PIT od niezapłaconej faktury.
Pomyłki, które w KSeF poprawiasz najdrożej
Część błędów kosztuje tylko jedną korektę. Inne ciągną za sobą korektę JPK, poprawkę zaliczki na PIT i rozmowę z klientem. Na te uważaj szczególnie:
- Ta sama faktura wysłana dwa razy. KSeF odrzuci drugi plik o tym samym numerze faktury (błąd „Duplikat faktury”), więc samo ponowne kliknięcie zwykle nic nie psuje. Dwie faktury powstaną tylko wtedy, gdy program nadał drugiej nowy numer. Wtedy drugą zerujesz korektą i nie płacisz od niej VAT, co potwierdził dyrektor KIS w interpretacji z 1 października 2026.
- Faktura z VAT, choć jesteś zwolniona albo zwolniony z VAT, albo odwrotnie. Zdjęcie zawyżonego VAT to korekta in minus rozliczana w miesiącu korekty. Doliczenie brakującego VAT to korekta in plus, która cofa się do okresu faktury pierwotnej, bo błąd istniał od początku.
- Zła data sprzedaży na przełomie miesięcy. Faktura za usługę wykonaną we wrześniu, z datą sprzedaży w październiku, przesuwa przychód i VAT o miesiąc. Poprawiasz ją korektą i często także JPK.
- Faktura do zaliczki potraktowana jak zwykła. Korekty do faktur zaliczkowych mają w KSeF własne oznaczenie, więc wybierz właściwy typ korekty. O tym, kiedy zaliczka staje się przychodem, przeczytasz w tekście o zaliczce otrzymanej w grudniu.
- Cudzy NIP z „podpowiedzi” programu. Autouzupełnianie jest wygodne, dopóki nie wybierzesz firmy o podobnej nazwie. Wtedy zostaje korekta do zera i nowa faktura.
Od 1 stycznia 2027 r. dochodzi jeszcze jeden powód, żeby pilnować numerów KSeF: przy płatności za fakturę w KSeF płacący wpisuje jej numer w tytule przelewu (art. 108g ustawy o VAT). Szczegóły opisałam w tekście o numerze KSeF w tytule przelewu. Faktura wyzerowana korektą i faktura nowa mają różne numery, więc klient musi wiedzieć, za którą płaci.
Cztery pytania, zanim wystawisz korektę
Większość chaosu z korektami bierze się z pośpiechu. Klient dzwoni, Ty wystawiasz korektę w pięć minut, a za tydzień okazuje się, że trzeba korygować korektę. Zanim cokolwiek wyślesz, odpowiedz sobie na cztery pytania.
1. Czy faktura w ogóle dostała numer KSeF? Jeśli nie, bo system ją odrzucił, nie ma czego korygować. Poprawiasz plik i wysyłasz go jeszcze raz. Jeśli numer jest, faktura istnieje i zostaje Ci tylko korekta.
2. Co dokładnie jest źle? Zły NIP lub zły kontrahent: korekta do zera i nowa faktura. Zła kwota, ilość, stawka albo data: korekta z poprawionymi pozycjami. Brak danych, których przepisy nie wymagają: zwykle nic, bo to nie jest błąd.
3. Pomyłka czy nowe zdarzenie? To pytanie decyduje, czy rozliczasz korektę na bieżąco, czy poprawiasz stare miesiące. Literówka w kwocie przy wystawianiu to pomyłka. Rabat przyznany miesiąc później, zwrot towaru albo obniżka ceny po reklamacji to nowe zdarzenia. Zapisz sobie odpowiedź w polu z przyczyną korekty, a księgowa nie będzie musiała zgadywać.
4. Jak klient ją dostanie? Firma z NIP-em zobaczy korektę w KSeF w dniu nadania jej numeru. Klient bez dostępu do systemu, na przykład osoba prywatna albo kontrahent z zagranicy, dostaje ją w sposób z nim uzgodniony, tak samo jak fakturę pierwotną, z kodem QR, który pozwala sprawdzić ją w KSeF (podręcznik, s. 20 i 82). Najprościej wysłać mu PDF albo link, tak jak przy zwykłej fakturze.
Pani Krysia po swojej przygodzie z NIP-em ma prostą zasadę: przed wysłaniem faktury do nowego klienta sprawdza jego NIP w wyszukiwarce CEIDG albo na białej liście. Trzydzieści sekund sprawdzania oszczędza jej dwie dodatkowe faktury i jeden niezręczny telefon. Twój paragon może umrzeć śmiercią naturalną na dnie torby, ale NIP klienta sprawdzaj zawsze.
FAQ
Czy mogę anulować fakturę wystawioną w KSeF? Nie. Faktury przyjętej przez KSeF nie da się anulować, usunąć ani zmienić. Jeśli była błędna albo nie powinna powstać, wystawiasz fakturę korygującą, w razie potrzeby „do zera”. Anulować nie trzeba tylko faktury, którą KSeF odrzucił, bo taka faktura w ogóle nie została wystawiona.
Czy kupujący może jeszcze wystawić notę korygującą? Nie. Przepis o notach korygujących (art. 106k ustawy o VAT) uchylono, a MF potwierdza w podręczniku KSeF 2.0, że od 1 lutego 2026 r. ta droga nie istnieje. Jeśli jako kupujący widzisz błąd na fakturze, poproś sprzedawcę o fakturę korygującą.
Co zrobić, gdy faktura poszła na zły NIP? Wystaw fakturę korygującą do zera do faktury z błędnym NIP-em, a potem nową fakturę z poprawnym NIP-em dla właściwego klienta. Obie wykazujesz w JPK za miesiąc faktury pierwotnej. Nie wystawiaj korekty, która zamienia jeden NIP na drugi. Tak zaleca MF.
W którym miesiącu rozliczam w VAT korektę in minus wystawioną w KSeF? Co do zasady w miesiącu (lub kwartale), w którym korekta została wystawiona w KSeF. Nie potrzebujesz już osobnego potwierdzenia uzgodnienia warunków z klientem. Inaczej jest przy korektach z trybu offline (okres przesłania do KSeF), przy korektach wystawionych poza KSeF (okres otrzymania potwierdzenia przez nabywcę) i przy korekcie do zera po błędnym NIP (miesiąc faktury pierwotnej).
Czy jedną korektą mogę poprawić kilka faktur? Tak, to tak zwana korekta zbiorcza, na przykład przy rabacie za cały kwartał. Musisz w niej jednak wskazać dane wszystkich faktur pierwotnych, których dotyczy, a przy rabacie także okres.
Jak przekazać korektę klientowi, który nie korzysta z KSeF? Tak samo jak fakturę pierwotną. Osoba prywatna albo firma zagraniczna nie zobaczy faktury w KSeF, więc przekazujesz jej korektę w sposób z nią uzgodniony, najczęściej jako PDF w mailu. Samą korektę i tak wystawiasz w KSeF.
Gumki nie ma, ale jest porządek
KSeF zabrał przedsiębiorcom wygodną opcję „wyślę jeszcze raz, poprawioną”. W zamian dał regułę, która przynajmniej jest prosta: błąd poprawiasz korektą, zły NIP zerujesz i wystawiasz fakturę od nowa (obie w miesiącu faktury pierwotnej), a zwykłą korektę in minus rozliczasz w miesiącu jej wystawienia. Trudne zaczyna się dopiero przy pytaniu, czy pomyłka była „oczywista”, czy wynikła z późniejszego zdarzenia, bo od tego zależy, czy ruszasz stare miesiące.
W mojaKsięgowa.ai korektę wystawiasz z poziomu faktury, którą poprawiasz, i wysyłasz ją do KSeF tak samo jak zwykłą fakturę. Gdy nie wiesz, czy korekta wchodzi do bieżącego miesiąca, czy do tamtego, zapytaj mnie w czacie, zanim klikniesz „wyślij”. Moją cierpliwość możesz amortyzować bez limitu.
Aktualne stawki, limity i progi znajdziesz zawsze w naszych wskaźnikach podatkowych.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!