Remont parteru domu na salon za 48 tysięcy. Fiskus mówi, że to nie jest koszt
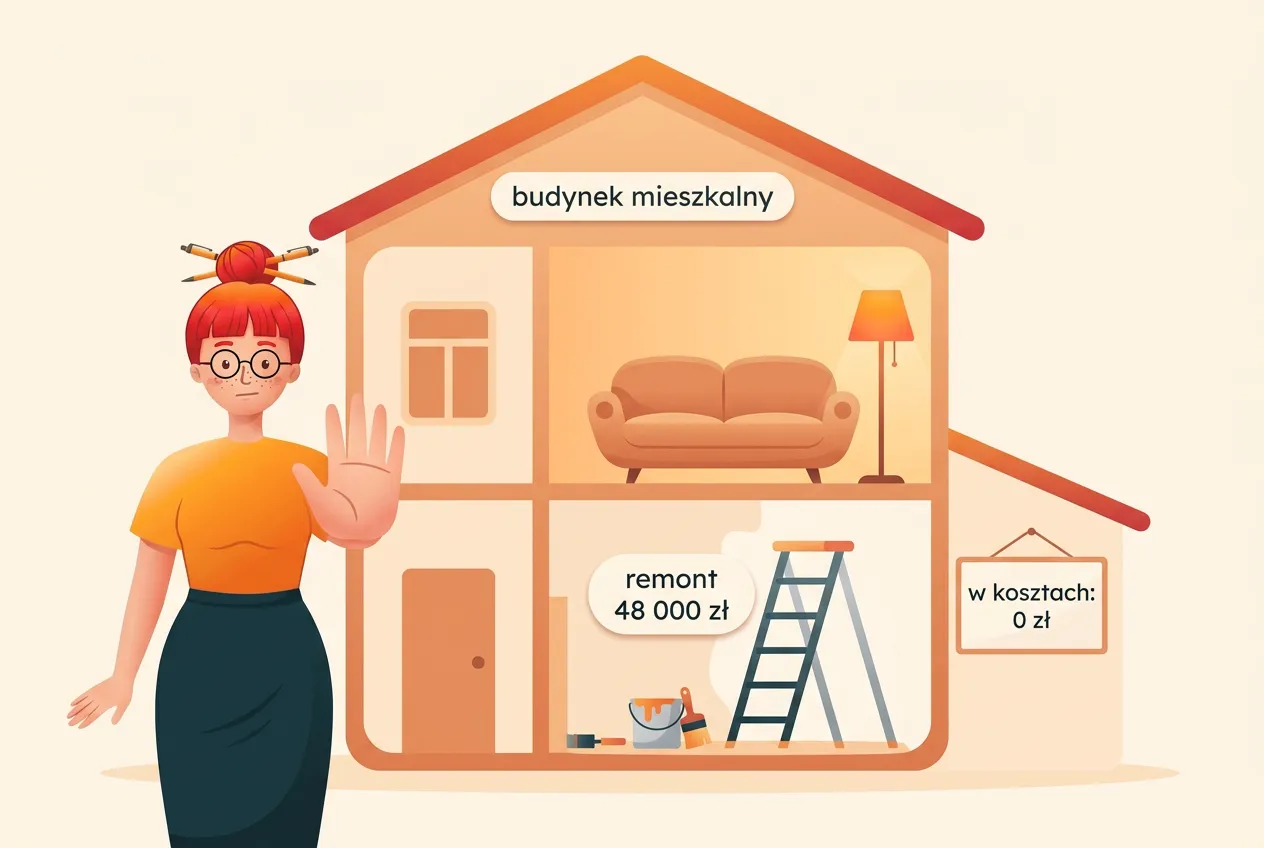
Fryzjerka przystosowała parter domu męża na salon, wydała ponad 48 tysięcy złotych i zapytała, czy może to wrzucić w koszty. KIS odpowiedziała, że nie: ani od razu, ani przez amortyzację. Wyjaśniam, gdzie leży pułapka i co sprawdzić, zanim zadzwonisz po ekipę.

Fryzjerka wygospodarowała parter domu, zamówiła projekt przebudowy, wpuściła ekipę remontową i po dwóch miesiącach otworzyła salon. Wydała na to ponad 48 tysięcy złotych. Potem spytała Krajową Informację Skarbową, czy te pieniądze wejdą jej w koszty. Usłyszała, że nie. I to nie dlatego, że wydatek nie miał związku z działalnością. Powód jest znacznie bardziej bolesny.
Co dokładnie się wydarzyło
Podatniczka zarejestrowała działalność fryzjerską w marcu 2026 roku. Salon urządziła na parterze domu, który jest majątkiem osobistym jej męża, a korzysta z niego na podstawie umowy użyczenia. Od marca do końca kwietnia trwał remont: 8 125 zł za projekt przebudowy i około 40 tysięcy złotych za usługi remontowe. Do tego wyposażenie: umywalki, ościeżnice i drobne elementy.
Zadbała też o formalności budowlane. Lokal ma własne wejście z zewnątrz i własny węzeł sanitarny, jest trwale wydzielony od reszty domu, wydział budownictwa zmienił sposób użytkowania tej części budynku na usługowy, a starosta wydał zaświadczenie o samodzielności lokalu. Nie stał się on jednak odrębną nieruchomością: odrębnej własności nie ustanowiono aktem notarialnym i lokal nie ma własnej księgi wieczystej. To nadal część domu męża, a dom, jak sama napisała we wniosku, w przeważającej mierze służy celom mieszkalnym.
Pytanie brzmiało prosto: czy wydatki na przystosowanie lokalu można zaliczyć bezpośrednio do kosztów uzyskania przychodów. Podatniczka argumentowała, że remont wynikał z wymagań sanitarnych i BHP, więc warunek z art. 22 ust. 1 ustawy o PIT, poniesienie wydatku w celu osiągnięcia przychodu, jest spełniony.
W interpretacji z 29 sierpnia 2026 roku, sygn. 0115-KDIT3.4011.494.2026.3.JS, Dyrektor KIS uznał jej stanowisko za prawidłowe tylko w części dotyczącej umywalek. Cała reszta: nieprawidłowe.
Mechanizm, który zjadł 48 tysięcy
Sęk w tym, że fiskus wcale nie zakwestionował sensu gospodarczego remontu. Organ napisał wprost, że wydatki „służyły bez wątpienia ulepszeniu części nieruchomości”. Rozstrzygnięcie idzie zupełnie inną ścieżką, trzema krokami, z których każdy z osobna wygląda niewinnie.
Krok pierwszy: to nie jest Twój majątek
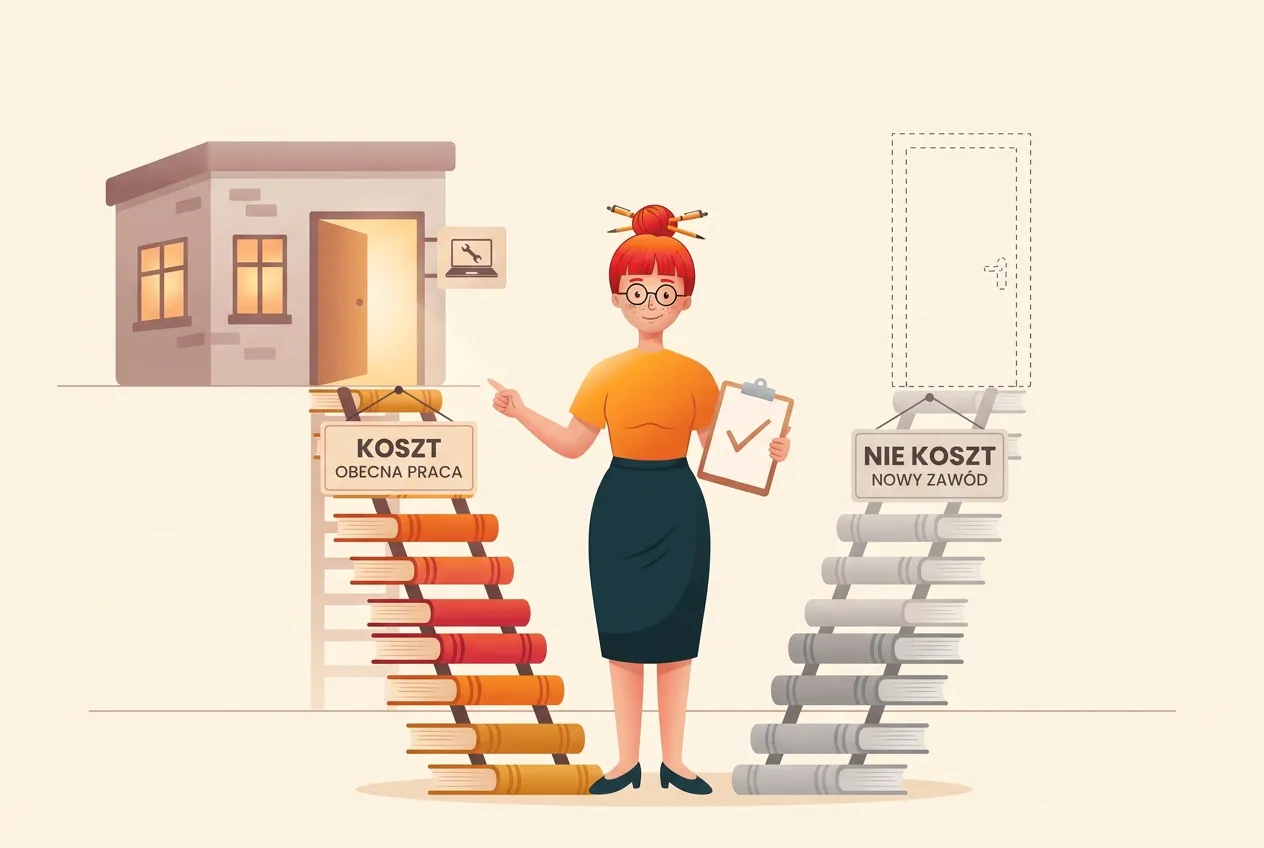
Podatniczka wyremontowała nieruchomość męża. Z punktu widzenia podatku dochodowego nakłady na cudzy budynek, z którego korzystasz na podstawie umowy, to inwestycja w obcym środku trwałym. Ustawa o PIT wymienia ją wprost w art. 22a ust. 2 pkt 1 jako coś, co podlega amortyzacji.
I tu pierwsza pułapka: inwestycji w obcym środku trwałym nie wrzuca się od razu w koszty. Rozlicza się ją w czasie, odpisami. Gdyby budynek był użytkowy, podatniczka mogłaby skorzystać z art. 22j ust. 4 ustawy o PIT i rozłożyć nakłady na co najmniej dziesięć lat. Wolno, ale skutecznie.
Krok drugi: „z zastrzeżeniem art. 22c”
Przepis o inwestycjach w obcych środkach trwałych zaczyna się od zastrzeżenia: amortyzacji podlegają one z zastrzeżeniem art. 22c. Trzy słowa i numer artykułu, które w tej sprawie przesądziły o wszystkim.
Krok trzeci: budynki mieszkalne wypadają z gry
Art. 22c pkt 2 ustawy o PIT wyłącza z amortyzacji budynki mieszkalne wraz ze znajdującymi się w nich dźwigami oraz lokale mieszkalne stanowiące odrębną nieruchomość, także wtedy, gdy służą prowadzonej działalności gospodarczej albo są wynajmowane. Zakaz wprowadził Polski Ład od 2022 roku i właściciele „mieszkaniówki” zdążyli się do niego przyzwyczaić.
KIS rozciąga go dalej, i to konsekwentnie. Skoro właściciel budynku mieszkalnego nie może go amortyzować, to, zdaniem organu, amortyzacji nie podlegają również nakłady poniesione przez osobę, która właścicielem nie jest. Fryzjerka nie amortyzuje, bo nie amortyzowałby jej mąż.
Wyjścia nie ma z żadnej strony. Bezpośrednio w koszty nie wolno, bo to inwestycja w obcym środku trwałym. Przez odpisy też nie, bo budynek jest mieszkalny. Pieniądze wydane, dokumenty w segregatorze, a podatkowo cisza.
Warto wiedzieć jedno: ustawa nigdzie nie mówi wprost, że inwestycja w obcym budynku mieszkalnym nie podlega amortyzacji. Organ sam nazywa swoje rozumowanie wykładnią systemową: czyta art. 22a ust. 2 razem z art. 22c pkt 2. Organy stosują ją konsekwentnie, ale to wykładnia, a sam zakaz amortyzacji mieszkaniówki od początku budzi spory.
Zaświadczenie o zmianie sposobu użytkowania nie pomogło
To najbardziej mylący element całej sprawy. Podatniczka zrobiła wszystko, czego wymaga prawo budowlane: lokal ma zaświadczenie, że jest używany jako usługowy, a nie mieszkalny. Wydawałoby się, że sprawa zamknięta.
Nie zamknięta. Zmiana sposobu użytkowania i zaświadczenie o samodzielności lokalu rozstrzygają, czy legalnie prowadzisz salon w tym pomieszczeniu. Nie zmieniają natomiast tego, jak budynek jest sklasyfikowany na potrzeby podatku dochodowego. Dom nadal jest budynkiem mieszkalnym, a lokal nie stał się odrębną nieruchomością, więc art. 22c pkt 2 działa dalej.
To dokładnie ta sama logika, która potrafi zaskoczyć przy zupełnie innym podatku. Jeśli zastanawiasz się, kiedy gmina zaczyna liczyć wyższą stawkę za metr firmowej powierzchni w domu, opisałam to w tekście o firmie w mieszkaniu a podatku od nieruchomości. Dwa różne urzędy, dwie różne definicje, jeden dom.
Co jednak weszło w koszty
Jeden fragment wniosku KIS uznała za prawidłowy: wyposażenie.
Zgodnie z art. 22d ust. 1 ustawy o PIT, jeżeli wartość początkowa składnika majątku nie przekracza 10 000 zł, nie trzeba go amortyzować. Wydatek trafia w koszty w miesiącu oddania do używania. Liczy się wartość pojedynczej rzeczy, nie suma faktury i nie suma zakupów z całego kwartału. Pojedyncza umywalka za kilkaset złotych przechodzi bez problemu.
Granica przebiega więc tam, gdzie kończy się rzecz, którą da się wynieść, a zaczyna trwałe przekształcenie cudzego budynku. Wyburzona ściana i nowa instalacja hydrauliczna to nakład na nieruchomość. Fotel, umywalka, lampa i suszarka to wyposażenie. Ten i inne limity na 2026 rok zbieram we wskaźnikach.
Jeśli w ogóle nie masz pewności, które wydatki fiskus przełknie, a które podniosą mu ciśnienie, zacznij od tekstu o tym, co można wrzucić w koszty w JDG. Zasada jest jedna i nudna: związek z przychodem wykazujesz Ty, nie urzędnik.
Trzy pytania, zanim zadzwonisz po ekipę
Interpretacja indywidualna chroni tylko tego, kto o nią wystąpił. Tak stanowi Ordynacja podatkowa w art. 14k–14n. Nie jest wyrokiem obowiązującym wszystkich i nie przesądza Twojej sprawy. Pokazuje jednak, jak organy myślą, a to wystarczy, żeby zadać sobie trzy pytania, zanim pieniądze wyjdą z konta.
- Czyja jest nieruchomość? Twoja, małżonka, rodziców, wynajmującego? Nakład na cudzą nieruchomość to inna kategoria podatkowa niż remont własnej, nawet jeśli w małżeństwie nikt tak o tym nie myśli.
- Jak budynek jest sklasyfikowany? Mieszkalny czy użytkowy, i co na to dokumenty, a nie tylko sposób korzystania. Ta jedna cecha przesądziła o wyniku opisanej sprawy.
- Czy lokal jest wyodrębniony prawnie? Odrębna własność i księga wieczysta to zupełnie inna sytuacja niż pokój na parterze, o którym wszyscy wiedzą, że jest salonem.
Bywają scenariusze, w których wynik wychodzi inaczej. Organ oparł się na tym, że dom w przeważającej mierze służy celom mieszkalnym. Gdyby proporcje były odwrotne i przeważała część usługowa, sprawa wyglądałaby inaczej, bo o tym, czy budynek jest mieszkalny, decyduje klasyfikacja obiektów budowlanych, a nie sposób użytkowania jednego pomieszczenia. To jednak dokładnie ten moment, w którym warto mieć własną interpretację. Wniosek kosztuje 40 zł. Fryzjerka złożyła go dopiero po remoncie, kiedy 48 tysięcy było już wydane.
Jeśli remont już za Tobą, faktur nie wyrzucaj. Nakłady na cudzą nieruchomość potrafią mieć znaczenie przy rozliczeniach z właścicielem albo przy późniejszym zbyciu, a to osobna rozmowa, w której papier jest po Twojej stronie.
FAQ
Czy mogę zaliczyć do kosztów remont lokalu w domu, którego nie jestem właścicielem? Nakłady na cudzą nieruchomość to inwestycja w obcym środku trwałym, więc z zasady nie trafiają w koszty bezpośrednio, tylko przez odpisy amortyzacyjne. W przypadku budynku mieszkalnego KIS uznaje, że odpisów też nie ma, bo amortyzować nie mógłby sam właściciel.
Czy zmiana sposobu użytkowania lokalu rozwiązuje problem? W opisanej sprawie nie rozwiązała. Zaświadczenie z prawa budowlanego legalizuje prowadzenie usług w danym pomieszczeniu, ale nie zmienia klasyfikacji budynku na potrzeby podatku dochodowego.
A gdyby to był mój własny dom, nie męża? Wtedy nie byłaby to inwestycja w obcym środku trwałym, ale zakaz z art. 22c pkt 2 ustawy o PIT dotyczy właśnie właścicieli budynków mieszkalnych. Sama zmiana właściciela nakładów nie odblokowuje amortyzacji mieszkaniówki.
Co z wyposażeniem salonu: fotele, umywalki, sprzęt? Rzeczy o wartości początkowej do 10 000 zł można ująć w kosztach w miesiącu oddania do używania, zgodnie z art. 22d ust. 1 ustawy o PIT. Limit liczy się dla pojedynczego składnika majątku.
Czy ta interpretacja dotyczy również mnie? Formalnie nie, interpretacja indywidualna chroni wyłącznie wnioskodawcę. Jeśli Twoja sytuacja wygląda podobnie, a stawka idzie w dziesiątki tysięcy, własny wniosek jest tańszy niż spór po fakcie.
Czy w takim razie w ogóle nie opłaca się prowadzić salonu w domu? Opłaca się, tylko nie każdą złotówkę da się odliczyć. Czynsz, media i wyposażenie rozlicza się na innych zasadach niż trwałą przebudowę. Osobną kwestią jest kasa fiskalna, przed którą limit 20 tysięcy nie ochroni fryzjera ani kosmetyczki.
Na koniec
Najdroższe decyzje podatkowe zapadają zwykle przed pierwszą fakturą, a nie po ostatniej. Fryzjerka z tej sprawy zrobiła wszystko porządnie od strony budowlanej i sanitarnej, i przegrała na jednym słowie w klasyfikacji budynku, o którym nikt jej nie uprzedził.
Twoje faktury remontowe nie stają się kosztem dlatego, że bardzo chcesz. Ale też nie musisz zgadywać, które z nich się liczą.
Wrzuć dokumenty do aplikacji, a powiem Ci, co ląduje w kosztach od razu, co idzie do amortyzacji, a co trzeba wyjaśnić, zanim wydasz pieniądze. Zobacz, jak działa obsługa środków trwałych w mojaKsięgowa.ai.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!