Sprzęt z OLX na firmę? Skarbówka daje Ci 14 dni i chce 2 procent
Umowa kupna-sprzedaży z OLX to dopiero początek: obowiązek podatkowy powstaje w chwili jej podpisania. Dwa procent wartości rynkowej i czternaście dni na deklarację, o której nikt Ci nie przypomni.

Pan Areczek, programista, upolował na OLX MacBooka za 4 500 zł. Sprzedający okazał się miłym człowiekiem, wydrukował umowę kupna-sprzedaży z pierwszego linku w Google, obaj podpisali, sprzęt pojechał do domu. Areczek wrzucił skan do folderu z kosztami i uznał sprawę za zamkniętą.
Nie jest zamknięta. Od dnia podpisu tej umowy zaczęło biec czternaście dni na deklarację, o której nikt mu nie powiedział, i na podatek w wysokości 90 zł. Ani sprzedający, ani OLX, ani urząd skarbowy nie wyślą przypomnienia. Podatek od czynności cywilnoprawnych to jedyny podatek, który spada na Ciebie za samo kupienie czegoś od sąsiada.
Cały internet pisze o PCC wyłącznie przy samochodach, więc wszyscy wiedzą o formularzu przy zakupie auta i prawie nikt nie wie, że dokładnie ten sam mechanizm łapie fotel fryzjerski, podnośnik, aparat, ekspres do kawy i wiertarkę udarową. Rozbierzmy to na części.
O tym, czy zapłacisz, decyduje nie sprzęt, tylko sprzedawca
Zacznijmy od jedynej rzeczy, którą naprawdę trzeba zapamiętać, bo rozstrzyga dziewięć przypadków na dziesięć.
Opodatkowaniu podlegają — cytując ustawę o podatku od czynności cywilnoprawnych — „umowy sprzedaży oraz zamiany rzeczy i praw majątkowych”. Ale ustawa zaraz potem wyjmuje spod podatku czynności „w zakresie, w jakim są opodatkowane podatkiem od towarów i usług”, a osobno także te, w których „przynajmniej jedna ze stron jest zwolniona od podatku od towarów i usług z tytułu dokonania tej czynności”. Wyjątki od tego drugiego wyłączenia dotyczą nieruchomości oraz udziałów i akcji — czyli rzeczy ruchomych nie obejmują.
Przełóżmy to na polski.
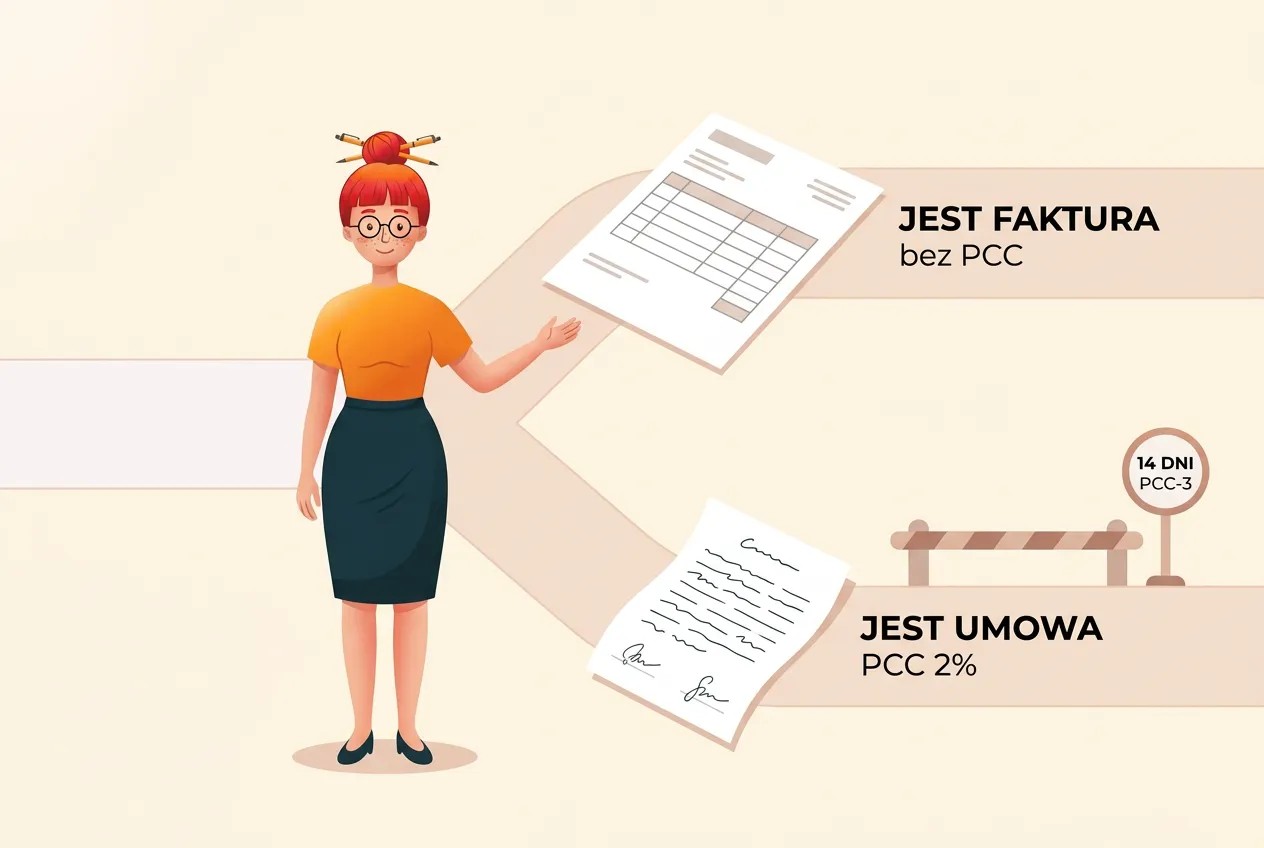
Jest faktura? PCC nie ma
Jeżeli sprzedawca wystawił fakturę, to działał jako podatnik VAT — albo doliczył podatek, albo korzysta ze zwolnienia. W obu układach zakup rzeczy ruchomej wypada poza PCC. Nie ma znaczenia, czy na dokumencie widnieje 23 procent, „zw.”, czy adnotacja o procedurze marży. Faktura oznacza, że transakcja jest w świecie VAT, a PCC do tego świata nie wchodzi.
To dotyczy też komisów, sklepów z elektroniką poleasingową i firm, które sprzedają wycofany sprzęt na fakturę. Kupujesz używany monitor od agencji reklamowej z fakturą — sprawa zamknięta, nic nie składasz.
Odwrotność nie zawsze działa: firma zwolniona z VAT, która sprzedaje sprzęt ze swojego firmowego majątku na zwykłą umowę albo rachunek, też jest poza PCC. Brak faktury to sygnał ostrzegawczy, a nie wyrok.
Umowa z osobą prywatną? PCC jest
Sąsiad, kolega z osiedla, ogłoszeniodawca z OLX, Vinted czy Facebook Marketplace nie jest podatnikiem VAT od sprzedaży swojego starego laptopa. Transakcja w ogóle nie wchodzi do VAT, więc żadne wyłączenie nie działa i zostaje czysty PCC.
Podatek płaci kupujący. Ustawa mówi wprost, że obowiązek podatkowy ciąży „przy umowie sprzedaży – na kupującym”. Czyli na Tobie. Sprzedający zabiera pieniądze i znika, a Ty zostajesz z formularzem.
Pułapka: firma, która sprzedaje rzecz ze swojego majątku prywatnego
Tu robi się ciekawie i tu najczęściej ludzie się przewracają. Przedsiębiorca może sprzedać coś, co należy do jego majątku prywatnego, a nie do firmy. Wtedy nie wystawia faktury, tylko podpisuje z Tobą zwykłą umowę — i mimo że po drugiej stronie stoi osoba z NIP-em, transakcja jest poza VAT.
Pani Krysia, kosmetyczka, kupiła używany fotel od koleżanki po fachu, która trzy lata wcześniej wycofała go z działalności do majątku prywatnego. Umowa, przelew, 3 200 zł. Sprzedaż z majątku prywatnego jest poza VAT, więc PCC jest — 64 zł i deklaracja. Zasada praktyczna brzmi więc precyzyjniej: liczy się nie to, kim jest sprzedawca, tylko czy transakcja weszła do VAT. Papier, który dostajesz do ręki, jest tego najlepszym wskaźnikiem.
Tysiąc złotych to granica jednej umowy, a nie Twojego rocznego budżetu
Ustawa zwalnia z podatku „sprzedaż rzeczy ruchomych, jeżeli podstawa opodatkowania nie przekracza 1000 zł”. Krótko: do tysiąca złotych włącznie nie płacisz nic i nie składasz nic.
Trzy rzeczy, które ten przepis znaczy, a które ludzie mylą:
- Próg dotyczy jednej transakcji, nie sumy zakupów w roku. Klawiatura w marcu za 300 zł, monitor w lipcu za 800 zł, mikrofon we wrześniu za 600 zł, każde od innej osoby i na osobnej umowie — trzy razy poniżej progu, trzy razy zero podatku. Organy potwierdzają, że wartości odrębnych umów się nie sumuje (tak m.in. interpretacja 0111-KDIB2-3.4014.352.2020.3.BB z 29 grudnia 2020 r.).
- Próg liczy się od podstawy opodatkowania danej umowy. Jeżeli jedną umową kupujesz od tej samej osoby aparat i dwa obiektywy za łącznie 2 600 zł, podstawą jest 2 600 zł i podatek wynosi 52 zł.
- Przekroczenie progu opodatkowuje całą kwotę, nie nadwyżkę. Umowa na 1 100 zł to nie jest podatek od stu złotych. To 2 procent od 1 100 zł, czyli 22 zł.
Twoje poczucie, że „to przecież drobiazg”, nie stanowi podstawy prawnej do zwolnienia. Ustawa ma tylko jedną liczbę i ta liczba to tysiąc.
Podatek liczysz od wartości rynkowej, a nie od tego, co wpisaliście w umowie
Stawka dla rzeczy ruchomych wynosi 2 procent — tak samo jak przy nieruchomościach, co bywa dla ludzi zaskoczeniem. Stawkę i próg zwolnienia trzymam razem z innymi liczbami w tabeli wskaźników.
Podstawą nie jest jednak kwota z umowy, tylko „wartość rynkowa rzeczy lub prawa majątkowego”. Ustawa dodaje, że wartość rynkową „określa się na podstawie przeciętnych cen stosowanych w obrocie rzeczami tego samego rodzaju i gatunku”. Innymi słowy: tyle, ile ten sprzęt realnie kosztuje na rynku wtórnym.
Co się dzieje, gdy urząd uzna, że wpisaliście za mało? Ustawa przewiduje dwuetapową ścieżkę. Najpierw organ wzywa Cię do określenia wartości. Jeżeli nie zareagujesz albo podasz kwotę, która dalej nie odpowiada rynkowej, organ „dokona jej określenia z uwzględnieniem opinii biegłego”. A jeśli wartość ustalona z pomocą biegłego różni się od Twojej o więcej niż 33%, koszty opinii ponosisz Ty.
Wniosek jest nudny i skuteczny: wpisuj w umowie prawdziwą cenę. Zaniżanie kwoty, żeby zejść poniżej tysiąca złotych, oszczędza kilkadziesiąt złotych i funduje spór o wartość rynkową, ryzyko zapłaty za biegłego oraz rozmowę, w której trzeba będzie tłumaczyć, dlaczego roczny MacBook Pro kosztował 950 zł. Twoja kreatywność w tej dziedzinie nie stanowi kosztu uzyskania przychodu.
Praktyczna wskazówka na wypadek pytań: zrób zrzut ekranu z kilkoma ogłoszeniami tego samego modelu w tym samym stanie i wrzuć go do teczki z umową. Trzy minuty dzisiaj, spokój za dwa lata.
Czternaście dni biegnie od podpisu, nie od pisma z urzędu
Ustawa formułuje to bez żadnej litości: podatnicy są obowiązani „bez wezwania organu podatkowego, złożyć deklarację w sprawie podatku od czynności cywilnoprawnych, według ustalonego wzoru, oraz obliczyć i wpłacić podatek w terminie 14 dni od dnia powstania obowiązku podatkowego”.
Rozłóżmy to zdanie na trzy obowiązki, bo każdy z nich potrafi zostać przeoczony osobno:
- Złożyć deklarację PCC-3. Nie tylko zapłacić — trzeba też złożyć formularz.
- Obliczyć podatek samodzielnie. Nikt Ci nie przyśle decyzji z kwotą.
- Wpłacić w terminie 14 dni.
Obowiązek podatkowy powstaje „z chwilą dokonania czynności cywilnoprawnej”, czyli w dniu podpisania umowy. Nie w dniu odbioru sprzętu, nie w dniu przelewu, nie w dniu, w którym księgowa się o tym dowie. Zegar rusza przy podpisie.
PCC-3 złożysz online w e-Urzędzie Skarbowym (logowanie profilem zaufanym, mObywatelem, bankowością albo danymi autoryzującymi), przez e-Deklaracje albo papierowo — osobiście w urzędzie lub pocztą. Deklarację składasz do urzędu skarbowego właściwego według Twojego miejsca zamieszkania albo siedziby. Co do zasady każda umowa ma własny termin liczony od dnia jej podpisania.
Zwrot „bez wezwania organu podatkowego” jest tu najważniejszy i najbardziej niedoceniany. Cisza w skrzynce nie oznacza, że nic nie musisz. Oznacza, że nikt jeszcze nie zauważył.
Co zrobić z tym zakupem w księgach
PCC to jedna sprawa, a ujęcie zakupu w kosztach to druga i te dwie rzeczy chodzą osobnymi ścieżkami. Kupno sprzętu od osoby prywatnej wcale nie wyklucza kosztu — o tym, co w ogóle wolno wrzucić w koszty, pisałam szerzej przy okazji pytania o Nintendo na firmę.
Do 10 000 zł — jednorazowo w koszty
Do ewidencji środków trwałych wpisujesz rzeczy, których wartość początkowa przekracza 10 000 zł, a przewidywany okres używania przekracza rok. Przy czynnych podatnikach VAT liczy się kwota netto, przy zwolnionych z VAT — brutto. Jeśli wartość początkowa nie przekracza progu, możesz zaliczyć wydatek do kosztów jednorazowo, w miesiącu oddania sprzętu do używania.
Areczek ze swoim MacBookiem za 4 500 zł ma zatem prosto: cała kwota w koszty, bez amortyzacji, bez ewidencji, bez rozkładania na lata.
Uwaga na przypadki graniczne: wartość początkowa obejmuje też PCC. Sprzęt za 9 900 zł plus 198 zł podatku to 10 098 zł — czyli już środek trwały.
Powyżej 10 000 zł — ewidencja i amortyzacja
Podnośnik do warsztatu za 14 000 zł od osoby prywatnej to już środek trwały. Wchodzi do ewidencji z wartością początkową i stawką amortyzacyjną, a w koszty schodzi ratami.
Co z samym PCC? Zgodnie z art. 22g ust. 1 pkt 1 i ust. 3 ustawy o PIT wartość początkową środka trwałego stanowi cena nabycia powiększona o koszty związane z zakupem, naliczone do dnia przekazania środka do używania — w tym opłaty skarbowe i inne. Podatek zapłacony przy nabyciu mieści się w tej kategorii, więc zwykle powiększa wartość początkową, a nie idzie osobno w koszty bieżące. Przy zakupach poniżej progu środka trwałego pytanie znika, bo i tak wszystko ląduje w kosztach od razu.
Czy sama umowa wystarczy jako dowód księgowy
To pytanie wraca częściej niż samo PCC. Rozporządzenie o prowadzeniu podatkowej księgi przychodów i rozchodów obok faktur, rachunków i dokumentów celnych dopuszcza także inne dowody, pod warunkiem że dokumentują operację zgodnie z rzeczywistym przebiegiem i zawierają komplet danych: wiarygodne określenie wystawcy lub wskazanie stron (nazwy i adresy), datę wystawienia i datę operacji, przedmiot zdarzenia i jego wartość, podpisy osób uprawnionych oraz numer albo inne oznaczenie pozwalające powiązać dokument z zapisem w księdze.
Standardowa umowa kupna-sprzedaży ściągnięta z internetu ma to prawie wszystko. Prawie, bo bardzo często brakuje w niej numeru — a numer jest tym, co pozwala połączyć papier z konkretnym wierszem w księdze. Dopisz na umowie własny numer i datę ujęcia w księdze, zanim wepniesz ją do segregatora. Jeśli wysyłasz księgę w strukturze JPK_PKPiR, porządek w numeracji przestaje być kwestią estetyki.
Umowa powinna też opisywać przedmiot na tyle konkretnie, żeby dało się go rozpoznać. „Laptop, używany” to nie jest opis. Model, rocznik i numer seryjny — to jest opis.
Ryczałtowiec płaci PCC tak samo, kosztu nie odliczy
Jeżeli rozliczasz się ryczałtem od przychodów ewidencjonowanych, PCC obowiązuje Cię dokładnie tak samo jak każdego innego kupującego. Ustawa o PCC nie zna pojęcia formy opodatkowania po stronie nabywcy — patrzy wyłącznie na to, czy transakcja weszła do VAT.
Różnica dotyczy drugiej strony równania: na ryczałcie nie rozliczasz kosztów, więc ani cena sprzętu, ani zapłacone PCC nie zmniejszą Ci podatku dochodowego. Płacisz, ale nic z tego nie odzyskujesz. Wykaz środków trwałych i tak prowadzisz, bo przyda się przy ewentualnej sprzedaży.
Osobna uwaga dla zwolnionych z VAT: przy liczeniu progu środka trwałego bierzesz kwotę brutto, a przy pilnowaniu limitu zwolnienia z VAT zakupy nie mają znaczenia, bo tam liczy się wyłącznie sprzedaż.
Zakup sprzed pół roku bez PCC. Co teraz
Ta sekcja powstała, bo wiem, w którym momencie czytania ludzie zaczynają nerwowo przewijać folder ze skanami.
Niezłożenie deklaracji, przez które podatek jest narażony na uszczuplenie, to czyn zabroniony na gruncie Kodeksu karnego skarbowego — przy kwotach takich jak tutaj wykroczenie skarbowe. Instytucją, która pozwala z tego wyjść, jest czynny żal. W praktyce sprowadza się do trzech kroków:
- Zawiadamiasz o popełnieniu czynu i podajesz istotne okoliczności — kiedy, co, od kogo, za ile.
- Składasz zaległą deklarację PCC-3.
- Wpłacasz podatek razem z odsetkami za zwłokę.
Czynny żal złożysz elektronicznie przez e-Urząd Skarbowy albo ePUAP. Jest jednak warunek, który decyduje o wszystkim: zawiadomienie jest bezskuteczne, jeśli zostało złożone wtedy, gdy organ ścigania miał już wyraźnie udokumentowaną wiadomość o popełnieniu czynu, albo po rozpoczęciu przez organ czynności służbowych — przeszukania, kontroli, czynności sprawdzającej.
Po ludzku: czynny żal działa, dopóki to Ty przychodzisz do urzędu, a nie urząd do Ciebie. Gdy dostaniesz wezwanie, jest za późno. Dlatego jeśli właśnie przypomniała Ci się umowa sprzed pół roku, najgorszą strategią jest czekanie i sprawdzanie, czy się rozejdzie.
Zaległości sprzed lat też da się uporządkować, choć im dłużej to trwa, tym większe odsetki. Kwota bazowa przy sprzęcie za kilka tysięcy złotych jest na tyle mała, że odsetki rzadko robią z niej dramat — dramatem bywa dopiero sytuacja, w której takich umów było kilkanaście.
FAQ
Czy przy zakupie na fakturę VAT marża płacę PCC? Nie. Procedura marży to sprzedaż opodatkowana podatkiem od towarów i usług, a ustawa o PCC wyłącza z opodatkowania czynności w zakresie, w jakim są opodatkowane VAT. Faktura marżowa jest w tym sensie takim samym dokumentem jak każda inna faktura.
Sprzęt z Vinted albo Allegro Lokalnie od osoby prywatnej. To też PCC? Tak. Platforma nie zmienia charakteru transakcji — pośredniczy w kontakcie, a umowę sprzedaży zawierasz z osobą fizyczną. Jeżeli kwota przekracza 1 000 zł, obowiązuje Cię 2 procent i deklaracja PCC-3 w ciągu 14 dni. Brak papierowej umowy niczego nie zmienia, bo umowa sprzedaży dochodzi do skutku również bez podpisu na kartce.
Używane auto na firmę. Reguły są takie same? Zasada jest ta sama — samochód to rzecz ruchoma, stawka 2 procent, próg 1 000 zł, termin 14 dni. Różnica leży poza PCC: przy aucie dochodzą limity kosztowe i zasady amortyzacji, które przy wiertarce nie występują.
Sprzedający twierdzi, że to on płaci PCC. Ma rację? Nie ma. Ustawa wskazuje kupującego jako podatnika przy umowie sprzedaży i nie da się tego przenieść umownie ze skutkiem wobec urzędu. Możecie sobie w umowie zapisać, że sprzedający zwróci Ci równowartość podatku, ale deklarację i tak składasz Ty i to od Ciebie urząd będzie egzekwować.
Czy PCC zapłacony przy zakupie mogę wrzucić w koszty? Przy zakupie, który nie jest środkiem trwałym, wydatek związany z nabyciem sprzętu do działalności trafia w koszty na zasadach ogólnych. Przy środku trwałym podatek naliczony do dnia przekazania do używania powiększa wartość początkową i schodzi w koszty przez amortyzację. Na ryczałcie nie rozliczasz kosztów w ogóle, więc pytanie jest bezprzedmiotowe.
Trzy rzeczy od trzech różnych osób w jednym miesiącu. Trzy deklaracje? Co do zasady tak — każda umowa to osobna czynność, osobna podstawa opodatkowania i osobny czternastodniowy termin. Wyjątek: jeśli w jednym miesiącu zawierasz co najmniej trzy umowy sprzedaży rzeczy ruchomych, a ostatnią przed upływem 14 dni od pierwszej, możesz złożyć jedną zbiorczą deklarację PCC-4 i zapłacić podatek do 7. dnia następnego miesiąca (art. 10 ust. 1a ustawy o PCC).
Cała rzecz w pięciu zdaniach
Dostajesz fakturę — nie robisz nic. Podpisujesz umowę z osobą prywatną na kwotę powyżej tysiąca złotych — składasz PCC-3 i płacisz 2 procent wartości rynkowej w ciągu czternastu dni od podpisu. Prawdziwa cena w umowie, numer na dokumencie, sprzęt w kosztach albo w ewidencji środków trwałych. Cała reszta to szczegóły, które w razie czego znajdziesz wyżej.
Twój okazyjny zakup nadal jest okazją. Po prostu ma dodatek, którego sprzedawca nie wymienił w ogłoszeniu.
A jeśli nie masz ochoty co miesiąc pilnować, która umowa przekroczyła tysiąc złotych i któremu czternastodniowemu terminowi właśnie kończy się czas — oddaj to księgowości, która liczy za Ciebie. Ja i tak nie śpię.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!