Zwolnienie z VAT tracisz nie na limicie, tylko na jednej pozycji faktury
Pilnujesz 240 000 zł i śpisz spokojnie? Ustawa ma drugi warunek, o którym prawie nikt nie mówi: listę towarów i usług, przy których zwolnienie znika od pierwszej złotówki. Sprawdź, czy przypadkiem na niej nie jesteś.

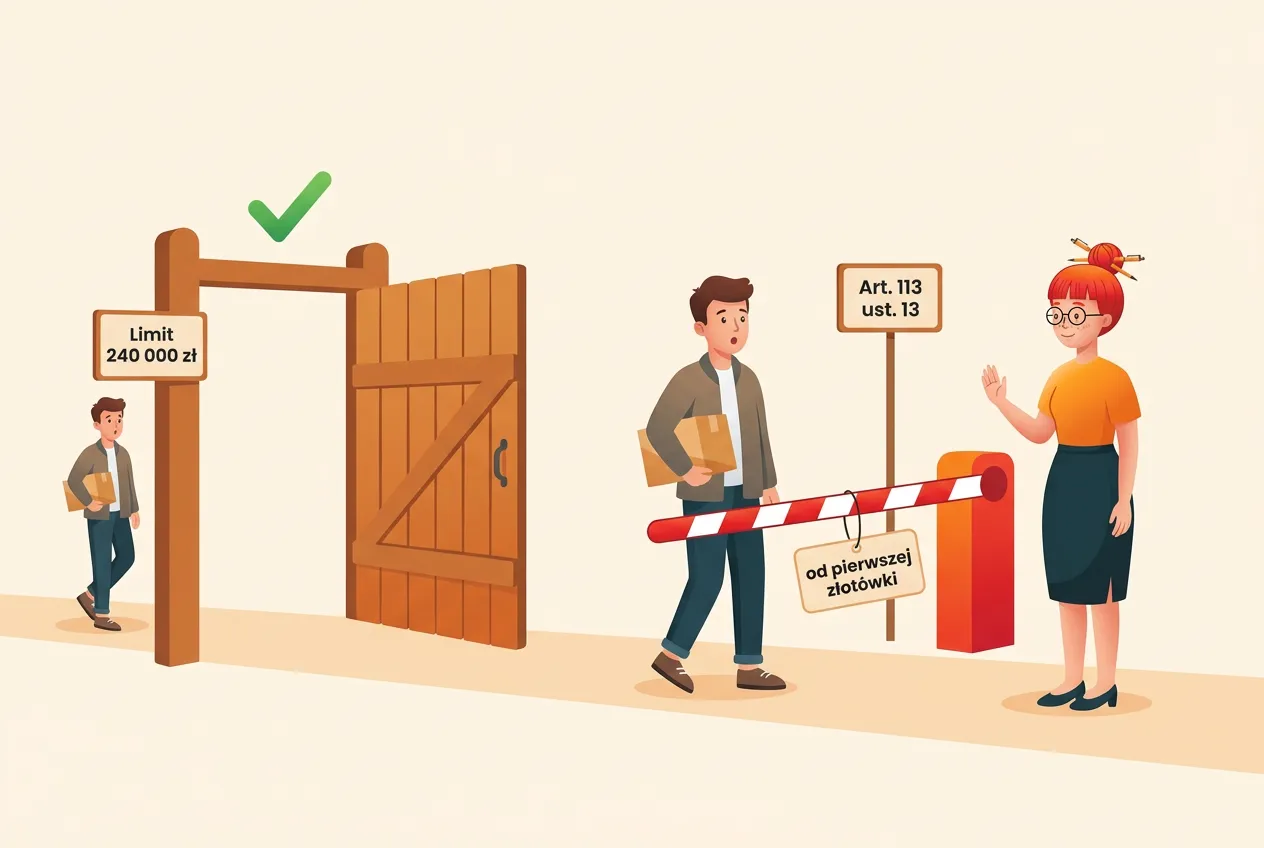
Pilnujesz jednej liczby. Dwieście czterdzieści tysięcy, kropka, koniec tematu. Ustawa tymczasem stawia dwa warunki, nie jeden, i ten drugi nie ma nic wspólnego z obrotem. To lista towarów i usług, przy których zwolnienie przepada od pierwszej złotówki, choćby cały rok zamknął się na dwunastu tysiącach. Sprawdźmy, czy przypadkiem na niej nie stoisz.
Zwolnienie stoi na dwóch nogach, a Ty pilnujesz tylko jednej
Pierwszą nogę zna każdy. Art. 113 ust. 1 ustawy o VAT mówi:
„Zwalnia się od podatku sprzedaż dokonywaną przez podatnika posiadającego siedzibę działalności gospodarczej na terytorium kraju, u którego wartość sprzedaży, z wyłączeniem podatku, nie przekroczyła w poprzednim ani bieżącym roku podatkowym kwoty 240 000 zł.”
Zwróć uwagę na sformułowanie „w poprzednim ani bieżącym”. Oba lata muszą się zmieścić, nie wystarczy, że zeszły rok wyszedł poniżej progu. Kwota 240 000 zł obowiązuje od 1 stycznia 2026 r. na mocy ustawy z 24 czerwca 2025 r., wcześniej było to 200 000 zł. Aktualne kwoty i progi trzymamy w jednym miejscu, w tabeli wskaźników, a o tym, dlaczego podniesienie limitu do 240 tysięcy bywa pułapką, pisałam osobno: limit VAT 240 000 zł.
Drugi warunek jest jedenaście ustępów niżej i zaczyna się od zdania, które warto przeczytać dwa razy:
„Zwolnień, o których mowa w ust. 1 i 9, nie stosuje się do podatników: (…)”
Nie „nie stosuje się do tych transakcji”. Nie stosuje się do podatników. Przepis nie wycina jednej sprzedaży z Twojego zwolnienia, wycina Ciebie ze zwolnienia. Obrót nie ma tu nic do rzeczy: ani limit, ani proporcja z ust. 9 dla firm zakładanych w trakcie roku niczego nie ratują.
Poniżej cała lista, a potem trzy przypadki, w które moi klienci wpadają najczęściej.
Towary, przy których zwolnienie znika od pierwszej sprzedaży
Art. 113 ust. 13 pkt 1 wyklucza ze zwolnienia podatników dokonujących dostaw:
- towarów z załącznika nr 12 do ustawy, czyli wyrobów z metali szlachetnych i złomu z nich, bursztynu oraz artystycznej biżuterii starszej niż sto lat;
- towarów opodatkowanych akcyzą, z trzema wyjątkami: energii elektrycznej, wyrobów tytoniowych oraz samochodów osobowych zaliczonych przez podatnika do środków trwałych podlegających amortyzacji;
- budynków, budowli lub ich części w przypadkach z art. 43 ust. 1 pkt 10 lit. a i b;
- terenów budowlanych;
- nowych środków transportu;
- kosmetyków, elektroniki, urządzeń elektrycznych i maszyn sprzedawanych na odległość (o tym za chwilę osobno);
- hurtowych i detalicznych części i akcesoriów do pojazdów samochodowych i motocykli.
Pięć pierwszych pozycji dotyczy wąskich branż. Dwie ostatnie trafiają prosto w warsztat, salon i sklep prowadzony z telefonu, czyli w większość osób, które to czytają.
Części do auta: przepis nie pyta o kwotę ani o to, czy handlujesz
Ostatnia litera ust. 13 pkt 1 brzmi dosłownie tak:
„g) hurtowych i detalicznych części i akcesoriów do: – pojazdów samochodowych, z wyłączeniem motocykli (PKWiU 45.3), – motocykli (PKWiU ex 45.4)”
Przeczytaj jeszcze raz, czego tam nie ma. Nie ma progu kwotowego. Nie ma warunku, że musisz być hurtownią albo sklepem motoryzacyjnym. Nie ma nawet wymogu, żeby handel częściami był Twoją główną działalnością. Jest „hurtowych i detalicznych”, czyli obie formy sprzedaży, bez furtki.
Pan Areczek prowadzi warsztat, rozlicza się na zwolnieniu i ma sto dwadzieścia tysięcy obrotu rocznie. Przychodzi sąsiad, prosi o dwa komplety klocków hamulcowych do samodzielnego montażu, Areczek sprzedaje mu je za czterysta złotych. Tego dnia Areczek jest już podatnikiem VAT. Nie od stycznia, nie od przekroczenia limitu, tylko od tej sprzedaży. Cztery stówy właśnie przewróciły mu cały rok podatkowy.
Ale naprawa z częścią to co innego, i tu jest Twoje wyjście
Przepis mówi o dostawie części, a nie o naprawie, w której część została wbudowana. To rozróżnienie ma potwierdzenie w interpretacji Dyrektora KIS z 23 września 2024 r., sygn. 0112-KDIL1-3.4012.444.2024.2.MR. Warsztat opisał tam, że klient zawsze zamawia usługę naprawy, części są niezbędne do jej wykonania i mają charakter pomocniczy, a całość jest jednym świadczeniem, w którym dominuje usługa. Organ uznał to stanowisko za prawidłowe i potwierdził, że przy sprzedaży usług naprawy z wykorzystaniem części warsztat może korzystać ze zwolnienia.
Z opisu sprawy, na którym organ oparł rozstrzygnięcie, wynika jednak dokładnie, co o tym przesądziło: klient zamawiał wyłącznie usługę naprawy, części nie były sprzedawane odrębnie, a na dokumencie sprzedaży nie wyodrębniono pozycji z częściami samochodowymi.
Czyli wracamy do tego, co Areczek wpisuje na fakturze. Jedna pozycja „naprawa układu hamulcowego” opowiada zupełnie inną historię niż dwie pozycje: „klocki hamulcowe – 400 zł” plus „robocizna – 250 zł”. Ta druga wersja rozbija świadczenie na towar i usługę, a towar jest dokładnie tym, co wymienia lit. g.
Dwie uwagi, żeby nikt nie wyszedł stąd z fałszywym poczuciem bezpieczeństwa. Interpretacja indywidualna chroni tylko tego, kto o nią wystąpił, u Ciebie jest wskazówką, nie tarczą. A żadne nazewnictwo na fakturze nie zamieni sprzedaży samej części w usługę, jeśli klient przyszedł po część i wyszedł z częścią. Liczy się to, co faktycznie się wydarzyło.
Kosmetyki i elektronika: w salonie wolno, kurierem już nie
Litera f działa inaczej niż g, ma warunek, i to bardzo konkretny:
„f) następujących towarów, w związku z zawarciem umowy w ramach zorganizowanego systemu zawierania umów na odległość, bez jednoczesnej fizycznej obecności stron, z wyłącznym wykorzystaniem jednego lub większej liczby środków porozumiewania się na odległość do chwili zawarcia umowy włącznie: preparatów kosmetycznych i toaletowych (PKWiU 20.42.1), komputerów, wyrobów elektronicznych i optycznych (PKWiU 26), urządzeń elektrycznych (PKWiU 27), maszyn i urządzeń, gdzie indziej niesklasyfikowanych (PKWiU 28)”
Pani Krysia prowadzi salon kosmetyczny i sprzedaje klientkom kremy z półki przy stanowisku. Umowa zawierana twarzą w twarz, obie strony fizycznie obecne. Warunek z lit. f niespełniony, zwolnienie nienaruszone.
Ta sama pani Krysia zakłada sklep na Instagramie, wystawia te same kremy, przyjmuje zamówienia w wiadomościach i wysyła paczki kurierem. Nagle sprzedaje w ramach zorganizowanego systemu zawierania umów na odległość i litera f zaczyna działać. Ten sam krem, ta sama klientka, inny kanał, i inny status podatkowy całej firmy.
Kluczowe słowo to „zorganizowany”. Jednorazowa wysyłka kremu ciotce z Rzeszowa to nie jest system. Sklep, cennik, koszyk, regulamin, powtarzalna procedura zamówienia, to już jest. Granica bywa nieostra i jeśli Twój przypadek leży blisko niej, warto po prostu wystąpić o interpretację, zamiast zgadywać.
Ta sama pułapka czeka gdzie indziej: na elektronika sprzedającego używane laptopy przez internet, serwisanta AGD wysyłającego części zamienne, na każdego, kto handluje wysyłkowo sprzętem z PKWiU 26, 27 lub 28.
Usługi, których nie wykonasz na zwolnieniu
Druga część katalogu jest krótsza, ale za to bez żadnych progów i kanałów sprzedaży. Zwolnienie nie przysługuje podatnikom świadczącym usługi:
- prawnicze, bez wyjątków;
- w zakresie doradztwa, z wyjątkiem doradztwa rolniczego związanego z uprawą i hodowlą roślin oraz chowem i hodowlą zwierząt, a także związanego ze sporządzaniem planu zagospodarowania i modernizacji gospodarstwa rolnego;
- jubilerskie, bez wyjątków;
- ściągania długów, w tym factoringu.
„Doradztwo” to najszersza pułapka na tej liście
Przepis nie wylicza, jakie konkretnie czynności są doradztwem. Podaje jeden wyjątek, rolniczy, precyzyjnie opisany, i na tym kończy. Resztę zostawia do rozstrzygania w praktyce, co dla przedsiębiorcy oznacza jedno: ryzyko siedzi w tym, co faktycznie robisz, a nie w tym, jak nazwano usługę w cenniku.
To boli szczególnie freelancerów i konsultantów, którzy z natury pracują na granicy. Marketingowiec, który prowadzi kampanie, wykonuje usługę reklamową. Ten sam marketingowiec, który przygotowuje klientowi rekomendację strategii i zostawia go z nią samego, robi coś, co bardzo łatwo nazwać doradztwem. Podobnie trener biznesu, konsultant IT rekomendujący architekturę rozwiązania czy specjalista od finansów układający komuś model przychodowy.
Jeśli Twoja praca ociera się o tę granicę, jedynym narzędziem, które realnie daje ochronę, jest własna interpretacja indywidualna. Nie opinia z forum, nie zapewnienie klienta, że „przecież wszyscy tak robią”.
Kiedy dokładnie przestajesz być nievatowcem
Tu porządkujemy dwie różne sytuacje, bo mają dwa różne mechanizmy i dwa różne terminy.
Gdy przekraczasz limit, działa art. 113 ust. 5:
„Jeżeli wartość sprzedaży zwolnionej od podatku na podstawie ust. 1 przekroczy kwotę, o której mowa w ust. 1, zwolnienie traci moc począwszy od czynności, którą przekroczono tę kwotę.”
Nie od następnego miesiąca, nie od następnej faktury. Od tej jednej czynności, która przechyliła szalę, i ona sama jest już opodatkowana.
Gdy wchodzisz w katalog z ust. 13, zwolnienie w ogóle Ci nie przysługuje przy tej działalności, więc pierwsza taka sprzedaż zastaje Cię już jako podatnika VAT.
W obu przypadkach dochodzi obowiązek formalny. Art. 96 ust. 5 pkt 2 ustawy o VAT nakazuje złożyć zgłoszenie rejestracyjne VAT-R, a jeśli jesteś zarejestrowana jako podatnik VAT zwolniony, zaktualizować je, przed dniem, w którym tracisz prawo do zwolnienia. Przed. Nie tego samego dnia wieczorem i nie w przyszłym tygodniu.
Praktyczny wniosek jest prosty i niewygodny: jeżeli planujesz jednorazową sprzedaż z listy z ust. 13, formalności załatwiasz wcześniej, bo po fakcie nie da się cofnąć czasu. A jeśli okaże się, że taka sprzedaż już się zdarzyła, nie udawaj, że nic się nie stało. Zaległy VAT z odsetkami boli, ale boli mniej niż ten sam VAT znaleziony przez urząd trzy lata później.
Przy okazji: jeżeli obsługujesz osoby prywatne, zwolnienie z VAT i zwolnienie z kasy fiskalnej to dwie zupełnie osobne sprawy, które łatwo pomylić. Rozpisałam to w tekście o limicie 20 tysięcy przy kasie fiskalnej.
Utrata zwolnienia. Kiedy możesz wrócić
Art. 113 ust. 11 wyznacza karencję:
„Podatnik, który utracił prawo do zwolnienia sprzedaży od podatku lub zrezygnował z tego zwolnienia, może, nie wcześniej niż po upływie roku, licząc od końca roku, w którym utracił prawo do zwolnienia lub zrezygnował z tego zwolnienia, ponownie skorzystać ze zwolnienia określonego w ust. 1.”
Rok liczony od końca roku, w którym nastąpiła utrata. Areczek, który sprzedał klocki w marcu 2026, nie wraca do zwolnienia w marcu 2027. Najwcześniejszy moment to 1 stycznia 2028. Cztery stówy obrotu, prawie dwa lata w VAT.
I warunek, o którym łatwo zapomnieć w euforii powrotu: karencja to dopiero wstęp. Trzeba też zmieścić się w limicie z ust. 1 i przestać wykonywać czynności z ust. 13. Sam upływ czasu niczego nie naprawia, jeśli dalej sprzedajesz części.
Trzy rzeczy do sprawdzenia w tym tygodniu
Przejrzyj swoje faktury z ostatnich dwunastu miesięcy. Szukasz pozycji, które nazywają towar tam, gdzie miała być usługa. „Klocki hamulcowe”, „krem”, „filtr”, „zestaw naprawczy”: każda taka linijka to pytanie, na które lepiej odpowiedzieć samodzielnie.
Sprawdź, co realnie sprzedajesz obok usługi. Kosmetyki po zabiegu, sprzęt po instalacji, materiały po montażu. Jeżeli klient płaci za nie osobno i mógłby wyjść z nimi bez usługi, to jest dostawa towaru.
Zestaw to z kanałem sprzedaży. Przy literze f wszystko zależy od tego, czy umowa powstaje na odległość w zorganizowanym systemie. Ta sama rzecz zza lady i ta sama rzecz z paczkomatu to dwa różne przepisy.
Jeżeli w którymkolwiek punkcie zapaliła Ci się lampka, to jest właśnie ten moment na interpretację indywidualną, a nie moment na nadzieję, że nikt nie zajrzy.
FAQ
Sprzedaż jednej części za 200 zł. Naprawdę tracę zwolnienie? Zgodnie z art. 113 ust. 13 pkt 1 lit. g ustawy o VAT wyłączenie dotyczy hurtowych i detalicznych dostaw części i akcesoriów do pojazdów samochodowych (PKWiU 45.3) i motocykli (PKWiU ex 45.4). Przepis nie przewiduje progu kwotowego ani wyjątku dla sprzedaży okazjonalnej. Inaczej wygląda sytuacja, gdy część została wbudowana w kompleksową usługę naprawy, wtedy przedmiotem świadczenia jest usługa.
Czy mogę uratować zwolnienie, wpisując na fakturze „usługa” zamiast „część”? Nie. O kwalifikacji świadczenia decyduje to, co faktycznie się wydarzyło, a nie nazwa pozycji na dokumencie. Opis faktury jest jednym z dowodów: we wspomnianej interpretacji KIS brak wyodrębnionej pozycji z częściami był jedną z okoliczności, ale obok tego, że klient zamawiał wyłącznie usługę i że części nie były sprzedawane odrębnie.
Prowadzę salon kosmetyczny i sprzedaję kremy na miejscu. Tracę zwolnienie? Litera f obejmuje dostawę preparatów kosmetycznych i toaletowych (PKWiU 20.42.1) tylko wtedy, gdy umowa jest zawierana w ramach zorganizowanego systemu zawierania umów na odległość, bez jednoczesnej fizycznej obecności stron. Sprzedaż klientce stojącej przed Tobą tego warunku nie spełnia.
Pracuję jako konsultant. Skąd mam wiedzieć, czy moja praca to doradztwo? Ustawa nie definiuje doradztwa w tym przepisie, podaje wyłącznie wyjątek dla doradztwa rolniczego. Znaczenie ma rzeczywisty charakter czynności, nie nazwa usługi w cenniku ani kod PKD. Przy pracy blisko tej granicy jedynym narzędziem dającym realną ochronę jest interpretacja indywidualna wydana na Twój wniosek.
Kiedy najpóźniej muszę złożyć VAT-R? Art. 96 ust. 5 pkt 2 ustawy o VAT wskazuje termin: przed dniem, w którym podatnik traci prawo do zwolnienia z art. 113 ust. 1 i 9. Zgłoszenie rejestracyjne składasz więc, zanim wykonasz czynność, która wyrzuca Cię ze zwolnienia.
Sprzedaję do klientów z innych krajów UE. To ten sam limit? Nie, to osobna konstrukcja. Zwolnienie w innych państwach członkowskich reguluje procedura SME, z własnym progiem i własnymi obowiązkami. Opisałam ją w tekście o zwolnieniu z VAT poza granicą. Osobnym tematem jest też kupowanie usług od zagranicznych dostawców, które potrafi zrobić z Ciebie podatnika VAT mimo zwolnienia: import usług a zwolnienie z VAT.
Na koniec
Limit 240 tysięcy to ta część przepisu, którą widać. Ust. 13 to ta część, o którą ludzie się przewracają, bo nikt nie spodziewa się, że czterysta złotych za klocki hamulcowe waży więcej niż sto dwadzieścia tysięcy rocznego obrotu.
Nie musisz znać tego katalogu na pamięć. Wystarczy wiedzieć, że istnieje, i zatrzymać się na moment, zanim wystawisz fakturę na coś, co nie jest Twoją zwykłą robotą.
A jeśli wolisz, żeby ktoś patrzył na to za Ciebie przy każdej fakturze, zobacz, jak działa automatyczna księgowość. Ja nie chodzę na urlop w sezonie i nie mam dnia, w którym akurat nie chciało mi się sprawdzić, co jest w opisie pozycji.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!