Montujesz, więc masz 5,5%? Fiskus najpierw zajrzy do Prawa budowlanego
PKWiU 43 w papierach i 5,5% w ewidencji, bo "roboty budowlane specjalistyczne" brzmią jak roboty budowlane. Trzy interpretacje z 2026 roku pokazują, że symbol z GUS-u nie rozstrzyga o stawce — i gdzie naprawdę przebiega granica.

W ręku pismo z urzędu statystycznego, a w nim PKWiU 43 — roboty budowlane specjalistyczne. Do ewidencji idzie 5,5% i można spać spokojnie, bo przecież nazwa mówi sama za siebie. Trzy interpretacje Krajowej Informacji Skarbowej wydane w tym roku mówią co innego, a różnica między jedną stawką a drugą wynosi trzy punkty procentowe od każdej wystawionej faktury.
Skąd się wzięło przekonanie, że montaż to automatycznie 5,5%
Rozumowanie jest kuszące i prawie zawsze idzie tak samo. Opisujesz swoją pracę urzędowi statystycznemu, dostajesz odpowiedź z symbolem z działu 43, czytasz „roboty budowlane specjalistyczne” i uznajesz sprawę za zamkniętą. Skoro państwo samo nazwało to robotami budowlanymi, to ustawa o ryczałcie chyba ma na myśli to samo.
Nie ma. Urząd statystyczny przypisuje czynności symbol na potrzeby statystyki publicznej — nie ustala stawki Twojego podatku i nie wiąże organu podatkowego. To ważne rozróżnienie, bo przy innych stawkach ryczałtu ustawa rzeczywiście odsyła do klasyfikacji i wtedy symbol decyduje. Przy 5,5% — nie odsyła. I właśnie ta cisza w przepisie robi całe zamieszanie.
Podobny mechanizm opisywałam już przy programistach, gdzie o stawce decyduje konkretna czynność, a nie branża. Tutaj jest jeszcze ciekawiej, bo o Twoim podatku rozstrzyga ustawa, która z podatkami nie ma nic wspólnego.
Ustawa o ryczałcie mówi o dwóch różnych rzeczach
Cała sprawa rozgrywa się między dwiema jednostkami tego samego artykułu.
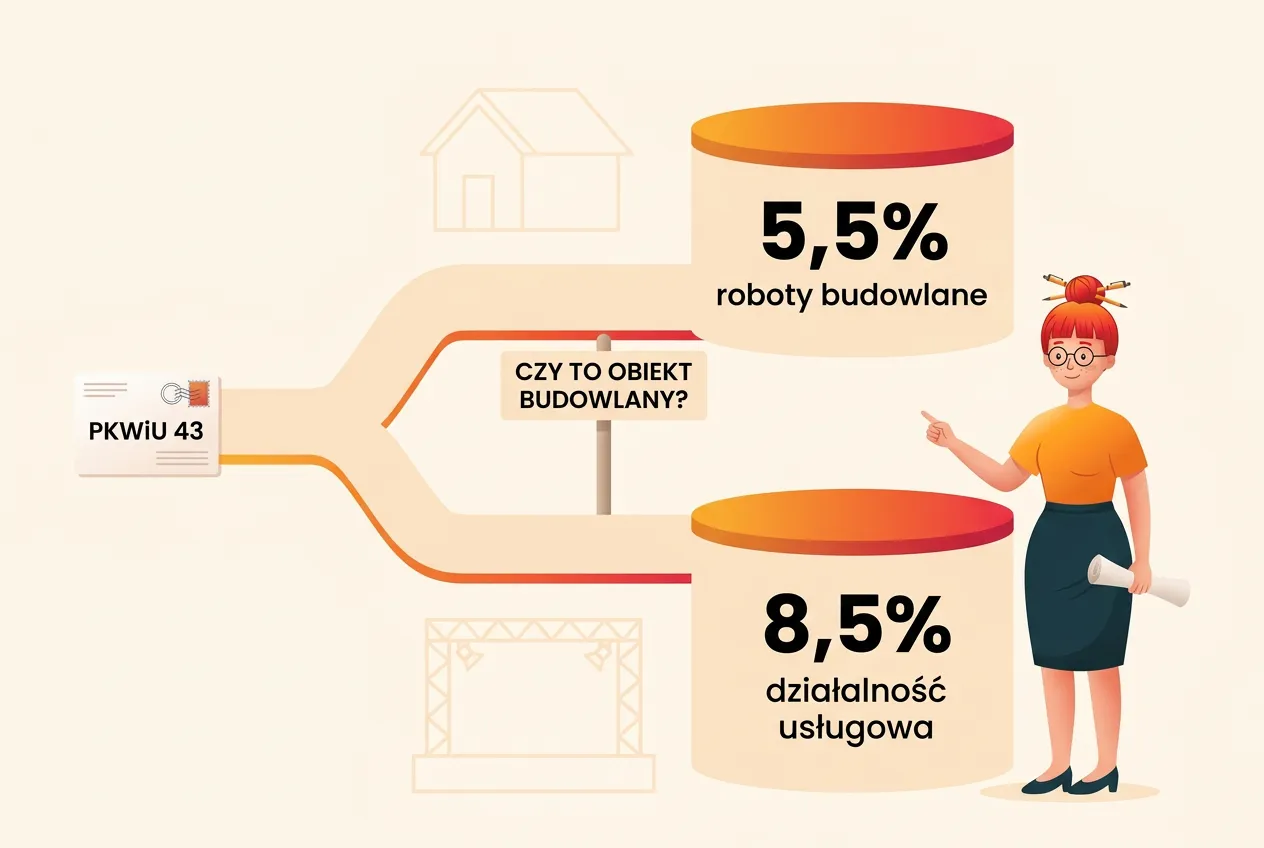
5,5% — roboty budowlane, czyli co dokładnie
Stawka 5,5% wynika z art. 12 ust. 1 pkt 6 lit. a ustawy o zryczałtowanym podatku dochodowym i obejmuje trzy rzeczy: działalność wytwórczą, roboty budowlane oraz przewóz ładunków taborem samochodowym o ładowności powyżej dwóch ton. Zakres tej stawki potwierdza też opis ryczałtu na biznes.gov.pl.
Ustawa o ryczałcie nie definiuje jednak robót budowlanych i nie odsyła w tym miejscu do PKWiU. Gdy ustawa podatkowa milczy, sięga się po definicję z tej ustawy, która danym pojęciem się zajmuje — czyli po Prawo budowlane. A tam, w art. 3 pkt 7, roboty budowlane to budowa, a także prace polegające na przebudowie, montażu, remoncie lub rozbiórce obiektu budowlanego.
Przeczytaj to zdanie jeszcze raz i zatrzymaj się na dwóch ostatnich słowach. Nie „montaż czegokolwiek”. Montaż obiektu budowlanego. Twoja praca może być montażem od rana do wieczora i nadal nie być robotą budowlaną, jeśli to, co montujesz, obiektem budowlanym nie jest.
8,5% — działalność usługowa, czyli reszta świata
Stawka 8,5% wynika z art. 12 ust. 1 pkt 5 lit. a i obejmuje przychody z działalności usługowej. To stawka domyślna dla usług, które nie mieszczą się w żadnej innej pozycji art. 12 ust. 1. Jeśli Twoja praca wypadnie z definicji robót budowlanych i nie okaże się działalnością wytwórczą, trafia właśnie tutaj.
Trzy rozstrzygnięcia z 2026 roku i jedna wspólna logika
W ciągu trzech miesięcy trzy różne zespoły Krajowej Informacji Skarbowej rozstrzygnęły trzy zupełnie różne sprawy — i użyły tego samego punktu wyjścia: symbol PKWiU przy stawce 5,5% niczego nie przesądza, a organ sprawdza, czy praca to roboty budowlane w rozumieniu Prawa budowlanego albo działalność wytwórcza.
Rusztowania i konstrukcje sceniczne: 8,5%
Przedsiębiorca montował i demontował konstrukcje sceniczne oraz rusztowania systemowe typu A w halach i tuż obok nich. Od czerwca 2024 roku stosował 8,5% i pytał, czy może przejść na 5,5%, powołując się na PKWiU 43. Organ się nie zgodził: montaż i demontaż takiej tymczasowej konstrukcji technicznej nie jest budową, przebudową, montażem, remontem ani rozbiórką obiektu budowlanego — choć odbywa się w obrębie obiektów budowlanych. Została stawka 8,5% z art. 12 ust. 1 pkt 5 lit. a.
Interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 15 kwietnia 2026 r., sygn. 0115-KDST2-1.4011.125.2026.2.AP. Wklej tę sygnaturę do wyszukiwarki interpretacji Eureka, jeśli chcesz przeczytać całość.
Folia na witrynie sklepowej: 8,5%
Druga sprawa: oklejanie witryn, drzwi i powierzchni folią samoprzylepną. Folię dostarcza klient z gotową grafiką, przedsiębiorczyni przygotowuje powierzchnię, docina i przykleja. Tu od razu padło pytanie o 8,5% — i organ przytaknął. Praca mieści się w PKWiU 43, ale robotą budowlaną w rozumieniu Prawa budowlanego nie jest: montaż, o którym mowa w tej definicji, odnosi się do montażu obiektu budowlanego, czyli budynku, budowli albo obiektu małej architektury.
Interpretacja z 25 marca 2026 r., sygn. 0112-KDSL1-2.4011.72.2026.1.PR.
To rozstrzygnięcie jest cenniejsze, niż wygląda. Pokazuje, że ta sama logika działa w obie strony i nie jest wymyślona po to, żeby komukolwiek podnieść podatek. Po prostu PKWiU 43 przy stawce 5,5% niczego nie załatwia.
Budowa domów na sprzedaż: 5,5%, ale z zupełnie innego powodu
Trzecia sprawa dotyczyła przedsiębiorcy budującego domy mieszkalne z przeznaczeniem na sprzedaż. Dostał stawkę 5,5% — tyle że organ nie uznał tego za roboty budowlane. Uznał, że skoro w wyniku pracy powstaje nowy wyrób przeznaczony do sprzedaży, to jest to działalność wytwórcza w rozumieniu art. 4 ust. 1 pkt 4 ustawy o ryczałcie. Ta sama jednostka redakcyjna, ta sama stawka, inny tytuł prawny.
Interpretacja z 22 stycznia 2026 r., sygn. 0112-KDSL1-1.4011.737.2025.1.MK.
Morał jest taki, że droga do 5,5% bywa szersza, niż się wydaje, tylko prowadzi przez inne drzwi. Jeśli w wyniku Twojej pracy powstaje rzecz, którą potem sprzedajesz, warto sprawdzić działalność wytwórczą, zanim zaczniesz upierać się przy robotach budowlanych.
Trzy pytania, zanim wpiszesz stawkę do ewidencji
Zadaj je sobie po kolei. Kolejność ma znaczenie.
- Czy to, na czym pracuję, jest obiektem budowlanym? Budynek, budowla, obiekt małej architektury — tak. Scena rozkładana na weekend, rusztowanie postawione na miesiąc, ekran reklamowy wniesiony do środka — raczej nie. Uwaga: Prawo budowlane zna też tymczasowe obiekty budowlane (na przykład pawilony wystawowe czy przekrycia namiotowe), więc sama tymczasowość niczego nie przesądza.
- Czy moja praca to budowa, przebudowa, montaż, remont albo rozbiórka tego obiektu? Definicja z art. 3 pkt 7 Prawa budowlanego wymienia pięć czynności i ani jednej więcej. Czyszczenie, konserwacja, dekorowanie, oklejanie i obsługa techniczna na tej liście nie występują.
- Czy w wyniku mojej pracy powstaje nowa rzecz, którą sprzedaję? Jeśli tak, sprawdź działalność wytwórczą. To druga, niezależna droga do 5,5%.
Trzy razy „nie” oznaczają 8,5%. I nie jest to kara — to zwyczajnie stawka dla usług.
Jak to wygląda w konkretnych zawodach
Poniższa tabela nie zastąpi interpretacji w Twojej sprawie, ale pokazuje, gdzie w praktyce przebiega to pęknięcie.
| Czym się zajmujesz | Na czym pracujesz | Gdzie zwykle ląduje |
|---|---|---|
| Montaż instalacji na stałe w budynku | budynek | bliżej robót budowlanych |
| Rozbiórka budynku gospodarczego | budynek | bliżej robót budowlanych |
| Budowa domów z przeznaczeniem na sprzedaż | budynek, który potem sprzedajesz | działalność wytwórcza |
| Montaż sceny i konstrukcji technicznej na event | konstrukcja techniczna stawiana na czas wydarzenia | działalność usługowa |
| Oklejanie witryn i powierzchni folią | wyposażenie, nie konstrukcja | działalność usługowa |
| Czyszczenie elewacji, mycie okien, konserwacja | budynek, ale czynność spoza listy z art. 3 pkt 7 | działalność usługowa |
Zwróć uwagę na ostatni wiersz, bo to najczęstsza pułapka. Można pracować przy budynku od rana do wieczora i nadal nie wykonywać robót budowlanych, jeśli czynność nie jest budową, przebudową, montażem, remontem ani rozbiórką. Lista jest zamknięta, a Prawo budowlane wprost wyłącza bieżącą konserwację z pojęcia remontu.
Ile kosztuje pomyłka
Tu robi się nieprzyjemnie, bo ryczałt liczysz od przychodu, nie od dochodu. Trzy punkty procentowe różnicy to nie „trochę więcej podatku”, tylko stała danina od każdej złotówki, która wpłynie na konto.
Przy 200 000 zł przychodu rocznie różnica między 5,5% a 8,5% wynosi 6 000 zł. Przy 300 000 zł — 9 000 zł. Przy 500 000 zł — 15 000 zł. A teraz pomnóż to przez liczbę lat, przez które stosowana była zaniżona stawka, i dodaj odsetki za zwłokę. Zaległość potrafi urosnąć do kwoty, która przy Twojej skali działalności nie jest nieprzyjemnością, tylko problemem.
I jeszcze jedno, o czym łatwo zapomnieć przy ryczałcie: kosztów tu nie odliczysz, więc nie ma czym tej różnicy zamortyzować. Płacisz od przychodu i koniec dyskusji. Do tego dochodzą składki ZUS, które przy ryczałcie i tak liczą się osobno. Aktualne kwoty składek i progi trzymam zawsze w jednym miejscu — we wskaźnikach.
Warto też pamiętać o samym progu wejścia: żeby w ogóle rozliczać się ryczałtem, przychód za poprzedni rok nie może przekroczyć równowartości 2 mln euro, co na 2026 rok daje 8 517 200 zł według kursu 4,2586 zł ogłoszonego przez NBP na 1 października 2025 r. (limit nie dotyczy firm zakładanych w danym roku). Limity publikuje Ministerstwo Finansów na podatki.gov.pl.
Co zrobić, jeśli stosujesz 5,5% i nie masz pewności
Najgorsze, co można teraz zrobić, to zamknąć tę stronę i liczyć, że nikt nie sprawdzi.
Zacznij od opisu własnej pracy. Nie od symbolu PKWiU, tylko od zdania: co dokładnie robię, przy czym i czy to coś jest obiektem budowlanym. Instalator, który montuje w budynku instalację na stałe, stoi na zupełnie innej pozycji niż ekipa rozkładająca scenę na festiwal — nawet jeśli obaj mają w papierach ten sam symbol.
Jeśli po tym ćwiczeniu nadal nie wiesz — wystąp o interpretację indywidualną. Kosztuje 40 zł od każdego opisanego stanu faktycznego, organ ma na nią do trzech miesięcy i daje ochronę, której nie da żadna opinia z internetu, moja również. Opis stanu faktycznego napisz szczegółowo, bo organ ocenia dokładnie to, co mu przedstawisz, i ani słowa więcej.
Nie licz na to, że symbol z GUS-u Cię obroni. Wszystkie trzy interpretacje z tego roku zaczynają się od tego samego: klasyfikacja statystyczna jest jednym z elementów sprawy, ale o stawce 5,5% rozstrzyga to, czy praca jest robotą budowlaną w rozumieniu Prawa budowlanego albo działalnością wytwórczą.
Jeśli dopiero zakładasz firmę i wybierasz formę opodatkowania, ten sam rachunek zrób od razu — przy zakładaniu działalności łatwiej policzyć, czy ryczałt w ogóle się opłaca, niż prostować to po dwóch latach.
FAQ
Czy PKWiU 43 daje prawo do stawki 5,5%? Nie. Przy stawce 5,5% ustawa o ryczałcie posługuje się pojęciem robót budowlanych i nie odsyła do klasyfikacji PKWiU. Organ sięga po definicję z art. 3 pkt 7 Prawa budowlanego, a ta wymaga, żeby praca dotyczyła obiektu budowlanego.
Montuję meble na wymiar w mieszkaniach klientów. Jaka stawka? Sprawdź, czy meble stają się trwałą częścią budynku, czy pozostają wyposażeniem. Zabudowa kuchenna montowana na stałe to zupełnie inna sytuacja niż skręcenie szafy przywiezionej w paczkach. Przy takiej różnicy zdecydowanie warto wystąpić o interpretację indywidualną zamiast zgadywać.
Buduję domy na sprzedaż. To roboty budowlane? Według interpretacji z 22 stycznia 2026 r. (sygn. 0112-KDSL1-1.4011.737.2025.1.MK) to działalność wytwórcza, bo powstaje nowy wyrób przeznaczony do sprzedaży. Stawka i tak wynosi 5,5%, ale z innego tytułu niż roboty budowlane.
Stawiam rusztowania na budowie, a nie na koncercie. Czy to zmienia sytuację? Może zmieniać, bo okoliczności są inne niż w opisanej interpretacji — tam chodziło o konstrukcje sceniczne i rusztowania systemowe stawiane na wydarzenia w halach. Interpretacja indywidualna chroni wyłącznie tego, kto ją otrzymał, i wyłącznie w opisanym stanie faktycznym. Twoją sprawę trzeba ocenić osobno.
Stosowana była 5,5%, a wygląda na to, że powinno być 8,5%. Co teraz? Złóż korektę zeznania i niezwłocznie zapłać zaległość z odsetkami. Taka korekta co do zasady wyłącza odpowiedzialność karną skarbową (art. 16a Kodeksu karnego skarbowego), o ile przed jej złożeniem nie wszczęto postępowania przygotowawczego. W nietypowej sytuacji skonsultuj się z doradcą podatkowym.
Na koniec
Trzy punkty procentowe brzmią niewinnie, dopóki nie pomnożysz ich przez roczny przychód i liczbę lat. PKWiU to opis tego, co robisz, a nie certyfikat stawki podatkowej — i żadna klasyfikacja statystyczna nie zastąpi jednego zdania z Prawa budowlanego, które mówi o obiekcie budowlanym.
Sprawdź swoją stawkę dziś, przy kawie. Bo sprawdzanie jej podczas czynności sprawdzających jest znacznie mniej przyjemne, a Twoje zdziwienie nie stanowi podstawy do umorzenia zaległości.
Nie masz pewności, pod którą stawkę podpada Twoja robota? Opisz mi ją w czacie — przejdziemy przez te trzy pytania razem, a jeśli sprawa będzie graniczna, powiem wprost, że czas na interpretację indywidualną, zamiast zgadywać za Ciebie.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!