Koordynujesz projekt czy doradzasz? Od tego zależy, czy płacisz 8,5 czy 15 procent
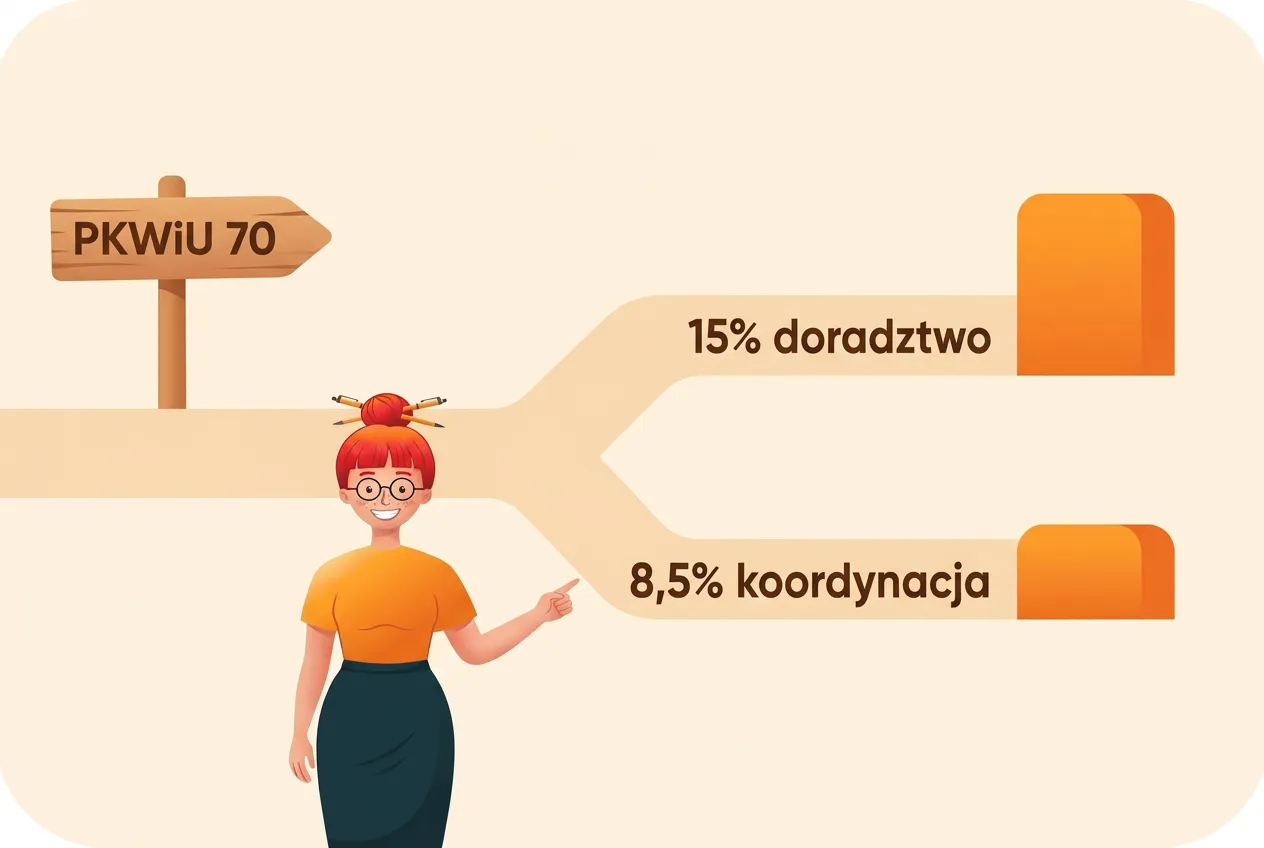
Zarządzanie projektami siedzi w tym samym dziale PKWiU co doradztwo w zarządzaniu, a stawki ryczałtu dzieli sześć i pół punktu procentowego. Trzy interpretacje z 2026 roku pokazują, gdzie fiskus stawia granicę.

Wpisujesz do ewidencji „zarządzanie projektami”, stosujesz 8,5 procent i śpisz spokojnie. Skarbówka nie czyta jednak Twojej wizytówki ani wpisu w CEIDG. Patrzy na to, co konkretnie robisz dla klienta. Przy 200 tysiącach przychodu pomyłka między jedną a drugą stawką kosztuje 13 tysięcy złotych rocznie. Sprawdźmy więc, po której stronie granicy stoisz.
Cały spór mieści się w jednym słowie
Ustawa o zryczałtowanym podatku dochodowym ma stawkę domyślną i stawki szczególne. Domyślna to 8,5 procent przychodów z działalności usługowej, art. 12 ust. 1 pkt 5 lit. a. Jeżeli Twojej usługi nikt nie wymienił nigdzie indziej, lądujesz właśnie tutaj.
Wyjątkiem, który zjada nerwy koordynatorom i kierownikom projektów, jest art. 12 ust. 1 pkt 2 lit. m: 15 procent przychodów ze świadczenia usług doradztwa związanych z zarządzaniem, oznaczonych w klasyfikacji jako PKWiU ex dział 70, innych niż świadczone w ramach wolnych zawodów. Pełną listę stawek, od 2 do 17 procent, znajdziesz w opisie ryczałtu na biznes.gov.pl.
I teraz najważniejsze. Dział 70 klasyfikacji obejmuje usługi firm centralnych oraz doradztwo związane z zarządzaniem. Siedzi w nim również grupowanie 70.22.20.0, pozostałe usługi zarządzania projektami, z wyłączeniem projektów budowlanych. Ten sam dział, a stawka inna. Dlaczego? Bo przed „działem 70” stoi w przepisie skrót ex. Ustawa sama go tłumaczy w art. 4 ust. 4: „ex” przy symbolu grupowania oznacza, że zakres usług jest węższy niż całe grupowanie. Wyższa stawka dotyczy więc tylko tej części działu, która jest doradztwem.
Nie płacisz 15 procent dlatego, że Twoje PKWiU zaczyna się od siedemdziesiątki. Płacisz 15 procent wtedy, gdy faktycznie doradzasz. Brzmi jak akademickie rozróżnienie, dopóki ktoś nie policzy Ci podatku za kilka lat wstecz.
Trzy sprawy z 2026 roku, w których fiskus powiedział „to nie jest doradztwo”
Dyrektor Krajowej Informacji Skarbowej wydał w tym roku serię interpretacji, które układają się w czytelną linię. Poniżej trzy z nich.
| Sygnatura | Data | Czym zajmował się podatnik | PKWiU | Stawka |
|---|---|---|---|---|
| 0115-KDST2-2.4011.193.2026.2.KK | 21.05.2026 | Wsparcie sprzedaży, kalkulacje ofertowe, koordynacja projektów, raportowanie | 74.90.12.0, 74.90.19.0, 74.90.20.0, 70.22.20.0, 70.22.30.0 | 8,5% |
| 0115-KDST2-2.4011.526.2026.3.AJZ | 21.08.2026 | Zarządzanie projektami software’owymi dla spółki rozwijającej własne oprogramowanie: planowanie, monitorowanie, koordynacja, raportowanie | 70.22.20.0 | 8,5% |
| 0115-KDST2-1.4011.428.2026.2.KB | 02.09.2026 | Koordynacja procesów inwestycyjnych: pilnowanie harmonogramu, budżetu, kontrola standardów | 74.90.20.0 | 8,5% |
W każdej z tych spraw organ uznał stanowisko podatnika za prawidłowe. W najstarszej z nich pada zdanie, które spokojnie możesz sobie wydrukować i powiesić nad biurkiem. Wnioskodawca opisał swoje czynności jako takie, które „mają charakter organizacyjny i wspierający i nie obejmują podejmowania decyzji strategicznych ani zarządczych dotyczących prowadzenia przedsiębiorstwa”, a organ przyjął ten opis i potwierdził 8,5 procent dla wszystkich pięciu grupowań, także dla 70.22.30.0.
W sprawie sierpniowej organ dopowiedział resztę: skoro usługi mieszczą się w grupowaniu 70.22.20.0 i nie są usługami doradztwa związanymi z zarządzaniem, stosuje się stawkę 8,5 procent zgodnie z art. 12 ust. 1 pkt 5 lit. a.
Granica nie jest jednak automatyczna. Gdy wnioskodawca opisuje koordynację jako element jednego procesu zarządzania produktem albo audytu, organ potrafi uznać całość za doradztwo i wskazać 15 procent. Rozstrzyga opis tego, co robisz, nie słowo „koordynacja” w tytule usługi.
Zanim więc potraktujesz te sprawy jak wyrok w swojej: interpretacja indywidualna chroni wyłącznie tego, kto o nią wystąpił. Cudza interpretacja to dla Ciebie wskazówka, jak myśli organ, a nie parasol. Wrócimy do tego niżej, bo parasol da się kupić za 40 złotych.
Test, który zrobisz w minutę: wykonujesz plan czy go układasz?
Żarty na bok, bo tu chodzi o konkretne pieniądze. Granica biegnie tam, gdzie kończy się wykonywanie ustaleń, a zaczyna rekomendowanie klientowi, jak ma prowadzić firmę.
Po stronie koordynacji (8,5%) mieści się między innymi:
- pilnowanie harmonogramu i budżetu projektu,
- spinanie ze sobą zespołów, podwykonawców i dostawców,
- raportowanie postępów i przygotowywanie zestawień,
- kontrola, czy prace idą zgodnie z przyjętym wcześniej standardem,
- organizacja spotkań, obiegu dokumentów i przepływu informacji.
Po stronie doradztwa w zarządzaniu (15%) stoi coś zupełnie innego:
- rekomendowanie klientowi strategii rozwoju albo zmiany modelu biznesowego,
- opiniowanie struktury organizacyjnej i podpowiadanie, kogo zatrudnić i w jakim dziale,
- analizy, których celem jest wskazanie zarządowi kierunku decyzji,
- doradzanie w zakresie zarządzania finansami, marketingiem czy produkcją.
Pan Areczek prowadzi projekty wdrożeniowe u trzech klientów. Rozpisuje etapy, przypomina programistom o terminach, robi klientowi cotygodniowy raport i gasi pożary, kiedy dostawca się spóźnia. To koordynacja. W momencie, w którym Pan Areczek zaczyna klientowi mówić, że powinien zrezygnować z jednej linii produktowej i przenieść zespół na drugą, przestaje koordynować, a zaczyna doradzać.
Jedna praktyczna uwaga, o której mało kto myśli w porę: liczy się także to, co masz wpisane w umowie. Jeżeli w zakresie usług widnieje „doradztwo strategiczne” albo „konsulting zarządczy”, trudno będzie później przekonywać kontrolującego, że w praktyce chodziło tylko o pilnowanie terminów. Umowa jest pierwszym dokumentem, po który sięga urzędnik.
Bliźniaczy problem mają programiści, tyle że u nich granica biegnie między 8,5 a 12 procent. Opisaliśmy go osobno w tekście o tym, dlaczego w IT o stawce ryczałtu decyduje czynność, a nie branża.
PKWiU wybierasz samodzielnie, a GUS Cię nie ochroni
Tu najczęściej zaczynają się kłopoty.
PKWiU to nie to samo co PKD. PKD wpisujesz do CEIDG, opisuje ono Twoją firmę i zmienia się dokładnie wtedy, kiedy je zmienisz, o czym pisaliśmy przy okazji terminu na aktualizację kodów PKD 2025. PKWiU natomiast klasyfikuje pojedynczą usługę i nikt nie nadaje Ci go z urzędu. Przypisujesz je sobie samodzielnie, na własną odpowiedzialność, i to od niego zależy stawka.
Możesz oczywiście poprosić o pomoc Ośrodek Klasyfikacji i Nomenklatur Urzędu Statystycznego w Łodzi. Zobacz jednak, ile taka informacja jest warta. Ośrodek pisze o tym wprost: „Wydana informacja nie stanowi decyzji administracyjnej i nie ma charakteru wiążącego”. Czyli dostajesz opinię statystyków, a nie tarczę przeciw skarbówce. Każdy wniosek dotyczy przy tym jednej usługi, więc przy kilku rodzajach działalności składasz kilka wniosków.
To ważne także przy wniosku o interpretację. Z reguły organ rozstrzyga o stawce przy założeniu, że podana przez Ciebie klasyfikacja jest prawidłowa. W majowej interpretacji z tabeli wyżej pisze o tym wprost: „Interpretacja nie rozstrzyga o prawidłowości tych klasyfikacji. Przyporządkowanie do wskazanej klasyfikacji zostało podane jako element stanu faktycznego”. Ale kiedy opis usług ewidentnie nie pasuje do grupowania, organ potrafi sam przypisać inne. W sprawie 0112-KDSL1-2.4011.143.2026.3 z 14 maja 2026 r. doradztwo w zakresie compliance zgłoszone jako 70.22.30.0 uznał za usługę z zupełnie innej sekcji klasyfikacji i wskazał 15 procent. Jeżeli więc wpiszesz do wniosku PKWiU, które nie pasuje do tego, co naprawdę robisz, w najlepszym razie dostaniesz interpretację chroniącą stan faktyczny, który nie istnieje. W najgorszym organ poprawi klasyfikację za Ciebie i policzy wyższą stawkę.
Jedna firma, dwie stawki i ewidencja, która przesądza o wszystkim
Rzadko kiedy przedsiębiorca robi tylko jedno. Koordynujesz projekty, ale przy okazji prowadzisz szkolenie. Albo pilnujesz harmonogramu, a raz na kwartał piszesz klientowi analizę z rekomendacjami. Ustawa to przewiduje i pozwala stosować różne stawki jednocześnie, ale pod warunkiem.
Warunek stoi w art. 12 ust. 3 ustawy o zryczałtowanym podatku dochodowym. Przy przychodach opodatkowanych różnymi stawkami ryczałt ustala się według stawki właściwej dla każdego rodzaju działalności, „pod warunkiem, że ewidencja przychodów jest prowadzona w sposób umożliwiający określenie przychodów z każdego rodzaju działalności”.
Ten sam ustęp mówi też, co się dzieje bez takiej ewidencji. Ryczałt wynosi wtedy 8,5 procent przychodów, ale jeśli osiągasz również przychody objęte wyższą stawką, ryczałt wynosi odpowiednio 17, 15, 14, 12,5, 12 albo 10 procent.
Przeczytaj to drugie zdanie jeszcze raz. Kiepska ewidencja nie oznacza wyższej stawki od kawałka przychodu, tylko od całości. Jeżeli w Twojej działalności pojawia się cokolwiek opodatkowanego piętnastką, a ewidencja nie rozdziela przychodów, piętnastka może objąć wszystko, łącznie z tym, co bezspornie było koordynacją.
Osobno czeka jeszcze stawka sankcyjna z art. 17. Przy nieprowadzeniu ewidencji albo prowadzeniu jej tak, że nie nadaje się na dowód w postępowaniu, organ sam określa przychód, w razie potrzeby przez oszacowanie, i nalicza od niego pięciokrotność stawek, które normalnie by przysługiwały, nie więcej jednak niż 75 procent przychodu.
Co z tego wynika w praktyce? Trzy rzeczy:
- Rozdzielaj usługi już na fakturze. Osobna pozycja dla koordynacji, osobna dla szkolenia, osobna dla analizy. Nie jedna linijka „usługi doradcze wg umowy”.
- Opisuj usługę tak, jak ją wykonujesz. „Koordynacja projektu wdrożeniowego, wrzesień 2026” broni się sama. „Konsulting” nie broni się wcale.
- Prowadź ewidencję z podziałem na stawki od pierwszego dnia, a nie od momentu, w którym przyjdzie pismo z urzędu. Rekonstrukcja wstecz jest możliwa, ale kosztuje więcej nerwów niż porządek na bieżąco.
Progi składki zdrowotnej na ryczałcie i limity na 2026 rok trzymamy w jednym miejscu, w zestawieniu wskaźników. Zajrzyj tam, zanim policzysz cokolwiek z pamięci.
Kiedy wystąpić o interpretację i ile to kosztuje
Jeżeli po lekturze tego tekstu nadal nie masz pewności, po której stronie stoisz, masz do dyspozycji narzędzie zaskakująco tanie jak na to, co daje.
Wniosek składasz na formularzu ORD-IN do Dyrektora Krajowej Informacji Skarbowej. Zgodnie z opisem procedury na biznes.gov.pl kosztuje to 40 zł od pojedynczego problemu opisanego we wniosku, a termin na wydanie interpretacji wynosi 3 miesiące. Nie wlicza się do niego czasu oczekiwania na uzupełnienie braków formalnych. Jeżeli organ nie zdąży, przyjmuje się, że stanowisko przedstawione we wniosku jest prawidłowe. To tak zwana interpretacja milcząca.
Policzmy, czy to się opłaca. Sześć i pół punktu procentowego różnicy przy 150 tysiącach rocznego przychodu to 9 750 zł podatku w skali roku. Czterdzieści złotych i kwartał czekania wygląda przy tym jak drobne.
Zanim złożysz wniosek, sprawdź, czy ktoś nie zadał już Twojego pytania. Baza interpretacji Eureka Ministerstwa Finansów jest dostępna pod adresem eureka.mf.gov.pl. Znajdziesz tam pełne treści rozstrzygnięć, łącznie z tymi trzema, o których piszę wyżej. Ogólne informacje o samej procedurze zebrano też na podatki.gov.pl.
I uczciwie: interpretacja nie zamyka tematu na zawsze. Chroni Cię w takim stanie faktycznym, jaki opisze wniosek. Kiedy zakres Twoich usług się zmieni, a przy pracy projektowej zmienia się co kilka kwartałów, trzeba do tematu wrócić.
FAQ
Czy zarządzanie projektami IT też może iść po 8,5 procent? Tak, jeżeli usługa mieści się w grupowaniu 70.22.20.0 i nie zawiera doradztwa związanego z zarządzaniem ani czynności typowo informatycznych. Dokładnie taką sytuację rozstrzygnął Dyrektor KIS w interpretacji 0115-KDST2-2.4011.526.2026.3.AJZ z 21 sierpnia 2026 r. Podatnik prowadził projekty software’owe od strony organizacyjnej, bez pisania kodu i projektowania systemów. Gdyby doszło do tego doradztwo w zakresie oprogramowania, w grę wchodziłaby już stawka 12 procent.
Czym różni się PKWiU od PKD? PKD to kod widniejący w Twoim wpisie w CEIDG, opisujący firmę. PKWiU klasyfikuje konkretną usługę i to od niego zależy stawka ryczałtu. Możesz mieć jeden kod PKD i kilka różnych PKWiU dla poszczególnych usług, i odwrotnie.
Co, jeśli w jednym miesiącu koordynuję, a w drugim doradzam? Stosujesz stawkę właściwą dla każdego rodzaju działalności, pod warunkiem że ewidencja pozwala przypisać przychód do właściwej kategorii. Bez tego podziału ryzykujesz, że wyższa stawka obejmie całość przychodu.
Czy interpretacja wydana komuś innemu mnie chroni? Nie. Interpretacja indywidualna wiąże wyłącznie wnioskodawcę i dotyczy stanu faktycznego, który on opisał. Cudze rozstrzygnięcia są cenne jako wskazówka co do sposobu myślenia organu, ale nie zastąpią własnego wniosku.
Czy opinia klasyfikacyjna z GUS chroni mnie przed skarbówką? Nie. Ośrodek Klasyfikacji i Nomenklatur Urzędu Statystycznego w Łodzi wprost wskazuje, że wydana informacja nie stanowi decyzji administracyjnej i nie ma charakteru wiążącego. Bywa pomocna przy przygotowaniu wniosku o interpretację, ale sama w sobie nie jest ochroną.
Ile kosztuje wniosek o interpretację i jak długo się czeka? 40 zł od pojedynczego problemu opisanego we wniosku, formularz ORD-IN, termin trzy miesiące. Przy większej liczbie zagadnień lub wnioskodawców opłata rośnie proporcjonalnie.
Na koniec
Ryczałt bywa reklamowany jako forma dla tych, którzy nie chcą się zastanawiać. To nieporozumienie. Ryczałt jest prosty w liczeniu i trudny w kwalifikowaniu. Cała robota myślowa przeniosła się z kosztów na to, czym właściwie jest Twoja usługa. Dobra wiadomość: interpretacje z 2026 roku są po stronie koordynatorów, o ile koordynacja jest tym, co naprawdę sprzedajesz. Zła: nikt ich za Ciebie nie zastosuje, a Twoje przekonanie, że „przecież tylko ogarniam projekty”, nie stanowi dowodu w postępowaniu.
Zrób dziś trzy rzeczy: przeczytaj zakres usług w swojej umowie, sprawdź, czy faktury opisują to, co naprawdę robisz, i zobacz, czy ewidencja rozdziela przychody według stawek. Zajmie to godzinę. Kontrola zajmuje znacznie więcej.
A jeśli nie chcesz pilnować tego ręcznie, automatyczna księgowość w mojaKsięgowa.ai prowadzi ewidencję przychodów z podziałem na stawki i nie zapomina o tym w listopadzie, kiedy Ty masz trzy wdrożenia naraz.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!