Mieszkanie na wynajem zjada Ci limit VAT. Połowy na małżonka nie przepiszesz
Prowadzisz firmę zwolnioną z VAT i do tego wynajmujesz mieszkanie? Czynsz liczy się do limitu 240 000 zł, choć sam najem jest zwolniony. Skarbówka właśnie potwierdziła, że liczy go w całości temu, kto podpisał umowę.

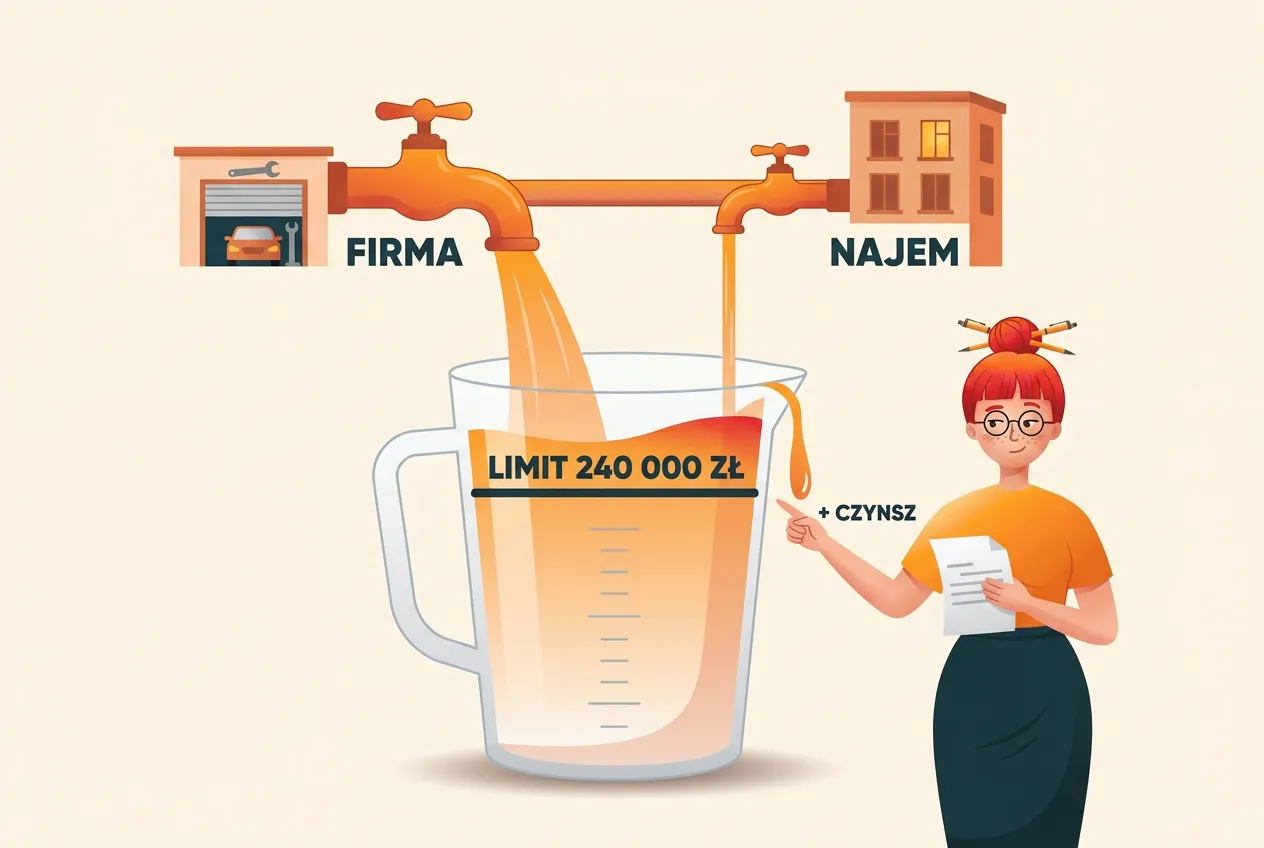
Masz firmę zwolnioną z VAT, a po babci zostało mieszkanie, które od lat wynajmujesz studentom. W PIT to dwa osobne światy: firma swoje, najem prywatny swoje. W VAT to jeden worek i jeden limit 240 000 zł. A 7 października 2026 skarbówka dopowiedziała jeszcze jedno: czynsz liczy się w całości temu z małżonków, który podpisał umowę najmu. Nawet jeśli pieniądze trafiają do majątku wspólnego, a żona zajmuje się cieknącym kranem.
Dlaczego czynsz za mieszkanie liczy się do limitu, skoro najem jest zwolniony z VAT
Na tym polega cała pułapka, więc rozłóżmy ją na dwa kroki.
Krok pierwszy: najem to dla VAT działalność gospodarcza. Ustawa o VAT nie pyta, czy wynajem jest wpisany do CEIDG. Za działalność uznaje także wykorzystywanie majątku w sposób ciągły w celach zarobkowych, a regularny najem dokładnie tak wygląda. Jesteś więc jednym podatnikiem VAT, który ma dwa źródła sprzedaży: usługi z firmy i najem. W PIT najem prywatny rozliczasz osobno i od 2023 roku wyłącznie ryczałtem, ale VAT tego podziału nie widzi.
Krok drugi: zwolniony nie znaczy pominięty. Najem mieszkania na własny rachunek, wyłącznie na cele mieszkaniowe, jest zwolniony z VAT na podstawie art. 43 ust. 1 pkt 36 ustawy o VAT. Czynsz nie ma więc VAT-u. Ale art. 113 ust. 2 pkt 2 wylicza, czego nie wliczasz do limitu, i przy sprzedaży zwolnionej z art. 43 robi wyjątek dla transakcji związanych z nieruchomościami. One do limitu wchodzą, chyba że mają charakter pomocniczy.
„Pomocniczy” oznacza w praktyce coś sporadycznego, na marginesie głównej działalności. Mieszkanie wynajmowane rok w rok za stały czynsz trudno tak nazwać i skarbówka konsekwentnie tego nie robi (choćby w interpretacji z 30 września 2026 r. o sklepie z odzieżą i prywatnym najmie). Wyłom zrobił na razie tylko WSA w Poznaniu, który w nieprawomocnym wyroku z 18 listopada 2025 r. (I SA/Po 432/25) uznał prywatny najem przedsiębiorcy za transakcję pomocniczą. Dopóki NSA tego nie potwierdzi, urząd będzie liczył czynsz do limitu. Podobny mechanizm, tylko od drugiej strony, opisałam przy szkoleniach, które nie zjadają limitu zwolnienia z VAT. Tam zwolniona sprzedaż do limitu się nie wlicza, tu wlicza się mimo zwolnienia.
Rachunek jest więc prosty i bolesny:
przychody z firmy + roczny czynsz z najmu = sprzedaż, którą porównujesz z limitem 240 000 zł.
Aktualną kwotę limitu i inne progi znajdziesz zawsze w zestawieniu wskaźników. Twoje łzy nad tym rachunkiem nadal nie są kosztem uzyskania przychodu.
Co rozstrzygnęła skarbówka 7 października 2026
Sprawa, którą opisał Dyrektor Krajowej Informacji Skarbowej w interpretacji z 7 października 2026 r. (0112-KDIL1-2.4012.313.2026.6.MŁ), wygląda jak z życia wielu rodzin przedsiębiorców.
Mąż prowadzi jednoosobową firmę i korzysta ze zwolnienia podmiotowego z VAT. Ma też lokal mieszkalny w swoim majątku osobistym i jako osoba prywatna wynajmuje go na cele mieszkaniowe. Umowę najmu podpisał sam, jako właściciel. Małżonkowie mają wspólność majątkową, a czynsz idzie na potrzeby całej rodziny. Żona realnie pomaga: pilnuje stanu lokalu, zgłasza potrzebę napraw, jest w kontakcie w bieżących sprawach mieszkania. Do tego małżonkowie skorygowali PIT-28 za lata 2023–2025 tak, żeby przychód z najmu rozliczał każdy po połowie.
Mąż zapytał więc logicznie: skoro w PIT każde z nas ma 50%, to czy do limitu zwolnienia z VAT liczę też tylko połowę czynszu? Przy połowie mieścił się w limicie (wniosek dotyczył 2024 roku, gdy limit wynosił jeszcze 200 000 zł).
Skarbówka odpowiedziała, że nie. Uzasadnienie w trzech zdaniach:
- podatnikiem VAT z tytułu najmu jest ten małżonek, który działa we własnym imieniu, czyli ten, który zawarł umowę z najemcą,
- skoro w umowie jako wynajmujący figuruje mąż, to „wyłącznie po Pana stronie należy uwzględnić całą wartość obrotu (przychodu) uzyskiwanego z tytułu najmu”,
- najem nie jest czynnością pomocniczą wobec jego firmy, tylko osobną działalnością, więc wchodzi do limitu z art. 113 ust. 2 pkt 2 lit. a.
Dla KIS rozstrzygające było to, kto podpisał umowę. Wspólność majątkowa, pomoc żony i korekty PIT wyniku nie zmieniły. W innej sprawie, z lipca, organ napisał wprost, że rozliczanie najmu po połowie w PIT-28 „nie przesądza” o tym, kto jest podatnikiem VAT (0114-KDIP1-3.4012.390.2026.2.KG). Przypomniał też ogólną zasadę: jeśli małżonkowie wynajmują wspólnie, jako strony umowy, podatnikiem jest każde z nich. W tej sprawie tak nie było.
Sygnatury prowadzą do pełnych tekstów w Eurece, bazie interpretacji Ministerstwa Finansów. Pamiętaj, że interpretacja chroni tylko tego, kto o nią wystąpił, ale dobrze pokazuje, jak urząd będzie patrzył na podobne przypadki.
PIT i VAT liczą najem inaczej
To sedno, które warto zapisać sobie na lodówce. W PIT małżonkowie we wspólności majątkowej rozliczają przychód z najmu po połowie, chyba że złożą oświadczenie, że całość opodatkuje jedno z nich (art. 12 ust. 6 i 7 ustawy o ryczałcie). To decyzja o podatku dochodowym i o tym, ile zapłacicie ryczałtu. Ryczałt od najmu prywatnego nie blokuje przy tym wspólnego rozliczenia z małżonkiem.
VAT ma własne zasady i nie patrzy na PIT-28. Pyta tylko o to, kto jest stroną umowy i kto świadczy usługę. Korekta zeznania w PIT nie przesunie ani złotówki obrotu w VAT.
Policzmy na przykładzie: Pan Zbyszek i podwyżka o 800 zł
Pan Zbyszek prowadzi warsztat samochodowy, korzysta ze zwolnienia podmiotowego z VAT i rocznie sprzedaje usługi za około 190 000 zł. Ma też kawalerkę, którą wynajmuje na cele mieszkaniowe za 3 500 zł miesięcznie.
| Pozycja | Kwota rocznie |
|---|---|
| Usługi warsztatu | 190 000 zł |
| Najem: 12 × 3 500 zł | 42 000 zł |
| Razem do limitu | 232 000 zł |
Mieści się. Ale w styczniu Pan Zbyszek podnosi czynsz do 4 300 zł, bo „wszystko drożeje”. Najem daje teraz 12 × 4 300 zł = 51 600 zł, a razem z warsztatem 241 600 zł. Podwyżka o 800 zł miesięcznie wypycha go ponad limit, i to pod koniec roku, kiedy nikt już nie liczy.
Co się wtedy dzieje:
- zwolnienie traci moc od czynności, którą przekroczył limit (art. 113 ust. 5 ustawy o VAT), a nie od początku roku ani od nowego miesiąca,
- od tej chwili usługi warsztatu są opodatkowane VAT, więc na fakturze pojawia się stawka, zwykle 23%,
- najem kawalerki dalej jest zwolniony, bo zwolnienie dla mieszkań z art. 43 nie zależy od obrotów. Najemcy nic się nie zmienia,
- w 2027 roku Pan Zbyszek też nie skorzysta ze zwolnienia podmiotowego, bo limit sprawdza się za poprzedni i bieżący rok, a w 2026 go przekroczył.
Najboleśniejsze jest to, że VAT pojawia się na naprawach, a nie na najmie. Kawalerka zjadła limit, a rachunek przyszedł do warsztatu.
Jeśli zaczynasz firmę w trakcie roku
Kto zaczyna działalność w trakcie roku i wcześniej niczego nie sprzedawał, liczy limit w proporcji do okresu działalności (art. 113 ust. 9). Jeśli jednak od lat wynajmujesz mieszkanie, dla VAT działalnością jest już ten najem, więc zakładając firmę niczego nie „rozpoczynasz”. Obowiązuje Cię pełny limit 240 000 zł, bez proporcji, ale wliczasz do niego i czynsz, i sprzedaż z firmy, za zeszły rok i za bieżący. Tak KIS oceniła sprawę przedsiębiorczyni, która przez cały 2024 rok wynajmowała mieszkanie, a firmę założyła 1 września: jej limitem było pełne 200 000 zł, a nie 66 666,67 zł (0114-KDIP1-3.4012.136.2025.1.PRM). Ze zwolnienia od startu nie skorzystasz, jeśli sam czynsz przekroczył limit już w zeszłym roku albo jeśli czynsz i sprzedaż z firmy przekroczą go w tym.
Kiedy liczy się pełny czynsz, a kiedy zaczynają się schody
Nie każdy najem wygląda jak kawalerka po babci. Kilka sytuacji, w których warto się zatrzymać:
- Lokal użytkowy zamiast mieszkania. Najem lokalu niemieszkalnego nie korzysta ze zwolnienia dla mieszkań, więc czynsz jest opodatkowany i oczywiście wchodzi do limitu. Liczy się przy tym charakter lokalu, a nie tylko to, że ktoś w nim mieszka. 8 lipca 2026 r. NSA (I FSK 2202/23) przyznał rację Dyrektorowi KIS w sprawie spółki, która wynajmowała studentom lokal wpisany w księdze wieczystej jako niemieszkalny: zwolnienia nie było. Pisemnego uzasadnienia jeszcze nie opublikowano, a tok rozumowania sądu zrelacjonowało prawo.pl.
- Najem krótkoterminowy turystom. Doba w apartamencie to w VAT zwykle usługa zakwaterowania, a nie zwolniony najem na cele mieszkaniowe. Ona też wchodzi do limitu. Przy okazji: jeśli wejdzie w życie ustawa uchwalona we wrześniu (14 października czekała jeszcze na podpis prezydenta), od 2027 roku wynajmujący na doby będą pobierać opłatę miejscową od gości. Najem dla turystów robi się coraz bardziej papierowy.
- Media i czynsz administracyjny. Jeśli najemca oddaje Ci za prąd i wodę według liczników, pojawia się pytanie, czy to część najmu, czy osobne świadczenie. Odpowiedź zależy od umowy i sposobu rozliczania, a w orzecznictwie bywa różna. Jeśli jesteś blisko limitu, licz całość. Media wchodzą do limitu w obu wariantach: jako osobna, opodatkowana sprzedaż albo jako część najmu. O tym, jak te same zwroty wyglądają w PIT, pisałam w tekście o zwrocie za media od najemcy.
- Oboje jesteście stronami umowy. Wtedy podatnikami są oboje i każde ma własny limit. KIS przyjęła w takiej sytuacji, że każde z małżonków wlicza do limitu połowę czynszu, o ile umowy najmu albo umowa majątkowa nie stanowią inaczej (interpretacja z 28 października 2024 r.). Sam podział w PIT o tym nie decyduje.
Jedna rzecz, której nie rób: nie przepisuj umowy najmu na drugiego małżonka ani nie dopisuj go do niej tylko po to, żeby zmieścić się w limicie. To zmiana z konsekwencjami w prawie cywilnym, w PIT i w VAT, a urząd może zapytać, kto naprawdę wynajmuje. Taka decyzja wymaga rozmowy z doradcą, a nie aneksu podpisanego w kuchni.
Sprawdź też, czy w ogóle możesz korzystać ze zwolnienia. Część branż i towarów wyklucza je bez względu na obroty. Listę opisałam w tekście o wyłączeniach ze zwolnienia z VAT.
Limit przekroczony przez najem. Co zrobić po kolei
Jeśli liczysz i wychodzi Ci więcej niż 240 000 zł, nie czekaj do stycznia. Tu liczy się kolejność.
- Ustal datę i czynność, przy której przekraczasz limit. Od niej zwolnienie przestaje działać. Zsumuj sprzedaż z firmy i czynsze miesiąc po miesiącu.
- Zarejestruj się jako czynny podatnik VAT. Zgłoszenie VAT-R składasz przed dniem, w którym tracisz prawo do zwolnienia (art. 96 ust. 5 pkt 2 ustawy o VAT). Jeśli widzisz, że przekroczenie wypadnie za dwa tygodnie, złóż je teraz.
- Wystawiaj faktury z VAT od transakcji przekraczającej limit. Dotyczy to usług z firmy. Najem mieszkania na cele mieszkaniowe nadal wykazujesz jako zwolniony.
- Zacznij składać JPK_V7. Od momentu rejestracji rozliczasz VAT jak każdy czynny podatnik.
- Zaplanuj powrót, jeśli Ci na nim zależy. Do zwolnienia możesz wrócić nie wcześniej niż po upływie roku, licząc od końca roku, w którym zwolnienie przepadło (art. 113 ust. 11). Przy utracie w 2026 roku najwcześniej od 2028, i to pod warunkiem, że w 2027 zmieścisz się w limicie.
Jeśli limit został przekroczony już wcześniej i nikt tego nie zauważył, nie udawaj, że tematu nie ma. Korekty za przeszłe okresy kosztują mniej, niż kosztuje wizyta urzędu, który sam to policzy. Szerzej o pułapkach nowego progu pisałam w tekście o limicie VAT 240 000 zł.
FAQ
Czy najem prywatny mieszkania wlicza się do limitu zwolnienia z VAT? Tak, jeśli wynajmujesz regularnie. Najem mieszkania na cele mieszkaniowe jest zwolniony z VAT, ale jako transakcja związana z nieruchomością wchodzi do limitu 240 000 zł razem z przychodami z firmy. Wyjątkiem jest najem o charakterze pomocniczym, czyli sporadyczny.
Czy przy wspólności majątkowej mogę liczyć do limitu tylko połowę czynszu? Nie, jeśli umowę najmu podpisało tylko jedno z Was. Według interpretacji z 7 października 2026 r. cały obrót z najmu przypisuje się temu, kto zawarł umowę we własnym imieniu, a wspólność majątkowa i podział przychodu w PIT tego nie zmieniają. Gdy stronami umowy jesteście oboje, każde z Was liczy swoją część, zwykle połowę.
Czy po przekroczeniu limitu muszę doliczać VAT do czynszu za mieszkanie? Nie, jeśli wynajmujesz lokal mieszkalny na cele mieszkaniowe. Ten najem pozostaje zwolniony na podstawie art. 43 ust. 1 pkt 36 ustawy o VAT. VAT pojawi się natomiast na fakturach za usługi z Twojej firmy.
Od kiedy tracę zwolnienie z VAT po przekroczeniu limitu? Od czynności, w wyniku której sprzedaż przekroczyła limit. Ta transakcja jest już opodatkowana, a zgłoszenie VAT-R trzeba złożyć przed dniem utraty zwolnienia.
Czy najem na Airbnb też wlicza się do limitu? Tak. Krótkoterminowe zakwaterowanie turystów to w VAT zwykle usługa opodatkowana, a nie zwolniony najem na cele mieszkaniowe. Wchodzi do limitu tak samo jak przychody z firmy.
Kiedy mogę wrócić na zwolnienie z VAT? Nie wcześniej niż po upływie roku, licząc od końca roku, w którym zwolnienie przepadło. Dodatkowo sprzedaż w poprzednim i bieżącym roku nie może przekroczyć limitu.
Jeden limit, dwa źródła, zero litości
VAT nie interesuje się tym, który przychód nazywasz „firmowym”, a który „prywatnym”, ani tym, jak rozliczasz się z małżonkiem w PIT. Liczy wszystko, co sprzedajesz, i przypisuje to temu, kto podpisał umowę. Jeśli masz firmę zwolnioną z VAT i mieszkanie na wynajem, policz oba źródła razem już teraz, a nie w grudniu, kiedy podwyżka czynszu zdąży zrobić z Ciebie VAT-owca.
Nie chcesz co miesiąc ręcznie sumować faktur w trzech zeszytach? W mojaKsięgowa.ai faktury trafiają do księgowości automatycznie, a w przeglądzie finansów widzisz sprzedaż firmy w jednym miejscu. Czynsz z najmu prywatnego trzeba do niej doliczyć osobno, bo do ksiąg firmy nie trafia.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!