Zwolnienie z VAT nie zwalnia ze split paymentu. A z prywatnego konta tego przelewu nie zrobisz
Nie rozliczasz VAT-u, więc split payment brzmi jak cudzy problem. Dopóki nie przyjdzie faktura na osiemnaście tysięcy z dopiskiem, którego nie da się zignorować. Sprawdź, kiedy obowiązek dotyczy także Ciebie.

Hurtownia przysłała fakturę na 18 400 zł, a na dole widnieje dopisek „mechanizm podzielonej płatności”. Ty VAT-u nie rozliczasz, deklaracji nie składasz, a przez trzy lata wszystko z tym skrótem w nazwie omijało Cię szerokim łukiem. Właśnie skończył się ten okres w Twoim życiu.
Bo zwolnienie z VAT mówi o tym, czego nie doliczasz do swoich faktur. Nie mówi ani słowa o tym, jak masz płacić cudze.
Zwolnienie dotyczy sprzedaży, a nie przelewów
Zacznijmy od miejsca, w którym rodzi się to nieporozumienie. Zwolnienie podmiotowe zdejmuje z Ciebie obowiązek doliczania podatku do sprzedaży i składania deklaracji. Nie odbiera Ci natomiast statusu podatnika — w rozumieniu ustawy o VAT nadal nim jesteś, tylko korzystasz ze zwolnienia.
I tu jest sedno. Przepis, który nakłada obowiązek zapłaty w mechanizmie podzielonej płatności, adresuje go do „podatników”. Nie do „podatników VAT czynnych”, nie do „podatników składających JPK_V7”. Do podatników. Ty się w tym słowie mieścisz.
Ministerstwo Finansów pisze to zresztą wprost w swoim poradniku: mechanizm podzielonej płatności ma zastosowanie, jeśli jesteś przedsiębiorcą w Polsce, niezależnie od tego, czy jesteś mikroprzedsiębiorcą, małą, średnią czy dużą firmą oraz niezależnie, czy jesteś podatnikiem czynnym VAT, czy podatnikiem zwolnionym z VAT. Zdanie jest w poradniku o mechanizmie podzielonej płatności na podatki.gov.pl i nie ma tu czego negocjować.
To nie pierwszy raz, kiedy zwolnienie okazuje się cieńsze, niż wygląda. Podobnie zwolnienie z VAT potrafi pęknąć przy jednej fakturze z zagranicy — kupujesz subskrypcję od irlandzkiej spółki i nagle rozliczasz podatek, który rzekomo Cię nie dotyczy. Zwolnienie podmiotowe to tarcza, ale ma konkretny kształt i konkretne dziury.
Trzy warunki, które muszą wystąpić naraz
Dobra wiadomość: obowiązek nie łapie Cię przy każdej fakturze. Zła: kiedy złapie, nie ma trybu odwoławczego „przepraszam, nie wiedziałem”.
Zgodnie z art. 108a ust. 1a ustawy o VAT obowiązek zapłaty w mechanizmie podzielonej płatności powstaje wtedy, gdy spełnione są trzy warunki jednocześnie. Wystarczy, że jeden odpadnie, i płacisz normalnie.
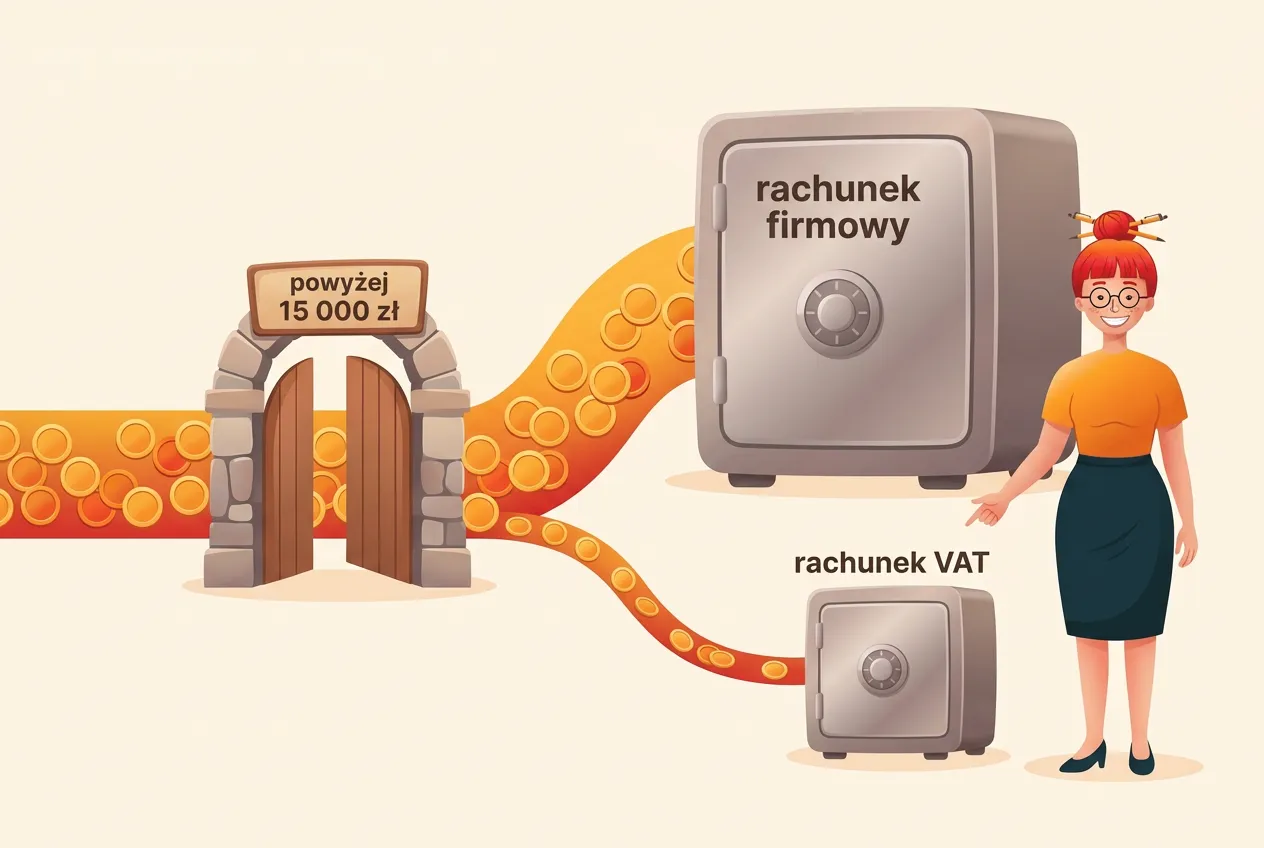
Faktura przekracza 15 000 zł brutto
Przepis mówi o fakturze, w której kwota należności ogółem przekracza kwotę 15 000 zł. Trzy szczegóły, na których ludzie się wykładają:
- Liczy się kwota brutto, czyli to, co widnieje na dole faktury do zapłaty — a nie wartość netto ani sam podatek.
- Liczy się „przekracza”, więc faktura na okrągłe 15 000,00 zł obowiązku nie rodzi. Dopiero 15 000,01 zł.
- Liczy się pojedyncza faktura, a nie umowa ani zamówienie. Trzy faktury po 9 000 zł z tej samej umowy nie tworzą progu.
I tu uwaga, bo dwa różne przepisy pilnują tej samej kwoty i mierzą co innego. Art. 19 Prawa przedsiębiorców — ten od obowiązku płacenia przelewem — patrzy na jednorazową wartość transakcji, czyli całej umowy. Split payment patrzy na należność ogółem z jednej faktury. Ta sama liczba, dwie różne miarki. Możesz spokojnie przekroczyć jedną, nie przekraczając drugiej.
Przy okazji: jeśli zastanawiasz się, gdzie w ogóle biegnie granica Twojego zwolnienia, limit zwolnienia podmiotowego wynosi dziś 240 000 zł. To osobna sprawa niż split payment, ale obie potrafią zaskoczyć w tym samym kwartale.
Na fakturze jest choć jedna pozycja z załącznika nr 15
Załącznik nr 15 do ustawy o VAT to lista towarów i usług, które ustawodawca uznał za podatne na wyłudzenia. Liczy 150 pozycji i obejmuje między innymi:
- roboty budowlane — praktycznie całą sekcję F klasyfikacji, od wznoszenia budynków, przez roboty drogowe i instalacyjne, po tynkowanie, posadzki, malowanie i stolarkę;
- części i akcesoria do pojazdów silnikowych oraz części do motocykli;
- komputery i pozostałe maszyny do automatycznego przetwarzania danych, telefony komórkowe łącznie ze smartfonami, konsole do gier;
- stal i wyroby hutnicze, metale nieżelazne, złom i surowce wtórne;
- węgiel i paliwa, a także folie stretch, tonery i atramenty.
Zwróć uwagę, do kogo to trafia. Pan Mirek prowadzi jednoosobową firmę wykończeniową i wystawia faktury generalnemu wykonawcy — jego usługi są na liście. Pan Areczek programuje na B2B i raz w roku kupuje sprzęt dla siebie i dwóch podwykonawców — laptopy są na liście. Warsztat pana Zbyszka zamawia części do zawieszenia w hurtowni — części też są na liście. Trzy zupełnie różne firmy, jeden załącznik i żadna z nich nie rozlicza VAT-u.
Obowiązek dotyczy tylko podatku z tych pozycji, nie całej faktury. Ministerstwo Finansów w objaśnieniach podatkowych z 23 grudnia 2019 r. tłumaczy to na przykładzie: gdy faktura o wartości brutto powyżej 15 000 zł zawiera choćby jedną pozycję z załącznika, obowiązek zastosowania mechanizmu dotyczy kwoty równej kwocie podatku z tej konkretnej pozycji. Kupujesz materiały budowlane za 17 tysięcy i jedną wiertarkę spoza listy — w podzielonej płatności idzie VAT od materiałów, a nie od wiertarki.
Pełną listę znajdziesz w załączniku nr 15 do ustawy o VAT. Ostrzegam: to lektura, po której docenisz każdą godzinę spędzoną gdzie indziej.
Policzmy to na fakturze pana Zbyszka
Teoria teorią, zróbmy rachunek. Warsztat zamawia w hurtowni dostawę na trzy pozycje:
| Pozycja | Netto | VAT 23% | Brutto |
|---|---|---|---|
| Części do zawieszenia (załącznik nr 15) | 11 000 zł | 2 530 zł | 13 530 zł |
| Olej silnikowy (poza załącznikiem) | 2 400 zł | 552 zł | 2 952 zł |
| Usługa transportu (poza załącznikiem) | 300 zł | 69 zł | 369 zł |
| Razem | 13 700 zł | 3 151 zł | 16 851 zł |
Sprawdzamy po kolei. Należność ogółem to 16 851 zł, czyli powyżej 15 000 zł — pierwszy warunek spełniony. Na fakturze jest pozycja z załącznika nr 15 — drugi spełniony. Faktura jest na firmę — trzeci spełniony. Obowiązek działa.
Ale nie na całą kwotę. W mechanizmie podzielonej płatności idzie 2 530 zł, czyli podatek od części do zawieszenia. Podatek od oleju i transportu — łącznie 621 zł — obowiązkiem nie jest objęty. Pan Zbyszek może więc zapłacić w podzielonej płatności całe 3 151 zł podatku, jeśli tak mu prościej, albo dokładnie te 2 530 zł.
Odwróćmy teraz jeden parametr. Gdyby hurtownia rozbiła to na dwie faktury — jedną na części za 13 530 zł brutto i drugą na olej z transportem za 3 321 zł — żadna z nich nie przekroczyłaby progu i obowiązek by nie powstał. Ta sama dostawa, ten sam towar, inny sposób fakturowania i całkiem inne konsekwencje. Dlatego liczysz zawsze na pojedynczej fakturze, a nie na tym, co przyjechało na jednej palecie.
Faktura jest wystawiona na Twoją firmę
Trzeci warunek jest najprostszy i najczęściej pomijany: mechanizm dotyczy obrotu między firmami. Kupujesz jako osoba prywatna — sprawa Cię nie dotyczy. Kupujesz na NIP, na firmę, do kosztów — dotyczy.
Sprzedawca ma swój obowiązek, ale Twój jest osobny
Sprzedawca, który wystawia fakturę powyżej 15 000 zł z pozycją z załącznika nr 15, umieszcza na niej wyrazy „mechanizm podzielonej płatności”. Wynika to z art. 106e ust. 1 pkt 18a ustawy o VAT. Jeśli tego nie zrobi, sam naraża się na sankcję.
Tylko że jego zaniedbanie nie kasuje Twojego obowiązku. Art. 108a ust. 1a nie uzależnia obowiązku zapłaty od tego, czy ktoś Cię o nim uprzejmie poinformował. Dopisek na fakturze jest przypomnieniem, a nie warunkiem. Sprawdzasz sam: kwota, pozycje, załącznik.
To, że hurtownia miała gorszy dzień, nie zmienia tego, co jest na Twojej fakturze.
Prywatnym kontem tego przelewu nie zrobisz
Tu dochodzimy do miejsca, o którym w internecie panuje uprzejma cisza — a które w praktyce zatrzymuje najwięcej osób.
Przelew w podzielonej płatności to nie jest zwykły przelew z inną nazwą. To specjalny komunikat, w którym podajesz osobno kwotę podatku, osobno całą należność, NIP dostawcy i numer faktury. Bank rozdziela wtedy przelew na dwie części: podatek trafia na rachunek VAT sprzedawcy, reszta na jego rachunek zwykły.
Żeby taki komunikat w ogóle wysłać, potrzebujesz rachunku rozliczeniowego — czyli konta firmowego. Prawo bankowe przewiduje prowadzenie rachunku VAT wyłącznie do rachunku rozliczeniowego, a rachunek oszczędnościowo-rozliczeniowy, popularny ROR, jest w tej ustawie osobną kategorią przeznaczoną dla osób fizycznych. Do ROR-u rachunku VAT po prostu się nie otwiera. Zresztą ustawa o VAT mówi to wprost: art. 108e nakazuje podatnikom nabywającym towary i usługi z załącznika nr 15 posiadać rachunek rozliczeniowy.
Wielu jednoosobowych przedsiębiorców — zwłaszcza tych na zwolnieniu z VAT, którym nikt nigdy nie kazał zakładać firmowego konta — pracuje na prywatnym ROR-ze i dowiaduje się o tym dokładnie w chwili, gdy próbuje zapłacić. Bank nie pokazuje opcji. Opcji nie ma.
I teraz zdanie, które warto przeczytać dwa razy. Ministerstwo Finansów w tych samych objaśnieniach napisało: „Obowiązek posiadania rachunku rozliczeniowego jest pochodną obowiązku zapłaty w MPP. To znaczy, jeżeli do danej transakcji ma zastosowanie obowiązkowa płatność w MPP, to brak rachunku rozliczeniowego – czy to po stronie nabywcy, czy po stronie sprzedawcy – nie jest czynnikiem, który mógłby zwolnić strony transakcji z obowiązku zastosowania MPP.”
Czyli: nie masz konta firmowego, nie możesz zapłacić poprawnie, i to Cię z niczego nie zwalnia. Brak narzędzia nie jest okolicznością łagodzącą — jest po prostu Twoim problemem do rozwiązania przed terminem płatności.
Wniosek praktyczny: jeśli kupujesz cokolwiek z załącznika nr 15 na kwoty rzędu kilkunastu tysięcy, konto firmowe przestaje być kwestią wygody. W większości banków otwiera się je w kilkanaście minut online, a rachunek VAT bank zakłada do niego z automatu, bez Twojego wniosku i bez opłaty.
Ile kosztuje zapłata zwykłym przelewem
Tu robi się ciekawie, bo w sieci krąży jedna liczba, która akurat Ciebie najczęściej nie dotyczy.
Art. 108a ust. 7 ustawy o VAT przewiduje dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty podatku przypadającej na towary i usługi z załącznika nr 15. To jest ta słynna sankcja trzydziestoprocentowa. Ale zdanie drugie tego samego ustępu mówi, że w stosunku do osób fizycznych, które za ten sam czyn ponoszą odpowiedzialność za wykroczenie skarbowe albo przestępstwo skarbowe, dodatkowego zobowiązania nie ustala się.
Prowadzisz jednoosobową działalność, więc jesteś osobą fizyczną. Sankcja administracyjna ustępuje więc miejsca odpowiedzialności karnoskarbowej — i to ona jest Twoim realnym ryzykiem.
Odpowiada za to art. 57c Kodeksu karnego skarbowego. Podatnik, który wbrew obowiązkowi płaci należność z faktury z pominięciem mechanizmu podzielonej płatności, podlega karze grzywny do 720 stawek dziennych. W wypadku mniejszej wagi ten sam czyn jest wykroczeniem skarbowym, zagrożonym łagodniejszą grzywną.
Ile to jest w złotówkach? Widełki wyznacza minimalne wynagrodzenie, które w 2026 roku wynosi 4 806 zł. Przy takiej podstawie grzywna za wykroczenie skarbowe mieści się w przedziale od 480,60 zł do 96 120 zł, a mandatem można nałożyć najwyżej 24 030 zł. Przestępstwo skarbowe ma widełki znacznie szersze, bo stawka dzienna zależy od Twoich dochodów i sytuacji majątkowej. Aktualne kwoty progowe i wskaźniki, od których to wszystko się liczy, trzymamy zebrane w tabeli wskaźników.
Jest też furtka, i to sensowna. Art. 108a ust. 8 mówi, że dodatkowego zobowiązania nie ustala się, jeżeli dostawca rozliczył całą kwotę podatku z faktury zapłaconej z naruszeniem przepisu. Innymi słowy: jeśli sprzedawca uczciwie odprowadził VAT, po stronie budżetu nic nie ubyło i sankcja traci sens.
Koszt uzyskania przychodu: kiedy wylatuje, a kiedy zostaje
Drugie uderzenie przychodzi z ustawy o PIT — i tutaj naprawdę warto czytać uważnie, bo szczegół rozstrzyga o kilku tysiącach złotych.
Art. 22p ust. 1 pkt 3 wyłącza z kosztów uzyskania przychodów płatność, która pomimo zawarcia na fakturze wyrazów „mechanizm podzielonej płatności” została dokonana z pominięciem tego mechanizmu. Przeczytaj to jeszcze raz, bo tam jest warunek, którego większość poradników nie zauważa.
Wyłączenie z kosztów uruchamia się dopiero wtedy, gdy sprzedawca faktycznie umieścił adnotację na fakturze. Jeśli jej nie umieścił, a przelew poszedł zwykły, przesłanka z pkt 3 nie jest spełniona i koszt zostaje. Obowiązek z ustawy o VAT i odpowiedzialność karnoskarbowa działają dalej, niezależnie — ale akurat kosztu nie tracisz.
Jeżeli natomiast adnotacja była, a przelew poszedł zwykły, sprawa wygląda gorzej. Ust. 2 nakazuje w takim przypadku zmniejszyć koszty uzyskania przychodów, a gdy nie ma czego zmniejszać — zwiększyć przychody, w miesiącu dokonania tej płatności.
I teraz najgorsze. Przy białej liście ustawodawca zostawił furtkę w postaci zawiadomienia ZAW-NR: przelew poszedł na zły rachunek, zgłaszasz to w siedem dni i koszt ratujesz. Przy split paymencie takiej procedury nie ma. Art. 22p ust. 4 wprost odsyła tylko do naruszenia dotyczącego białej listy. Dla pominięcia mechanizmu podzielonej płatności ustawodawca odpowiednika nie przewidział.
Nie ma formularza, nie ma siedmiu dni, nie ma czynnego żalu na tę okoliczność. Jest przelew zrobiony dobrze albo zrobiony źle.
Jedna rzecz na horyzoncie. W Sejmie leży rządowy projekt (druk nr 2837, pierwsze czytanie 30 lipca 2026), który od 1 stycznia 2027 r. ma zawęzić art. 22p do płatności bez pośrednictwa rachunku płatniczego i uchylić ust. 4 — czyli wyłączenie z kosztów za pominięcie split paymentu ma zniknąć razem z sankcją za białą listę. To projekt, nie ustawa: przelewy do końca 2026 roku rozliczasz według dzisiejszych zasad, a status projektu warto sprawdzić przed grudniowymi płatnościami.
Jeśli rozliczasz się ryczałtem, ta akurat konsekwencja Cię ominie z prostego powodu — kosztów nie odliczasz, więc nie masz czego stracić. Obowiązek zapłaty w mechanizmie i odpowiedzialność z art. 57c KKS zostają jednak w mocy. Ryczałt zwalnia z liczenia kosztów, nie z przepisów o płatnościach. A o tym, co w ogóle wolno wrzucić w koszty, pisałam osobno — tam też więcej niuansów niż intuicji.
Jak zapłacić poprawnie
Skoro wiadomo już, czego unikać, przejdźmy do części, którą wykonasz w pięć minut.
Sprawdź fakturę przed zapłatą. Trzy pytania po kolei: czy należność ogółem przekracza 15 000 zł, czy którakolwiek pozycja należy do załącznika nr 15, czy faktura jest na firmę. Trzy razy tak — płacisz w podzielonej płatności.
Użyj komunikatu przelewu, nie zwykłego formularza. W bankowości elektronicznej znajdziesz osobny typ przelewu, zwykle opisany jako „przelew podzielonej płatności” albo „przelew VAT”. Wypełniasz w nim kwotę podatku, kwotę brutto, NIP dostawcy i numer faktury.
Zapłać VAT od pozycji objętych załącznikiem. Nie musisz dzielić całej faktury, jeśli tylko część pozycji jest z listy — choć nic nie stoi na przeszkodzie, żeby zapłacić w mechanizmie całość. Nadmiar bywa tu tańszy od niedomiaru.
Przy płatnościach częściowych trzymaj się tej samej zasady. Każdą ratę i zaliczkę dotyczącą towaru z załącznika płacisz w mechanizmie.
Potrącenie jest wyjątkiem. Jeśli rozliczasz się z kontrahentem przez potrącenie wzajemnych wierzytelności, mechanizmu nie stosuje się w zakresie, w jakim kwoty zostały potrącone. Tak stanowi art. 108a ust. 1d ustawy o VAT, a Ministerstwo Finansów potwierdza to w objaśnieniach.
Faktura w walucie obcej nie jest wymówką. Objaśnienia MF są tu jednoznaczne: umówienie się na transakcję w walucie innej niż złoty nie zwalnia z obowiązku stosowania obowiązkowego mechanizmu, a na rachunek VAT nie da się zapłacić w walucie obcej. W praktyce oznacza to dwie płatności — podatek w złotych, reszta jak się umówiliście.
FAQ
Korzystam ze zwolnienia z VAT. Czy split payment mnie dotyczy? Tak, jeśli spełnione są trzy warunki: faktura z wykazanym podatkiem opiewa na ponad 15 000 zł brutto, zawiera choć jedną pozycję z załącznika nr 15 do ustawy o VAT i została wystawiona na Twoją firmę. Art. 108a ust. 1a nakłada obowiązek na „podatników”, a podatnikiem zwolnionym z VAT nadal się jest. Ministerstwo Finansów potwierdza to wprost w swoim poradniku.
Faktura opiewa na 16 000 zł, ale pozycja z załącznika to tylko 2 000 zł netto. Ile płacę w mechanizmie? W podzielonej płatności musisz zapłacić kwotę podatku przypadającą na tę jedną pozycję — czyli VAT od 2 000 zł, a nie od całej faktury. Tak wynika z objaśnień podatkowych MF. Możesz oczywiście zapłacić w mechanizmie całość, jeśli tak Ci prościej.
Nie mam konta firmowego. Co teraz? Zakładasz je przed terminem płatności. Rachunek VAT prowadzi się wyłącznie do rachunku rozliczeniowego, a do prywatnego ROR-u banki go nie otwierają — bez konta firmowego takiego przelewu technicznie nie wykonasz. Ministerstwo Finansów zaznacza przy tym, że brak rachunku rozliczeniowego nie zwalnia żadnej ze stron z obowiązku zastosowania mechanizmu.
Sprzedawca nie wpisał na fakturze „mechanizm podzielonej płatności”. Mogę zapłacić zwykłym przelewem? Nie. Obowiązek z art. 108a ust. 1a nie zależy od tego, czy sprzedawca dopełnił swojego obowiązku z art. 106e ust. 1 pkt 18a. Jego zaniedbanie oznacza sankcję dla niego, a nie zwolnienie dla Ciebie. Warto natomiast wiedzieć, że w tej konkretnej sytuacji nie tracisz kosztu — wyłączenie z art. 22p ust. 1 pkt 3 ustawy o PIT działa tylko wtedy, gdy adnotacja na fakturze faktycznie była.
Przelew poszedł zwykły. Da się to naprawić? Ustawodawca nie przewidział tu procedury naprawczej odpowiadającej zawiadomieniu ZAW-NR znanemu z białej listy. Jeżeli jednak sprzedawca rozliczył cały podatek z tej faktury, dodatkowego zobowiązania podatkowego nie ustala się — tak stanowi art. 108a ust. 8 ustawy o VAT. Przy poważniejszych kwotach zdecydowanie warto omówić sytuację z księgowym albo doradcą podatkowym, zamiast liczyć, że przejdzie.
Czy mechanizm dotyczy zakupów od zagranicznego dostawcy? Mechanizm opiera się na fakturze z wykazaną kwotą polskiego podatku od towarów i usług. Faktura od zagranicznego kontrahenta bez polskiego VAT nie mieści się w tej konstrukcji. Osobną sprawą jest to, że taki zakup może wywołać u Ciebie obowiązek rozliczenia podatku z tytułu importu usług — o czym pisałam w tekście o zagranicznych subskrypcjach.
Co z tego wynika
Split payment nie jest karą za bycie VAT-owcem. Jest zasadą płatności przypiętą do konkretnej listy towarów i usług — a lista nie pyta, czy składasz JPK. Pyta, co kupujesz i za ile.
Dlatego zapamiętaj trzy liczby i jedną czynność. Piętnaście tysięcy brutto. Załącznik numer piętnaście. Konto firmowe, nie prywatne. A czynność brzmi: spójrz na fakturę, zanim klikniesz „zapłać”.
Twoje łzy po utraconym koszcie nadal nie stanowią kosztu uzyskania przychodu. Ale przelew zrobiony poprawnie za pierwszym razem — owszem, oszczędza konkretne pieniądze.
W mojaKsięgowa.ai faktury zaczytują się automatycznie, a ja pilnuję, co ląduje w kosztach i czy nic po drodze nie wypadło. Nie zrobię za Ciebie przelewu, ale zauważę, kiedy coś w Twoich dokumentach zaczyna wyglądać podejrzanie znajomo.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!