Przechodzisz na VAT? Część podatku z zakupów na zwolnieniu jeszcze odzyskasz
Sprzęt kupiony na zwolnieniu z VAT, a od stycznia wchodzisz w VAT? Podatku z tamtych faktur nie wrzucisz do pierwszego JPK, ale dzięki korekcie z art. 91 części nie stracisz. Wyjaśniam, co, kiedy i ile.

Przez ostatni rok firma była zwolniona z VAT, więc sprzęt kupowało się za cenę brutto, bo innego wyjścia nie było. Od stycznia rezygnujesz ze zwolnienia albo właśnie dobijasz do limitu. I pada pytanie, które słyszę co roku w okolicach grudnia: czy VAT z tamtych faktur przepadł na zawsze? Nie cały. Nie odliczysz go w pierwszym JPK, ale ustawa o VAT ma na to osobną ścieżkę: korektę z art. 91. Pokażę, jak działa, ile realnie odzyskasz i co przepada bez względu na to, jak bardzo będziesz mnie prosić.
Pierwszy JPK tego nie załatwi. Dlaczego?
Odliczenie VAT ma dwa warunki, które muszą się zgrać w czasie: trzeba być czynnym podatnikiem VAT, a zakup musi służyć sprzedaży opodatkowanej. Kiedy kupowało się drukarkę, sprzęt czy kosmetyki do salonu, firma była zwolniona. Ustawa o VAT mówi wprost, że obniżenia podatku należnego nie stosuje się do podatników, którzy nie są zarejestrowani jako podatnicy VAT czynni (art. 88 ust. 4). W dniu zakupu prawa do odliczenia po prostu nie było.
Kusi więc, żeby w pierwszym JPK po rejestracji wpisać wszystkie faktury z ostatnich miesięcy i patrzeć, jak urząd oddaje pieniądze. To nie jest odliczenie, tylko proszenie się o kontrolę. Zmienia się natomiast co innego: rzeczy kupione na zwolnieniu od stycznia pracują na sprzedaż z VAT-em. Zmieniło się przeznaczenie zakupu, a na taką sytuację ustawa ma mechanizm korekty z art. 91 ust. 7. To on pozwala odzyskać część podatku. Nie od razu i nie zawsze w całości. Inaczej jest, gdy firma przed rejestracją nie korzystała ze zwolnienia. Wtedy działa zwykłe odliczenie, o którym pisałam w tekście o kosztach przed rejestracją firmy.
Co potwierdziła interpretacja z 13 października 2026
Sprawa trafiła do Krajowej Informacji Skarbowej w tym roku. Bezrobotny dostał z urzędu pracy pieniądze z Funduszu Pracy na założenie firmy. W sierpniu 2025 roku zarejestrował działalność i skorzystał ze zwolnienia z VAT. We wrześniu 2025 roku kupił za dotację sprzęt, w tym jeden środek trwały o wartości początkowej powyżej 15 000 zł. Środki trwałe przyjął do użytkowania w styczniu 2026 roku, kiedy był już czynnym podatnikiem VAT, i od tego czasu sprzedaje wyłącznie usługi opodatkowane.
Biuro rachunkowe uznało, że VAT przepadł. Sam przedsiębiorca twierdził, że prawa do odliczenia nie miał, bo faktury przyszły przed rejestracją. Dyrektor KIS przyznał, że zwykłego odliczenia tu nie ma, ale stanowisko przedsiębiorcy uznał za nieprawidłowe. Nastąpiła bowiem „zmiana przeznaczenia” towarów, które przedsiębiorca miał w chwili rezygnacji ze zwolnienia, więc VAT można odzyskać przez korektę z art. 91. Interpretacja ma sygnaturę 0112-KDIL3.4012.617.2026.2.KFK i znajdziesz ją w bazie Eureka Ministerstwa Finansów.
To jedna z tych rzadkich sytuacji, w których przegrana z fiskusem znaczy „dostaniesz pieniądze”. Organ rozdzielił zakupy na trzy grupy i dla każdej wskazał inny termin. Przejdźmy po nich po kolei.
Trzy grupy zakupów, trzy różne terminy
Środki trwałe powyżej 15 000 zł: korekta przez pięć lat
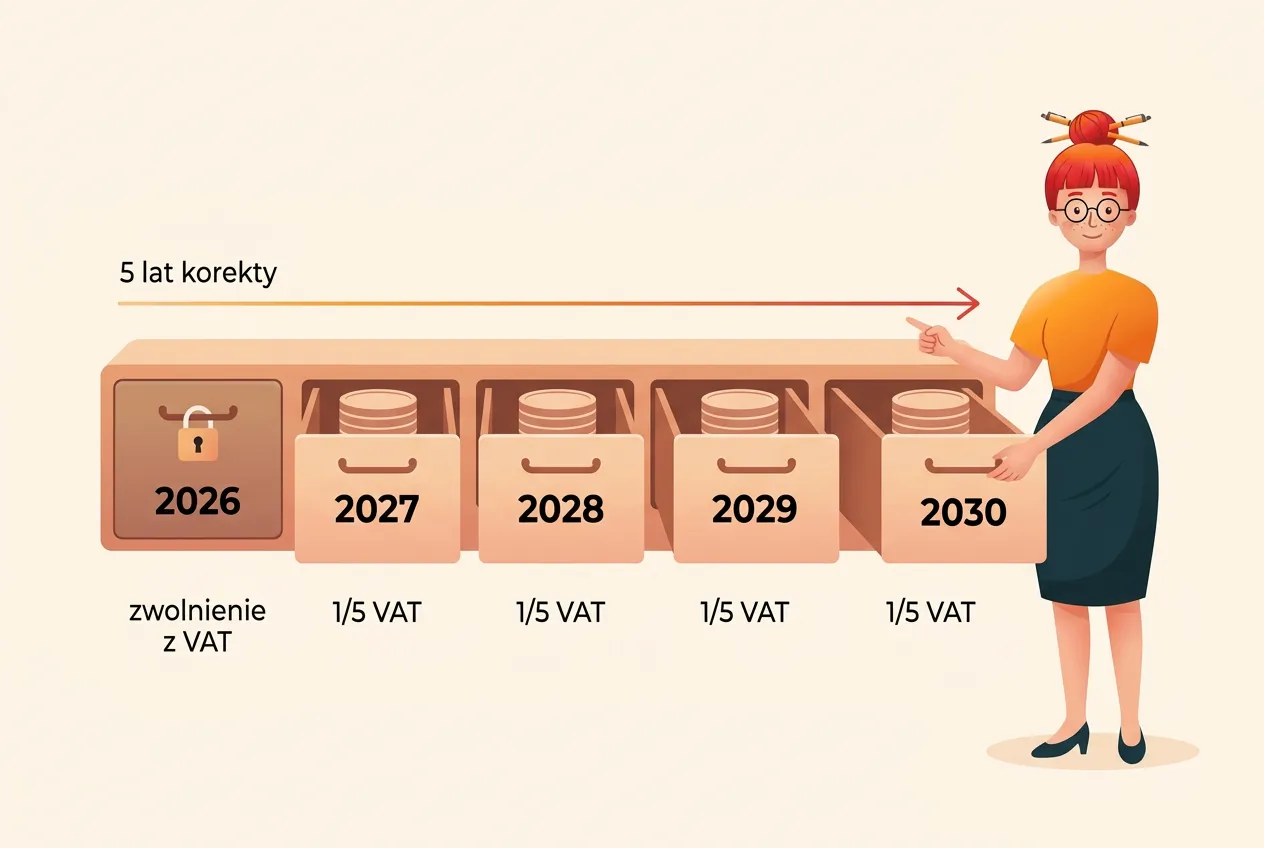
Dla środków trwałych podlegających amortyzacji, z wyjątkiem tych o wartości początkowej do 15 000 zł, korektę rozkłada się na 5 kolejnych lat, licząc od roku, w którym środek trwały oddano do używania (art. 91 ust. 2 w związku z ust. 7 i 7a ustawy o VAT). Co roku korygujesz jedną piątą podatku z faktury. Korektę za dany rok robisz w rozliczeniu za pierwszy okres roku następnego (art. 91 ust. 3), czyli w JPK za styczeń albo za pierwszy kwartał.
Z tego wynika rzecz, która boli najbardziej. Pięcioletni okres biegnie od oddania sprzętu do używania, a nie od dnia wejścia w VAT. Każdy rok spędzony na zwolnieniu zjada jedną piątą. Laser kupiony w marcu 2026 roku ma okres korekty 2026–2030. Jeśli wchodzisz w VAT od stycznia 2027 roku, rok 2026 przepadł i zostają Ci cztery piąte. Jeśli sprzęt pracował już w 2022 roku, okres korekty właśnie się kończy i nie zostaje nic. W sprawie z interpretacji środki trwałe zaczęły pracować dopiero w styczniu 2026 roku, już po wejściu w VAT, więc przedsiębiorca odzyska wszystkie pięć piątych. Liczy się data oddania do używania, nie data zakupu.
Środki trwałe do 15 000 zł: jedna korekta
Przy środkach trwałych o wartości początkowej do 15 000 zł nie ma rozkładania na pięć lat. W omawianej interpretacji KIS wskazał, że korektę robi się po zakończeniu roku, w którym oddano je do używania (art. 91 ust. 2 zdanie trzecie). Przy pełnym przejściu na sprzedaż opodatkowaną ust. 7b odsyła jednak do reguły z ust. 7c, czyli 12 miesięcy i korekty w pierwszym JPK po wejściu w VAT. Przy wejściu w VAT od 1 stycznia obie drogi prowadzą w praktyce do tego samego JPK za styczeń. Jak to przełożyć na Twój sprzęt, ustal z księgową, bo termin zależy od daty oddania do używania.
Tu jest też haczyk z liczeniem progu. Na zwolnieniu nie odlicza się VAT, więc w PIT wartość początkowa sprzętu obejmuje zwykle cenę brutto. Narzędzie za 13 000 zł netto, kupione na zwolnieniu, może mieć więc wartość początkową powyżej 15 000 zł i trafić do pierwszej grupy, a nie do drugiej. Sprawdź w ewidencji środków trwałych, jaką wartość wpisano, zanim zaczniesz liczyć. Więcej o progach przy środkach trwałych przeczytasz w tekście o jednorazowej amortyzacji i jej trzech limitach.
Pozostałe zakupy: 12 miesięcy i ani dnia dłużej
Drobny sprzęt wrzucony od razu w koszty, wyposażenie, usługi, które nadal Ci służą, to trzecia grupa. Ustawa przewiduje dla nich krótkie okno. Korekta przysługuje tylko wtedy, gdy prawo do odliczenia zmieniło się przed upływem 12 miesięcy od końca okresu, w którym rzecz oddano do używania (art. 91 ust. 7b). Robisz ją w rozliczeniu za okres, w którym nastąpiła zmiana, czyli w pierwszym JPK po wejściu w VAT (art. 91 ust. 7c).
Osobno ustawa traktuje towary, których jeszcze nie zużyto: zapas materiałów, kosmetyków, części na półce. Dla nich korektę również robisz w rozliczeniu za okres zmiany (art. 91 ust. 7d). Tu warunkiem jest, żeby towar faktycznie leżał jeszcze nieużyty w dniu wejścia w VAT.
Policzmy to na przykładzie Pani Krysi kosmetyczki
Pani Krysia prowadzi salon kosmetyczny i do tej pory korzystała ze zwolnienia z VAT. Spodziewa się, że w 2027 roku przekroczy limit zwolnienia, więc woli wejść w VAT od 1 stycznia, a nie w połowie roku. W ciągu ostatnich lat kupiła:
- laser w marcu 2026 roku za 24 600 zł brutto, w tym 4 600 zł VAT. Wpisany do ewidencji środków trwałych, pracuje od marca,
- autoklaw w listopadzie 2026 roku za 2 460 zł brutto, w tym 460 zł VAT. Wrzucony od razu w koszty, pracuje od listopada,
- zapas kosmetyków do zabiegów, z którego 31 grudnia 2026 roku nadal stoi w szafce towar z 300 zł VAT na fakturach,
- laptop w lipcu 2025 roku za 7 380 zł brutto, w tym 1 380 zł VAT. Wrzucony w koszty, pracuje od lipca 2025 roku.
Oto co z tego odzyska:
| Zakup | Grupa | Ile VAT wróci | Kiedy |
|---|---|---|---|
| Laser | Środek trwały powyżej 15 000 zł | 4 × 920 zł = 3 680 zł | w JPK za styczeń 2028, 2029, 2030 i 2031 |
| Autoklaw | Pozostałe zakupy, nie minęło 12 miesięcy | 460 zł | w JPK za styczeń 2027 |
| Kosmetyki w szafce | Towary nieużyte | 300 zł | w JPK za styczeń 2027 |
| Laptop | Pozostałe zakupy, minęło ponad 12 miesięcy | 0 zł | — |
Z 6 740 zł VAT na fakturach Pani Krysia odzyska 4 440 zł, z czego tylko 760 zł od razu. Jedna piąta z lasera przepadła za rok 2026, kiedy salon był jeszcze zwolniony. Laptop wypadł poza okno 12 miesięcy w lipcu 2026 roku. Na zwolnieniu nie da się odłożyć VAT-u na później, da się tylko pilnować terminów.
Kwoty w tabeli to ilustracja mechanizmu dla rozliczenia miesięcznego. Przy rozliczeniu kwartalnym korekty z lasera trafią do deklaracji za I kwartał kolejnych lat. Rzeczywiste liczby zależą od dat oddania do używania i od tego, co faktycznie stoi w Twojej ewidencji.
Zanim wejdziesz w VAT: lista rzeczy do zrobienia
Jeśli rezygnujesz ze zwolnienia dobrowolnie, zgłoszenie VAT-R musisz złożyć przed początkiem miesiąca, w którym rezygnujesz (art. 96 ust. 5 pkt 3 ustawy o VAT; tak podaje też serwis podatki.gov.pl). Chcesz być czynnym podatnikiem od 1 stycznia? Zgłoszenie musi trafić do urzędu najpóźniej 31 grudnia. Jeśli tracisz zwolnienie, bo przekraczasz limit 240 000 zł, zgłoszenie składasz przed dniem, w którym tracisz prawo do zwolnienia (art. 96 ust. 5 pkt 2). Aktualny limit zawsze sprawdzisz na stronie wskaźników podatkowych, a o pułapkach przy jego liczeniu pisałam w tekście o limicie VAT 240 000 zł.
Pamiętaj też, że ze zwolnienia nie da się wrócić od razu. Wrócić można najwcześniej po roku, licząc od końca roku, w którym się z niego zrezygnowało (art. 113 ust. 11). Powrót w trakcie pięcioletniej korekty środka trwałego oznacza kolejną korektę, tym razem na Twoją niekorzyść.
Potem przygotuj sobie listę zakupów, które pójdą do korekty:
- Środki trwałe. Wypisz z ewidencji każdą pozycję z datą oddania do używania i wartością początkową. Odrzuć te, których pięcioletni okres już się skończył.
- Drobny sprzęt i wyposażenie. Zbierz faktury na rzeczy oddane do używania w ostatnich 12 miesiącach. Starsze możesz odłożyć do segregatora.
- Zapasy. Policz i spisz na 31 grudnia, co z materiałów i towarów leży nieużyte w dniu wejścia w VAT, i przypisz do tego faktury. Spis będzie dowodem, że towar faktycznie był jeszcze nieużyty.
- Faktury. Korekta opiera się na podatku z faktur wystawionych na Twoją firmę. Paragon bez NIP z marketu budowlanego nic tu nie pomoże.
- Dotacja z urzędu pracy. Jeśli sprzęt kupiono za te pieniądze, odzyskany VAT trzeba oddać. Art. 152 ustawy o rynku pracy każe zwrócić równowartość VAT w ciągu 90 dni od złożenia pierwszej deklaracji, w której można go było wykazać do odliczenia, a po terminie naliczane są odsetki. W sprawie z interpretacji urząd pracy już się o ten zwrot upomniał. Jak to wygląda przy korekcie rozłożonej na piątki, ustal z urzędem pracy.
Odzyskany VAT ma też skutek w PIT. VAT z zakupów, które wcześniej trafiły do kosztów (u Pani Krysi autoklaw i kosmetyki), staje się przychodem w miesiącu korekty (art. 14 ust. 2 pkt 7f lit. b i ust. 2d ustawy o PIT). Przy środku trwałym, którego wartość początkowa obejmuje VAT, przepisy nie mówią tego wprost, więc ustal z księgową, jak wykazać korektę w księdze. Twoje łzy nie stanowią kosztu uzyskania przychodu, ale VAT z faktury często już nim był.
Jeszcze jedno zastrzeżenie. Korekta z art. 91 dotyczy wyłącznie zakupów, które po wejściu w VAT służą sprzedaży opodatkowanej. Jeśli część Twoich usług nadal będzie zwolniona przedmiotowo, korekta komplikuje się o proporcję. Przy takim miksie usiądź z księgową, zanim cokolwiek wpiszesz do JPK.
Kiedy korekta nic Ci nie da
Są sytuacje, w których żadna ścieżka nie zadziała:
- Sprzęt pracuje u Ciebie dłużej niż 5 lat. Okres korekty minął, a ze środkiem trwałym nie ma już czego korygować.
- Drobny zakup jest starszy niż 12 miesięcy liczonych od końca miesiąca, w którym zaczął się go używać.
- Zakup nie ma związku ze sprzedażą opodatkowaną, na przykład trafił do prywatnego użytku albo do usług zwolnionych przedmiotowo.
- Nie masz faktury, tylko paragon bez numeru NIP.
Jeśli limit zwolnienia zbliża się szybciej, niż zakładasz, zajrzyj też do tekstu o usługach i towarach, które wykluczają zwolnienie z VAT. Czasem w VAT wchodzi się nie przez limit, tylko przez jedną pozycję na fakturze.
FAQ
Czy mogę odliczyć VAT z faktur sprzed rejestracji w pierwszym JPK po wejściu w VAT? Nie w zwykłym trybie. W dniu zakupu firma była zwolniona, więc prawo do odliczenia nie powstało. VAT z takich zakupów odzyskujesz przez korektę z art. 91 ustawy o VAT: od środków trwałych powyżej 15 000 zł w częściach rocznych, od pozostałych zakupów jednorazowo, jeśli zmieścisz się w terminie.
Ile lat trwa korekta VAT od środka trwałego kupionego na zwolnieniu? Pięć lat, licząc od roku, w którym środek trwały oddano do używania. Co roku korygujesz jedną piątą podatku z faktury, w rozliczeniu za pierwszy okres następnego roku. Lata przepracowane na zwolnieniu przepadają.
Co z drobnym sprzętem kupionym kilka miesięcy przed wejściem w VAT? Jeśli od końca miesiąca, w którym zaczął się go używać, nie minęło 12 miesięcy, korygujesz cały VAT z faktury w pierwszym rozliczeniu po wejściu w VAT. Po 12 miesiącach korekta już nie przysługuje.
Czy dotacja z urzędu pracy blokuje korektę VAT? Nie. Organ w interpretacji z 13 października 2026 roku nie oceniał umowy z urzędem pracy, ale prawo do korekty u przedsiębiorcy, który kupił sprzęt za te środki, potwierdził. Odzyskany VAT trzeba jednak zwrócić do urzędu pracy w ciągu 90 dni od pierwszej deklaracji, w której można go było wykazać (art. 152 ustawy o rynku pracy).
Do kiedy złożyć VAT-R, żeby być czynnym podatnikiem od 1 stycznia? Przy dobrowolnej rezygnacji ze zwolnienia zgłoszenie składasz przed początkiem miesiąca, od którego rezygnujesz. Dla stycznia 2027 roku ostatni dzień to 31 grudnia 2026 roku.
Czy korekta dotyczy też towarów na półce? Tak. Towary i materiały, które w dniu wejścia w VAT leżą jeszcze nieużyte, korygujesz w rozliczeniu za okres zmiany (art. 91 ust. 7d). Policz je i przypisz do faktur, zanim zaczniesz ich używać.
Na koniec
Zwolnienie z VAT jest wygodne do momentu, w którym okazuje się, że przez dwa lata sprzęt kupowało się bez prawa do odliczenia. Korekta z art. 91 nie odda Ci wszystkiego, ale odda więcej, niż zakłada większość osób, które stawiają na tych fakturach krzyżyk. Warunek jest jeden: lista zakupów z datami musi powstać przed pierwszym JPK, a nie po trzech latach, kiedy przypomnisz sobie o laserze.
Do takiej listy potrzebna jest porządna ewidencja środków trwałych z datą oddania do używania i wartością początkową każdej pozycji. W mojaKsięgowa.ai prowadzę ją za Ciebie w module środki trwałe. Samej korekty z art. 91 aplikacja dziś nie liczy, więc tabelę w stylu Pani Krysi przygotujesz z tych danych razem z księgową.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!