Części „z magazynu w Polsce” od chińskiej firmy? VAT rozliczasz Ty
Przesyłka przyszła w dwa dni z Gdańska, więc trafiła do księgi jak zwykły zakup krajowy. Skarbówka widzi to inaczej: gdy sprzedawca nie ma w Polsce siedziby ani rejestracji do VAT, podatnikiem z tytułu tej dostawy jesteś Ty.

Amortyzatory z magazynu pod Gdańskiem przyszły w dwa dni. Faktura jest, kwota się zgadza, tylko VAT-u na niej nie ma i polskiego NIP-u też nie. Wrzucasz to do kosztów jak każdy inny zakup krajowy i wracasz do pracy.
I tu robi się ciekawie, bo to nie był zakup krajowy. Ani import. To trzeci wariant, o którym większość przedsiębiorców dowiaduje się dopiero od urzędu.
Interpretacja, która to potwierdziła
W czerwcu Dyrektor Krajowej Informacji Skarbowej wydał interpretację indywidualną o sygnaturze 0111-KDIB3-3.4012.229.2026.1.MPU (z 17 czerwca 2026 r.). Wystąpił o nią przedsiębiorca planujący regularne zakupy od chińskiego dostawcy — na warunkach DDP, z magazynów położonych w Polsce. Sprzedawca nie ma tu siedziby, nie ma stałego miejsca prowadzenia działalności i nie jest zarejestrowany jako podatnik VAT. Odprawę celną robi sam, towar jedzie do klienta kurierem, fakturę wystawia bezpośrednio.
Wnioskodawca — czynny podatnik VAT — uznał, że w takiej sytuacji to on rozlicza VAT. Organ potwierdził jego stanowisko jako prawidłowe, a miejsce dostawy ustalił na podstawie art. 22 ust. 1 pkt 3, czyli tam, gdzie towar leży w chwili dostawy.
Brzmi jak niszowy przypadek. Nie jest — tak coraz częściej wyglądają zakupy zaopatrzeniowe w mikrofirmach. Kupujesz na Temu, na Alibabie, w sklepie, który obiecuje wysyłkę w 48 godzin, bo towar „leży już w Polsce”. Leży, owszem. I właśnie dlatego masz problem.
Dlaczego to nie jest ani import, ani zwykły zakup krajowy
Mechanizm ma dwa kroki i trzeba je przejść po kolei. Skróty prowadzą w złą stronę.
Krok pierwszy: gdzie leży towar w chwili dostawy
VAT jest podatkiem terytorialnym — decyduje miejsce, nie narodowość sprzedawcy. Ustawa o VAT rozróżnia dwie sytuacje. Przy towarach wysyłanych lub transportowanych miejscem dostawy jest to, „w którym towary znajdują się w momencie rozpoczęcia wysyłki lub transportu do nabywcy” (art. 22 ust. 1 pkt 1). A przy towarach niewysyłanych ani nietransportowanych — „miejsce, w którym towary znajdują się w momencie dostawy” (art. 22 ust. 1 pkt 3).
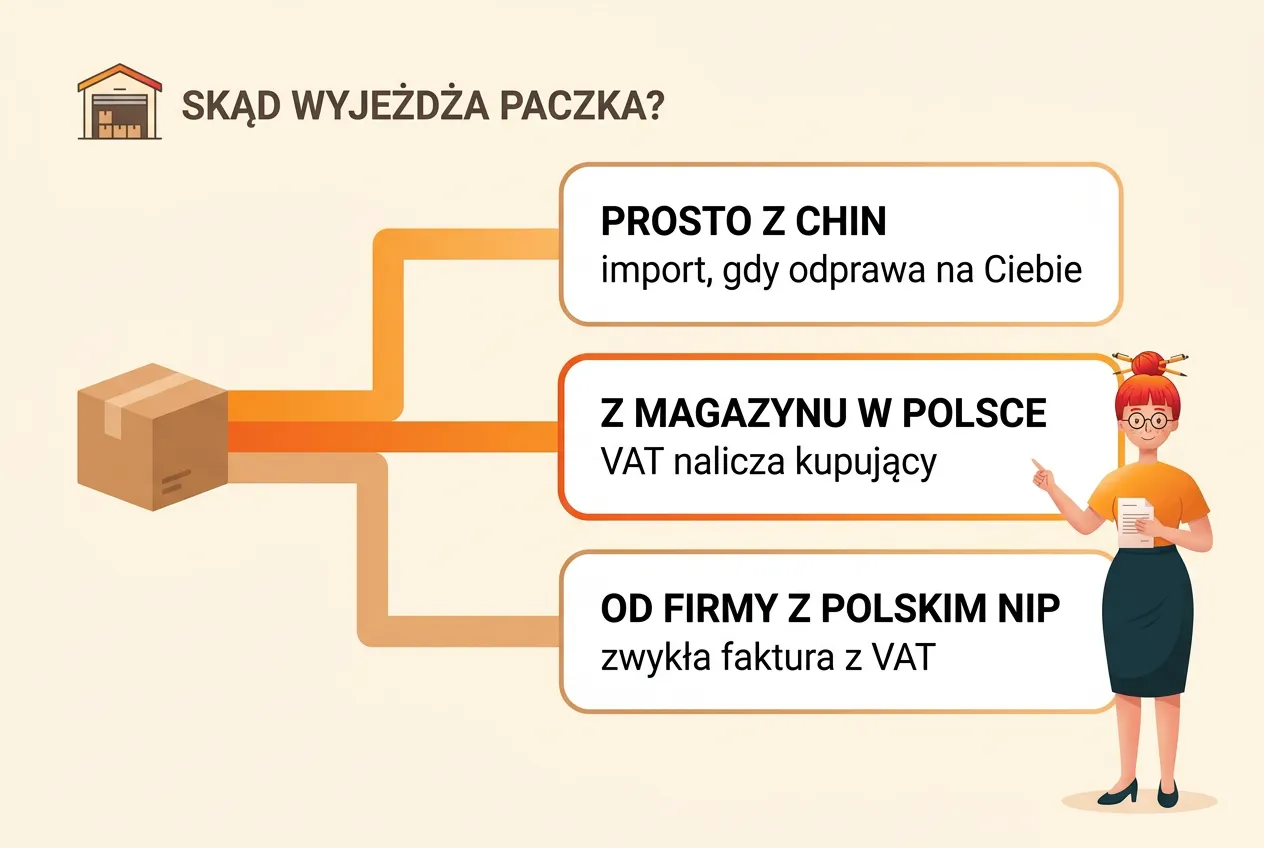
Kiedy towar przyjeżdża z Chin prosto do Ciebie, a odprawa celna idzie na Ciebie, mamy import. Kiedy towar czeka w magazynie w Gdańsku, a Ty go stamtąd zamawiasz — transport z Chin skończył się, zanim doszło do sprzedaży. Odprawa celna była wcześniej i zrobił ją sprzedawca. Dostawa na Twoją rzecz odbywa się w Polsce.
I to jest sedno: przy towarze, który już leży w polskim magazynie, warunki DDP nie zmieniają miejsca opodatkowania. Umówiliście się, kto płaci za transport i cło, a nie gdzie leży towar.
Krok drugi: kto jest podatnikiem
Skoro dostawa jest polska, ktoś musi rozliczyć polski VAT. Normalnie robi to sprzedawca. Ale ten sprzedawca nie ma tu siedziby, nie ma stałego miejsca prowadzenia działalności i nie jest zarejestrowany. Ustawa przewiduje taki układ i przenosi obowiązek na drugą stronę transakcji.
Art. 17 ust. 1 pkt 5 ustawy o VAT wskazuje jako podatników osoby „nabywające towary, jeżeli łącznie spełnione są następujące warunki” — a warunki są trzy. Dokonujący dostawy na terytorium kraju nie ma tu siedziby ani stałego miejsca prowadzenia działalności i nie jest zarejestrowany zgodnie z art. 96 ust. 4. Nabywcą jest podatnik z art. 15 mający tu siedzibę lub stałe miejsce prowadzenia działalności. Dostawa nie jest realizowana w ramach sprzedaży na odległość rozliczanej w procedurze szczególnej.
Przepis, który domyka sprawę, nie zostawia złudzeń. Art. 17 ust. 2: „W przypadkach wymienionych w ust. 1 pkt 4 i 5, usługodawca lub dokonujący dostawy towarów nie rozlicza podatku należnego”.
Nikt tego VAT-u za Ciebie nie zapłaci. Sprzedawca go nie rozlicza, a urząd i tak przyjdzie do Ciebie.
Trzy warunki, które muszą wystąpić razem
Zanim spanikujesz i przejrzysz faktury z ostatnich trzech lat — sprawdź, czy wszystkie trzy elementy występują naraz. Wystarczy, że jeden odpadnie, i cała konstrukcja się rozsypuje.
- Towar w chwili dostawy fizycznie znajduje się w Polsce. Magazyn pod Gdańskiem, Poznaniem, Strykowem. Jeśli paczka leci prosto z Shenzhen, a to Ty jesteś importerem (odprawa na Ciebie), to import i VAT rozliczasz z dokumentu celnego. Uwaga: jeśli importerem jest sprzedawca — typowe przy DDP — jego dostawę uznaje się za dokonaną w Polsce (art. 22 ust. 4) i wracasz do tego samego mechanizmu, co przy magazynie.
- Sprzedawca nie ma w Polsce siedziby, stałego miejsca prowadzenia działalności ani rejestracji do VAT. Jeśli chiński producent założył polską spółkę albo zarejestrował się tu do VAT, wystawi Ci normalną fakturę z 23% i temat znika.
- Jesteś podatnikiem w rozumieniu art. 15 ustawy o VAT z siedzibą lub stałym miejscem prowadzenia działalności w Polsce — czyli prowadzisz tu działalność gospodarczą. Kupujesz prywatnie, jako konsument? Ten przepis Cię nie dotyczy.
Dwa pierwsze warunki da się sprawdzić w pięć minut. Trzeci właśnie spełniasz, czytając ten tekst w firmowej przerwie.
Jesteś czynnym podatnikiem VAT? Wychodzisz na zero, ale to wykaż
Dobra wiadomość najpierw. Naliczasz sobie podatek należny według polskiej stawki właściwej dla tego towaru — stawkę bierzesz z polskiej ustawy, nie z faktury sprzedawcy, bo tam żadnej nie ma. Ten sam podatek wykazujesz jako naliczony, o ile kupujesz na cele opodatkowane (art. 86 ust. 2 pkt 4 lit. b w związku z ust. 10b pkt 3). Jedno z drugim się znosi. W JPK_V7 podstawa i podatek należny trafiają do pól P_31 i P_32 — tak ujęcie zaakceptował organ w cytowanej interpretacji.
Kasowo nie tracisz nic. Formalnie masz obowiązek ewidencyjny, którego pominięcie zostawia dziurę w rozliczeniu — a dziury w JPK skarbówka wyłapuje algorytmem, nie ręcznie.
Ten schemat zna każdy, kto kupował subskrypcję za granicą. To dokładnie ten sam mechanizm, którym rozliczasz Canvę i reklamy na Facebooku, z jedną różnicą: tamto to import usług, tutaj chodzi o towary. Inny punkt tego samego artykułu, inna rubryka, ta sama logika — polski VAT nalicza polski nabywca.
Twoje łzy nadal nie stanowią kosztu uzyskania przychodu, ale przynajmniej ten podatek nic Cię nie kosztuje.
Korzystasz ze zwolnienia z VAT? Tu robi się drogo
A teraz część, dla której warto było przeczytać wszystko powyżej.
Przepis mówi o nabywcy, którym jest „podatnik, o którym mowa w art. 15”. Nie o „czynnym podatniku VAT”. Nie o „zarejestrowanym”. O podatniku — czyli o każdym, kto prowadzi działalność gospodarczą. Zwolnienie podmiotowe nie wyłącza Cię z tej definicji, tylko zdejmuje obowiązek rozliczania VAT-u od Twojej własnej sprzedaży.
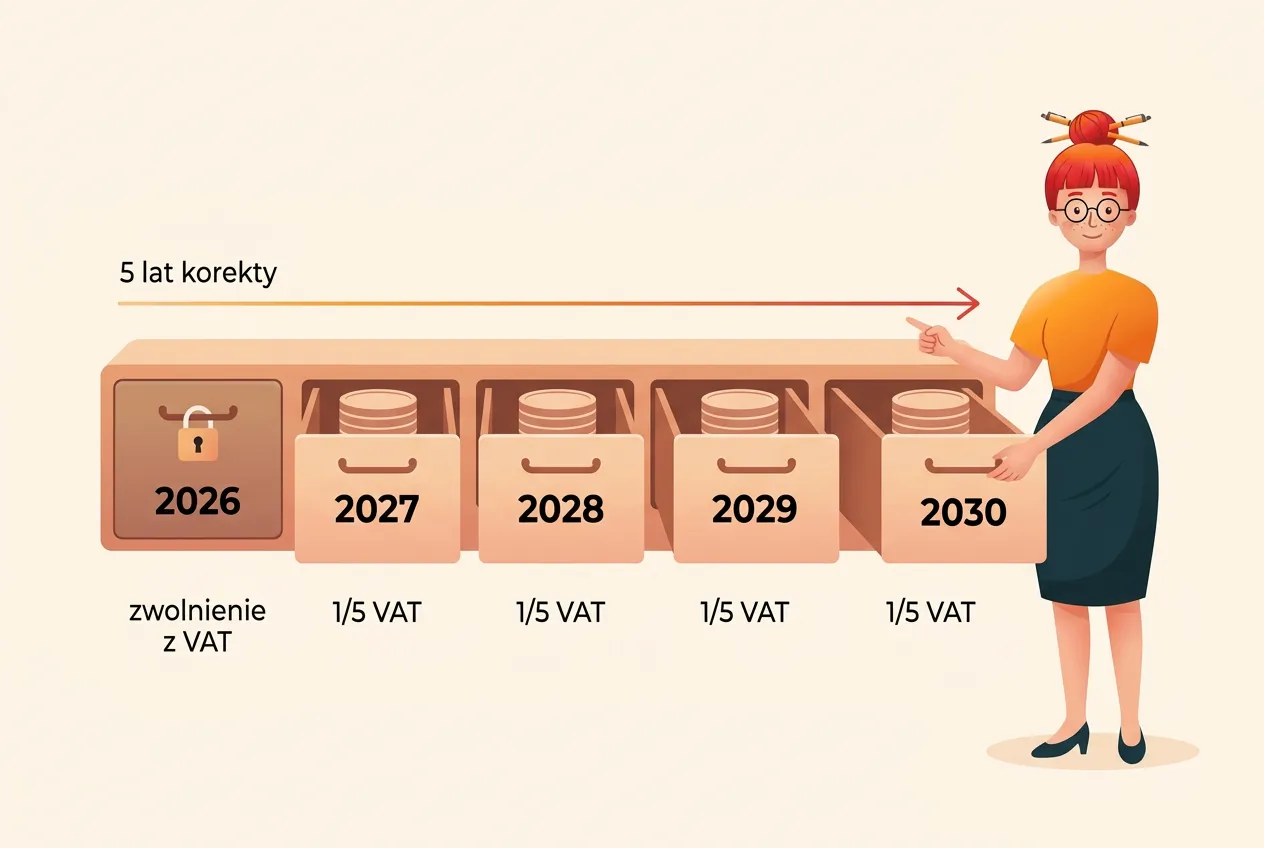
Konsekwencja jest dotkliwa i sprowadza się do jednego zdania: naliczasz VAT, ale go nie odliczasz. Prawo do odliczenia mają podatnicy wykonujący czynności opodatkowane i zarejestrowani jako czynni (art. 86 ust. 1, art. 88 ust. 4). Ty ich nie wykonujesz. Podatek zostaje po Twojej stronie jako realny wydatek.
Mechanik kupuje z takiego magazynu zestaw narzędzi warsztatowych za 4 000 zł. Sprzedawca chiński, towar leżał w Polsce, faktura bez VAT. Do budżetu na sprzęt trzeba dopisać 920 zł podatku, o którym w sklepie nikt nie wspomniał. Zestaw kosztuje 4 920 zł, nie 4 000 zł.
Do rozliczenia takich transakcji przez firmy niebędące czynnymi podatnikami służy odrębna deklaracja VAT-9M (art. 99 ust. 9), składana do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy. Jeśli firma ma rejestrację do VAT-UE — na przykład przez zakup reklam na Facebooku — zamiast VAT-9M składa się VAT-8, który ma na to osobny wiersz. To formularz, o którego istnieniu większość przedsiębiorców na zwolnieniu dowiaduje się przypadkiem.
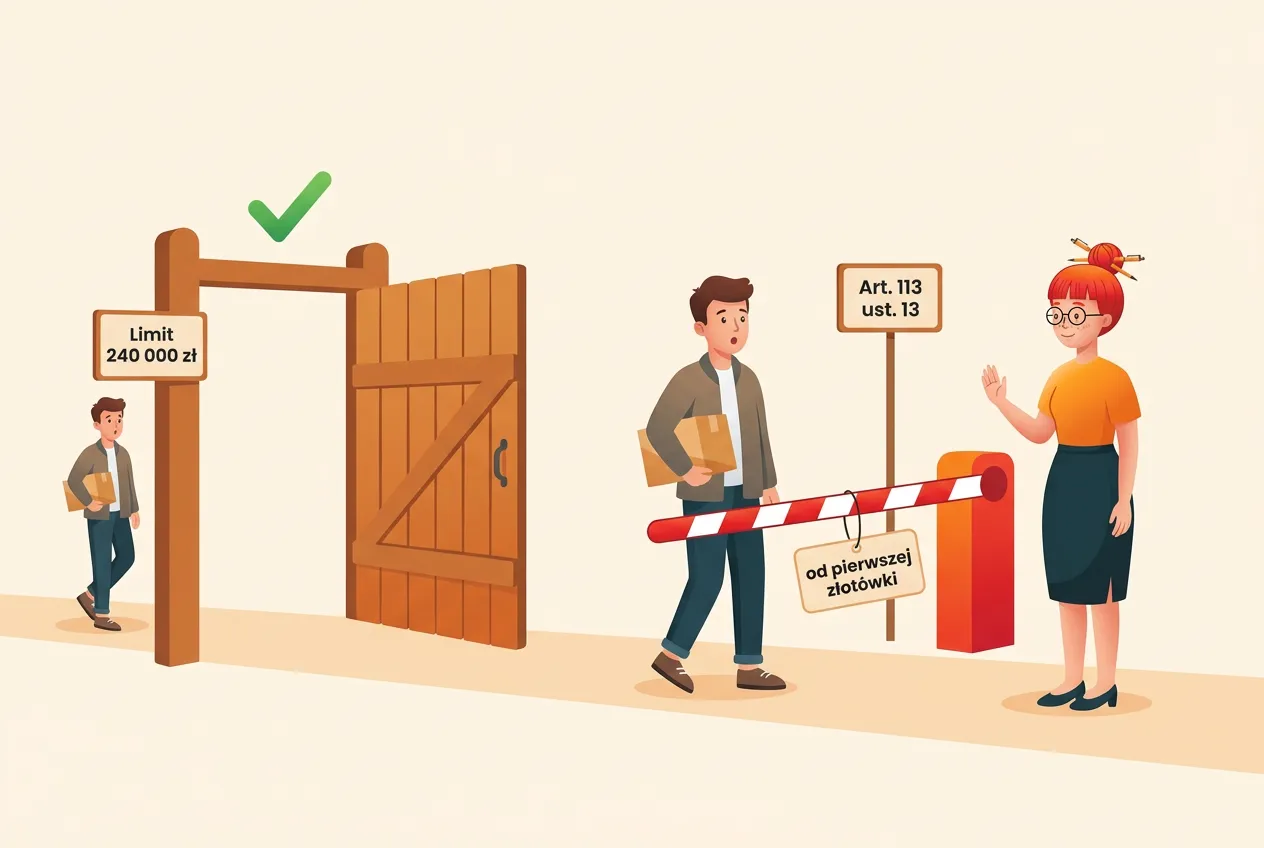
Jest jeszcze jedna rzecz, o której trzeba powiedzieć wprost: ten podatek nie wchodzi do Twojego limitu zwolnienia. Limit zwolnienia podmiotowego, czyli 240 000 zł, liczy się od sprzedaży, a nie od zakupów. Kupowanie z chińskich magazynów nie zbliża Cię do utraty zwolnienia — po prostu kosztuje o VAT więcej, niż widzisz w koszyku.
Jak rozpoznać taką transakcję, zanim klikniesz „kup”
Sygnałów jest kilka i wszystkie widać przed zapłaceniem.
- Sklep obiecuje wysyłkę w 24–48 godzin, a firmuje ją podmiot z Chin. Z Shenzhen w dobę nic nie przyjedzie, więc towar musi już tu leżeć.
- Sprzedawca nie figuruje jako czynny podatnik VAT. Liczy się rejestracja z art. 96 ust. 4, czyli status „czynny” w wykazie podatników VAT. Sam polski NIP albo prefiks PL (rejestracja do VAT-UE) tego nie przesądza.
- Na fakturze nie ma kwoty VAT ani stawki, a wartość netto równa się brutto.
- Adres wysyłki jest polski, adres sprzedawcy nie. Ta rozbieżność to najczystszy sygnał, jaki dostaniesz.
Sprzedawcę można sprawdzić w wykazie podatników VAT prowadzonym przez Krajową Administrację Skarbową. Jeśli go tam nie ma, a towar wyjechał z polskiego magazynu — rozliczenie jest po Twojej stronie.
Dropshipping: ta sama ustawa, odwrotny wynik
Odwróćmy sytuację, bo część czytelników stoi po drugiej stronie tej transakcji.
Sprzedajesz w modelu dropshippingu: klient zamawia u Ciebie, chiński dostawca wysyła prosto z Chin. W sierpniu Dyrektor KIS wydał w tej sprawie interpretację 0113-KDIPT1-2.4012.693.2026.1.KT (z 26 sierpnia 2026 r.), również uznając stanowisko wnioskodawcy za prawidłowe. Rozstrzygnięcie zależy od jednego pytania: kto jest importerem.
Jeżeli importerem jest klient końcowy, a Ty nie obejmujesz towaru, nie organizujesz transportu i nie robisz odprawy — miejscem Twojej dostawy jest miejsce rozpoczęcia wysyłki, czyli państwo trzecie. Polskiego VAT od Twojej sprzedaży nie ma; VAT z importu płaci klient. Jeżeli natomiast importerem jest zagraniczny sprzedawca, Twoja dostawa do klienta jest opodatkowana w kraju zakończenia wysyłki — przy kliencie w Polsce oznacza to polski VAT.
Ten sam model biznesowy, dwa różne rozliczenia, a różnicę robią dokumenty celne, nie regulamin sklepu.
FAQ
Czy zapłacę VAT dwa razy — przy odprawie i jako nabywca? Nie. Odprawę celną robi sprzedawca przed wprowadzeniem towaru do magazynu, a VAT z importu rozlicza importer — w tym modelu sprzedawca albo działający na jego rzecz przedstawiciel. Twój obowiązek dotyczy późniejszej dostawy krajowej, czyli innej czynności i innego momentu.
Kupuję z Temu na firmę drobiazgi po 50 zł. Co teraz? Ta sama zasada, tylko kwoty niższe. Przepis nie ma progu kwotowego. Zbierz faktury z ostatnich miesięcy i sprawdź dwie rzeczy: czy jest na nich polski NIP sprzedawcy i skąd wyszła paczka.
A jeśli kupiłem prywatnie, nie na firmę? Wtedy nie działasz jako podatnik z art. 15 i przepis Cię nie dotyczy. Uwaga na sytuację pośrednią: zakup na firmowy NIP „bo taniej” to deklaracja, że kupujesz jako firma — i trudno potem przekonywać urząd, że było inaczej.
Czy trzeba się rejestrować do VAT-UE? Nie. Rejestracja do transakcji wewnątrzwspólnotowych dotyczy kontrahentów z Unii. Chiny leżą poza Unią, więc informacji podsumowujących tu nie ma.
Sprzedawca upiera się, że VAT jest jego sprawą. Kto ma rację? Ustawa. Art. 17 ust. 2 wprost stanowi, że dokonujący dostawy nie rozlicza podatku należnego w tych przypadkach. Sprzedawca może być głęboko przekonany o swojej racji i jednocześnie się mylić — a decyzję dostaniesz Ty.
Czy interpretacja indywidualna chroni także mnie? Chroni tego, kto o nią wystąpił. Dla wszystkich pozostałych jest wskazówką, jak organ czyta przepis. Przy powtarzalnych zakupach na większe kwoty własny wniosek do KIS bywa tańszy niż spór po fakcie.
Co z tym zrobić
Sprawdź trzy ostatnie miesiące zakupów. Szukasz faktur bez polskiego NIP-u sprzedawcy i bez kwoty VAT, przy przesyłkach, które przyszły w dwa dni z polskiego magazynu. Jeśli takie znajdziesz i jesteś czynnym podatnikiem — korygujesz ewidencję i wychodzisz na zero. Jeśli korzystasz ze zwolnienia z VAT, dolicz podatek do kosztu tych zakupów i policz jeszcze raz, czy „okazja z magazynu w Polsce” faktycznie była okazją.
Bo najdroższy podatek to ten, którego nikt nie policzył przed zakupem.
W mojaKsięgowej rozpoznaję fakturę bez polskiego NIP-u sprzedawcy i podpowiadam, jak ją zaksięgować — ale ostatnie słowo należy do Ciebie i do dokumentów, które masz w ręce. Sprawdź, jak działa automatyczna księgowość i przestań się zastanawiać, czy paczka z Gdańska była krajowa, czy tylko tak wyglądała.
Aktualne stawki, limity i progi trzymam w jednym miejscu — tutaj.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!