Panele masz na domu, a VAT zapłacisz w firmie
Instalacja kupiona prywatnie, na dach domu, a nadwyżki idą do sieci. Dyrektor KIS uznał, że czynny podatnik VAT rozlicza taką sprzedaż w firmie — mimo że podatku dochodowego od niej nie ma. Dwa podatki, dwa różne wyniki.

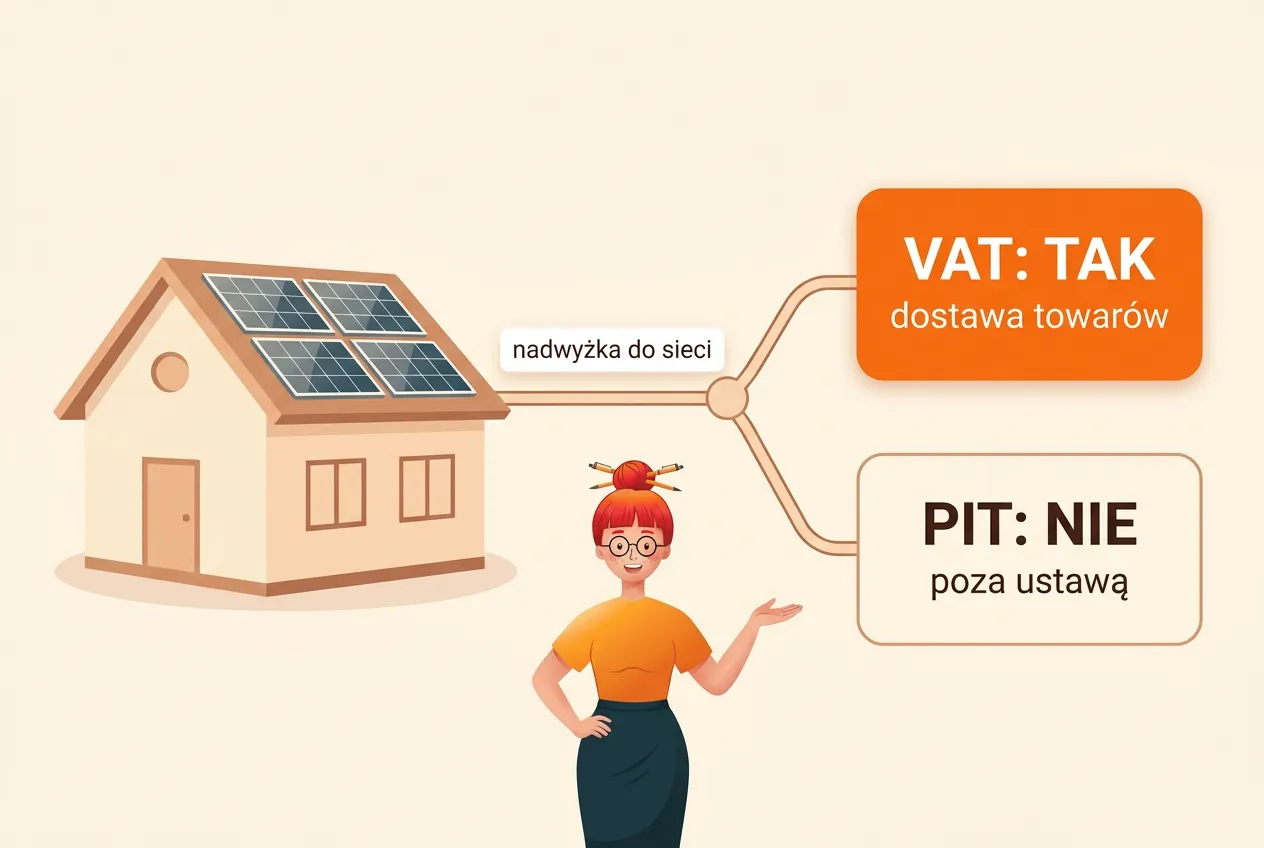
Instalacja kupiona prywatnie. Na dach domu, z prywatnego konta, bez żadnej faktury na firmę. Nadwyżki lecą do sieci, raz na jakiś czas przychodzi za nie pieniądz, a całość wygląda na sprawę mieszkania, nie zakładu. W sierpniu Dyrektor Krajowej Informacji Skarbowej wyjaśnił, że czynny podatnik VAT sprzedaż takich nadwyżek pokazuje w VAT — natomiast podatku dochodowego od niej nie zapłaci. Oba zdania stoją obok siebie i oba są prawdziwe. Poniżej tłumaczę, jak to możliwe.
Fiskus zobaczył firmę tam, gdzie właściciel widział dach
Sprawa dotyczyła planów, a nie przeszłości. Przedsiębiorca prowadzący jednoosobową działalność, zarejestrowany jako czynny podatnik VAT, planował instalację fotowoltaiczną wraz z domowym magazynem energii. Instalacja prywatna, niewprowadzona do środków trwałych — choć wnioskodawca zaznaczył, że sporadycznie użyje tej energii w firmie, na przykład do ładowania służbowego laptopa. Nadwyżki miały trafiać do magazynu, a z magazynu do sieci — przez spółkę z koncesją na obrót energią, która miała pobierać za pośrednictwo własne wynagrodzenie.
Wnioskodawca uważał, że sprzedaż nadwyżek jest poza VAT. Organ uznał to stanowisko za nieprawidłowe. Energia, którą prosument wprowadza do sieci, pozostaje jego towarem, a jej przekazanie za wynagrodzeniem to dostawa towarów w rozumieniu art. 7 ust. 1 ustawy o VAT, opodatkowana na podstawie art. 5 ust. 1 pkt 1 tej ustawy. Energia elektryczna jest w VAT traktowana jak towar, nie jak usługa — to nie przeoczenie, tylko konstrukcja przepisu (art. 2 pkt 6).
Chodzi o interpretację indywidualną nr 0114-KDIP4-1.4012.427.2026.3.RMA z 28 sierpnia 2026 r. I od razu zastrzeżenie, którego nie pominę: interpretacja indywidualna wiąże organ tylko w sprawie tego jednego podatnika. Nie jest ustawą i nie zmienia przepisów. Dotyczyła też dość szczególnego modelu — sprzedaży z magazynu przez pośredniczącą spółkę, która bierze udział w zysku — a nie każdej umowy net-billingowej. Pokazuje natomiast, jak fiskus czyta przepisy przy takim stanie faktycznym, a to wystarczający powód, żeby sprawdzić własną sytuację, zanim zrobi to za Ciebie urząd.
Dlaczego dach przestaje być prywatny, kiedy podłączysz go do sieci
Tu leży sedno sprawy, a bez niego całość wygląda na kaprys urzędnika.
Działalność gospodarcza w VAT ma własną definicję, szerszą od potocznej. Jak podaje Ministerstwo Finansów w informacjach podstawowych o VAT, obejmuje ona między innymi wykorzystywanie towarów „w sposób ciągły dla celów zarobkowych”. Zwróć uwagę, czego w tej definicji nie ma: wpisu do ewidencji środków trwałych, faktury na firmę, wysokości zarobku ani Twojego zamiaru. Liczy się sposób korzystania z rzeczy.
Organ oparł się tu na trzech rzeczach: na tej definicji (art. 15 ust. 2 ustawy o VAT), na tym, że energia z instalacji miała trafiać także do firmy, i na wyroku Trybunału Sprawiedliwości UE w sprawie C-219/12 (Fuchs) z 20 czerwca 2013 r. Trybunał orzekł tam, że „eksploatacja zainstalowanego na służącym prywatnym celom domu mieszkalnym lub obok niego modułu fotowoltaicznego, skonstruowanego w ten sposób, że (…) energia ta jest dostarczana do sieci za wynagrodzeniem o charakterze stałym, stanowi »działalność gospodarczą«”. W uzasadnieniu znalazło się jeszcze jedno zdanie, które zamyka najpopularniejszą linię obrony: okoliczność, że instalacja produkuje mniej energii, niż gospodarstwo zużywa, nie zmienia tej kwalifikacji. Pełny tekst wyroku znajdziesz w bazie EUR-Lex.
Argument „przecież ja produkuję na własne potrzeby, a do sieci idą tylko resztki” brzmi rozsądnie i przegrał w Luksemburgu trzynaście lat temu.
Uczciwie dodam, że wyrok dotyczył konkretnego austriackiego stanu faktycznego, a polskie modele rozliczeń prosumenckich bywają różne. Przy innym układzie umów, bez użycia energii w firmie albo bez pośredniczącej spółki, ocena może wypaść inaczej — i dlatego stan faktyczny jest tu wszystkim.
PIT tej samej sprzedaży nie widzi
Dochodzimy do części, która brzmi jak pomyłka, a jest świadomym rozwiązaniem ustawodawcy.
Od tego samego rozliczenia nie zapłacisz podatku dochodowego. Ustawa o PIT w art. 2 ust. 1 pkt 9 wyłącza ze swojego zakresu przychody wynikające z rozliczeń energii wytworzonej przez prosumenta energii odnawialnej, o których mowa w art. 4 ust. 11 pkt 2 ustawy o odnawialnych źródłach energii — czyli zwrot niewykorzystanych środków (nadpłaty) w net-billingu. Nie jest to zwolnienie, które trzeba sobie wyliczyć czy wykazać: ustawy po prostu nie stosuje się do takiego przychodu, więc nie ma czego wykazywać w KPiR ani w ewidencji ryczałtu.
W sprawie z magazynem energii potwierdziła to interpretacja wydana w PIT na ten sam wniosek (0114-KDIP3-1.4011.658.2026.4.MS2 z 24 sierpnia 2026 r.), a wcześniej — w innej sprawie z podobnym modelem — interpretacja 0112-KDIL2-2.4011.72.2026.3.AG z 15 kwietnia 2026 r. Magazyn nie zmienił wyniku: organ zaakceptował stanowisko, że energia wypuszczona z magazynu pozostaje energią wytworzoną przez prosumenta.
I tak dochodzimy do sytuacji, w której jedna sprzedaż jest jednocześnie dostawą towarów opodatkowaną VAT i przychodem, którego ustawa o PIT nie dostrzega. Dwa podatki, dwie odrębne ustawy, dwie różne definicje tego, co się właśnie stało. Twoje poczucie logiki nie stanowi kosztu uzyskania przychodu, więc odłóż je na chwilę na półkę.
Podstawą jest cała wypłata, nie to, co zostało po prowizji
Ten fragment kosztuje najwięcej i najłatwiej go przegapić.
Spółka pośrednicząca w sprzedaży energii pobiera własne wynagrodzenie i przelewa kwotę już po jego potrąceniu. Naturalny odruch to policzyć VAT od tego, co faktycznie wpłynęło na konto. Organ stwierdził inaczej: na podstawie art. 29a ust. 1 ustawy o VAT podstawę opodatkowania stanowi kwota wypłaty, bez odliczania wynagrodzenia spółki.
Mówiąc wprost: podstawa jest większa niż przelew. Prowizja pośrednika to jego przychód, a nie pomniejszenie Twojej podstawy opodatkowania. Jeśli chcesz odzyskać VAT z tej prowizji, potrzebujesz od pośrednika faktury i prawa do odliczenia — a to już zupełnie osobna rozmowa niż samo ustalenie podstawy.
W tej sprawie organ wskazał też moment, w którym powstaje obowiązek podatkowy: z chwilą wystawienia faktury na rzecz spółki pośredniczącej. Czyli sprzedaż energii w tym modelu dokumentuje się fakturą, jak każdą inną dostawę dla firmy.
Kogo to naprawdę dotyczy, a kogo nie
Zanim zaczniesz przeliczać lata wstecz, sprawdź, czy w ogóle jesteś w tej grupie. Interpretacja dotyczyła osoby, która jest czynnym podatnikiem VAT, a jej obroty przekraczają limit zwolnienia podmiotowego.
Limit ten wynosi obecnie 240 000 zł i obowiązuje od 2026 roku, co potwierdza Ministerstwo Finansów w poradniku o zwolnieniu podmiotowym od VAT. Sam limit i jego pułapki rozłożyłam już na części w tekście o tym, dlaczego 40 tysięcy dodatkowej wolności to nowa pułapka.
Z tego wynikają trzy różne sytuacje:
- Jesteś czynnym podatnikiem VAT. Sprzedaż nadwyżek wchodzi do rozliczeń VAT i do JPK_V7. To scenariusz z interpretacji.
- Korzystasz ze zwolnienia podmiotowego i mieścisz się w limicie. Sprzedaż nadwyżek sama w sobie nie wypycha Cię z tego zwolnienia — energia elektryczna nie jest na liście towarów wyłączonych ze zwolnienia — ale dochodzi do wartości sprzedaży, którą liczysz do limitu. Katalog wyłączeń z tej wartości znajdziesz w art. 113 ust. 2 ustawy o VAT.
- Zbliżasz się do limitu. Tu jest najciekawiej. Zwolnienie traci moc, jak podaje MF, „począwszy od czynności, którą przekroczono kwotę limitu” — reguła z art. 113 ust. 5 ustawy o VAT. Przy dużej instalacji dorzucenie kilku tysięcy złotych rocznie z energii może przesunąć termin wejścia w VAT na wcześniejszy miesiąc, niż wynikałoby z samych faktur za usługi.
Trzeci przypadek jest w praktyce najbardziej podstępny, bo nikt nie dopisuje salda z fotowoltaiki do arkusza, w którym pilnuje limitu VAT. Aktualny limit trzymam zawsze w jednym miejscu — w tabeli wskaźników.
Jeśli wykonujesz czynności wyłączone ze zwolnienia podmiotowego (art. 113 ust. 13 ustawy o VAT, na przykład usługi prawnicze, doradcze czy jubilerskie), sprawa jest prostsza i gorsza: jesteś w VAT od pierwszej złotówki, więc i energia jest w VAT od pierwszej kilowatogodziny. Nawiasem mówiąc, wnioskodawca z omawianej interpretacji świadczył właśnie usługi doradcze.
Skąd w ogóle bierze się ta kwota
Warto wiedzieć, od czego liczysz, bo kwota nie bierze się z sufitu. Rozliczenie działa w systemie net-billing, wprowadzonym 1 kwietnia 2022 r. Energia wprowadzona do sieci jest rozliczana wartościowo, a nie w kilowatogodzinach — według cen rynkowych, jak wyjaśnia Ministerstwo Klimatu i Środowiska w opisie nowego systemu rozliczeń dla prosumentów.
Szczegół zależy od tego, kiedy instalacja zaczęła oddawać energię: kto wprowadza ją do sieci od 1 lipca 2024 r., ma wycenę według ceny rynkowej dla każdego okresu rozliczania niezbilansowania, a wcześniejsi prosumenci — według miesięcznej ceny rynkowej, chyba że złożyli oświadczenie o zmianie. Tak czy inaczej kwota zmienia się razem z cenami energii. Do VAT wchodzi wartość, a nie wyprodukowane kilowatogodziny — i dlatego ten sam dach potrafi dać dwa bardzo różne rozliczenia w dwóch różnych miesiącach.
Co zrobić, zanim przyjdzie kolejne rozliczenie
Zrób cztery rzeczy:
- Sprawdź swój status w VAT. Czynny podatnik czy zwolniony podmiotowo. To jedno pytanie rozstrzyga, czy reszta artykułu Cię dotyczy.
- Wyciągnij rozliczenia od operatora za ostatnie okresy i zobacz, jakie kwoty faktycznie przeszły — przed potrąceniem wynagrodzenia pośrednika, bo to ta kwota jest punktem wyjścia.
- Dolicz te wartości do sprzedaży liczonej do limitu, jeśli korzystasz ze zwolnienia. Zwłaszcza gdy jesteś w okolicy 200 tysięcy złotych.
- Rozważ wniosek o własną interpretację, jeśli Twój stan faktyczny różni się od opisanego — inna umowa z operatorem, brak magazynu i pośrednika, instalacja we współwłasności, energia w ogóle niezużywana w firmie. Interpretacja wydana komuś innemu Cię nie ochroni, a stan faktyczny jest tu wszystkim.
Jedno ostrzeżenie na koniec tej listy: nie rób korekt kilku lat wstecz na podstawie jednej interpretacji przeczytanej na blogu. Najpierw ustal, czy Twój stan faktyczny jest ten sam.
FAQ
Czy trzeba rejestrować się do VAT tylko z powodu fotowoltaiki? Z samej sprzedaży nadwyżek taki obowiązek nie wynika, dopóki mieścisz się w limicie zwolnienia podmiotowego i nie wykonujesz czynności wyłączonych z tego zwolnienia. Problem pojawia się wtedy, gdy już jesteś czynnym podatnikiem VAT albo gdy energia dołożona do pozostałej sprzedaży przekracza limit.
Instalacja jest prywatna i nie ma jej w środkach trwałych. Czy to coś zmienia? W tej interpretacji nie zmieniło. Definicja działalności gospodarczej w VAT opiera się na sposobie wykorzystywania towaru, nie na tym, w jakiej ewidencji go ujęto. To samo wynika z wyroku w sprawie Fuchs. Pamiętaj jednak, że wnioskodawca zamierzał sporadycznie używać tej energii w firmie, a organ wprost na to wskazał — przy instalacji w ogóle niezwiązanej z firmą warto wystąpić o własną interpretację.
Czy zapłacę PIT od sprzedaży nadwyżek? Nie. Art. 2 ust. 1 pkt 9 ustawy o PIT wyłącza spod ustawy przychody z rozliczeń energii wytworzonej przez prosumenta, o których mowa w art. 4 ust. 11 pkt 2 ustawy o OZE. Dlatego jedna sprzedaż potrafi być opodatkowana w VAT i niewidoczna w PIT.
Mam magazyn energii. Czy sprzedaję wtedy energię z magazynu, czy swoją? W interpretacjach z 2026 roku organ zaakceptował stanowisko, że energia wypuszczona z magazynu pozostaje energią wytworzoną przez prosumenta. Magazyn nie zmienił tam charakteru przychodu.
Od jakiej kwoty liczę VAT, jeśli pośrednik potrąca prowizję? Od pełnej kwoty wypłaty, bez odliczania wynagrodzenia pośrednika (art. 29a ust. 1). Prowizja to osobna transakcja i rozliczasz ją odrębnie.
Interpretacja dotyczy kogoś innego. Czy mogę się na nią powołać? Nie jako na ochronę. Interpretacja indywidualna chroni wyłącznie podatnika, który ją otrzymał, i tylko przy opisanym w niej stanie faktycznym. Jako wskazówkę co do kierunku wykładni — owszem, i właśnie w tej roli warto ją znać.
Pointa
Sprzedawcy fotowoltaiki obiecują inwestycję bezobsługową. Panele faktycznie pracują same, więc łatwo założyć, że rozliczenie też się zrobi samo. Tymczasem w podatkach nie ma rzeczy jednocześnie prywatnej i przynoszącej stały dochód — prawo najpierw sprawdzi, co się z rzeczą dzieje, a dopiero potem, czyja ona jest i z jakiego konta została kupiona.
Nie musisz tego pilnować własną głową ani żółtą karteczką na monitorze. Jeśli chcesz, żeby rozliczenia od operatora wpadały na swoje miejsce razem z resztą dokumentów, a limit VAT liczył się sam, zobacz, jak działa automatyczna księgowość w mojaKsiegowa.ai.
A gdy następny raz ktoś powie, że panele na domu to sprawa prywatna, zapytaj, czy energię z tych paneli sprzedaje do sieci za pieniądze.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!