Szkolenie z dofinansowaniem nie zjada limitu 240 000 zł. KIS potwierdziła to stylistce paznokci
Prowadzisz szkolenia opłacane w 90% ze środków publicznych i boisz się, że przez nie stracisz zwolnienie z VAT? Ta sprzedaż w ogóle nie trafia do limitu 240 000 zł. Pokazuję, co się do niego liczy, a co nie.

Stylistka paznokci robi manicure w salonie, a w weekendy uczy zawodu kursantki, którym szkolenie w 90% opłaca ktoś inny. Pod koniec roku liczy wszystko razem, wychodzi jej prawie 300 tysięcy i już szuka w internecie, jak wygląda życie podatnika VAT. Niepotrzebnie, bo część tych pieniędzy w ogóle nie trafia do limitu zwolnienia. 23 września 2026 roku potwierdził to Dyrektor Krajowej Informacji Skarbowej.
Co dokładnie rozstrzygnęła skarbówka 23 września
Wnioskodawczyni prowadzi jednoosobową firmę, korzysta ze zwolnienia podmiotowego z VAT i prowadzi szkolenia ze stylizacji paznokci. Część z nich jest finansowana w 90% ze środków publicznych, a pozostałe 10% dopłaca uczestniczka. Oprócz szkoleń świadczy też inne usługi.
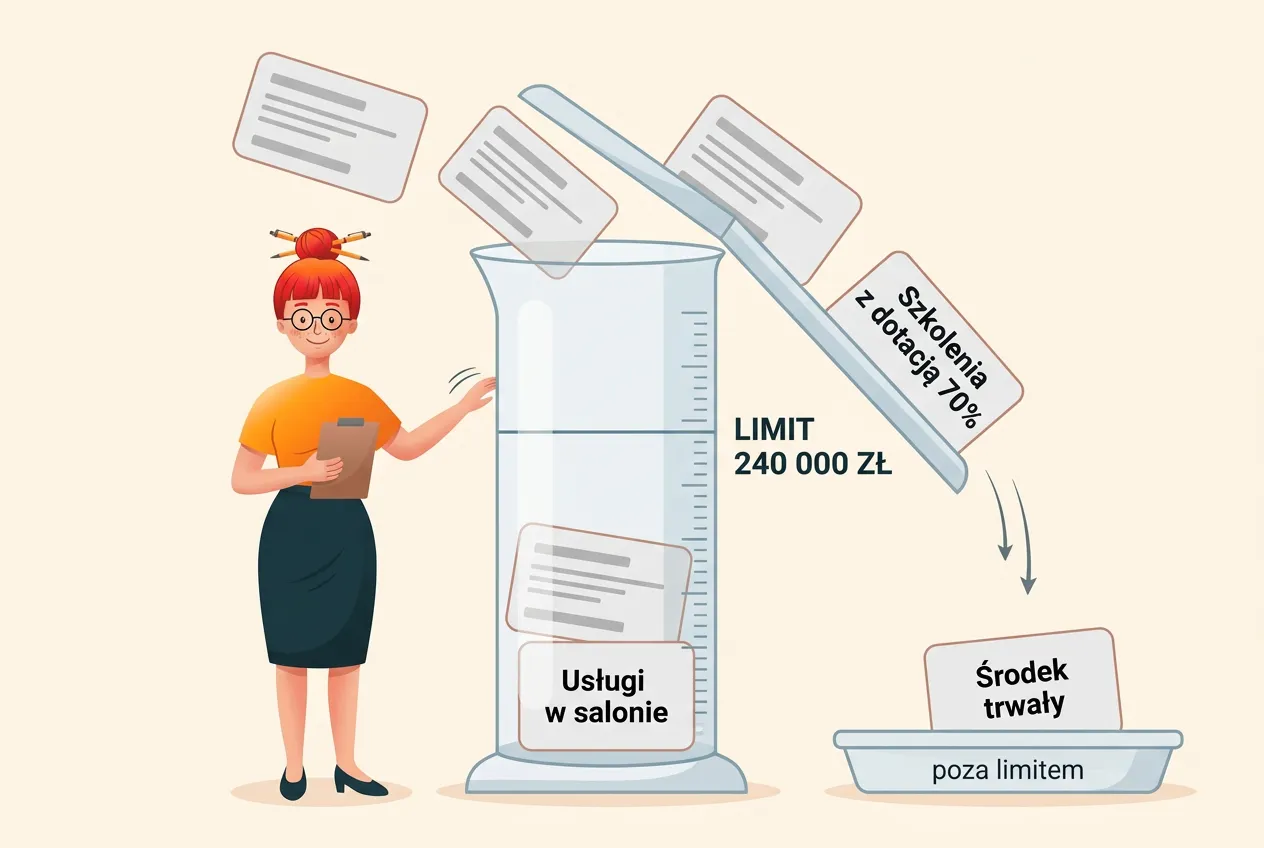
Zapytała wprost: czy sprzedaż tych dofinansowanych szkoleń wlicza się do limitu, od którego zależy jej zwolnienie z VAT? Dyrektor KIS uznał jej stanowisko za prawidłowe: nie wlicza się, i to w całości, razem z 10% wkładu płaconego przez uczestniczkę. Pełną treść znajdziesz w interpretacji indywidualnej 0112-KDIL1-1.4012.608.2026.2.EK w wyszukiwarce Eureka (wydanej 23.09.2026).
Nie ma tu żadnej nowej ulgi ani luki w przepisach. Skarbówka po prostu przeczytała ustawę tak, jak jest napisana, co w polskich podatkach bywa wydarzeniem godnym osobnego artykułu.
Dlaczego te szkolenia wypadają z limitu
Mechanizm ma dwa kroki. Najpierw trzeba ustalić, czy szkolenie jest zwolnione z VAT samo w sobie. To tak zwane zwolnienie przedmiotowe: zależy od rodzaju usługi, a nie od tego, ile zarabiasz. Dopiero potem ustawa mówi, co z taką sprzedażą zrobić przy liczeniu limitu.
Krok 1: szkolenie jest zwolnione, bo w co najmniej 70% płacą za nie środki publiczne
Rozporządzenie Ministra Finansów z 20 grudnia 2013 roku w sprawie zwolnień od podatku od towarów i usług (§ 3 ust. 1 pkt 14; tekst jednolity: Dz.U. 2025 poz. 832) zwalnia z VAT „usługi kształcenia zawodowego lub przekwalifikowania zawodowego, finansowane w co najmniej 70% ze środków publicznych oraz świadczenie usług i dostawę towarów ściśle z tymi usługami związane”.
Wnioskodawczyni sama przyjęła, że jej kurs spełnia ten warunek, i o to KIS nie pytała. Organ zaznaczył wprost, że ta kwestia „nie była przedmiotem analizy”. Że szkolenia dla branży beauty finansowane w co najmniej 70% ze środków publicznych korzystają z tego zwolnienia, potwierdziła jednak inna interpretacja: 0114-KDIP4-2.4012.418.2026.2.AA z 24.07.2026.
Krok 2: ustawa każe taką sprzedaż pominąć
Art. 113 ust. 2 pkt 2 ustawy o VAT mówi, że do wartości sprzedaży, od której zależy zwolnienie, nie wlicza się odpłatnej dostawy towarów i odpłatnego świadczenia usług zwolnionych od podatku na podstawie art. 43 ust. 1 lub przepisów wydanych na podstawie art. 82 ust. 3. Wspomniane rozporządzenie wydano właśnie na podstawie art. 82 ust. 3. Stąd wniosek: szkolenie zwolnione przedmiotowo nie zabiera ani złotówki z limitu.
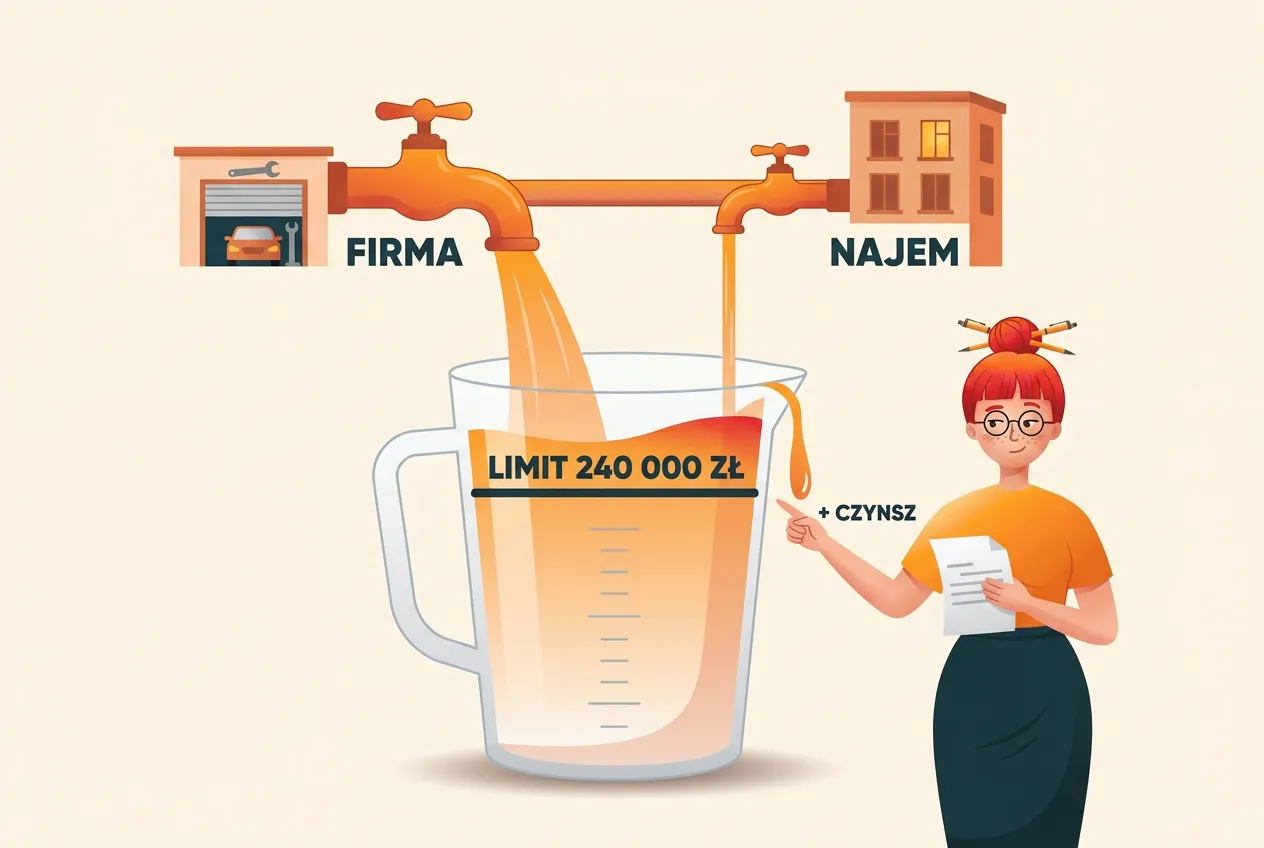
Sam limit to 240 000 zł sprzedaży bez podatku w poprzednim i w bieżącym roku, jak podaje serwis podatki.gov.pl w opisie zwolnienia podmiotowego. Aktualną kwotę znajdziesz też w naszych wskaźnikach podatkowych na 2026 rok, a to, jak ten limit wzrósł i gdzie są na nim pułapki, opisałam w tekście o limicie VAT 240 000 zł i jego pułapkach.
Policzmy to na przykładzie Pani Kasi, stylistki paznokci
Pani Kasia prowadzi salon i szkolenia. W 2026 roku jej sprzedaż wyglądała tak (kwoty netto, przykład ilustracyjny):
| Źródło sprzedaży | Kwota | Czy wlicza się do limitu? |
|---|---|---|
| Manicure i pedicure w salonie | 170 000 zł | tak |
| Szkolenia dofinansowane w 90% ze środków publicznych | 95 000 zł | nie |
| Szkolenia opłacane w całości przez kursantki | 30 000 zł | tak (zakładamy brak innego zwolnienia) |
| Sprzedaż starego fotela, który był środkiem trwałym | 3 000 zł | nie |
| Razem | 298 000 zł | do limitu: 200 000 zł |
Na pierwszy rzut oka Pani Kasia przekroczyła limit o prawie 60 tysięcy. W rzeczywistości ma jeszcze 40 000 zł zapasu.
Zapas topnieje jednak szybko, jeśli zmieni się proporcja. Gdyby kursantki płacące z własnej kieszeni przyniosły jej 75 000 zł zamiast 30 000 zł, sprzedaż wliczana do limitu wyniosłaby 245 000 zł. Wtedy zwolnienie przepada, i to nie od stycznia, tylko od tej konkretnej sprzedaży, którą przekroczyła limit. Zgodnie z art. 113 ust. 5 zwolnienie „traci moc począwszy od czynności, którą przekroczono” tę kwotę.
Twoja kalkulacja „na oko” nie stanowi dowodu w postępowaniu podatkowym. Tabelka z podziałem na źródła sprzedaży już tak.
Uwaga na próg 70%: to samo szkolenie może się liczyć albo nie
Tu zaczyna się najczęstsza pomyłka. Zwolnienie z rozporządzenia zależy od tego, kto płaci, a nie od tego, czego uczysz. Ten sam kurs w tej samej sali może więc mieć trzy różne skutki:
- Dofinansowanie 70% lub więcej (na przykład 83% albo 90%): szkolenie jest zwolnione przedmiotowo i nie wlicza się do limitu.
- Dofinansowanie poniżej 70% (na przykład 50%): z tej podstawy zwolnienia nie ma, więc sprzedaż co do zasady wlicza się do limitu.
- Kursantka płaci całość sama: tak samo, sprzedaż się wlicza, chyba że szkolenie jest zwolnione z innego powodu.
Ustawa zna jeszcze inne drogi do zwolnienia szkoleń. Art. 43 ust. 1 pkt 29 obejmuje na przykład kształcenie zawodowe prowadzone przez podmiot z akredytacją w rozumieniu Prawa oświatowego (w zakresie usług objętych akredytacją) albo finansowane w całości ze środków publicznych. To osobne warunki i każdy trzeba sprawdzić oddzielnie, zanim wykreślisz szkolenie z limitu.
Praktyczna rada: przy każdym szkoleniu trzymaj dokument, z którego wynika, jaką część ceny pokrywają środki publiczne, na przykład umowę z operatorem albo kartę usługi. Przepis tego wprost nie wymaga, ale bez takiego dokumentu trudno będzie wykazać, że szkolenie w ogóle było zwolnione. Jeśli sama wysyłasz się na szkolenie z dofinansowaniem, zasady po stronie kupującego opisałam w tekście o dofinansowaniu szkoleń z AI z PARP.
Co jeszcze nie wlicza się do limitu zwolnienia z VAT
Szkolenia to tylko jeden przypadek. Art. 113 ust. 2 ustawy o VAT wymienia więcej rzeczy, które pomijasz przy liczeniu limitu:
- Sprzedaż zwolniona na podstawie art. 43 ust. 1 albo rozporządzenia wydanego na podstawie art. 82 ust. 3. Oprócz dofinansowanych szkoleń dotyczy to na przykład nauczania języków obcych (art. 43 ust. 1 pkt 28) czy prywatnego nauczania na poziomie przedszkolnym, podstawowym, ponadpodstawowym i wyższym, świadczonego przez nauczycieli (pkt 27). Lektorka angielskiego, która dorabia tłumaczeniami, liczy więc do limitu tłumaczenia, a nie lekcje.
- Sprzedaż środków trwałych podlegających amortyzacji, czyli rzeczy, które według przepisów o podatku dochodowym zaliczasz do środków trwałych. Stary fotel, samochód czy laptop sprzedane z firmy nie zmieniają limitu, jeśli były w ewidencji środków trwałych.
- Wewnątrzwspólnotowa sprzedaż towarów na odległość i sprzedaż na odległość towarów importowanych, jeśli nie podlega opodatkowaniu w Polsce. To temat głównie dla sklepów internetowych sprzedających za granicę.
Do tego limit liczysz od kwot bez VAT, co wynika już z art. 113 ust. 1 („z wyłączeniem podatku”).
Wyjątki od wyjątku: zwolnione, a jednak się liczą
Ustawa wymienia też sprzedaż, która jest zwolniona z VAT, ale do limitu trafia. Chodzi o transakcje związane z nieruchomościami, część usług finansowych (art. 43 ust. 1 pkt 7, 12 i 38–41) oraz usługi ubezpieczeniowe i reasekuracyjne, chyba że mają u Ciebie charakter pomocniczy, czyli pojawiają się sporadycznie, obok głównej działalności.
W praktyce: jeśli taka transakcja jest częścią Twojego biznesu (na przykład regularnie wynajmujesz lokale i korzystasz przy tym ze zwolnienia), wliczasz ją do limitu. Jeśli zdarza się raz, obok zupełnie innej działalności, może mieć charakter pomocniczy i wtedy do limitu nie trafia. Granica bywa sporna, więc przy takiej sprzedaży zapytaj księgową, zanim cokolwiek wykreślisz.
Czego ta reguła nie obejmuje
Sprzęt kupiony za mniej niż 10 000 zł i od razu zaliczony do kosztów, bez wpisu do ewidencji środków trwałych, może nie spełniać warunku z punktu 2. Wtedy jego sprzedaż prawdopodobnie wliczysz do limitu. Przy takiej transakcji sprawdź z księgową, jak sprzęt był zaksięgowany, zanim uznasz, że masz zapas.
I jeszcze jedno: limit zwolnienia z VAT to coś zupełnie innego niż limit, od którego zależy kasa fiskalna. O tym drugim pisałam w tekście o tym, dlaczego limit 20 tysięcy nie chroni fryzjera przed kasą fiskalną.
Czy ta interpretacja chroni także Ciebie
Wprost nie. Interpretacja indywidualna daje ochronę prawną tylko osobie, która o nią wystąpiła, i tylko w opisanym przez nią stanie faktycznym. Dla Ciebie to mocna wskazówka, jak urząd czyta przepis, ale nie tarcza.
Jeśli Twoja sytuacja różni się w szczegółach (inny poziom dofinansowania, szkolenia mieszane, część uczestników płaci sama), możesz zapytać skarbówkę we własnym imieniu. Wniosek o interpretację indywidualną kosztuje 40 zł za każdy opisany stan faktyczny, a organ ma na odpowiedź trzy miesiące. Przy zapasie liczonym w dziesiątkach tysięcy złotych to tania polisa.
FAQ
Czy szkolenie z 50% dofinansowaniem wlicza się do limitu zwolnienia z VAT? Co do zasady tak. Zwolnienie z rozporządzenia wymaga finansowania w co najmniej 70% ze środków publicznych. Przy 50% szkolenie wlicza się do limitu, chyba że jest zwolnione z innego powodu, na przykład z art. 43 ust. 1 pkt 29 ustawy o VAT.
Czy lekcje języka obcego wliczają się do limitu 240 000 zł? Nie. Nauczanie języków obcych jest zwolnione z VAT na podstawie art. 43 ust. 1 pkt 28, a art. 113 ust. 2 pkt 2 każe taką sprzedaż pominąć. Do limitu liczysz za to usługi opodatkowane, na przykład tłumaczenia.
Czy sprzedaż firmowego samochodu wlicza się do limitu zwolnienia z VAT? Nie, jeśli samochód był u Ciebie środkiem trwałym podlegającym amortyzacji. Wynika to z art. 113 ust. 2 pkt 3 ustawy o VAT. Inaczej może być ze sprzętem, którego nie wpisano do ewidencji środków trwałych.
Od kiedy płacę VAT, jeśli przekroczę limit? Od sprzedaży, którą przekroczysz limit, a nie od początku roku ani od następnego miesiąca. Zgodnie z art. 113 ust. 5 ustawy o VAT zwolnienie traci moc począwszy od czynności, którą przekroczono kwotę limitu.
Czy interpretacja dla stylistki paznokci chroni mnie przed urzędem? Nie wprost. Chroni tylko wnioskodawczynię. Jeśli chcesz mieć ochronę we własnej sprawie, złóż wniosek o interpretację indywidualną: kosztuje 40 zł za stan faktyczny.
Czy usługi w salonie też mogę pominąć przy liczeniu limitu? Nie. Manicure, fryzjer, kosmetyka czy naprawa auta to zwykła sprzedaż opodatkowana, która w całości wlicza się do limitu. Pomijasz tylko to, co wymienia art. 113 ust. 2.
Zanim zaczniesz panikować, podziel sprzedaż na grupy
Limit zwolnienia z VAT nie obejmuje wszystkiego, co wpłynęło na konto. Liczy się sprzedaż opodatkowana i kilka wymienionych w ustawie rodzajów sprzedaży zwolnionej. Dofinansowane szkolenia, lekcje języków i sprzedaż starego sprzętu firmowego zostają poza nim. Podziel przychody na źródła, zanim uznasz, że pora rejestrować się do VAT. Może się okazać, że limit przekroczyłaś tylko w swoim Excelu.
W automatycznej księgowości mojaKsięgowa.ai VAT i zaliczki przeliczają się narastająco, więc sprzedaż widzisz na bieżąco, a nie w grudniu nad kalkulatorem. A jeśli nie wiesz, do której grupy należy konkretna faktura, zapytaj mnie. Nie wzdycham nawet przy trzecim pytaniu o ten sam fotel.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!