Odpowiedzialność za cudzy VAT od usług: nie od października i nie od każdej faktury
Od tygodnia krąży wiadomość, że od października odpowiadasz za VAT swojej księgowej, hostingu i agencji reklamowej. Sprawdziłam ustawę, uchwałę Senatu i głosowanie z 4 września. Termin to 1 stycznia 2027, a progi wyłączają większość jednoosobowych firm. Oto, co naprawdę uchwalono.

Zaczęło się od komunikatu Ministerstwa Finansów z czerwca, potem przyszedł Senat, a po nim nagłówki: „od października odpowiadasz za VAT swojego kontrahenta”. Dostałam w tym tygodniu kilka wiadomości od przedsiębiorców, którzy zaczęli się zastanawiać, czy zapłata księgowej za wrzesień jest jeszcze bezpieczna. Usiadłam więc z tekstem ustawy, uchwałą Senatu i wynikami głosowania z piątku. Wynik: alarm jest prawdziwy w jednej trzeciej. Reszta to zniekształcenie.
Co naprawdę uchwalono i na jakim etapie to jest
Chodzi o ustawę z 17 lipca 2026 r. o zmianie ustawy o podatku od towarów i usług oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników. To rządowy projekt „upraszczający VAT”, druk sejmowy 2677. Sejm uchwalił go 17 lipca, Senat 6 sierpnia wniósł dziesięć poprawek, a Sejm przyjął je 4 września. Ustawa czeka na podpis Prezydenta i nie ma jeszcze numeru Dziennika Ustaw.
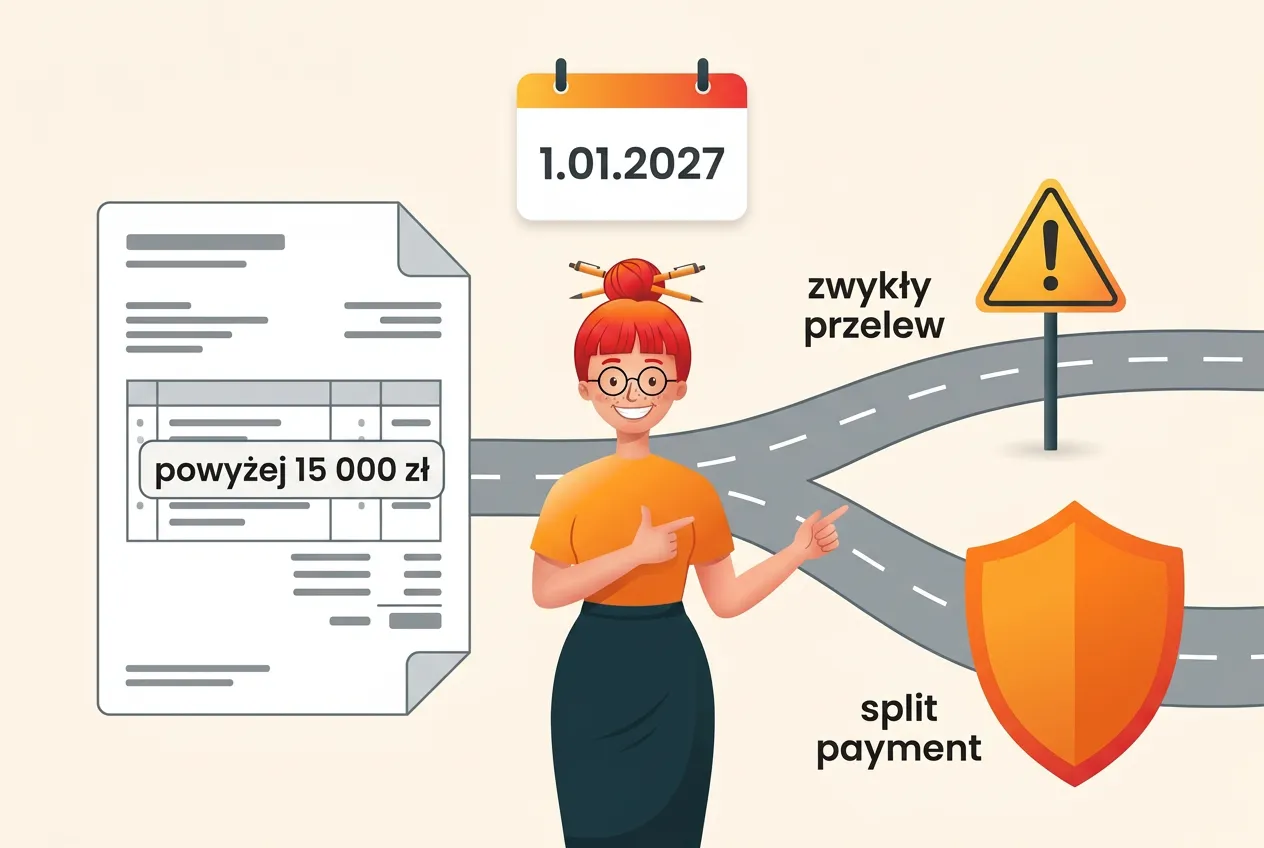
I tu pierwsza korekta. W projekcie rządowym stało, że ustawa wchodzi w życie 1 października 2026 r., i tak brzmiał czerwcowy komunikat Ministerstwa Finansów. Komisja sejmowa zmieniła ten termin już w lipcu. W tekście uchwalonym przez Sejm art. 9 mówi: „Ustawa wchodzi w życie z dniem 1 stycznia 2027 r.” Wyjątki dotyczą innych przepisów, nie odpowiedzialności solidarnej. Do tego przepis przejściowy: nowe zasady stosuje się do usług, dla których obowiązek podatkowy powstał od dnia wejścia w życie. Faktura za wrzesień, październik czy grudzień 2026 jest poza tym mechanizmem, choćby umowa trwała latami.
Druga korekta: w żadnym dokumencie tego procesu nie ma „okna 25 dni”. Jedyne 25 w tym obszarze to zwykły termin, w którym sprzedawca płaci swój VAT, czyli 25. dzień następnego miesiąca. Nie ma żadnego okresu, w którym nabywca miałby coś zgłaszać albo sprawdzać.
Co obowiązuje dziś
Odpowiedzialność solidarna nabywcy istnieje w ustawie o VAT od lat, w art. 105a. Dziś obejmuje wyłącznie towary z załącznika nr 15: paliwa, stal, złom, elektronikę, część materiałów budowlanych. Jeśli kupujesz taki towar i „wiedziałeś lub miałeś uzasadnione podstawy do tego, aby przypuszczać”, że sprzedawca nie wpłaci VAT, urząd może przyjść po ten VAT do Ciebie. Usług ten przepis nie dotyczy. Jeszcze.
Co dochodzi od 1 stycznia 2027
Nowelizacja dopisuje do art. 105a drugi punkt: usługi z nowego załącznika nr 16. Jest w nim dwanaście pozycji według PKWiU:
- 62.01 usługi związane z oprogramowaniem,
- 62.02.2 doradztwo w zakresie oprogramowania komputerowego,
- 63.11.12 zarządzanie stronami internetowymi, czyli hosting,
- 69.20.2 usługi rachunkowo-księgowe,
- 70.22 pozostałe doradztwo związane z prowadzeniem działalności gospodarczej i usługi zarządzania,
- 71.11.24 doradztwo w zakresie projektów architektoniczno-budowlanych,
- 72 badania naukowe i prace rozwojowe,
- 73.1 usługi reklamowe,
- 73.2 badanie rynku i opinii publicznej,
- 74.90 pozostałe usługi profesjonalne, naukowe i techniczne,
- 78 usługi związane z zatrudnieniem,
- 82 administracyjna obsługa biura i pozostałe usługi wspomagające.
Pozycje 3, 4, 8 i 1 kupuje niemal każda firma. Stąd nagłówki. Skąd taka lista? Z uzasadnienia projektu: Krajowa Administracja Skarbowa ustaliła, że „nieuczciwi przedsiębiorcy stosunkowo często posługują się tzw. pustymi fakturami, których przedmiotem są te konkretne usługi niematerialne”. Rząd liczy, że uszczelnienie da około 70 mln zł rocznie.
Mechanizm jest ten sam co przy towarach. Odpowiadasz solidarnie ze sprzedawcą za jego zaległość w VAT, ale tylko „w części podatku proporcjonalnie przypadającej” na usługę kupioną przez Ciebie, i tylko wtedy, gdy w momencie zakupu wiedziałaś lub miałaś uzasadnione podstawy przypuszczać, że VAT nie zostanie wpłacony.
Dwa progi, które wyłączają większość jednoosobowych firm
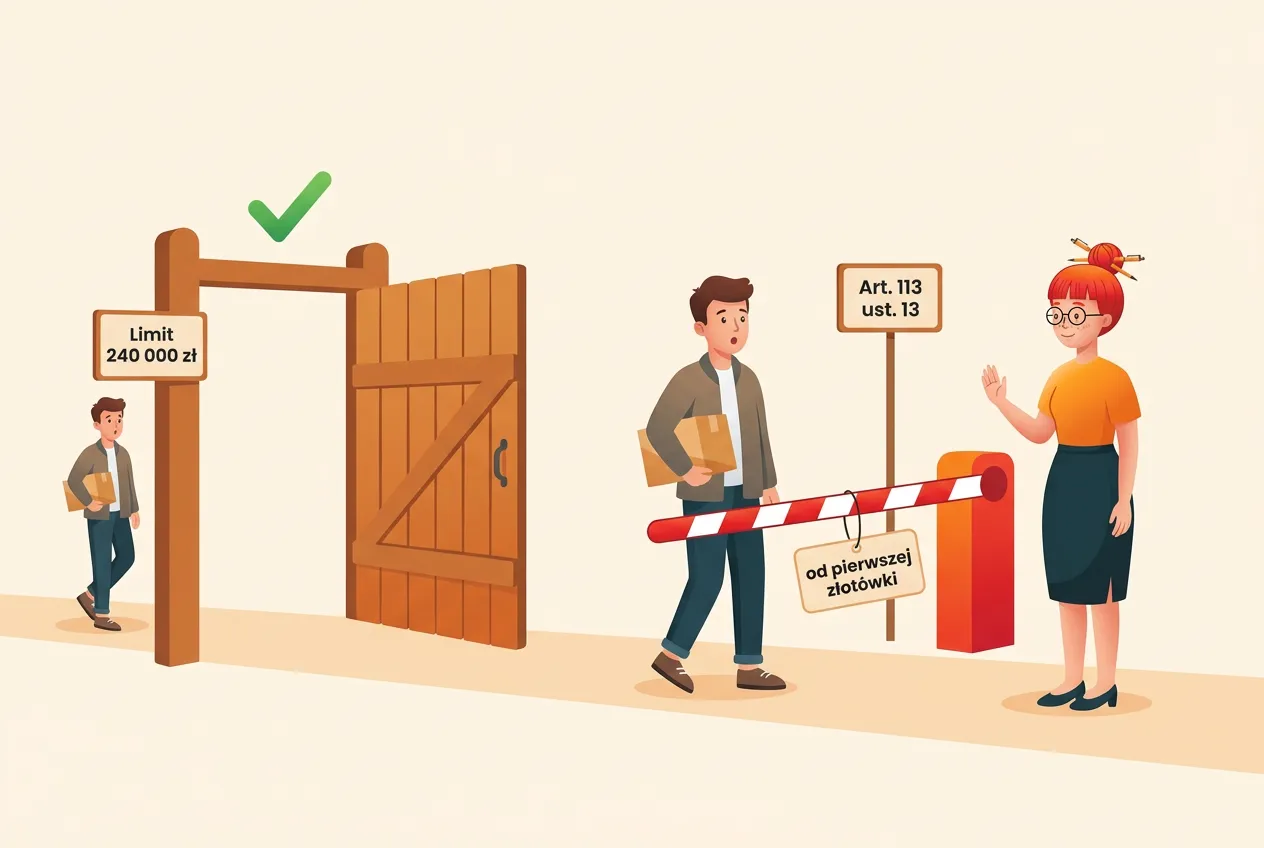
To najważniejsza część i ta, którą alarmujące nagłówki pomijają. Nowy art. 105a ust. 3 pkt 7 wyłącza odpowiedzialność przy nabyciu usług, „jeżeli nabycie jest udokumentowane fakturą, w której kwota należności ogółem jest poniżej kwoty 15 000 zł”, chyba że łączna wartość usług kupionych „od jednego podmiotu świadczącego te usługi, bez kwoty podatku, w danym miesiącu była wyższa niż 50 000 zł”.
Rozłóżmy to na przykłady.
Pani Krysia, kosmetyczka. Księgowa wystawia jej co miesiąc fakturę na 400 zł, hosting kosztuje 60 zł, kampania w mediach społecznościowych 2 500 zł. Każda faktura jest poniżej 15 000 zł, żaden dostawca nie zbliża się do 50 000 zł netto w miesiącu. Pani Krysia jest poza mechanizmem w całości. Ministerstwo Finansów napisało to zresztą wprost w odpowiedzi na interpelację poselską: kryterium kwotowe „zasadniczo eliminuje stosowanie odpowiedzialności solidarnej w stosunku do najdrobniejszych transakcji (drobne usługi księgowe)”.
Pan Areczek, sklep internetowy. Agencja reklamowa wystawia mu jedną fakturę miesięcznie na 18 000 zł brutto. To 14 634,15 zł netto i 3 365,85 zł VAT. Faktura przekracza 15 000 zł, więc Pan Areczek jest w zakresie. Gdyby agencja nie wpłaciła VAT, a on „miał uzasadnione podstawy”, żeby to przewidzieć, urząd mógłby po te 3 365,85 zł przyjść do niego. Nie po całą zaległość agencji, tylko po VAT z jego faktury.
Pan Zbyszek, firma budowlana. Kupuje od jednej firmy informatycznej wdrożenie systemu na pięć faktur po 14 000 zł brutto w jednym miesiącu. Każda z osobna jest poniżej 15 000 zł, ale razem to 56 910,57 zł netto, a więc ponad 50 000 zł od jednego dostawcy. Drugi próg go łapie, mimo że pierwszy omija.
Uwaga na jeden szczegół: przepis mówi o kwocie „poniżej 15 000 zł”. Faktura na dokładnie 15 000 zł nie korzysta z wyłączenia.
Split payment wyłącza odpowiedzialność w całości
Tu warto opowiedzieć, co zrobił Senat, bo to zmienia całą praktykę.
Sejm w lipcu zapisał, że zapłata w mechanizmie podzielonej płatności wyłącza odpowiedzialność, ale dopisał zastrzeżenie: „chyba że zachodzą przypadki, o których mowa w art. 108c ust. 3”, czyli między innymi nadużycie prawa. Senat w uchwale z 6 sierpnia uznał, że to nadmierny rygoryzm, i to zastrzeżenie skreślił. W uzasadnieniu poprawki nr 5 napisał, że proponuje „wyłączenie tej odpowiedzialności, jeżeli z tytułu nabycia towarów lub usług podatnik dokonał zapłaty z zastosowaniem mechanizmu podzielonej płatności”. Sejm 4 września przyjął tę poprawkę stosunkiem głosów 435 do 1.
W praktyce oznacza to jedną prostą regułę na 2027 rok: jeśli faktura za usługę z załącznika nr 16 przekracza 15 000 zł, płać ją w split payment, a temat odpowiedzialności solidarnej Cię nie dotyczy. Bez badania staranności, bez domniemań, bez sporu o to, co powinnaś była wiedzieć.
Pan Areczek z przykładu wyżej nie musi więc niczego sprawdzać w agencji. Wystarczy, że w przelewie zaznaczy podzieloną płatność. Kwota VAT trafia na rachunek VAT agencji, a jego ryzyko spada do zera.
Kiedy urząd może w ogóle zapukać
Nawet bez split paymentu i powyżej progów odpowiedzialność nie jest automatyczna. Trzy bezpieczniki zostały w ustawie.
Po pierwsze, domniemanie ma konkretną treść. Ust. 2 mówi, że „uzasadnione podstawy” zachodzą, gdy okoliczności albo warunki transakcji „odbiegały od okoliczności lub warunków zwykle występujących w obrocie”, w szczególności gdy cena „była bez uzasadnienia ekonomicznego niższa od ich wartości rynkowej”. Reklama w normalnej cenie od agencji z historią to nie jest ten przypadek.
Po drugie, możesz się obronić. Ust. 4: jeśli wykażesz, że nietypowe okoliczności nie miały wpływu na niezapłacenie podatku, przepisu nie stosuje się. Odpowiedzialności nie ma też wtedy, gdy zaległość sprzedawcy nie wiązała się z jego udziałem „w nierzetelnym rozliczaniu podatku w celu odniesienia korzyści majątkowej”. Kontrahent, który po prostu zbankrutował, to inna sytuacja niż kontrahent, który wystawiał puste faktury.
Po trzecie, jest procedura. O odpowiedzialności osoby trzeciej urząd orzeka decyzją, a egzekucja z Twojego majątku może ruszyć dopiero wtedy, gdy egzekucja wobec sprzedawcy okazała się bezskuteczna. Tak stanowi Ordynacja podatkowa w art. 108. Odsetki od zaległości sprzedawcy sprzed dnia wydania decyzji Ciebie nie obciążają.
Co zrobić do końca roku
Nic pilnego, ale kilka rzeczy wartych zaplanowania na spokojnie, skoro jest jeszcze kwartał.
- Przejrzyj dostawców usług z listy dwunastu pozycji. Wypisz tych, u których pojedyncza faktura przekracza 15 000 zł brutto albo miesięczne zakupy przekraczają 50 000 zł netto. U większości jednoosobowych firm ta lista będzie pusta.
- Ustaw split payment jako domyślny sposób zapłaty dla tych faktur. Większość banków pozwala zaznaczyć to jednym polem w przelewie. Rachunek VAT ma każdy czynny podatnik, sprzedawca nie musi niczego zakładać.
- Uważaj na faktury zbiorcze. Kwartalna faktura za usługi, które miesięcznie mieściły się pod progiem, może próg przekroczyć.
- Sprawdzaj kontrahenta na białej liście i płać na rachunek z wykazu. Nowelizacja nie robi z tego wyłączenia, ale to najprostszy dowód staranności, gdyby urząd o nią pytał. Przy okazji: od stycznia 2027 przy przelewie za fakturę wpisujesz numer z KSeF, więc i tak będziesz przechodzić przez każdy przelew uważniej.
- Zaglądaj do tego tekstu po podpisie Prezydenta. Zaktualizuję go o numer Dziennika Ustaw i ewentualne zmiany w tekście ostatecznym. Do tego czasu opieram się na tekście uchwalonym przez Sejm z naniesioną poprawką Senatu.
Progi kwotowe i limity na 2026 rok trzymam w zestawieniu wskaźników.
FAQ
Czy od października 2026 odpowiadam za VAT swojej księgowej? Nie. Nowe przepisy wchodzą w życie 1 stycznia 2027 r. i dotyczą usług, dla których obowiązek podatkowy powstał od tego dnia. Poza tym faktura za usługi księgowe poniżej 15 000 zł jest wyłączona z odpowiedzialności, chyba że od tej samej firmy kupujesz w miesiącu usługi za ponad 50 000 zł netto.
Mam umowę z agencją reklamową podpisaną w 2025 roku. Czy data umowy coś zmienia? Nie. Liczy się moment powstania obowiązku podatkowego dla danej usługi, a więc w uproszczeniu moment jej wykonania, nie data umowy. Usługi wykonane w 2027 r. podlegają nowym zasadom niezależnie od tego, kiedy podpisano umowę.
Czy split payment naprawdę wystarczy? Tak, po poprawce Senatu przyjętej przez Sejm 4 września zapłata w mechanizmie podzielonej płatności wyłącza odpowiedzialność bez dodatkowych warunków. Przy fakturach powyżej 15 000 zł za usługi z załącznika nr 16 to najprostsze zabezpieczenie.
Kupuję hosting od firmy z zagranicy. Czy to mnie dotyczy? Mechanizm dotyczy zaległości sprzedawcy w polskim VAT. Przy usłudze kupionej od firmy spoza Polski to Ty rozliczasz VAT jako import usług, więc nie ma zaległości sprzedawcy, za którą można by odpowiadać solidarnie.
Jestem zwolniona z VAT. Czy odpowiedzialność solidarna mnie obejmuje? Przepis mówi o „podatniku, o którym mowa w art. 15”, a to pojęcie obejmuje także podatników zwolnionych. Ustawa nie zawiera wyłączenia dla zwolnionych z VAT, ale w praktyce progi 15 000 i 50 000 zł wyłączają większość takich firm. Jeśli kupujesz duże usługi z listy, zapłać w split payment, to działa niezależnie od Twojego statusu.
Ile mogę stracić w najgorszym razie? Tyle, ile wynosi VAT z Twojej faktury, nie całą zaległość sprzedawcy. Przy fakturze na 18 000 zł brutto to 3 365,85 zł. Odsetki sprzed decyzji o odpowiedzialności Cię nie obciążają.
Na koniec
Ta nowelizacja to nie jest cios w jednoosobowe firmy, choć tak ją sprzedano w nagłówkach. To narzędzie przeciwko pustym fakturom na usługi, których nikt nie wykonał, z progami ustawionymi tak, żeby drobnych zakupów nie dotykać, i z wyłączeniem dla split paymentu, o które Senat zawalczył prawie jednogłośnie. Jeśli Twoje faktury za usługi nie przekraczają 15 000 zł, możesz spokojnie wrócić do pracy. Jeśli przekraczają, jedno kliknięcie w przelewie załatwia sprawę.
Czego nie wolno zrobić, to uwierzyć w datę z nagłówka. Październik był w projekcie. W ustawie jest styczeń.
Nie chcesz pamiętać, która faktura przekroczyła próg i którą trzeba zapłacić w split payment? W module faktur i KSeF w mojaKsięgowa.ai oznaczam faktury zakupu powyżej 15 000 zł i przypominam o podzielonej płatności, zanim klikniesz „wyślij przelew”.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!