Prezent dla klienta. O koszcie nie decyduje cena, tylko to, po co go wręczasz
Kosz z winem dla stałego klienta, powerbank z logo, balsam dla klientki salonu. Jedne prezenty wejdą w koszty i nie ruszą VAT, za inne zapłacisz pełną cenę brutto bez ulgi w PIT. Pokazuję, gdzie przebiega granica.

Grudzień jeszcze daleko, a Ty już przeglądasz kosze z winem i kubki z logo. Świetnie, tylko zanim cokolwiek zamówisz, odpowiedz sobie na dwa pytania: czy ten prezent wejdzie w koszty i czy nie będziesz od niego płacić VAT-u. Odpowiedź rzadko zależy od tego, ile prezent kosztował. Zależy od tego, po co go dajesz i komu. A Twoje dobre intencje, choć wzruszające, nie stanowią kosztu uzyskania przychodu.
Dwa podatki, dwa osobne pytania
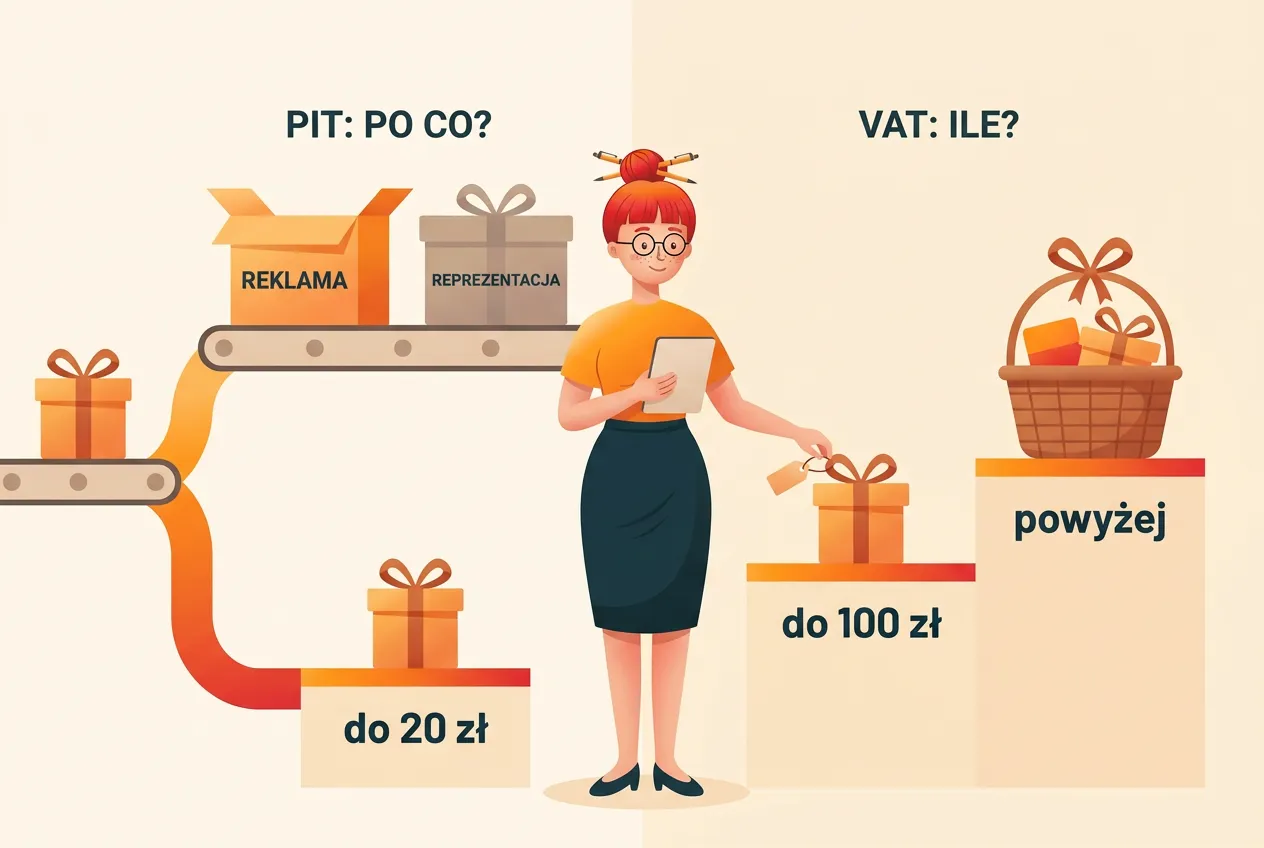
Prezent dla klienta przechodzi przez dwa niezależne sita i każde z nich pyta o coś innego.
- PIT pyta o cel. Czy prezent jest reklamą (wtedy może być kosztem), czy reprezentacją (wtedy kosztem nie jest)?
- VAT pyta o wartość i dokumentację. Czy prezent mieści się w definicji „prezentu o małej wartości” (wtedy VAT-u nie ma), czy nie (wtedy przekazanie traktuje się jak sprzedaż i naliczasz podatek)?
Te sita działają niezależnie od siebie. Prezent może być kosztem w PIT i jednocześnie obciążyć Cię VAT-em. Może też nie być kosztem i nie wywołać żadnego VAT-u. Dlatego omawiam je osobno, a na końcu składam w jedną ściągę.
Kto czego dotyczy, w skrócie:
| Kim jesteś | Pytanie o koszt (PIT) | Pytanie o VAT |
|---|---|---|
| Skala lub podatek liniowy, czynny VAT | tak | tak |
| Skala lub podatek liniowy, zwolnienie z VAT | tak | nie |
| Ryczałt, czynny VAT | nie (ryczałt nie zna kosztów) | tak |
| Ryczałt, zwolnienie z VAT | nie | nie |
Ostatni wiersz nie oznacza całkowitego spokoju. O tym, co się dzieje po stronie obdarowanego, piszę niżej.
PIT: reklama czy reprezentacja
Punkt wyjścia to art. 22 ust. 1 ustawy o PIT. Kosztem jest wydatek poniesiony w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła, z wyjątkiem wydatków wymienionych w art. 23. A art. 23 ust. 1 pkt 23 mówi: „Nie uważa się za koszty uzyskania przychodów: (…) kosztów reprezentacji, w szczególności poniesionych na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholowych”.
Ustawa nie mówi natomiast, czym reprezentacja jest. Tę lukę wypełnił Naczelny Sąd Administracyjny w wyroku siedmiu sędziów z 17 czerwca 2013 r., sygn. II FSK 702/11. Sprawa dotyczyła CIT, ale przepis o reprezentacji brzmi w obu ustawach tak samo, więc wyrok stosuje się powszechnie także do PIT.
Co powiedział NSA
Według sądu reprezentacja „stanowi działanie w celu wykreowania oraz utrwalenia pozytywnego wizerunku podatnika wobec innych podmiotów”. I dalej zdanie, które obala najpopularniejszy mit: „kwestia wystawności, okazałości czy też ponadprzeciętności nie ma żadnego znaczenia”.
Mit brzmi tak: „tani prezent to reklama, drogi to reprezentacja”. Nieprawda. Długopis za 3 zł też może być reprezentacją, jeśli jedynym celem jest to, żeby klient pomyślał o Tobie ciepło. NSA kazał patrzeć na cel: jeżeli wyłącznym albo dominującym celem wydatku jest budowanie wizerunku, wydatek ma charakter reprezentacyjny i nie wejdzie w koszty.
Jak to wygląda w praktyce
Ustawa o PIT nie definiuje reklamy. W interpretacjach i orzeczeniach powtarza się jednak ten sam wzór: reklama ma informować o Twojej firmie lub ofercie i zachęcać do zakupu. Stąd kilka cech, które przemawiają za reklamą:
- prezent nosi Twoje logo, nazwę firmy albo dane kontaktowe i odbiorca będzie go używał na co dzień, pokazując Twoją markę innym,
- trafia do szerokiego grona, a nie do trzech wybranych prezesów,
- jest powtarzalny i niewielki, raczej gadżet niż osobisty podarunek,
- ma związek z Twoją ofertą, na przykład próbka produktu albo drobiazg zachęcający do kolejnej wizyty.
Za reprezentacją przemawia z kolei:
- jedzenie i alkohol (ustawa wymienia je wprost w art. 23 ust. 1 pkt 23); NSA zastrzegł wprawdzie, że takie wydatki nie zawsze muszą być wyłączone z kosztów, ale przy prezentach organy podchodzą do nich bardzo restrykcyjnie,
- prezent wręczany wybranym osobom, żeby podtrzymać relację, bez elementu informowania o ofercie,
- brak oznakowania i charakter osobisty: perfumy, wino, bilety na koncert.
Uwaga na logo. Naklejka z logo na butelce wina nie zamienia reprezentacji w reklamę. W interpretacji z 5 kwietnia 2023 r. (0114-KDIP2-1.4010.103.2023.2.KW, dotyczyła CIT) Dyrektor KIS uznał upominki z żywnością i alkoholem za reprezentację i dodał: „Powyższego nie zmienia także fakt, że są one przekazywane w opakowaniu z logo Spółki”. Gadżety z logo rozdawane szerokiemu gronu uznał natomiast za reklamę. Logo pomaga, ale nie przesądza. Liczy się, co dominuje: informowanie o ofercie czy budowanie dobrego wrażenia.
Trzy przykłady z życia
Pan Mirek, mechanik na podatku liniowym. Przed świętami kupuje 8 koszy z winem, kawą i czekoladkami po 250 zł netto dla stałych klientów firmowych, którzy oddają mu flotę do serwisu. Cel jest jasny: podziękować i podtrzymać relację. To reprezentacja. Kosze nie wejdą w koszty, niezależnie od tego, czy przyklei na nie logo warsztatu.
Pan Areczek, programista na B2B, skala podatkowa, czynny VAT. Ma stały zwyczaj: każdej osobie z zespołu klienta, z którą kończy projekt, wręcza powerbank z nadrukiem swojej marki i adresem strony, po 90 zł netto. W tym roku były to trzy osoby. Gadżet z logo i danymi kontaktowymi, rozdawany wszystkim współpracownikom po każdym projekcie, przypomina o jego usługach przy każdym ładowaniu telefonu. Tu argumenty za reklamą są mocne, więc ma podstawy, żeby zaliczyć wydatek do kosztów. Gdyby jednak wręczył powerbanki tylko trzem wybranym osobom w podziękowaniu za współpracę, byłby to już przypadek graniczny, który urząd może uznać za reprezentację.
Pani Krysia, kosmetyczka na ryczałcie, zwolniona z VAT. Rozdaje wszystkim klientkom w grudniu balsam z naklejką salonu za 18 zł netto. Pytanie o koszt w ogóle jej nie dotyczy, bo ryczałt płaci się od przychodu, bez odliczania kosztów (tak to opisuje też biznes.gov.pl w opisie ryczałtu). Pytania o VAT też nie ma, o czym niżej. Pani Krysia może pakować balsamy bez księgowych wyrzutów sumienia.
Jeśli chcesz zobaczyć, jak podobne pytanie „kosztowe” wygląda przy innych zakupach, omówiłam je w tekście o tym, czy konsolę do gier da się zaliczyć do kosztów firmy. Logika jest ta sama: liczy się związek z przychodem, a nie Twoje przekonanie, że „przecież to dla firmy”.
VAT: kiedy prezent jest sprzedażą
Jeśli jesteś czynnym podatnikiem VAT, prezent ma drugie dno. Art. 7 ust. 2 ustawy o VAT mówi, że dostawą towarów jest również nieodpłatne przekazanie towarów należących do przedsiębiorstwa, w tym „wszelkie inne darowizny”, jeżeli przysługiwało Ci prawo do odliczenia VAT przy ich zakupie (w całości lub w części).
W praktyce: kupujesz kosz, masz prawo odliczyć VAT, oddajesz kosz za darmo, więc dla fiskusa „sprzedajesz” go za zero i naliczasz VAT należny. Podstawą jest cena nabycia (art. 29a ust. 2), a nie zero złotych, które dostajesz od klienta.
Progi opisane niżej dotyczą tylko towarów. Bilety, vouchery na usługi czy kolacja w restauracji to świadczenie usług, a dla usług ustawa ma inne reguły (art. 8 ust. 2).
Dwa wyjątki: 20 zł i 100 zł
Art. 7 ust. 3 wyłącza z tej zasady prezenty o małej wartości i próbki, o ile przekazujesz je na cele związane z działalnością. Art. 7 ust. 4 definiuje prezent o małej wartości na dwa sposoby. To towary przekazywane jednej osobie:
- o łącznej wartości do 100 zł (bez VAT) w roku podatkowym, jeżeli prowadzisz ewidencję pozwalającą ustalić tożsamość obdarowanych, albo
- bez ewidencji, jeżeli jednostkowa cena nabycia nie przekracza 20 zł (bez VAT).
Zwróć uwagę na dwie rzeczy, które łatwo przeoczyć. Limit 100 zł liczy się na jedną osobę za cały rok, a nie na jeden prezent. Kalendarz w styczniu, kubek w czerwcu i powerbank w grudniu dla tego samego klienta sumują się. Druga rzecz: limit 20 zł dotyczy ceny nabycia jednej sztuki towaru. KIS oceniała każdą sztukę osobno: paczka złożona z produktów kupionych pojedynczo po mniej niż 20 zł netto nie wymagała ani VAT, ani ewidencji (0113-KDIPT1-2.4012.342.2024.1.MC). Inaczej, gdy kupujesz gotowy zestaw za jedną cenę: wtedy liczy się cena zestawu.
Próbka to osobna kategoria (art. 7 ust. 7): egzemplarz towaru albo jego niewielka ilość, która pozwala ocenić cechy produktu, ma go promować i zasadniczo nie zaspokaja potrzeb odbiorcy. Saszetka nowego kremu do przetestowania to próbka. Pełnowymiarowy krem w ozdobnym pudełku zwykle już nie.
Jak wygląda ewidencja
Przepis nie podaje wzoru ewidencji. Wymaga tylko, żeby dało się z niej ustalić tożsamość obdarowanych. W praktyce wystarcza prosta tabela prowadzona na bieżąco:
| Data | Imię i nazwisko | Firma | Co | Wartość netto |
|---|---|---|---|---|
| 12.12.2026 | Jan Nowak | Firma X | Powerbank z logo | 90 zł |
Najbezpieczniej wpisuj imię i nazwisko obdarowanego oraz firmę, którą reprezentuje. Limit 100 zł dotyczy osoby, więc bez danych osoby trudno będzie go wykazać i zostaje Ci tylko próg 20 zł.
Wracamy do Pana Areczka
Pan Areczek jest czynnym podatnikiem VAT i przy zakupie powerbanków przysługiwało mu prawo do odliczenia VAT. Każdy kosztował 90 zł netto, czyli więcej niż 20 zł, ale mniej niż 100 zł.
- Z ewidencją (imiona i nazwiska trzech obdarowanych, data, wartość) każdy powerbank jest prezentem o małej wartości. VAT należny: 0 zł. Pod warunkiem, że te osoby nie dostały od niego w tym roku nic więcej, co razem z powerbankiem przekroczyłoby 100 zł.
- Bez ewidencji każdy powerbank przekracza 20 zł, więc każdy jest nieodpłatną dostawą. 3 × 90 zł = 270 zł podstawy, 23% VAT. VAT należny: 62,10 zł.
VAT należny od towarów przekazanych na reklamę jest wprawdzie kosztem w PIT (art. 23 ust. 1 pkt 43 lit. b ustawy o PIT), więc realnie Pan Areczek straci mniej niż 62,10 zł. Tabela w arkuszu, wypełniona w pięć minut, i tak się opłaca. Przy każdym kolejnym kliencie oszczędność rośnie, a pięć minut zostaje pięcioma minutami.
Pan Mirek i jego kosze
Kosz za 250 zł netto nie mieści się w żadnym z limitów. Jeśli przy zakupie Panu Mirkowi przysługiwało prawo do odliczenia VAT (a czynnemu podatnikowi kupującemu prezenty dla kontrahentów zwykle przysługuje), każdy kosz jest nieodpłatną dostawą i Pan Mirek nalicza VAT należny od ceny nabycia, według stawek właściwych dla poszczególnych produktów w koszu.
W efekcie VAT odliczony przy zakupie oddaje jako VAT należny, więc kosz kosztuje go pełną cenę brutto. Pociecha jest jedna: VAT należny od przekazania towarów na reprezentację jest kosztem w PIT (art. 23 ust. 1 pkt 43 lit. b), choć sam kosz kosztem nie jest.
O tym, jaka stawka dotyczy jakiego produktu, piszę osobno w tekście o stawkach VAT w 2026 roku.
Zwolnienie z VAT
Zwolnienie podmiotowe oznacza, że nie odliczasz VAT od zakupów. Skoro nie przysługiwało Ci prawo do odliczenia, warunek z art. 7 ust. 2 nie jest spełniony, więc przekazanie prezentu nie jest dostawą opodatkowaną. Pani Krysia nie nalicza VAT-u nawet od kosza za 300 zł. Pilnuj tylko, żeby zwolnienie w ogóle Ci przysługiwało. Limit 240 000 zł i jego pułapki opisałam w tekście o limicie zwolnienia z VAT w 2026 roku.
A co z osobą, która dostała prezent
Tu zaczyna się część, o której mało kto myśli przy zamawianiu koszy.
Gdy obdarowany sam prowadzi firmę i dostaje prezent w związku z nią, wartość nieodpłatnego świadczenia jest u niego przychodem z działalności (art. 14 ust. 2 pkt 8 ustawy o PIT). To jego sprawa, a Ty nie wystawiasz mu żadnej informacji podatkowej.
Gdy prezent dostaje osoba fizyczna poza swoją działalnością, sprawa wygląda inaczej. Dotyczy to stałej klientki salonu, klienta warsztatu przyjeżdżającego własnym autem, ale także pracownika albo członka zarządu firmy-klienta, któremu wręczasz prezent imiennie. Art. 21 ust. 1 pkt 68a ustawy o PIT zwalnia z podatku wartość nieodpłatnych świadczeń otrzymanych od świadczeniodawcy w związku z jego promocją lub reklamą, jeżeli jednorazowa wartość nie przekracza 200 zł. Liczy się wartość rynkowa prezentu, czyli w praktyce cena brutto.
Powyżej 200 zł prezent przestaje być zwolniony i staje się przychodem z innych źródeł obdarowanego. Art. 42a ustawy o PIT nakłada wtedy na przedsiębiorcę obowiązek sporządzenia informacji o wysokości przychodu i przesłania jej podatnikowi oraz urzędowi skarbowemu. W praktyce to informacja PIT-11, w której wartość prezentu wykazuje się w części dotyczącej przychodów z innych źródeł (tak KIS w interpretacji 0112-KDIL2-1.4011.983.2024.1.DJ).
Kosz Pana Mirka za 250 zł netto to ok. 307 zł brutto. Jeśli trafia imiennie do kierownika floty w firmie klienta, przekracza 200 zł i Pan Mirek musi wystawić PIT-11. Powerbanki Pana Areczka (ok. 111 zł brutto) mieszczą się w zwolnieniu. Praktyka organów nie jest tu zresztą jednolita: w interpretacji z 13 marca 2026 r. (0111-KDIB2-3.4015.463.2025.4.BD) KIS uznała bezinteresowne prezenty dla przedstawicieli partnerów biznesowych za darowiznę objętą podatkiem od spadków i darowizn, a nie przychodem w PIT. Przy droższych prezentach warto więc to omówić z księgową.
Konkursy i nagrody w sprzedaży premiowej rządzą się osobnymi limitami. To temat na osobny tekst, więc jeśli planujesz konkurs na Instagramie z nagrodą, zapytaj przed ogłoszeniem.
Ściąga: zanim kupisz prezent dla klienta
Zbierzmy to w kolejności, w jakiej warto zadawać pytania.
- Po co ten prezent? Jeśli chcesz pokazać markę szerokiemu gronu, to raczej reklama. Jeśli chcesz zrobić dobre wrażenie na kilku wybranych osobach, to reprezentacja. Przy jedzeniu i alkoholu organy niemal zawsze widzą reprezentację.
- Na jakim podatku jesteś? Na ryczałcie pytanie o koszt odpada. Na skali i podatku liniowym wydatek na reklamę może być kosztem, a reprezentacja nie.
- Czy przy zakupie przysługiwało Ci prawo do odliczenia VAT? Przy zwolnieniu z VAT nie przysługiwało, więc VAT od przekazania Cię nie dotyczy. Jeśli jesteś czynnym podatnikiem i kupujesz prezenty dla firmy, zwykle przysługiwało, więc przejdź dalej. Uwaga: przepis mówi o prawie do odliczenia, a nie o tym, czy faktycznie z niego skorzystano.
- Ile kosztuje jedna sztuka netto? Do 20 zł: VAT nie powstaje, ewidencja niepotrzebna. Powyżej 20 zł: potrzebna ewidencja z danymi obdarowanego.
- Ile ta osoba dostała od Ciebie w tym roku? Łącznie do 100 zł netto z ewidencją: VAT nie powstaje. Powyżej: naliczasz VAT należny od ceny nabycia (i ten VAT jest kosztem w PIT).
- Czy obdarowany to osoba fizyczna poza swoją firmą? Jeśli tak i prezent jednorazowo przekracza 200 zł, przygotuj się na informację PIT-11.
Wszystkie bieżące stawki i limity, na które powołuję się na blogu, zbieram w jednym miejscu, na stronie wskaźniki podatkowe i ZUS.
FAQ
Czy kosz świąteczny dla klienta jest kosztem uzyskania przychodu? Zwykle nie. Kosz z jedzeniem i alkoholem dla wybranych klientów służy budowaniu relacji i wizerunku, czyli jest reprezentacją, którą art. 23 ust. 1 pkt 23 ustawy o PIT wyłącza z kosztów. Logo na opakowaniu tego nie zmienia, jeśli dominującym celem pozostaje dobre wrażenie. Kosztem jest natomiast VAT należny od przekazania takiego kosza (art. 23 ust. 1 pkt 43 lit. b).
Czy gadżety z logo firmy mogą być kosztem? Tak, jeśli mają charakter reklamowy: noszą logo lub dane firmy, trafiają do szerokiego grona i przypominają o Twojej ofercie. Wtedy wydatek ma związek z przychodem i jest kosztem na zasadach ogólnych z art. 22 ust. 1 ustawy o PIT.
Do jakiej kwoty prezent dla klienta jest bez VAT? Do 20 zł netto za sztukę bez żadnej ewidencji albo do 100 zł netto łącznie w roku na jedną osobę, jeśli prowadzisz ewidencję pozwalającą ustalić, kto dostał prezent (art. 7 ust. 3 i 4 ustawy o VAT). Powyżej tych progów nieodpłatne przekazanie jest opodatkowane, o ile przy zakupie przysługiwało Ci prawo do odliczenia VAT.
Czy firma zwolniona z VAT nalicza VAT od prezentów? Nie. Opodatkowanie nieodpłatnego przekazania towarów z art. 7 ust. 2 ustawy o VAT dotyczy tylko sytuacji, w której przy zakupie przysługiwało prawo do odliczenia VAT. Podatnik zwolniony podmiotowo takiego prawa nie ma.
Czy na ryczałcie mogę rozliczyć prezenty dla klientów? W podatku dochodowym nie, bo ryczałt płacisz od przychodu i nie odliczasz żadnych kosztów, także reklamowych. Jeśli jednak jesteś czynnym podatnikiem VAT, zasady VAT-owskie (20 zł, 100 zł, ewidencja) obowiązują Cię tak samo jak każdego innego podatnika.
Czy klient, który dostał ode mnie prezent, płaci podatek? Przedsiębiorca, który dostał prezent w związku ze swoją firmą, wykazuje jego wartość jako przychód z działalności. Osoba fizyczna poza działalnością, także pracownik firmy-klienta, korzysta ze zwolnienia do 200 zł jednorazowej wartości, jeśli prezent wiąże się z Twoją promocją lub reklamą. Powyżej tej kwoty to jej przychód, a Ty sporządzasz informację PIT-11.
Prezent ma cieszyć klienta, nie urząd skarbowy
Najdroższy prezent to ten, który kupujesz bez zadania sobie tych sześciu pytań. Kosz za 250 zł netto potrafi kosztować pełną cenę brutto, a w kosztach PIT wyląduje z niego tylko VAT. Powerbank za 90 zł z porządną tabelką może wejść w koszty i nie ruszyć VAT-u. Różnica nie leży w cenie, tylko w celu i w dokumentach. A dokumenty to akurat moja specjalność: przygotowuję je szybciej, niż Ty zdążysz zawiązać kokardkę.
Jeśli chcesz, żeby ktoś pilnował za Ciebie, które wydatki są kosztem, a które nie, i podpowiadał, kiedy zaczyna się VAT, zajrzyj do automatycznej księgowości w mojaKsięgowa.ai. Wgrywasz fakturę za prezenty, a ja zadaję te pytania za Ciebie.
Podstawy prawne: ustawa o podatku od towarów i usług (art. 7 ust. 2–4 i 7, art. 29a ust. 2), ustawa o podatku dochodowym od osób fizycznych (art. 14 ust. 2 pkt 8, art. 21 ust. 1 pkt 68a, art. 22 ust. 1, art. 23 ust. 1 pkt 23 i 43, art. 42a), wyrok NSA z 17.06.2013 r., II FSK 702/11.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!