Wynajmujesz fotel w salonie? Sprawdź, kto nabija paragon i od kiedy płacisz 12,5% zamiast 8,5%
Umowa najmu stanowiska mieści się na jednej kartce, a rozliczają ją trzy różne ustawy. Sprawdź, kiedy czynsz wchodzi na wyższą stawkę ryczałtu, czyja kasa fiskalna obsługuje klientkę i czego nie wolno zapisać w takiej umowie.

Umowa najmu stanowiska mieści się na jednej kartce i wygląda niewinnie: jest fotel, jest czynsz, są dwa podpisy. Tyle że tę jedną kartkę rozliczają trzy różne ustawy i każda widzi w niej co innego. Skarbówka pyta, z czego właściwie masz przychód. Przepisy o kasach rejestrujących pytają, kto sprzedał usługę klientce. Kodeks pracy pyta, czy aby nikogo nie zatrudniasz. Żadna z tych odpowiedzi nie wynika z tytułu dokumentu.
Najpierw ustal, co naprawdę sprzedajesz
W polskich salonach — fryzjerskich, kosmetycznych, barberskich — funkcjonują obok siebie dwa zupełnie różne układy, które ludzie nazywają tym samym słowem.
Układ pierwszy: prawdziwy najem. Oddajesz stanowisko do używania, bierzesz za to umówioną kwotę. Fryzjerka umawia klientki na własny kalendarz, sama ustala ceny, sama bierze od nich pieniądze i sama wystawia paragon. Ty nie widzisz tych pieniędzy na oczy. Twój przychód to czynsz i tylko czynsz.
Układ drugi: obrót przez Twoją kasę. Klientka płaci u Ciebie, na Twoim terminalu, na Twoją kasę. Na koniec miesiąca oddajesz fryzjerce ustalony procent. Ten układ też bywa nazywany najmem, tylko że najmu w nim nie ma. Skoro to Ty przyjmujesz zapłatę za usługę, to Ty tę usługę sprzedajesz, a fryzjerka jest Twoim podwykonawcą. Twoim przychodem jest cały utarg, a jej faktura jest po Twojej stronie kosztem — o ile w ogóle rozliczasz koszty.
Różnica nie jest kosmetyczna. To dwa różne przychody, dwie różne stawki i dwie różne kasy fiskalne.
Najem to oddanie rzeczy, nie dopuszczenie do pracy
Kodeks cywilny definiuje najem krótko i bezlitośnie:
Przez umowę najmu wynajmujący zobowiązuje się oddać najemcy rzecz do używania przez czas oznaczony lub nieoznaczony, a najemca zobowiązuje się płacić wynajmującemu umówiony czynsz.
To art. 659 § 1. Istotą jest oddanie rzeczy do używania za czynsz. Jeśli Twoja umowa opisuje raczej warunki wykonywania pracy niż zasady korzystania z fotela, to jest to umowa o czymś innym, choćby na górze widniało słowo „najem”. Urząd czyta treść, nie nagłówek.
Test, który rozstrzyga szybciej niż umowa
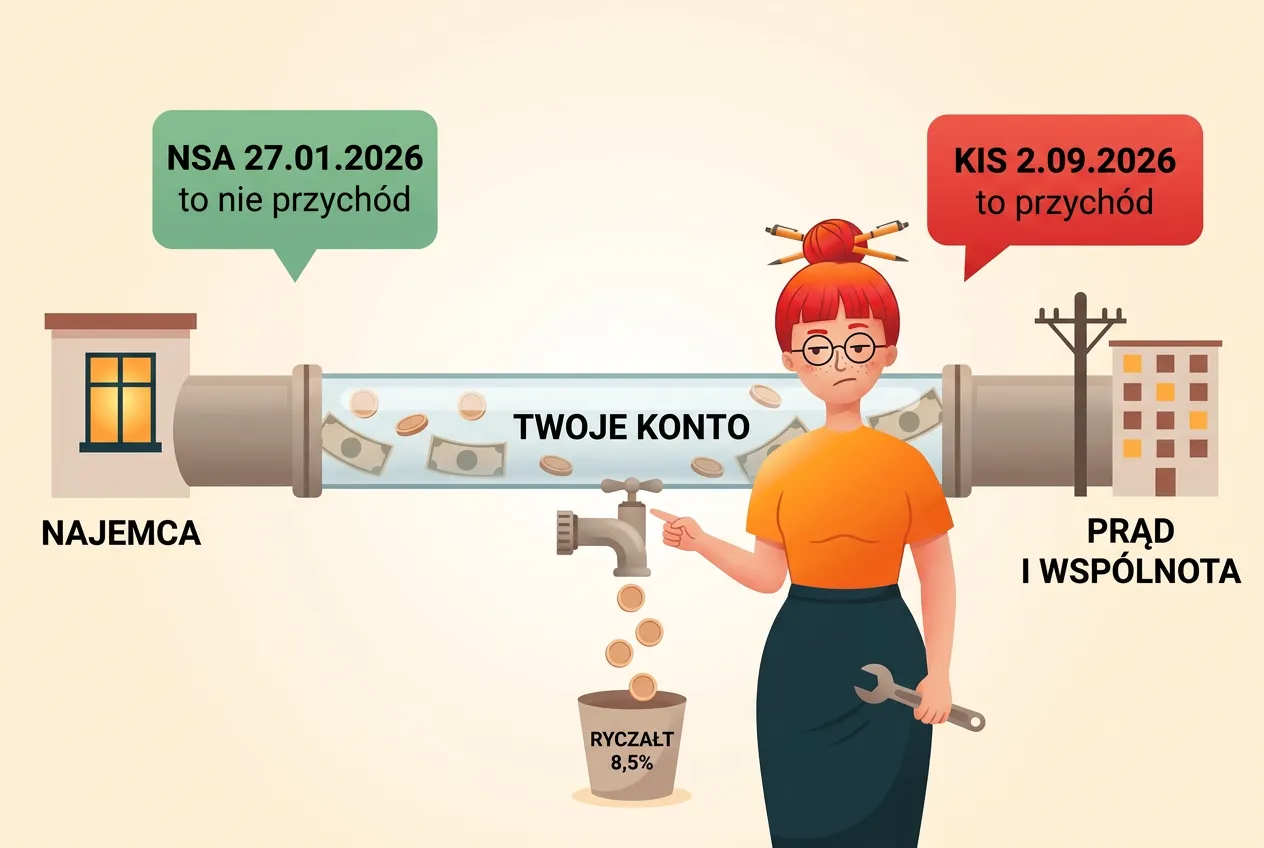
Zanim zajrzysz do przepisów, odpowiedz sobie na jedno pytanie: czyje konto zobaczyła klientka, kiedy płaciła?
Jeśli pieniądze poszły bezpośrednio do fryzjerki, masz najem i Twoim przychodem jest czynsz. Jeśli poszły do Ciebie, to niezależnie od nazwy umowy jesteś sprzedawcą usługi, a rozliczenie z fryzjerką to Twoja wewnętrzna sprawa. Wszystkie dalsze konsekwencje — podatkowe, VAT-owskie i kasowe — zależą od tej jednej odpowiedzi.
Ryczałt od czynszu: 8,5% tylko do stu tysięcy
Tu zaczyna się część, o której nikt nikogo nie uprzedza.
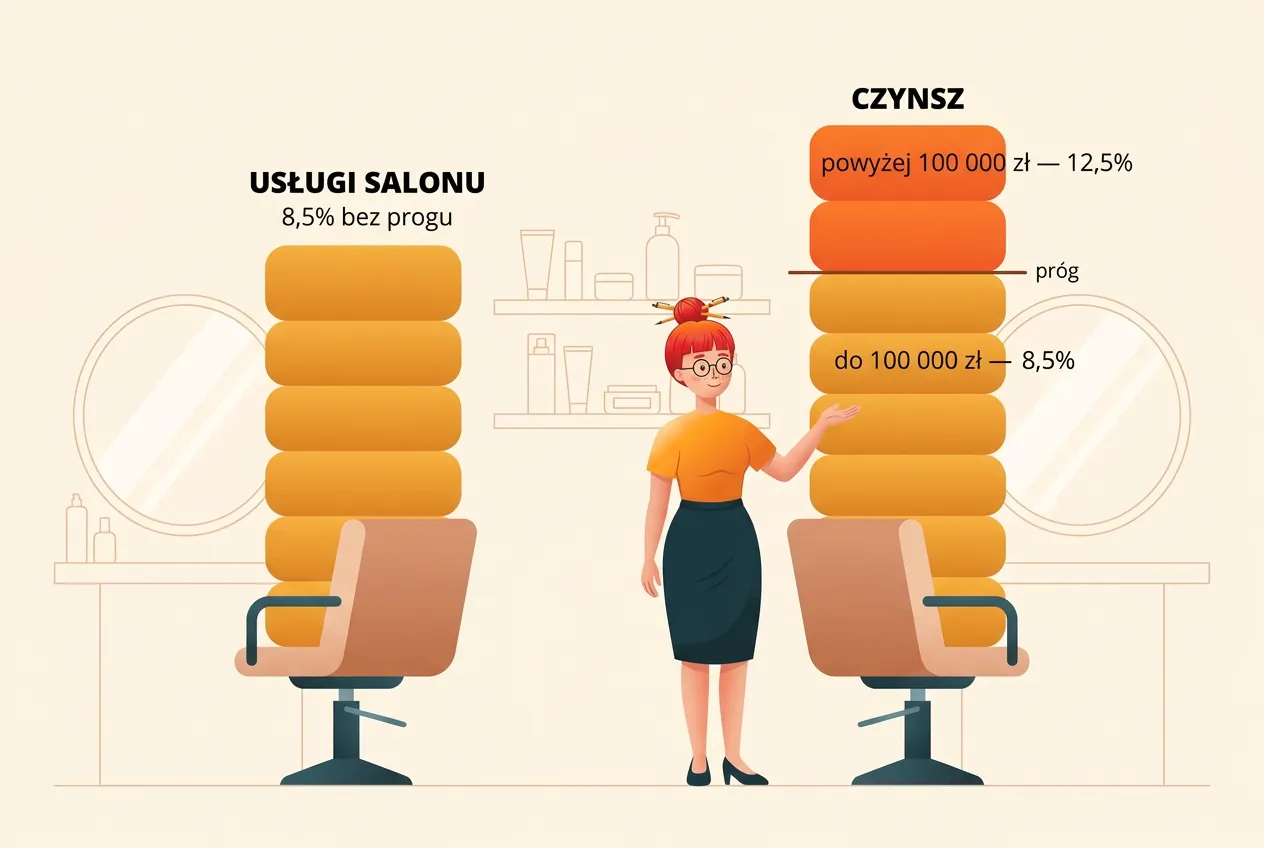
Ryczałt od usług fryzjerskich i kosmetycznych wynosi 8,5%. Branża nie jest w ustawie wymieniona z nazwy — wchodzi przez ogólną kategorię z art. 12 ust. 1 pkt 5 lit. a ustawy o zryczałtowanym podatku dochodowym, czyli „przychodów z działalności usługowej”. Ta stawka nie ma progu. Możesz zrobić trzysta tysięcy obrotu na strzyżeniu i dalej płacisz 8,5%.
Czynsz działa inaczej. Przychody z najmu składników majątku związanych z działalnością gospodarczą oraz usługi wynajmu i obsługi nieruchomości własnych lub dzierżawionych podlegają art. 12 ust. 1 pkt 4, a ten punkt ma dwie stawki: 8,5% do kwoty 100 000 zł i 12,5% od nadwyżki ponad 100 000 zł.
Czyli: pierwsze sto tysięcy czynszu rozliczasz tak samo jak strzyżenie. Każda złotówka powyżej kosztuje Cię prawie o połowę więcej podatku.
Pani Krysia ma salon z pięcioma stanowiskami. Jedno zajmuje sama, cztery wynajmuje po 2 500 zł miesięcznie. To 120 000 zł czynszu rocznie. Pierwsze 100 000 zł po 8,5% daje 8 500 zł podatku. Pozostałe 20 000 zł po 12,5% daje 2 500 zł. Razem 11 000 zł zamiast 10 200 zł, które wyszłyby przy jednolitej stawce. Osiemset złotych to jeszcze nie dramat — dramat czeka w następnym akapicie.
Jedna rubryka w ewidencji i cała kwota idzie po 12,5%
Ustawa nie tylko dzieli przychody na kategorie. Każe je rozdzielić w ewidencji, a za brak rozdzielenia karze konkretną stawką.
Art. 12 ust. 3 mówi, że przy różnych stawkach ryczałt ustala się według stawki właściwej dla każdego rodzaju działalności — ale tylko pod warunkiem, że ewidencja przychodów pozwala te rodzaje od siebie oddzielić. Kiedy nie pozwala, przepis ustawia stawkę odgórnie: co do zasady 8,5%, a w przypadku osiągania również przychodów z pkt 4 — 12,5% od całości.
Wróćmy do Pani Krysi. Załóżmy, że obok czynszu robi 180 000 zł na własnych usługach.
- Ewidencja prowadzona porządnie: 180 000 zł po 8,5% to 15 300 zł, czynsz to policzone wyżej 11 000 zł. Razem 26 300 zł.
- Wszystko wrzucone do jednej rubryki: 300 000 zł po 12,5% to 37 500 zł.
Jedenaście tysięcy dwieście złotych różnicy za sposób prowadzenia ewidencji. Nie za błąd w interpretacji, nie za spór z urzędem — za kolumnę w zeszycie. Twoje łzy nie stanowią kosztu uzyskania przychodu, a na ryczałcie kosztem nie jest nic, więc tym bardziej pilnuj tej kolumny.
Przy okazji: czynsz to przychód z działalności, więc powiększa też pulę, od której liczy się Twoja składka zdrowotna na ryczałcie. Progi przychodowe i aktualne kwoty znajdziesz w zestawieniu aktualnych stawek i limitów. Pani Krysia z trzystoma tysiącami przychodu jest tuż pod granicą najwyższego progu i warto, żeby wiedziała o tym w styczniu, a nie w kwietniu.
Kto nabija paragon klientce
Najczęstsze pytanie w tej całej układance brzmi: skoro fryzjerka pracuje w moim salonie, to czy wystarczy moja kasa?
Nie wystarczy. I to jest miejsce, w którym branża beauty ma wyjątkowo mało pola manewru.
Najemczyni potrzebuje własnej kasy od pierwszej klientki
Rozporządzenie Ministra Finansów z 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących (Dz.U. 2024 poz. 1902) zwalnia z kasy podatników, u których sprzedaż na rzecz osób fizycznych nieprowadzących działalności nie przekroczyła w poprzednim roku 20 000 zł. Brzmi ratunkowo — dla wielu branż faktycznie jest.
Tylko że § 4 ust. 1 tego rozporządzenia wyłącza stosowanie zwolnień do wymienionych w nim czynności, a pod literą j w punkcie 2 stoją usługi fryzjerskie, kosmetyczne i kosmetologiczne. Limit dwudziestu tysięcy ich po prostu nie obejmuje.
Znaczy to tyle, że osoba, która w poniedziałek wynajęła u Ciebie fotel, a we wtorek obsłużyła pierwszą klientkę, ma obowiązek zaewidencjonować tę sprzedaż na kasie — niezależnie od tego, ile zarobi przez resztę roku. Pisałam o tym szerzej przy okazji tego, dlaczego limit 20 tysięcy nie chroni fryzjera ani kosmetyczki.
Jeśli więc wynajmujesz stanowisko komuś, kto dopiero zaczyna, warto powiedzieć to wprost przed podpisaniem umowy. Nie dlatego, że to Twój obowiązek prawny — tylko dlatego, że najemca bez kasy to najemca, który za trzy miesiące przestanie Ci płacić czynsz.
Czynsz idzie na fakturę, nie na kasę
Odwrotny kierunek jest łatwiejszy. Obowiązek ewidencjonowania na kasie dotyczy — zgodnie z art. 111 ust. 1 ustawy o VAT — podatników dokonujących sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych. To zamknięty katalog.
Fryzjerka na własnej działalności do żadnej z tych dwóch grup nie należy. Najem stanowiska na jej rzecz w ogóle nie mieści się w tym przepisie, więc obowiązek kasowy nie powstaje — i nie trzeba tu nawet sięgać po żadne zwolnienie. Czynsz dokumentujesz fakturą.
Pułapka: pieniądze, które przechodzą przez Twój terminal
Wróćmy do pytania o konto, bo tu ono naprawdę boli.
Bardzo popularny układ wygląda tak: fryzjerka jest niezależna, ale recepcja salonu obsługuje wszystkich, więc klientka płaci przy wspólnym terminalu. Wygodne dla klientki, wygodne dla recepcji i kłopotliwe przy pierwszej kontroli.
Zapłata, którą przyjmujesz we własnym imieniu za usługę wykonaną w Twoim lokalu, domyślnie wygląda na Twoją sprzedaż — ze wszystkimi tego konsekwencjami: paragon z Twojej kasy, przychód po Twojej stronie i stawka właściwa dla usług fryzjerskich, a nie dla najmu. Na gruncie VAT wprost mówi o tym art. 8 ust. 2a: jeśli podatnik, działając we własnym imieniu, ale na rzecz osoby trzeciej, bierze udział w świadczeniu usług, przyjmuje się, że sam te usługi otrzymał i wyświadczył. Żeby było inaczej, z umowy i z dokumentów musi jasno wynikać, że pobierasz te pieniądze w cudzym imieniu i na cudzy rachunek, a nie sprzedajesz usługę.
To jest najbardziej sporny fragment całego układu i nie da się go rozstrzygnąć jednym zdaniem z ustawy, bo wszystko zależy od tego, co faktycznie ustaliliście i jak to udokumentowaliście. Jeśli prowadzisz salon w tym modelu, to jest dokładnie ten temat, z którym warto pójść do księgowej, zanim pójdzie się z nim do urzędu.
Najprostsze wyjście też istnieje i nazywa się osobny terminal. Fryzjerka ma swój, klientka płaci u niej, nikt niczego nie musi tłumaczyć.
VAT: czynsz nie jest zwolniony
Zdarza się przekonanie, że skoro najem bywa zwolniony z VAT, to czynsz za fotel też.
Zwolnienie z art. 43 ust. 1 pkt 36 ustawy o VAT dotyczy usług wynajmowania lub wydzierżawiania nieruchomości o charakterze mieszkalnym lub ich części, na własny rachunek, wyłącznie na cele mieszkaniowe albo na rzecz społecznych agencji najmu. Salon nie jest nieruchomością mieszkalną i nie jest wynajmowany na cele mieszkaniowe, więc zwolnienie odpada.
Praktycznie: jeśli jesteś czynnym podatnikiem VAT, do czynszu doliczasz podatek na zasadach ogólnych. Jeśli korzystasz ze zwolnienia ze względu na wysokość obrotu, czynsz jest sprzedażą jak każda inna i powiększa kwotę, którą porównujesz z limitem — a to moment, żeby sprawdzić, ile Ci do niego zostało. Szczegóły i pułapki opisałam przy okazji podniesienia limitu zwolnienia z VAT do 240 tysięcy.
Kiedy inspektor pracy nazwie to etatem
Została najmniej podatkowa i najbardziej kosztowna część.
Kodeks pracy w art. 22 § 1 opisuje stosunek pracy jako wykonywanie pracy określonego rodzaju na rzecz pracodawcy i pod jego kierownictwem oraz w miejscu i czasie wyznaczonym przez pracodawcę, za wynagrodzeniem. Zaraz potem, w § 1¹, dokłada zdanie, które unieważnia wszelką kreatywność w nazewnictwie:
Zatrudnienie w warunkach określonych w § 1 jest zatrudnieniem na podstawie stosunku pracy, bez względu na nazwę zawartej przez strony umowy.
A § 1² zamyka temat: nie wolno zastąpić umowy o pracę umową cywilnoprawną przy zachowaniu warunków z § 1.
Umowa najmu stanowiska nie jest tu wyjątkiem. Jeśli układ w salonie polega na tym, że wyznaczasz godziny, ustalasz cennik, rozdzielasz klientki, wydajesz polecenia i kontrolujesz obecność — to są właśnie warunki z § 1, a kartka na ścianie tego nie zmieni. Od lipca 2026 r. inspektor pracy sam wydaje decyzję w sprawie ustalenia istnienia stosunku pracy, więc droga od kontroli do skutku zrobiła się znacznie krótsza niż kiedyś.
Cztery zapisy, które w umowie najmu nie mają czego szukać
- Grafik ustalany przez salon. Najemca decyduje, kiedy używa rzeczy, którą wynajął. Jeśli Ty układasz mu tydzień, to nie jest najem.
- Narzucony cennik. Wynajmujący nie ustala cen, po jakich najemca sprzedaje własne usługi. Może ustalić czynsz — i na tym jego wpływ na cudzy biznes się kończy.
- Obowiązek osobistego świadczenia i zakaz zastępstwa. To klasyczna cecha stosunku pracy. Przedsiębiorca co do zasady może się wyręczyć.
- Podporządkowanie opisane wprost. Polecenia, obowiązek stawiennictwa, zgoda na „urlop”, kary za nieobecność. Każde z tych słów w umowie najmu czyta się jak przyznanie do winy.
Zamiast tego umowa powinna opisywać to, czego dotyczy naprawdę: które stanowisko, na jakich zasadach dostępne, co obejmuje czynsz (media, zaplecze, pralnia, recepcja), kto kupuje kosmetyki i narzędzia, jak wygląda okres wypowiedzenia i kto odpowiada za szkody.
Druga strona umowy: co powinna wiedzieć osoba, która wynajmuje fotel
Ten tekst czytają zwykle właściciele salonów, ale połowa konsekwencji spada na drugą stronę. Jeśli to Ty siadasz przy wynajętym stanowisku, masz do przemyślenia trzy rzeczy, o których nikt Ci przy podpisywaniu nie powie.
Czynsz na ryczałcie nie jest kosztem
To najważniejsze zdanie w całej sekcji. Ryczałt jest podatkiem od przychodu, nie od dochodu — pobiera się go bez pomniejszania przychodu o koszty (art. 12 ust. 2). Płacisz 8,5% od tego, co wpłynęło, i nie ma znaczenia, ile z tego oddajesz właścicielowi lokalu.
Pani Ania wynajmuje fotel za 2 500 zł miesięcznie, czyli 30 000 zł rocznie. Przy przychodzie 150 000 zł jej ryczałt wynosi 12 750 zł. Te trzydzieści tysięcy czynszu nie zmienia tej kwoty ani o złotówkę. Gdyby rozliczała się według skali albo liniowo, czynsz byłby kosztem i pomniejszyłby dochód do opodatkowania.
Czy to znaczy, że ryczałt w takim układzie się nie opłaca? Nie zawsze — decyduje relacja wszystkich kosztów do przychodu, a nie sam czynsz. Ale jeśli co miesiąc oddajesz 2 500 zł za stanowisko i do tego kupujesz kosmetyki, farby i narzędzia, ta relacja robi się na tyle wysoka, że warto ją policzyć, zanim wybierzesz formę opodatkowania na kolejny rok. Formy nie zmienia się przy tym w dowolnym momencie: ustawa o ryczałcie (art. 9 ust. 1b) i ustawa o PIT (art. 9a ust. 2) wyznaczają termin do 20. dnia miesiąca następującego po miesiącu, w którym wpłynął pierwszy przychód w roku — a gdy pierwszy przychód przypada w grudniu, do końca roku.
VAT doliczony do czynszu zostaje po Twojej stronie
Jeśli właściciel salonu jest czynnym podatnikiem VAT, do czynszu doliczy podatek — najem lokalu użytkowego nie korzysta z żadnego zwolnienia przedmiotowego. Ty, korzystając ze zwolnienia ze względu na obrót, tego VAT-u nie odliczysz.
Realna cena fotela to dla Ciebie kwota brutto, a nie ta, którą usłyszałaś przy pierwszej rozmowie. Różnica bywa spora, więc lepiej zapytać o nią przed podpisaniem niż po pierwszej fakturze.
Własna kasa i własne rozliczenia oznaczają własną firmę
Wynajęcie stanowiska to nie jest łagodniejsza wersja etatu. To prowadzenie działalności gospodarczej ze wszystkim, co się z tym wiąże: własną kasą fiskalną od pierwszej klientki, własną ewidencją przychodów, własnym ZUS-em i własną składką zdrowotną liczoną od Twojego przychodu.
Plusem jest to, czego w etacie nie ma: sama ustalasz ceny, sama układasz kalendarz i sama decydujesz, czy w środę pracujesz. Jeśli w praktyce żadnej z tych rzeczy nie decydujesz, warto szczerze odpowiedzieć sobie na pytanie, czy to na pewno jest najem — bo przepisy o stosunku pracy działają również na Twoją korzyść.
Checklista przed podpisaniem
Zanim ktokolwiek cokolwiek podpisze, przejdź przez sześć punktów:
- Kto inkasuje zapłatę od klientki. Jeśli Ty — nie masz najmu, masz sprzedaż usługi. Zdecyduj świadomie, a nie przypadkiem.
- Czy najemca ma własną kasę fiskalną. W tej branży potrzebuje jej od pierwszej klientki, bez względu na obrót.
- Czy ewidencja przychodów rozdziela czynsz od usług. Osobne pozycje, osobne stawki. Inaczej całość idzie po 12,5%.
- Czy zbliżasz się do stu tysięcy czynszu rocznie. Powyżej tej kwoty stawka rośnie i warto wiedzieć o tym z wyprzedzeniem, a nie przy rozliczeniu.
- Jak czynsz wpływa na Twój VAT i składkę zdrowotną. To ta sama pula przychodu, z której liczysz oba.
- Czy umowa opisuje korzystanie z fotela, czy warunki pracy. Przeczytaj ją jeszcze raz oczami inspektora. Jeśli po drodze pomyślisz „no ale przecież ona musi przychodzić o dziewiątej” — masz odpowiedź.
FAQ
Czy wynajem stanowiska rozliczam jako najem prywatny? Nie, jeśli stanowisko znajduje się w lokalu, w którym prowadzisz działalność, i jest składnikiem majątku z nią związanym. Taki przychód wchodzi pod art. 12 ust. 1 pkt 4 ustawy o ryczałcie w ramach działalności gospodarczej, a nie pod najem prywatny. Stawki są w obu przypadkach takie same (8,5% do 100 000 zł i 12,5% powyżej), ale próg 100 000 zł liczy się osobno dla każdego z tych źródeł, a składka zdrowotna i ewidencja wyglądają inaczej.
Czy czynsz za stanowisko muszę nabijać na kasę fiskalną? Nie. Art. 111 ust. 1 ustawy o VAT obejmuje obowiązkiem ewidencjonowania wyłącznie sprzedaż na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych. Najemca prowadzący JDG do żadnej z tych grup nie należy, więc czynsz dokumentujesz fakturą.
Fryzjerka wynajmuje u mnie fotel i nie ma kasy. Czy to mój problem? Formalnie nie — obowiązek ewidencjonowania sprzedaży ciąży na tym, kto tę sprzedaż wykonuje, czyli na niej. Praktycznie: to ona przyjmuje u Ciebie w lokalu pieniądze bez paragonu, więc kontrola zacznie się pod Twoim adresem. Jeśli osoba dopiero zakłada działalność, warto ją odesłać do poradnika o zakładaniu firmy krok po kroku, zanim usiądzie przy fotelu.
Czy mogę przyjmować płatności za najemczynię i rozliczać się z nią prowizyjnie? Możesz, tylko przestań to wtedy nazywać najmem. Przy takim układzie to Ty sprzedajesz usługę klientce, więc paragon idzie z Twojej kasy, przychodem jest cały utarg, a stawka ryczałtu to 8,5% od usług, nie stawka od najmu. Jeśli mimo wszystko chcesz zachować konstrukcję najmu i jedynie technicznie pośredniczyć w płatnościach, umowa i dokumentacja muszą jednoznacznie pokazywać, że pobierasz pieniądze w cudzym imieniu — i to jest moment na rozmowę z księgową, a nie na domysły.
Czy czynsz wlicza się do limitu zwolnienia z VAT? Tak. Czynsz za stanowisko w salonie nie korzysta ze zwolnienia przedmiotowego, więc zawsze wlicza się do limitu 240 000 zł (art. 113 ust. 1 i 2 ustawy o VAT). Przy kilku wynajętych stanowiskach potrafi wyraźnie przyspieszyć dojście do limitu, więc sprawdź, na czym stoisz, zanim limit sam Cię znajdzie.
Czy umowa najmu chroni mnie przed zarzutem, że to etat? Chroni dokładnie tyle, ile jest warta jej treść. Art. 22 § 1¹ Kodeksu pracy mówi wprost, że o tym, czy mamy do czynienia ze stosunkiem pracy, decydują warunki wykonywania pracy, a nie nazwa umowy. Dobrze napisana umowa najmu pomaga, bo pokazuje, jaka była wola stron — ale jeśli codzienna praktyka salonu wygląda jak zatrudnienie, to umowa będzie tylko jednym z dowodów i to nie najmocniejszym.
Na koniec
Wynajem fotela to nie jest sposób na uproszczenie sobie życia. To decyzja, że w jednym lokalu działają obok siebie dwie niezależne firmy — i że każda z nich ma własną kasę, własną ewidencję i własne kłopoty. Jeśli tak właśnie ma być, to świetny model. Jeśli w praktyce nadal wszystkim zarządzasz Ty, to nie jest wynajem stanowiska, tylko kosztowna nazwa dla etatu.
A tę kolumnę w ewidencji, która oddziela czynsz od strzyżenia, naprawdę warto mieć. Jedenaście tysięcy różnicy to w salonie kilka miesięcy czynszu z jednego fotela.
Jeśli nie chcesz pilnować tego ręcznie — automatyczna księgowość mojaKsięgowa.ai rozdziela przychody według stawek od razu przy księgowaniu, więc pytanie „czy to poszło do właściwej rubryki” przestaje być Twoim pytaniem.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!