40 euro za każdą spóźnioną fakturę. TSUE właśnie powiedział, kiedy sąd może Ci ich odmówić
Klient z firmy zapłacił po terminie, nawet o jeden dzień? Należy Ci się rekompensata 40, 70 albo 100 euro i odsetki handlowe, bez żadnego wezwania. Pokazuję, jak to policzyć, jak wystawić notę i co zmienił wyrok TSUE z 1 października 2026.

Klient z firmy płaci Ci tydzień po terminie, a Ty wzdychasz i mówisz sobie „no trudno, ważne, że w ogóle zapłacił”. Tymczasem prawo daje Ci za to rekompensatę od 40 do 100 euro oraz odsetki wyższe niż na jakiejkolwiek lokacie. Bez wezwania, bez sądu, bez proszenia. 1 października 2026 Trybunał Sprawiedliwości UE dopowiedział, w jakiej sytuacji sąd może Ci tych pieniędzy odmówić. Spoiler: w dużo węższej, niż wielu dłużnikom się wydaje.
Kiedy w ogóle należy Ci się rekompensata
Rekompensatę i odsetki handlowe daje ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych (tekst jednolity: Dz.U. 2023 poz. 1790). Działa ona wyłącznie przy transakcjach handlowych, czyli umowach odpłatnej dostawy towaru albo świadczenia usługi, które obie strony zawierają w związku z prowadzoną działalnością. Ustawa wymienia, kogo dotyczy (art. 2): przedsiębiorców, osoby prowadzące działalność nierejestrowaną, osoby wykonujące wolny zawód, podmioty publiczne (np. gminy, urzędy, publiczne szpitale), oddziały firm zagranicznych i przedsiębiorców z UE.
W praktyce oznacza to prosty podział:
- Ty wystawiasz fakturę firmie (spółce, innej JDG, urzędowi): rekompensata i odsetki handlowe wchodzą w grę.
- Ty wystawiasz fakturę albo paragon osobie prywatnej: ustawa nie działa. Pani Krysia, kosmetyczka, nie doliczy 40 euro klientce, która zapłaciła za zabieg z tygodniowym poślizgiem. Zostają jej zwykłe odsetki ustawowe za opóźnienie z kodeksu cywilnego, dziś 9,25% w skali roku, czyli wyraźnie mniej.
Drugi warunek to samo opóźnienie. Ustawa mówi, że odsetki należą się bez wezwania, jeśli łącznie: wykonano świadczenie (zrobiona usługa, dostarczony towar) i nie wpłynęła zapłata w terminie z umowy (art. 7 ust. 1). Rekompensata przysługuje od dnia, w którym nabywasz prawo do tych odsetek, czyli od pierwszego dnia po terminie płatności. Nie ma progu „co najmniej tydzień” ani „co najmniej 100 zł długu”. Jeden dzień spóźnienia wystarczy.
Nie musisz wysyłać wezwania do zapłaty, żeby nabyć prawo do rekompensaty. Wezwanie przyda się później jako dowód i grzeczność wobec klienta, ale prawo powstaje bez niego.
40, 70 czy 100 euro. Liczy się kwota faktury i kurs z końca poprzedniego miesiąca
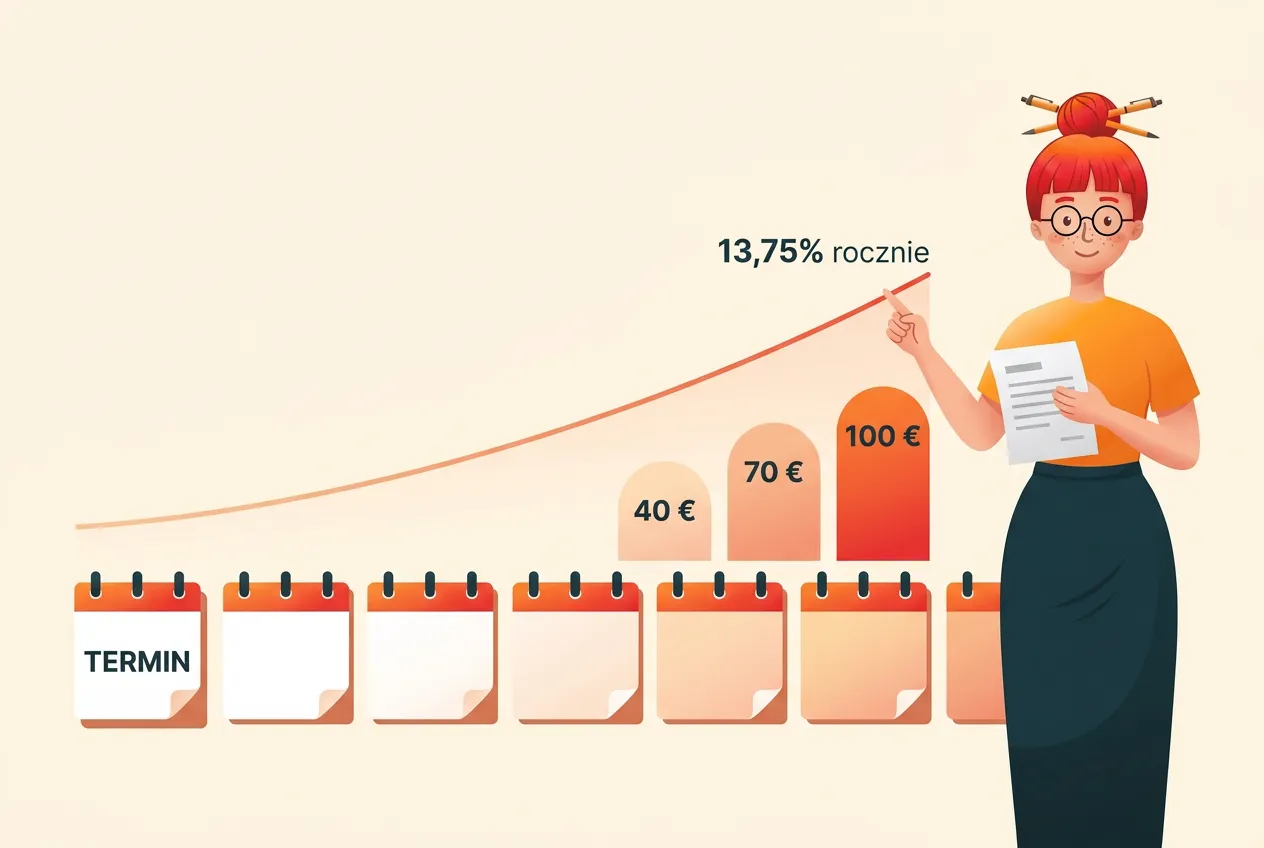
Wysokość rekompensaty zależy od wartości świadczenia pieniężnego, czyli kwoty, którą klient miał zapłacić (art. 10 ust. 1):
| Kwota do zapłaty | Rekompensata | W złotych przy kursie z 30.09.2026 (4,3672 zł) |
|---|---|---|
| do 5 000 zł | 40 euro | 174,69 zł |
| powyżej 5 000 zł, ale poniżej 50 000 zł | 70 euro | 305,70 zł |
| 50 000 zł i więcej | 100 euro | 436,72 zł |
Euro przeliczasz na złote po średnim kursie NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc, w którym płatność stała się wymagalna (art. 10 ust. 1a). Brzmi jak zagadka z teleturnieju, a działa tak: jeśli termin płatności faktury przypadał w październiku 2026, bierzesz kurs z 30 września 2026 (tabela 190/A/NBP/2026, 4,3672 zł). Dla faktury z terminem we wrześniu liczy się kurs z 31 sierpnia (4,3264 zł), więc 40 euro to wtedy 173,06 zł. Kursy sprawdzisz w archiwum NBP.
Zwróć uwagę na granice: przy kwocie dokładnie 5 000 zł należy się 40 euro, a przy dokładnie 50 000 zł już 100 euro.
Każda faktura to osobna rekompensata
Wielu dłużników próbuje przekonać wierzyciela, że „za cały ten bałagan z płatnościami” należy się jedna rekompensata. Nie należy się jedna. TSUE w wyroku z 20 października 2022 r. w sprawie C-585/20 BFF Finance Iberia orzekł, że minimum 40 euro przysługuje za każdą transakcję zapłaconą z opóźnieniem, wyrażoną na fakturze, także wtedy, gdy wierzyciel dochodzi kilku faktur jednym pozwem. Ten sam wyrok potwierdził, że odsetki liczy się od kwoty z VAT.
Trzy spóźnione faktury po 3 000 zł to więc trzy razy 40 euro, a nie jedno 40 euro na pocieszenie.
A jeśli odzyskanie pieniędzy kosztowało więcej
Rekompensata to ryczałt, który dostajesz bez udowadniania czegokolwiek. Jeśli realne koszty odzyskania pieniędzy były wyższe (na przykład zapłata firmie windykacyjnej), ustawa pozwala żądać zwrotu uzasadnionych kosztów przewyższających tę kwotę (art. 10 ust. 2). Tu jednak trzeba je wykazać, więc trzymaj umowę i fakturę od windykatora. Twoje nerwy, niestety, kosztem odzyskiwania należności nie są.
Odsetki handlowe: 13,75% w skali roku do końca 2026
Rekompensata to jednorazowa kwota. Odsetki za opóźnienie w transakcjach handlowych rosną za to z każdym dniem. Ustawa ustala je jako sumę stopy referencyjnej NBP i 10 punktów procentowych (8 punktów, gdy dłużnikiem jest publiczny podmiot leczniczy). Stawka zmienia się co pół roku, a od 1 lipca do 31 grudnia 2026 wynosi 13,75% w skali roku, co ogłosił minister finansów w obwieszczeniu (M.P. 2026 poz. 642). Tabelę stawek z całej UE ma też portal Your Europe Komisji Europejskiej. Bieżącą stawkę znajdziesz także w naszych wskaźnikach podatkowych i ZUS.
Policzmy to na przykładzie. Pani Ola, graficzka zwolniona z VAT, wystawiła agencji fakturę na 8 000 zł z terminem płatności 15 października 2026. Agencja zapłaciła 14 listopada, czyli 30 dni po terminie.
- Rekompensata: kwota mieści się między 5 000 a 50 000 zł, więc 70 euro. Termin wypadał w październiku, więc kurs z 30 września: 70 × 4,3672 = 305,70 zł.
- Odsetki: 8 000 zł × 13,75% × 30/365 = 90,41 zł.
- Razem: 396,11 zł, o które Pani Ola może się upomnieć, choć agencja ostatecznie zapłaciła całość.
Drugi przykład, z budowy. Pan Zbyszek, podwykonawca, czeka na 52 000 zł od dużego generalnego wykonawcy, z terminem płatności w październiku 2026. Przelew przychodzi 45 dni po terminie. Rekompensata wynosi 100 euro, czyli 436,72 zł, a odsetki 52 000 × 13,75% × 45/365 = 881,51 zł. Razem prawie 1 320 zł za to, że ktoś „miał zatory”.
60 dni to górna granica, a w umowie z dużą firmą granica bezwzględna
Ustawa pilnuje też samych terminów płatności. Termin zapisany w umowie nie może przekraczać 60 dni od doręczenia faktury (art. 7 ust. 2). Strony mogą umówić się wyraźnie na dłuższy, ale tylko jeśli nie jest to rażąco nieuczciwe wobec wierzyciela. Gdy jednak dłużnikiem jest duży przedsiębiorca, a wierzycielem mikro, mały lub średni przedsiębiorca, 60 dni to granica, której umowa nie przesunie (art. 7 ust. 2a). Gdy dłużnikiem jest podmiot publiczny, termin co do zasady nie może przekroczyć 30 dni (art. 8 ust. 2).
Jeśli w umowie w ogóle nie ma terminu płatności, odsetki należą się po 30 dniach od wykonania usługi lub dostarczenia towaru (art. 6 ust. 1). Uwaga: w takiej sytuacji ustawa nie przyznaje rekompensaty, bo art. 10 łączy ją tylko z odsetkami za przekroczenie terminu z umowy. Termin warto więc zawsze wpisywać.
Dla Pana Zbyszka to ważne: zapis „płatność 90 dni od odbioru” w umowie z generalnym wykonawcą nie odbiera mu prawa do odsetek od 61. dnia od doręczenia faktury. A jeśli zastanawiasz się, kiedy w ogóle wystawić fakturę za roboty, przeczytaj, dlaczego faktura za remont ma 30 dni, a nie tyle, ile zwleka inwestor.
Co zmienia wyrok TSUE z 1 października 2026
Sprawa C-209/25 Premium Food Kebab trafiła do Luksemburga z Sądu Rejonowego dla m.st. Warszawy. Dostawca żywności sprzedał w sierpniu 2020 r. towar za 4 874,60 zł z terminem płatności 3 września. Klient zapłacił 8 września. Przez lata strony współpracowały bez sporów, a drobne spóźnienia załatwiały między sobą. Po zmianie właściciela dostawca pozwał byłego klienta o 40 euro, czyli 175,88 zł. Sąd zapytał TSUE, czy może takie powództwo oddalić jako nadużycie prawa (relacja prawo.pl).
Trybunał odpowiedział, że może, ale tylko wyjątkowo. Nadużycie trzeba udowodnić, a dowód wymaga łącznie dwóch elementów:
- obiektywnego: mimo formalnego spełnienia warunków cel przepisów, czyli walka z opóźnieniami w płatnościach, nie zostaje osiągnięty,
- subiektywnego: wierzyciel chce uzyskać nienależną korzyść, sztucznie tworząc warunki do jej zdobycia.
Ocenę, czy tak jest, TSUE zostawił sądowi krajowemu. Równie ważne jest to, czego Trybunał nie uznał za wystarczające samo w sobie do odmowy rekompensaty: niewielkie opóźnienie, składanie wielu podobnych pozwów, zakończenie współpracy wiele lat wcześniej ani to, że wierzyciela przejęła firma o wątpliwej kondycji finansowej. Podkreślił też, że rekompensata ma nie tylko pokrywać koszty, ale także zniechęcać do opóźnień, a samo korzystanie z tego prawa nie jest sztucznym tworzeniem warunków do jej uzyskania.
Wniosek dla Ciebie: jeśli klient po prostu zapłacił po terminie, a Ty upominasz się o rekompensatę, nadużyciem prawa to nie jest. Gotowej listy przypadków nadużycia Trybunał nie podał. Moim zdaniem chodzi o sytuacje, w których ktoś celowo wytwarza „opóźnienia”, na przykład nierealnymi terminami ustawionymi tylko po to, żeby je potem rozliczać.
Uwaga na wieloletnie przymykanie oka
W tym samym wyroku TSUE kazał sądowi sprawdzić jeszcze jedną rzecz: czy wierzyciel, który przez lata tolerował spóźnienia, w sposób dorozumiany nie przyznał, że opóźnienia w ogóle nie było, albo czy dobrowolnie nie zrzekł się rekompensaty. Jeśli latami nie reagujesz na spóźnienia, a potem zbiorczo upominasz się o rekompensaty za wszystkie faktury, licz się z tym argumentem dłużnika. Bezpieczniej upominać się na bieżąco albo jasno komunikować, że odpuszczasz tylko w konkretnym przypadku.
Jak upomnieć się o pieniądze, krok po kroku
- Sprawdź, czy to transakcja handlowa. Klient jest firmą albo podmiotem publicznym, umowa dotyczy działalności obu stron.
- Ustal datę wymagalności. To ostatni dzień terminu płatności z faktury lub umowy.
- Wybierz kwotę rekompensaty (40, 70 albo 100 euro) według kwoty do zapłaty.
- Przelicz euro na złote po kursie NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc wymagalności.
- Policz odsetki za każdy dzień opóźnienia: kwota × 13,75% × liczba dni / 365 (dla opóźnień w drugim półroczu 2026).
- Wystaw notę księgową (obciążeniową) z tytułem „rekompensata za koszty odzyskiwania należności” i osobno „odsetki za opóźnienie w transakcjach handlowych”. Wpisz numer faktury, termin płatności, datę zapłaty, kurs i podstawę prawną. Rekompensata nie jest zapłatą za towar ani usługę, więc dokumentujesz ją notą, a nie fakturą, i nie doliczasz do niej VAT.
- Wyślij notę klientowi z krótkim wyjaśnieniem i terminem zapłaty. Jeśli nie zapłaci, nota jest gotowym materiałem do wezwania, a potem do pozwu.
Pamiętaj, że nota nie jest fakturą, więc nie wystawiasz jej w KSeF. Rekompensaty i odsetek nie wliczasz też do sprzedaży opodatkowanej VAT.
Podatki: kiedy jest przychód, czy płaci się VAT, czy dłużnik ma koszt
VAT. Rekompensata i odsetki nie są wynagrodzeniem za dostawę towaru ani usługę, więc nie podlegają VAT. Nie zmieniają też obrotu, który liczysz do limitu zwolnienia z VAT w 2026 roku, bo do niego wlicza się sprzedaż, a nie odszkodowania.
PIT u Ciebie. Ustawa o PIT wprost mówi, że odsetki naliczone, ale nieotrzymane nie są przychodem (art. 14 ust. 3 pkt 2). Przychód powstaje dopiero wtedy, gdy pieniądze trafią na Twoje konto, a nie w dniu wystawienia noty. Tak samo traktuje rekompensatę skarbówka w interpretacjach. Nota wysłana, a klient milczy? Podatku od tej kwoty jeszcze nie płacisz. W KPiR otrzymane kwoty wpisujesz jako pozostałe przychody.
Ryczałt. Tu przepisy nie dają jednej oczywistej odpowiedzi, jaką stawką opodatkować otrzymaną rekompensatę i odsetki. Jeśli jesteś na ryczałcie, zapytaj o to swoją księgową (albo mnie) przed wpisaniem kwoty do ewidencji, a przy większych kwotach rozważ interpretację indywidualną.
Koszt u dłużnika. Jeśli to Ty spóźniasz się z zapłatą, naliczone odsetki możesz zaliczyć do kosztów dopiero wtedy, gdy je faktycznie zapłacisz, bo ustawa o PIT wyklucza z kosztów odsetki naliczone, ale niezapłacone (art. 23 ust. 1 pkt 32). Inaczej jest z rekompensatą: według interpretacji KIS to koszt pośredni, który ujmujesz w dniu zaksięgowania noty od wierzyciela, a nie dopiero przy zapłacie.
Nie myl tego z ulgą na złe długi. Rekompensata i odsetki to dodatkowe pieniądze od klienta, który w końcu zapłacił albo zapłaci. Jeśli klient nie płaci wcale, a od terminu minęło 90 dni, równolegle sprawdź, jak odzyskać VAT i PIT z niezapłaconej faktury po 90 dniach. Jedno nie wyklucza drugiego.
Prawo, nie obowiązek. Kiedy możesz odpuścić
Nikt nie każe Ci żądać rekompensaty. To Twoje uprawnienie, a nie obowiązek, i masz prawo machnąć ręką na 174 zł od stałego klienta, który raz spóźnił się dwa dni, bo zapomniał o przelewie w piątek. Relacje z klientami też mają swoją wartość, choć do bilansu ich nie wpiszesz.
Warto jednak mieć tę kartę w ręku. Klient, który „zawsze płaci trochę później”, traktuje Twoje pieniądze jak darmowy kredyt obrotowy. Grzeczna nota z wyliczeniem rekompensaty i odsetek zwykle sprawia, że następny przelew przychodzi w terminie. Możesz też notę wystawić, a potem odpuścić w zamian za szybszą płatność kolejnych faktur. Nazwijmy to negocjacjami z argumentem w złotych. Pamiętaj tylko o wyroku TSUE: jeśli odpuszczasz, rób to świadomie i w konkretnej sprawie, a nie przez lata milczenia.
FAQ
Czy rekompensata 40 euro należy się przy opóźnieniu o jeden dzień? Tak. Ustawa nie przewiduje minimalnego okresu opóźnienia. Prawo do rekompensaty powstaje razem z prawem do odsetek, czyli od pierwszego dnia po terminie płatności, bez wezwania. Wyrok TSUE C-209/25 potwierdził, że samo niewielkie opóźnienie nie jest wystarczającym powodem do odmowy.
Czy mogę żądać 40 euro od klienta indywidualnego? Nie. Rekompensata dotyczy tylko transakcji handlowych, czyli umów między przedsiębiorcami (i podmiotami wymienionymi w ustawie), zawieranych w związku z działalnością. Od konsumenta możesz żądać jedynie zwykłych odsetek ustawowych za opóźnienie z kodeksu cywilnego.
Jaki kurs euro przyjąć do przeliczenia rekompensaty? Średni kurs NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc, w którym płatność stała się wymagalna. Dla faktur z terminem w październiku 2026 to kurs z 30 września 2026, czyli 4,3672 zł. 40 euro to wtedy 174,69 zł, 70 euro to 305,70 zł, a 100 euro to 436,72 zł.
Klient już zapłacił fakturę. Czy mogę jeszcze żądać rekompensaty? Tak. Rekompensata i odsetki należą się za samo opóźnienie, więc możesz się o nie upomnieć także po zapłacie należności głównej. Najprościej wystawić notę księgową z wyliczeniem i wysłać ją klientowi. Nie zwlekaj jednak latami, bo dłużnik może twierdzić, że w sposób dorozumiany zrzeczono się rekompensaty.
Czy od rekompensaty płacę VAT i podatek dochodowy? VAT nie, bo rekompensata nie jest zapłatą za towar ani usługę. Podatek dochodowy tak, ale dopiero od kwoty faktycznie otrzymanej, a nie w dniu wystawienia noty. Na ryczałcie stawkę warto potwierdzić z księgową.
Ile wynoszą odsetki za opóźnienie w transakcjach handlowych w 2026 roku? Od 1 lipca do 31 grudnia 2026 wynoszą 13,75% w skali roku (stopa referencyjna NBP 3,75% plus 10 punktów procentowych). Gdy dłużnikiem jest publiczny podmiot leczniczy, stawka wynosi 11,75%.
Na koniec
Spóźniony przelew to nie jest „drobna niedogodność”, tylko kredyt udzielony klientowi bez umowy i bez oprocentowania. Ustawa pozwala Ci to oprocentowanie odzyskać, a TSUE właśnie przypomniał, że wierzyciel upominający się o swoje nie jest pieniaczem. Pilnowanie terminów płatności to zresztą mniej romantyczna, ale bardzo skuteczna forma dbania o płynność firmy.
Nie chcesz liczyć dni opóźnienia, kursów z końca miesiąca i odsetek na kalkulatorze w telefonie? W mojaKsięgowa.ai widzę każdą fakturę i jej termin płatności. Zobacz, jak działają faktury i KSeF z Klarą, i daj znać, kiedy mam przygotować notę.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!