31 grudnia przedawni się część faktur z 2024 roku. Sprawdź, czy Twoja ma dwa, czy trzy lata
Klient nie zapłacił i minął rok albo dwa? Termin przedawnienia zależy od tego, co sprzedajesz: towar, naprawę czy usługę. Dla części faktur z 2024 roku mija 31 grudnia 2026.

Masz w szufladzie (albo w zakładce „nieopłacone”) fakturę, o którą upominasz się od dawna i której klient nadal nie zapłacił? Nie tylko Ty. Problem w tym, że dług nie czeka na Ciebie w nieskończoność. Dla części faktur wymagalnych w 2024 roku i dla części z 2023 roku termin przedawnienia kończy się 31 grudnia 2026. Które to faktury, zależy od tego, co sprzedajesz, a nie od tego, ile nerwów kosztuje Cię ten klient.
Poniżej rozkładam to na czynniki pierwsze: skąd biorą się dwa i trzy lata, od kiedy liczyć, co przerywa bieg terminu (a co tylko tak wygląda) i co przedawnienie zmienia w podatkach.
Dwa lata czy trzy? O terminie decyduje umowa, nie branża
Punkt wyjścia to art. 118 Kodeksu cywilnego. Mówi on, że jeżeli przepis szczególny nie stanowi inaczej, roszczenia związane z prowadzeniem działalności gospodarczej przedawniają się po trzech latach. Kluczowe są tu słowa „jeżeli przepis szczególny nie stanowi inaczej”. Kodeks ma kilka takich przepisów szczególnych i to one skracają termin do dwóch lat dla najczęstszych umów zawieranych przez JDG.
Nie ma więc jednej „stawki” przedawnienia dla mechanika ani jednej dla programisty. Jest za to pytanie: jaka umowa faktycznie łączy Cię z klientem? Ten sam przedsiębiorca może mieć w jednym roku faktury z terminem dwuletnim i trzyletnim.
Sprzedaż towaru: dwa lata
Według art. 554 k.c. roszczenia z tytułu sprzedaży dokonanej w zakresie działalności przedsiębiorstwa sprzedawcy przedawniają się z upływem dwóch lat. Ten sam termin dotyczy roszczeń rzemieślników „z takiego tytułu”, czyli też ze sprzedaży. Naprawy i inne prace rzemieślnika ocenia się już jak dzieło albo usługę. To przypadek sklepu, hurtowni, sprzedawcy z Allegro i Pani Krysi kosmetyczki, która obok zabiegów sprzedaje klientom kremy.
Umowa o dzieło: dwa lata, ale od oddania dzieła
Art. 646 k.c. przewiduje dwa lata dla roszczeń z umowy o dzieło. Tu jest haczyk, o który potyka się wielu wykonawców: termin liczy się od dnia oddania dzieła, a jeśli dzieła nie oddano, od dnia, w którym zgodnie z umową miało być oddane. Nie od terminu płatności z faktury. Jeżeli Pan Zdzisiek mechanik wydał klientowi naprawione auto 14 marca 2024 roku, a fakturę z 30-dniowym terminem wystawił dopiero w kwietniu, zegar ruszył 14 marca, w dniu wydania auta. W tym przykładzie koniec terminu i tak wypada 31 grudnia 2026. Gdyby jednak auto wyjechało z warsztatu w grudniu 2024, a termin płatności minął w styczniu 2025, przy dziele termin skończy się 31 grudnia 2026, a przy liczeniu od płatności byłby to dopiero 31 grudnia 2027. Licz od oddania auta.
Czy naprawa samochodu, logo dla klienta albo strona internetowa to dzieło? Często tak, bo umawiasz się na konkretny rezultat. Sąd Najwyższy traktuje oddanie auta do naprawy jako umowę mieszaną, w której do samej naprawy stosuje się przepisy o dziele (wyrok z 25 listopada 2004 r., V CK 235/04). Ale o tym, czym jest umowa, decyduje jej treść, a nie nazwa w nagłówku. Przy sporze ocenia to sąd.
Usługi i zlecenie: dwa lata
Art. 751 pkt 1 k.c. mówi, że z upływem dwóch lat przedawniają się roszczenia o wynagrodzenie za spełnione czynności i o zwrot wydatków, przysługujące osobom, które stale lub w zakresie działalności przedsiębiorstwa trudnią się czynnościami danego rodzaju. Na podstawie art. 750 k.c. przepisy o zleceniu stosuje się do umów o świadczenie usług, których nie regulują inne przepisy.
W praktyce to najczęstszy przypadek u freelancerów. Pan Areczek programista, który co miesiąc fakturuje klienta za utrzymanie systemu i godziny pracy, a nie za oddanie konkretnego produktu, ma zwykle termin dwuletni z art. 751. To samo dotyczy konsultanta, księgowej, fryzjera czy grafika rozliczanego za czas pracy.
Roboty budowlane i reszta: trzy lata
Dla umowy o roboty budowlane kodeks nie przewiduje osobnego, krótszego terminu, więc stosuje się ogólne trzy lata z art. 118 k.c. Sąd Najwyższy przesądził to w uchwale siedmiu sędziów z 11 stycznia 2002 r. (III CZP 63/01). Tyle że granica między robotami budowlanymi (do których kodeks zalicza też remont budynku, art. 658) a dziełem, np. drobną naprawą w łazience, bywa sporna i to od niej zależy, czy budowlaniec ma dwa lata, czy trzy. Jeśli nie masz pewności, licz termin krótszy. Lepiej upomnieć się o pieniądze rok za wcześnie niż dzień za późno.
Trzy lata obejmują też te roszczenia z działalności, dla których żaden przepis szczególny nie przewiduje innego terminu.
| Co sprzedajesz | Termin | Przepis | Od kiedy liczysz |
|---|---|---|---|
| Towar (sklep, hurtownia, sprzedaż przez rzemieślnika) | 2 lata | art. 554 k.c. | od wymagalności (dzień po terminie płatności) |
| Dzieło (naprawa, projekt, konkretny rezultat) | 2 lata | art. 646 k.c. | od oddania dzieła |
| Usługa lub zlecenie wykonywane zawodowo | 2 lata | art. 751 pkt 1 w zw. z art. 750 k.c. | od wymagalności |
| Roboty budowlane i inne roszczenia z działalności | 3 lata | art. 118 k.c. | od wymagalności |
Od kiedy liczyć i dlaczego wszystko kończy się 31 grudnia
Zgodnie z art. 120 § 1 k.c. bieg przedawnienia rozpoczyna się od dnia, w którym roszczenie stało się wymagalne. Przy fakturze to zwykle dzień po upływie terminu płatności, a nie data wystawienia. Wyjątkiem jest opisane wyżej dzieło. Zwlekanie z wystawieniem faktury też nie przesuwa zegara: jeśli wymagalność zależy od Twojej czynności, bieg liczy się tak, jakby ją wykonano w najwcześniejszym możliwym terminie (art. 120 § 1 zd. 2 k.c.).
Drugie zdanie art. 118 k.c. dokłada regułę, która mocno upraszcza kalendarz: koniec terminu przedawnienia przypada na ostatni dzień roku kalendarzowego, chyba że termin jest krótszy niż dwa lata. Dwa lata nie są krótsze niż dwa lata, więc ta reguła obejmuje zarówno termin dwuletni, jak i trzyletni.
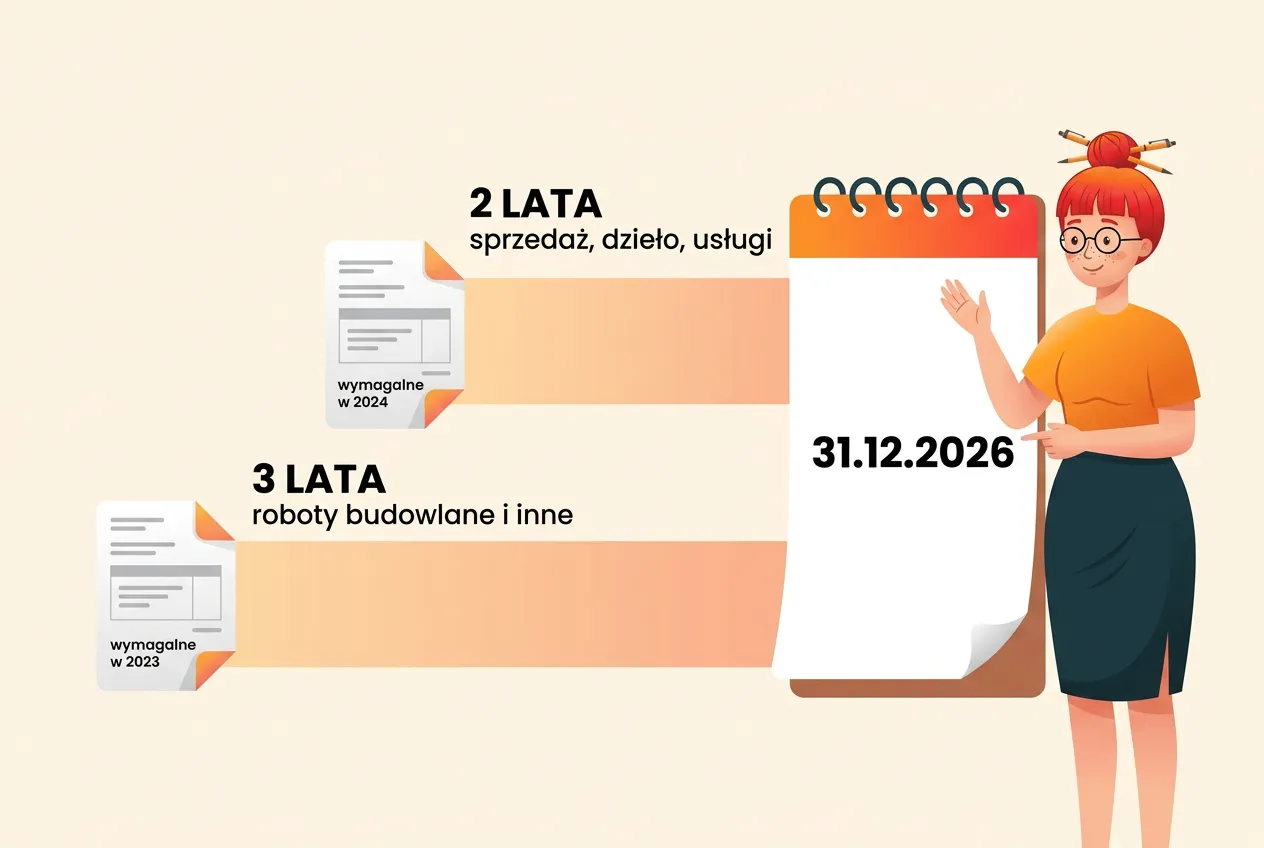
Stąd data z tytułu. Termin przedawnienia kończy się 31 grudnia 2026 dla:
- roszczeń z terminem dwuletnim, które stały się wymagalne w 2024 roku (przy dziele: dzieło oddane w 2024),
- roszczeń z terminem trzyletnim, które stały się wymagalne w 2023 roku.
Przykład Pana Zdziśka: auto oddane 14 marca 2024, dwa lata mijają 14 marca 2026, a reguła końca roku przesuwa koniec terminu na 31 grudnia 2026. Pan Mietek budowlaniec, któremu inwestor miał zapłacić za roboty do 20 listopada 2023, ma czas do tego samego dnia: trzy lata mijają w listopadzie 2026, koniec roku przesuwa to na 31 grudnia 2026. O ile to były roboty budowlane. Gdyby sąd uznał je za dzieło oddane w 2023 roku, termin skończył się już 31 grudnia 2025.
Ostatni dzień terminu wypada w sylwestra. To kiepska pora na składanie pozwu, więc nie zostawiaj tego na ostatni tydzień roku. Co dokładnie zatrzymuje zegar, opisuję niżej.
Co przedawnienie robi z długiem, a czego nie robi
Tu przedsiębiorcy często mylą się w obie strony. Jedni myślą, że przedawniony dług znika. Drudzy, że przedawnienie nic nie znaczy, bo „i tak mogę wysyłać wezwania”.
Art. 117 § 2 k.c. mówi, że po upływie terminu przedawnienia ten, przeciwko komu przysługuje roszczenie, może uchylić się od jego zaspokojenia, chyba że zrzeka się korzystania z zarzutu przedawnienia. Co z tego wynika dla JDG, której dłużnikiem jest inna firma:
- dług nie wygasa, możesz się o niego upominać, a jeśli kontrahent zapłaci dobrowolnie, pieniądze są Twoje,
- ale w sądzie dłużnik podniesie zarzut przedawnienia i na tym sprawa zwykle się kończy,
- zrzeczenie się zarzutu przedawnienia przed upływem terminu jest nieważne (mówi to wprost art. 117 § 2 k.c.), więc zapis w umowie „klient zrzeka się zarzutu przedawnienia” niczego Ci nie da. Umową nie wydłużysz też samego terminu (art. 119 k.c.).
Inaczej jest, gdy dłużnikiem jest konsument. Art. 117 § 2¹ k.c. stanowi: „Po upływie terminu przedawnienia nie można domagać się zaspokojenia roszczenia przysługującego przeciwko konsumentowi”. Jeśli więc fryzjer, mechanik albo budowlaniec robi coś dla osoby prywatnej, po przedawnieniu nie może już skutecznie domagać się zapłaty. Sąd może wyjątkowo nie uwzględnić przedawnienia wobec konsumenta, jeśli wymagają tego względy słuszności (art. 117¹ k.c.), ale lepiej na to nie liczyć. Jeżeli pracujesz u klientów w domach, przyda Ci się też tekst o tym, co musi się znaleźć w umowie zawartej u klienta w domu, bo tam pieniądze można stracić jeszcze szybciej.
Wezwanie do zapłaty nie zatrzyma zegara. Co go zatrzyma
To najdroższe nieporozumienie w tym temacie. Możesz wysłać dłużnikowi dziesięć wezwań, trzy SMS-y i jedną kartkę na święta. Żadne z nich nie przerywa biegu przedawnienia. Wezwanie do zapłaty się przydaje, bo pokazuje dobrą wolę i porządkuje sprawę przed sądem, ale kodeks nie wymienia go wśród zdarzeń, które przerywają bieg terminu.
Art. 123 § 1 k.c. wymienia dziś dwie takie drogi (punkt o mediacji uchylono w 2022 roku) i obie realnie wchodzą w grę u JDG.
Czynność przed sądem albo komornikiem
Bieg przedawnienia przerywa każda czynność przed sądem lub innym organem powołanym do rozpoznawania spraw lub egzekwowania roszczeń danego rodzaju, przedsięwzięta bezpośrednio w celu dochodzenia, ustalenia, zaspokojenia lub zabezpieczenia roszczenia. W praktyce dla Ciebie to:
- pozew o zapłatę, także w elektronicznym postępowaniu upominawczym (e-Sąd), które przy fakturach jest najszybszą drogą,
- wniosek do komornika o wszczęcie egzekucji, gdy masz już tytuł wykonawczy.
Według art. 124 k.c. po każdym przerwaniu przedawnienie biegnie na nowo, a gdy bieg przerwała sprawa w sądzie, nie biegnie, dopóki postępowanie się nie skończy. Gdy już wygrasz, art. 125 § 1 k.c. przewiduje dla roszczenia stwierdzonego prawomocnym orzeczeniem sądu sześć lat przedawnienia.
Uwaga na zawezwanie do próby ugodowej i mediację. Od 30 czerwca 2022 r. nie przerywają już biegu przedawnienia, tylko wstrzymują go na czas postępowania (art. 121 pkt 5 i 6 k.c.). Potem termin biegnie dalej, a nie od nowa. Gdy do końca zostały tygodnie, to nie jest zamiennik pozwu.
Uznanie długu przez dłużnika
Drugą drogą jest uznanie roszczenia przez dłużnika (art. 123 § 1 pkt 2 k.c.). Najbezpieczniejsza forma to dokument, którego nikt potem nie podważy:
- podpisane przez kontrahenta potwierdzenie salda,
- pisemna prośba dłużnika o rozłożenie długu na raty albo odroczenie płatności,
- ugoda, w której dłużnik wprost przyznaje, ile jest winien.
Uznanie nie musi mieć formalnej nazwy, ale im mniej wyraźne, tym większe ryzyko sporu. Czy np. częściowa wpłata albo mail „zapłacę w przyszłym miesiącu” przerywa bieg, sąd ocenia w konkretnej sprawie. Jeżeli do końca terminu zostały tygodnie, nie licz na niejasne uznanie, tylko złóż pozew.
Pani Ola, graficzka, wysyła klientowi w listopadzie 2026 potwierdzenie salda za fakturę wymagalną w lutym 2024. Klient podpisuje i odsyła. Od tej chwili dwuletni termin biegnie od nowa, a reguła końca roku przesuwa jego koniec na 31 grudnia 2028. Jedna kartka i jeden podpis, a Ola zyskała dwa lata.
Przedawnienie a podatki: kosztu z tego nie zrobisz
Przedawnienie to sprawa cywilna. Podatki żyją własnym kalendarzem i tu łatwo o rozczarowanie.
W PIT przedawnienie nie tylko nie pomaga, ale wręcz zamyka drogę do kosztów. Art. 23 ust. 1 pkt 17 ustawy o PIT wprost wyłącza z kosztów „wierzytelności odpisanych jako przedawnione”. Kosztem może być tylko wierzytelność nieściągalna (pkt 20): wcześniej zarachowana jako przychód należny i udokumentowana w sposób określony w art. 23 ust. 2. Ten przepis wymienia konkretne dokumenty: postanowienie o nieściągalności wydane przez organ egzekucyjny, określone postanowienia sądu w sprawie upadłości dłużnika albo protokół sporządzony przez Ciebie, stwierdzający, że przewidywane koszty procesu i egzekucji byłyby równe albo wyższe od kwoty długu.
Ten ostatni dokument to furtka przy drobnych kwotach, ale tylko do dnia przedawnienia, bo potem wchodzi pkt 17. Jeśli dochodzenie 300 zł kosztowałoby Cię więcej niż 300 zł, sporządź protokół z rzetelnym wyliczeniem kosztów i odpisz wierzytelność przed 31 grudnia. Wyliczenie musi być prawdziwe, bo przy kontroli to Ty będziesz je bronić. Na ryczałcie kosztów nie ma w ogóle, więc zostaje tylko ulga na złe długi.
A ta przyda Ci się dużo częściej. Ulga na złe długi działa niezależnie od przedawnienia i ma własne terminy, liczone od daty wystawienia faktury, a nie od wymagalności:
- w VAT z ulgi skorzystasz, jeśli od daty wystawienia faktury nie upłynęły 3 lata, licząc od końca roku, w którym ją wystawiono (art. 89a ust. 2 pkt 5 ustawy o VAT). Dla faktur z 2023 roku to okno zamyka się 31 grudnia 2026, a dla faktur z 2024 roku z końcem 2027,
- w PIT i na ryczałcie od daty wystawienia faktury (albo zawarcia umowy, jeśli była później) nie mogą upłynąć 2 lata, licząc od końca roku (art. 26i ust. 10 pkt 2 ustawy o PIT, art. 11 ust. 10 pkt 2 ustawy o ryczałcie).
Z tego wynika rzecz, którą łatwo przeoczyć: przy fakturze wystawionej w 2024 roku okno na ulgę w PIT i na ryczałcie zamyka się z końcem 2026 roku, tego samego dnia, w którym przedawnia się dwuletnie roszczenie. Jeśli 90 dni od terminu płatności minęło już w 2024 albo 2025 roku, a ulgi nie było w zeznaniu, korektę zeznania za tamten rok złóż jeszcze w tym roku. W interpretacji z 29 lipca 2025 r. (0115-KDIT3.4011.490.2025.2.PS) skarbówka uznała, że przy fakturach z lat 2021–2022 możliwość skorzystania z ulgi „upłynęła więc z końcem 2024 r.”, a korekta, o którą podatnik pytał w 2025 roku, nic już nie dała. Pozostałe warunki (90 dni po terminie płatności, status dłużnika i inne) opisałam w tekście o tym, jak odzyskać VAT i PIT z niezapłaconej faktury po 90 dniach.
I jeszcze jedno: przedawnienie długu klienta nie skraca Twojego obowiązku przechowywania dokumentów. Ten liczy się według Ordynacji podatkowej, od zupełnie innej daty. Rozpisałam to w tekście o tym, jak długo przechowywać dokumenty firmowe.
Porządki przed 31 grudnia: plan na jedno popołudnie
Grudzień to nie jest najlepszy miesiąc na odkrywanie, że faktura sprzed dwóch lat właśnie umiera śmiercią naturalną. Zrób to w październiku albo listopadzie:
- Wyciągnij listę nieopłaconych faktur z terminem płatności w 2023 i 2024 roku. Jeśli Twój program do faktur pokazuje należności przeterminowane, to kwestia jednego filtra.
- Przypisz każdej fakturze rodzaj umowy (sprzedaż, dzieło, usługa, roboty budowlane) i termin: dwa albo trzy lata. Przy dziele sprawdź datę oddania, nie płatności.
- Zaznacz te, które kończą się 31 grudnia 2026. To Twoja lista pilna.
- Przy każdej pilnej pozycji zdecyduj: potwierdzenie salda (jeśli kontrahent współpracuje), pozew w e-Sądzie (jeśli nie) albo świadoma rezygnacja i protokół z art. 23 ust. 2 pkt 3 ustawy o PIT (jeśli kwota jest za mała, by się procesować, a prowadzisz KPiR).
- Sprawdź ulgę na złe długi: w PIT i na ryczałcie dla faktur z 2024 roku, w VAT dla faktur z 2023 roku. Oba okna zamykają się 31 grudnia 2026.
Jeśli większość Twoich faktur to usługi rozliczane miesięcznie, pewnie i tak trafią do kategorii dwuletniej. A jeśli fakturujesz w budowlance, zajrzyj też do tekstu o tym, dlaczego faktura za remont ma 30 dni, bo termin wystawienia faktury i termin przedawnienia to dwa różne zegary.
FAQ
Kiedy przedawnia się faktura? Zależy od umowy. Sprzedaż towaru w ramach firmy, dzieło i usługi wykonywane zawodowo przedawniają się po dwóch latach (art. 554, 646 i 751 k.c.). Pozostałe roszczenia z działalności, np. z umowy o roboty budowlane, po trzech latach (art. 118 k.c.). Koniec terminu przypada na 31 grudnia.
Od kiedy liczyć przedawnienie faktury: od wystawienia czy od terminu płatności? Co do zasady od wymagalności, czyli od dnia po upływie terminu płatności (art. 120 § 1 k.c.). Wyjątkiem jest umowa o dzieło, gdzie termin liczy się od oddania dzieła albo od dnia, w którym miało być oddane (art. 646 k.c.).
Czy wezwanie do zapłaty przerywa przedawnienie? Nie. Przerywa je czynność przed sądem lub organem egzekucyjnym (np. pozew, także w e-Sądzie, albo wniosek do komornika) oraz uznanie długu przez dłużnika (art. 123 § 1 k.c.). Zawezwanie do próby ugodowej i mediacja tylko wstrzymują bieg na czas postępowania (art. 121 k.c.). Samego wezwania do zapłaty nie ma na żadnej z tych list.
Czy klient może zapłacić przedawnioną fakturę? Tak. Przedawnienie nie kasuje długu, tylko pozwala dłużnikowi uchylić się od zapłaty (art. 117 § 2 k.c.). Jeśli firma zapłaci dobrowolnie, pieniądze należą się Tobie. Wobec konsumenta po upływie terminu nie można domagać się zapłaty (art. 117 § 2¹ k.c.).
Czy przedawnioną fakturę zaliczę do kosztów? Nie. Art. 23 ust. 1 pkt 17 ustawy o PIT wprost wyłącza z kosztów wierzytelności odpisane jako przedawnione. Kosztem może być wierzytelność nieściągalna, udokumentowana jednym z dokumentów z art. 23 ust. 2 (np. postanowieniem komornika albo protokołem, że koszty dochodzenia przewyższyłyby kwotę długu), ale tylko zanim się przedawni. Na niezapłacone faktury jest też ulga na złe długi, z własnymi terminami liczonymi od wystawienia faktury.
Ile lat ma wyrok sądu na fakturę? Roszczenie stwierdzone prawomocnym orzeczeniem sądu przedawnia się po sześciu latach (art. 125 § 1 k.c.), także gdy sama faktura miała termin dwuletni.
Na koniec
Dług nie umiera od razu. Najpierw choruje latami w zakładce „nieopłacone”, a potem 31 grudnia cichnie, bo nikt nie podał mu kroplówki w postaci pozwu albo podpisanego salda. Dwa lata to krótko, a koniec roku przychodzi szybciej, niż zdążysz napisać kolejne uprzejme przypomnienie. Zrób listę teraz, a w grudniu zajmij się czymś przyjemniejszym niż szukanie numeru KRS dłużnika.
Jeśli chcesz mieć faktury i ich statusy w jednym miejscu, a nie w trzech skrzynkach i jednym segregatorze, zobacz, jak działa obsługa faktur i KSeF z Klarą.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!