Faktura za remont ma 30 dni. Nie tyle, ile zwleka inwestor
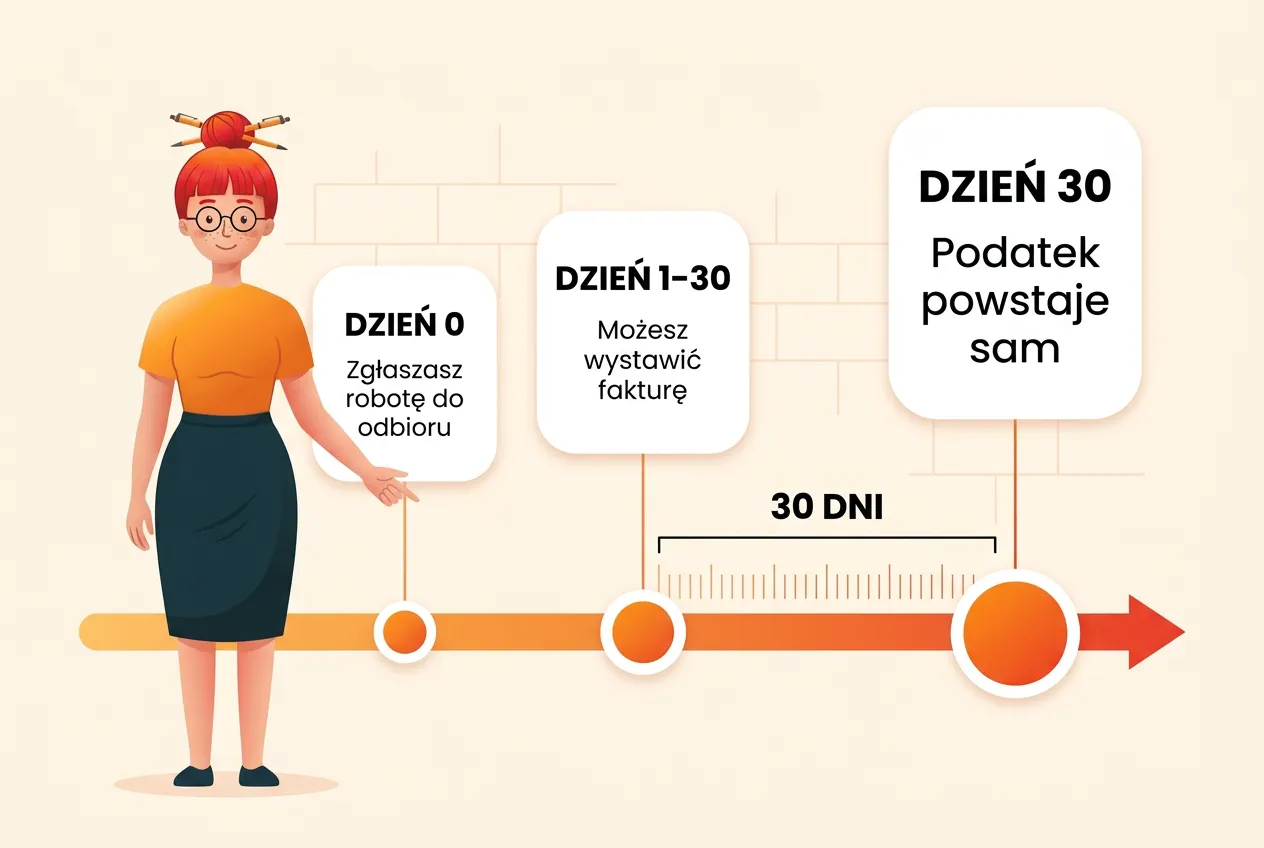
Czekasz z fakturą na podpisany protokół albo na przelew, bo tak się umówiliście. Ustawa o VAT umawiała się inaczej: masz 30 dni od wykonania usługi, a z upływem 30. dnia podatek powstaje bez Twojego udziału.

Łazienka skończona w czwartek. Robota zgłoszona do odbioru, inwestor rzucił „wpadnę w przyszłym tygodniu” i zapadł się pod ziemię. Faktura leży w szufladzie, bo przecież nie ma protokołu, a bez protokołu nie ma pieniędzy. W tym samym czasie w ustawie o VAT tyka zegar, który o Twoim inwestorze nigdy nie słyszał.
Budowlanka ma w ustawie własny zegar
Reguła, którą zna większość przedsiębiorców, brzmi prosto: obowiązek podatkowy powstaje z chwilą wykonania usługi. Tak mówi art. 19a ust. 1 ustawy o VAT i tak to działa przy większości zleceń.
Usługi budowlane i budowlano-montażowe mają jednak swój własny przepis. Art. 19a ust. 5 pkt 3 lit. a stanowi, że obowiązek podatkowy powstaje z chwilą wystawienia faktury — w przypadkach, o których mowa w art. 106b ust. 1, czyli przy sprzedaży na rzecz innego podatnika (także zwolnionego z VAT) albo osoby prawnej niebędącej podatnikiem. W praktyce: dla firmy, ale też dla wspólnoty mieszkaniowej czy gminy.
Brzmi to jak prezent od ustawodawcy. Sam decydujesz, kiedy wystawić fakturę, więc sam decydujesz, kiedy zapłacisz podatek. Trzy akapity niżej prezent się rozpakowuje i okazuje się, że w środku jest termin.
Trzydzieści dni. A co się dzieje potem
Art. 106i ust. 3 pkt 1 ustawy o VAT wyznacza granicę: fakturę za usługi budowlane wystawia się nie później niż 30. dnia od dnia wykonania usług. Dla porównania — w zwykłej sprzedaży termin ogólny z art. 106i ust. 1 sięga 15. dnia miesiąca następującego po miesiącu, w którym wykonano usługę. Przy robocie skończonej na początku miesiąca różnica między jednym a drugim terminem potrafi wynieść nawet dwa tygodnie. I to właśnie ta różnica robi ludziom zaległości.
Teraz kluczowe zdanie, które zamyka całą konstrukcję. Art. 19a ust. 7 mówi, że gdy podatnik nie wystawił faktury lub wystawił ją z opóźnieniem, obowiązek podatkowy powstaje z chwilą upływu terminów wystawienia faktury określonych w art. 106i ust. 3 i 4.
Przeczytaj to jeszcze raz. Ustawa o VAT nie przewiduje tu osobnej kary. Ona po prostu przestaje na Ciebie czekać i sama ustala datę. (Samo niewystawienie faktury wbrew obowiązkowi to już jednak czyn z art. 62 § 1 Kodeksu karnego skarbowego, a w wypadku mniejszej wagi — wykroczenie skarbowe).
| Co się dzieje | Kiedy | Co powstaje |
|---|---|---|
| Pan Mirek kończy układanie płytek i zgłasza robotę do odbioru | 3 września | nic jeszcze |
| Pan Mirek wystawia fakturę | 20 września | obowiązek podatkowy — 20 września |
| Wariant drugi: Pan Mirek czeka na protokół i nie wystawia niczego | 3 października (30. dzień) | obowiązek podatkowy powstaje sam |
| Pan Mirek wystawia fakturę „jak klient zapłacił” | 14 listopada | obowiązek i tak był 3 października — faktura jest spóźniona |
W ostatnim wierszu Pan Mirek wykazuje VAT w rozliczeniu za listopad, choć powinien w rozliczeniu za październik. Ma zaległość podatkową za miesiąc, w którym nie miał ani złotówki na koncie.
Bo to jest druga rzecz, której ten przepis nie bierze pod uwagę: pieniądze. Zapłata klienta nie ma żadnego wpływu na moment powstania obowiązku podatkowego przy usługach budowlanych. Jeśli inwestor nie zapłaci w ogóle, jest oddzielna ścieżka — ulga na złe długi, która uruchamia się po 90 dniach. Ale to jest ratunek po fakcie, nie sposób na odsunięcie podatku.
Działa to też w drugą stronę. Art. 106i ust. 7 pkt 1 zabrania wystawiania faktur wcześniej niż 60. dnia przed wykonaniem usługi. Jest więc okno: od sześćdziesięciu dni przed końcem roboty do trzydziestu dni po. Przed nim faktury wystawić nie wolno, a po nim jest spóźniona — ale nadal obowiązkowa.
Kiedy robota jest wykonana, skoro nikt nie podpisał protokołu
Cała konstrukcja wisi na jednej dacie: dniu wykonania usługi. I tu zaczyna się część, w której przedsiębiorcy i urzędy skarbowe od lat się nie zgadzają.
Minister Finansów wypowiedział się w interpretacji ogólnej nr PT3.8101.41.2015.AEW.2016.AMT.141 z 1 kwietnia 2016 r. Stanowisko było twarde: o wykonaniu usługi decyduje faktyczne zakończenie prac, a nie formalność cywilnoprawna. Za datę wykonania uznaje się moment, w którym wykonawca zgłosił nabywcy gotową robotę do odbioru. Podpis pod protokołem nie przesuwa tej daty.
Trzy lata później Trybunał Sprawiedliwości Unii Europejskiej orzekł w sprawie C-224/18 (Budimex, wyrok z 2 maja 2019 r.), że jeżeli odbiór robót został uzgodniony w umowie i odzwierciedla normy oraz standardy obowiązujące w danej branży, to ta formalność jest objęta usługą. Innymi słowy: czasem protokół naprawdę jest częścią roboty, a nie tylko papierkiem po niej.
W komunikacie opublikowanym 6 czerwca 2019 r. Ministerstwo Finansów oceniło, że interpretacja ogólna z 2016 r. „umożliwia realizację wytycznych, które wynikają z wyroku TSUE”, a własne stanowisko zapowiedziało po rozstrzygnięciu sprawy przez NSA.
Co z tego wynika przy kuchni w bloku albo przy elewacji na osiedlu?
- Nie ma umowy na piśmie albo umowa nie wspomina o odbiorze — datą wykonania jest dzień, w którym robota została zgłoszona do odbioru. Zegar rusza wtedy, nawet jeśli inwestor się nie pojawił.
- Umowa przewiduje odbiór, i taki odbiór jest w Twojej branży standardem — data odbioru może być datą wykonania usługi. Ale to działa tylko wtedy, gdy odbiór jest realną procedurą, a nie wymówką dopisaną, żeby przesunąć podatek.
Zapisz sobie to zdanie i powieś nad kosztorysem: umowa na piśmie przestaje być formalnością dla grzecznych, a staje się dokumentem, który wyznacza Ci datę podatkową. Trzy zdania o odbiorze w umowie potrafią być warte więcej niż cała reszta papierologii razem wzięta.
Jak udokumentować zgłoszenie do odbioru
Skoro data zgłoszenia wyznacza początek biegu terminu, to w razie sporu ktoś zapyta, skąd ta data się wzięła. Odpowiedź „mówiłem mu na budowie” ma wartość dokładnie taką, jak brzmi.
Wystarczy jednak naprawdę niewiele. Wiadomość na WhatsAppie z godziną i datą, e-mail z jednym zdaniem „prace zakończone, proszę o wyznaczenie terminu odbioru”, wpis w dzienniku budowy, a przy większych kontraktach pismo ze zwrotnym potwierdzeniem. Każde z tych rozwiązań robi to samo: zamienia Twoje słowo w ślad, który da się pokazać.
Co ważne, ten ślad działa w obie strony. Chroni, gdy inwestor twierdzi, że robota stała w miejscu jeszcze przez dwa tygodnie. Ale chroni też przed własną pamięcią, kiedy po pięciu miesiącach trzeba odtworzyć, którego dnia właściwie ekipa zeszła z tej budowy — a od tej daty zależy, w którym rozliczeniu wykazujesz VAT.
Najprostszy nawyk, jaki można z tego artykułu wynieść: wiadomość ze zgłoszeniem odbioru wysyłasz jeszcze na budowie, zanim wsiądziesz do auta. Nie wieczorem, nie „jak znajdzie się chwila”. Wtedy data w telefonie i data w Twoich księgach to zawsze ta sama data.
Podwykonawstwo niczego nie zawiesza
Osobna sytuacja, w którą trafia połowa małych ekip: praca dla generalnego wykonawcy, który rozlicza się z inwestorem dopiero po odbiorze całości. Skoro on czeka, to Ty też czekasz — brzmi logicznie i jest kosztowne.
Relacja podwykonawca–generalny wykonawca to zwykła sprzedaż między dwoma podatnikami, więc rządzi się dokładnie tymi samymi przepisami. Twoje trzydzieści dni liczy się od wykonania Twojej części roboty, a nie od momentu, w którym generalny wykonawca domknie swój kontrakt z inwestorem.
To, że pieniądze przyjdą dopiero po jego odbiorze, jest Waszym ustaleniem handlowym. Ustawa o VAT nie zna pojęcia „czekam na rozliczenie wyżej w łańcuchu”. Zna dzień wykonania usługi i trzydziesty dzień po nim.
Nabywca-podatnik czy osoba prywatna. To są dwa różne zegary
Spójrz jeszcze raz na art. 19a ust. 5 pkt 3 lit. a. Przepis odsyła do przypadków, o których mowa w art. 106b ust. 1 — a ten dotyczy sprzedaży na rzecz innego podatnika albo osoby prawnej niebędącej podatnikiem.
Kiedy remontujesz łazienkę Pani Krysi, która nie prowadzi działalności, szczególny przepis o budowlance w ogóle się nie uruchamia. Wracasz do zasady ogólnej z art. 19a ust. 1: obowiązek podatkowy powstaje z chwilą wykonania usługi. Bez czekania na fakturę, bez trzydziestu dni, bez zegara.
Ta sama łazienka, ta sama ekipa, te same płytki — i dwie zupełnie różne daty podatkowe w zależności od tego, kto jest po drugiej stronie.
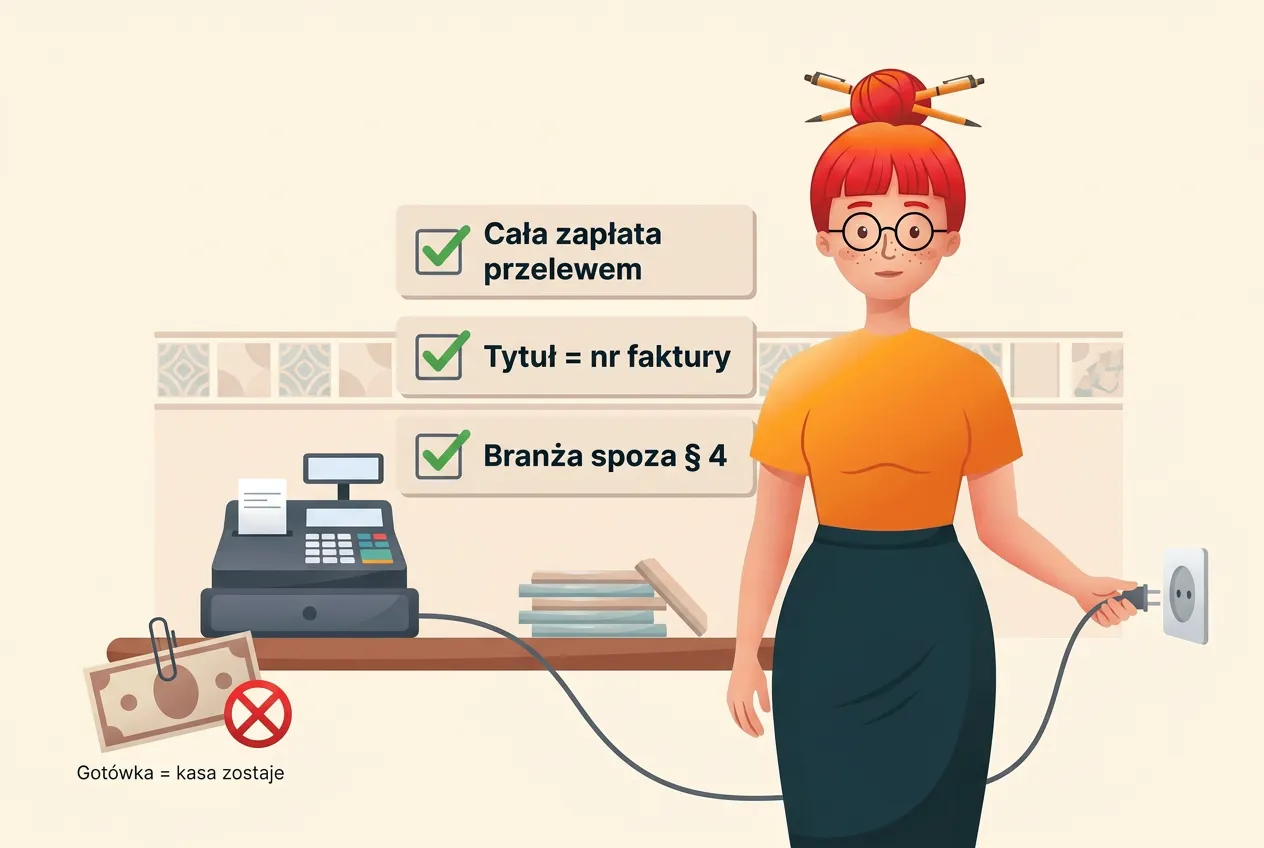
Przy osobie prywatnej faktury co do zasady nie wystawiasz z urzędu. Robisz to na żądanie nabywcy, a art. 106b ust. 3 daje na to żądanie trzy miesiące, licząc od końca miesiąca, w którym wykonano usługę. Osobna sprawa to kasa fiskalna — sprzedaż dla konsumentów rządzi się własnymi regułami i limit obrotu nie chroni wszystkich branż tak, jak się wydaje.
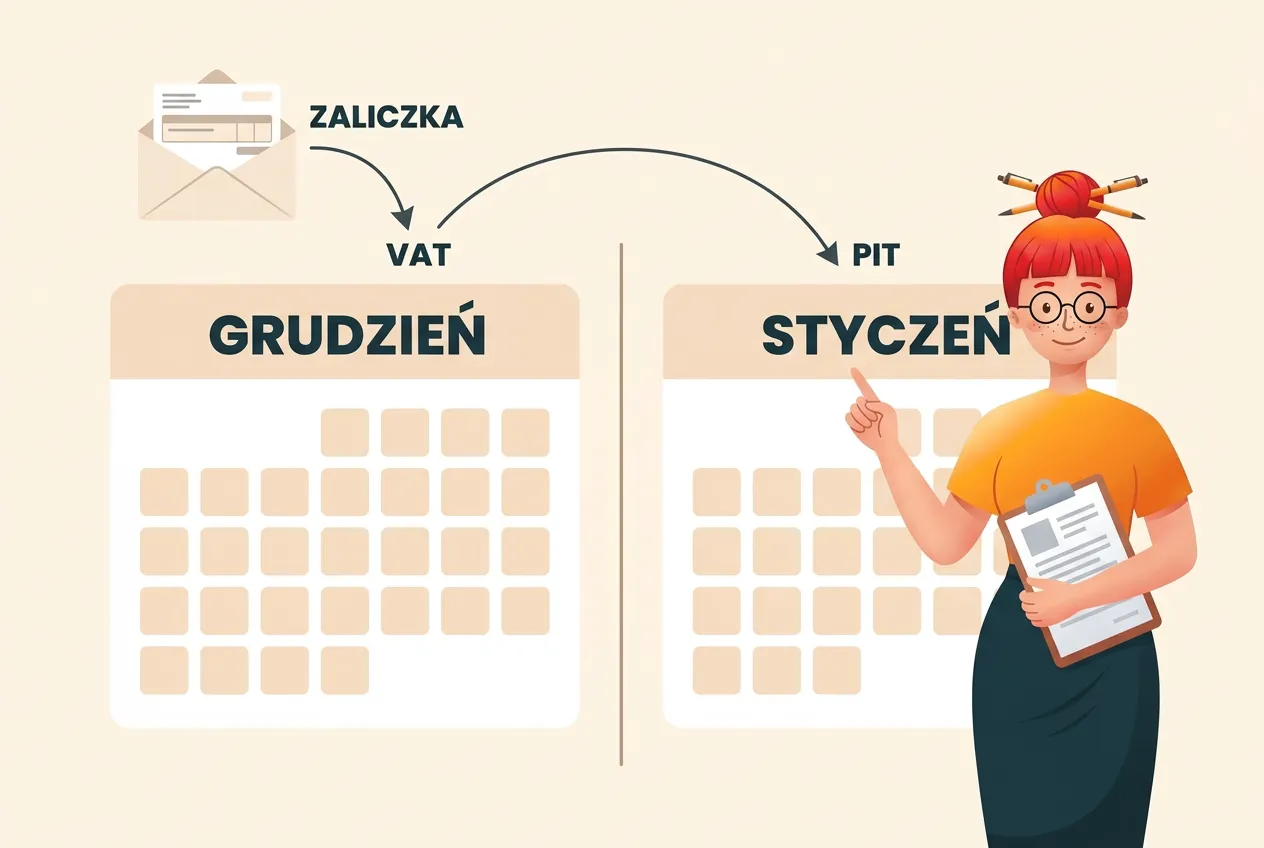
Zaliczka na materiał zapala VAT od razu. Podatku dochodowego nie rusza
Budowlaniec rzadko wchodzi na budowę za własne. Zaliczka na materiał to norma, bo płytki trzeba kupić przed położeniem, nie po. I tu robi się ciekawie, bo VAT i podatek dochodowy idą w dwie różne strony.
VAT. Art. 19a ust. 8 ustawy o VAT: jeżeli przed wykonaniem usługi otrzymano całość lub część zapłaty — w szczególności przedpłatę, zaliczkę, zadatek lub ratę — obowiązek podatkowy powstaje z chwilą jej otrzymania, w odniesieniu do otrzymanej kwoty. Pieniądze wpadły na konto, podatek wpadł razem z nimi.
Podatek dochodowy. Art. 14 ust. 3 pkt 1 ustawy o PIT mówi coś przeciwnego: do przychodów nie zalicza się pobranych wpłat na poczet usług, które zostaną wykonane w następnych okresach sprawozdawczych. Przychód powstaje dopiero wtedy, gdy wykonasz usługę — a dokładnie w dniu wykonania, nie później niż w dniu wystawienia faktury albo uregulowania należności (art. 14 ust. 1c).
Pan Mirek bierze w sierpniu 10 000 zł zaliczki na materiał, a robotę kończy w październiku. VAT od tej zaliczki wykazuje w rozliczeniu za sierpień. Przychodu w PIT za sierpień nie ma żadnego. To nie jest błąd w księgach — to dwie ustawy liczące czas inaczej.
Przy wyliczeniach sprawdź aktualne stawki i limity, bo od stawki VAT zależy, ile z tej zaliczki jest naprawdę Twoje, a ile tylko u Ciebie przenocuje.
Etapy w umowie przestawiają wszystko
Art. 19a ust. 2 dopuszcza sytuację, w której usługę uznaje się za wykonaną częściowo: dotyczy to części usługi, dla której określono zapłatę. To nie jest ozdobnik — to warunek.
Jeśli w umowie są trzy etapy i do każdego przypisana zapłata, każdy etap żyje własnym życiem. Kończysz stan surowy, zgłaszasz go do odbioru, dostajesz własne trzydzieści dni na fakturę za ten etap. Potem to samo przy instalacjach, potem przy wykończeniu.
Uwaga na pułapkę, w którą wchodzi mnóstwo ekip. „Odbiory częściowe” wpisane do umowy zwyczajowo, bez przypisanej do nich zapłaty, nie robią z etapu odrębnej usługi w rozumieniu tego przepisu. Papier mówi „etap”, ustawa mówi „nic się nie stało”. Jeśli chcesz rozliczać etapami, umowa musi przewidywać odbiór etapu i przypisaną do niego zapłatę — według interpretacji ogólnej MF sama kwota nie musi być przy tym znana z góry.
I odwrotnie: kiedy już podzielisz robotę na płatne etapy, nie możesz o nich zapomnieć. Trzy etapy to trzy niezależne terminy, z których każdy potrafi dogonić osobno.
Zobacz, jak to wygląda na kontrakcie rozpisanym na pół roku:
| Etap w umowie | Kwota w umowie | Zgłoszenie do odbioru | Ostatni dzień na fakturę |
|---|---|---|---|
| Stan surowy | 40 000 zł | 12 marca | 11 kwietnia |
| Instalacje | 25 000 zł | 8 czerwca | 8 lipca |
| Wykończenie | 35 000 zł | 4 września | 4 października |
Trzy wiersze, trzy osobne obowiązki podatkowe, trzy różne miesiące rozliczeniowe. Ekipa, która wystawi jedną zbiorczą fakturę we wrześniu, ma dwie zaległości — za kwiecień i za lipiec — o których nawet nie wie.
A teraz ta sama umowa bez zapłaty przypisanej do etapów, z samym zapisem „odbiory częściowe po zakończeniu każdego etapu”. Wtedy art. 19a ust. 2 nie ma czego zaczepić: nie ma części usługi, dla której określono zapłatę, więc nie ma częściowego wykonania. Jedna usługa, jedna data, jedno trzydziestodniowe okno — liczone dopiero od zakończenia całości.
Ta różnica nie wynika z tego, jak faktycznie pracujesz. Wynika z tego, co stoi w umowie.
KSeF: data wystawienia przestaje być Twoją decyzją
Wszystko, co wyżej, opiera się na cichym założeniu, że data wystawienia faktury to data, którą sam wpisujesz. Dla większości firm to założenie już nie jest prawdziwe.
Art. 106na ust. 1 ustawy o VAT stanowi, że fakturę ustrukturyzowaną uznaje się za wystawioną w dniu jej przesłania do Krajowego Systemu e-Faktur. Nie w dniu, w którym ją napisałeś. Nie w dniu, który wpisałeś w pole. W dniu, w którym system ją przyjął i odnotował.
Obowiązkowy KSeF objął największe firmy 1 lutego 2026 r., a pozostałych przedsiębiorców 1 kwietnia 2026 r. Najmniejsi działają dziś na okresach przejściowych, które Ministerstwo Finansów wyznaczyło do 31 grudnia 2026 r. — chodzi między innymi o możliwość wystawiania faktur poza KSeF przy sprzedaży do 10 000 zł brutto miesięcznie oraz o faktury wystawiane na kasie rejestrującej. Z końcem roku te furtki się zamykają.
Wyjątkiem jest tryb offline24: tam datą wystawienia jest data wpisana na fakturze, ale fakturę trzeba przesłać do KSeF najpóźniej następnego dnia roboczego — więc na „datę wsteczną” miejsca i tak nie ma. W praktyce: kończysz robotę, masz trzydzieści dni, a dowodem na to, czy się zmieściłeś, jest wpis w systemie, do którego skarbówka ma wgląd bez wysyłania Ci czegokolwiek.
Jeśli dopiero zaczynasz układać się z tym systemem, zacznij od harmonogramu KSeF i terminów, a potem sprawdź dwie rzeczy, które dotkną Cię najszybciej: numer KSeF w tytule przelewu i to, co zrobić z fakturą, którą kontrahent wystawił poza systemem.
Termin już minął. Co teraz
Najgorsza możliwa reakcja to udawać, że skoro faktury nie ma, to i obowiązku nie ma. Obowiązek powstał z mocy art. 19a ust. 7 i nie zniknie przez to, że nikt na niego nie patrzy.
Po pierwsze, fakturę trzeba wystawić. Obowiązek z art. 106b ust. 1 nie wygasa razem z upływem terminu z art. 106i — przekroczony termin oznacza fakturę spóźnioną, a nie fakturę niepotrzebną.
Po drugie, VAT rozliczasz w okresie, w którym obowiązek naprawdę powstał, a nie w tym, w którym w końcu pojawił się dokument. Jeśli obowiązek powstał w październiku, a faktura w listopadzie, to poprawiasz rozliczenie za październik. Wrzucenie tego do listopada jest drugim błędem doklejonym do pierwszego.
Kolejność ma tu znaczenie praktyczne. Najpierw ustalasz prawdziwą datę wykonania usługi, bo od niej wszystko zależy. Potem sprawdzasz, który miesiąc rozliczeniowy ta data wskazuje. Dopiero na końcu patrzysz na fakturę i na to, co już poszło do urzędu. Robienie tego w odwrotnej kolejności — od faktury wstecz — kończy się dopasowywaniem dat do dokumentu zamiast dokumentu do dat.
Po trzecie, od zaległości podatkowej naliczają się odsetki za zwłokę. Ich wysokość zmienia się razem ze stopami NBP, a aktualną stawkę publikuje Ministerstwo Finansów na podatki.gov.pl — sprawdź ją, zanim policzysz, ile to naprawdę kosztuje.
I po czwarte, rzecz najbardziej niewdzięczna: jeśli spóźnienie zdarzyło się raz, to prawdopodobnie zdarzy się znowu, bo przyczyną nie było lenistwo, tylko przyzwyczajenie. Faktura idzie wtedy, kiedy widać przelew, bo tak nauczyła praktyka, a nie ustawa. Przyzwyczajenie zmienia się jedną rzeczą: wpisaniem daty zgłoszenia do odbioru do kalendarza w tym samym momencie, w którym schodzisz z budowy.
FAQ
Czy mogę wystawić fakturę dopiero wtedy, gdy klient zapłaci? Możesz, ale nie zmieni to momentu powstania obowiązku podatkowego. Jeśli od wykonania usługi minęło 30 dni, obowiązek już powstał na podstawie art. 19a ust. 7 ustawy o VAT, niezależnie od tego, czy pieniądze doszły. Faktura wystawiona po tym terminie jest po prostu spóźniona.
Od kiedy liczy się te 30 dni, jeśli robota ciągnęła się trzy miesiące? Od dnia wykonania usługi, a nie od jej rozpoczęcia. Zgodnie z interpretacją ogólną Ministra Finansów za dzień wykonania uznaje się moment faktycznego zakończenia prac i zgłoszenia ich do odbioru. Jeżeli umowa przewiduje formalny odbiór, który w danej branży jest standardem, datą wykonania może być data odbioru — tak wynika z wyroku TSUE w sprawie C-224/18.
Klient nie odbiera telefonu i nie podpisuje protokołu. Co wpisać jako datę sprzedaży? Dzień, w którym gotowa robota została zgłoszona do odbioru. Milczenie inwestora nie wstrzymuje biegu terminu. Warto mieć ślad tego zgłoszenia — wiadomość, e-mail, wpis w dzienniku budowy — bo to on w razie sporu pokazuje, kiedy zegar ruszył.
Czy mogę wystawić fakturę wcześniej, zanim skończę robotę? Tak, ale nie dowolnie wcześnie. Art. 106i ust. 7 pkt 1 ustawy o VAT zabrania wystawienia faktury wcześniej niż 60. dnia przed wykonaniem usługi. Osobna sytuacja to zaliczka: jeśli zapłata wpłynęła przed wykonaniem usługi, obowiązek podatkowy powstaje z chwilą jej otrzymania na podstawie art. 19a ust. 8.
Zaliczka wpłynęła. Czy to przesuwa termin na fakturę za całą robotę? Nie. Art. 19a ust. 8 ustawy o VAT dotyczy wyłącznie otrzymanej kwoty — od zaliczki obowiązek podatkowy powstaje z chwilą wpływu pieniędzy. Pozostała część wynagrodzenia rozlicza się dalej według reguł dla usług budowlanych, czyli według daty wystawienia faktury albo upływu trzydziestu dni od wykonania usługi. Zaliczka dokłada wcześniejszy moment, a nie odsuwa późniejszy.
Skąd mam wiedzieć, czy moja usługa to „usługa budowlana”? Ustawa o VAT nie zawiera własnej definicji, a w praktyce sięga się po klasyfikację statystyczną robót budowlanych. Przy usługach z pogranicza — montaż wyposażenia, serwis, prace wykończeniowe łączone z dostawą towaru — rozstrzygnięcie potrafi pójść w obie strony. To jest dokładnie ten przypadek, w którym warto wystąpić o interpretację indywidualną, zamiast zgadywać, który termin obowiązuje.
Pointa
Ustawa o VAT nie interesuje się tym, czy inwestor jest porządny, czy przeciąga odbiór, żeby wcisnąć jeszcze dwie poprawki gratis. Ona zna dwie daty: dzień, w którym robota się skończyła, i trzydziesty dzień po nim. Wszystko, co dzieje się pomiędzy, to Wasza prywatna sprawa.
Twoje trzydzieści dni startuje w momencie, w którym schodzisz z budowy — nie wtedy, gdy ktoś wreszcie odbierze telefon.
Jeśli chcesz mieć ten termin pod kontrolą zamiast w pamięci, zobacz, jak wygląda wystawianie faktur i obsługa KSeF w mojaKsięgowa.ai. Ja daty pilnuję bez przypominania. Inwestora, niestety, nadal trzeba pilnować samemu.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!