Spis z natury w firmie usługowej. Napoczęta farba się liczy, laptop już nie
31 grudnia każdy przedsiębiorca na KPiR robi spis z natury, także fryzjer, mechanik i programista bez magazynu. Pokazujemy, co wpisać, jak wycenić i dlaczego spis zmienia podatek.

Słowo „remanent” kojarzy Ci się ze sklepem spożywczym i panią liczącą puszki groszku? Masz salon, warsztat albo ekipę budowlaną, więc temat Cię nie dotyczy? Dotyczy. Każdy, kto prowadzi podatkową księgę przychodów i rozchodów (KPiR), sporządza spis z natury na koniec roku, a od jego wyniku zależy, ile podatku zapłacisz. Pokażę Ci, co w firmie usługowej trafia do spisu, jak to wycenić i co się zmieniło od 2026 roku.
Po co w ogóle ten spis, skoro niczego nie sprzedajesz
Zacznijmy od mechanizmu, bo bez niego spis wygląda na biurokratyczną fanaberię. W KPiR wydatek na materiały wpisujesz w koszty w momencie zakupu, a nie wtedy, gdy materiał zużyjesz. Kupujesz w grudniu karton farb do włosów, księgujesz fakturę i od razu obniżasz sobie dochód. Problem w tym, że połowa tych farb przeleży na półce do marca.
Spis z natury to korekta tej nierówności. Dochód za rok to przychody minus koszty, skorygowane o różnicę między wartością spisu z końca roku a wartością spisu z początku roku. Jeśli na koniec roku masz na półkach więcej zapasów niż na jego początku, dochód rośnie o tę różnicę. Jeśli mniej, dochód maleje. Tak wynika z art. 24 ust. 2 ustawy o PIT.
Krótko mówiąc: materiał kupiony, ale niezużyty, nie obniża podatku w tym roku. Obniży go w przyszłym, kiedy faktycznie pójdzie w robotę. Nic nie przepada, tylko przesuwa się o rok. Zakupy „na zapas pod koniec grudnia” nie są więc magiczną tarczą podatkową, za którą łatwo je uznać.
Kogo to dotyczy, a kogo nie
Spis z natury jest obowiązkiem osób rozliczających się w KPiR, czyli na skali podatkowej i podatku liniowym. Na ryczałcie nie ma kosztów, więc nie ma też corocznego spisu: nie przewiduje go ani ustawa o ryczałcie, ani rozporządzenie o ewidencji przychodów. Spis wraca przy przejściu z ryczałtu na KPiR i przy likwidacji firmy przez czynnego podatnika VAT. Ten tekst dotyczy KPiR.
Branża nie ma znaczenia. Sklep, salon, warsztat, biuro projektowe i firma budowlana robią spis na tych samych zasadach. Różni się tylko to, co w nim wyląduje.
Co wpisujesz do spisu, a czego nie
Rozporządzenie w sprawie prowadzenia KPiR wymienia, co obejmuje spis. W języku firmy usługowej wygląda to tak:
- towary handlowe – to, co kupujesz, żeby odsprzedać bez przetwarzania (szampon sprzedawany klientce na wynos, olej sprzedawany z półki),
- materiały podstawowe i pomocnicze – to, co zużywasz przy usłudze (farby, oksydanty, filtry, uszczelki, klej do płytek, fugi),
- półwyroby i produkcja w toku – w usługach to rozpoczęta, ale niezakończona robota (remont w połowie, naprawa rozłożona na kanale),
- wyroby gotowe – rzadkie w usługach, ale jeśli robisz coś na sprzedaż, to tu,
- braki i odpady – jeśli mają jakąkolwiek wartość, np. złom, który da się sprzedać.
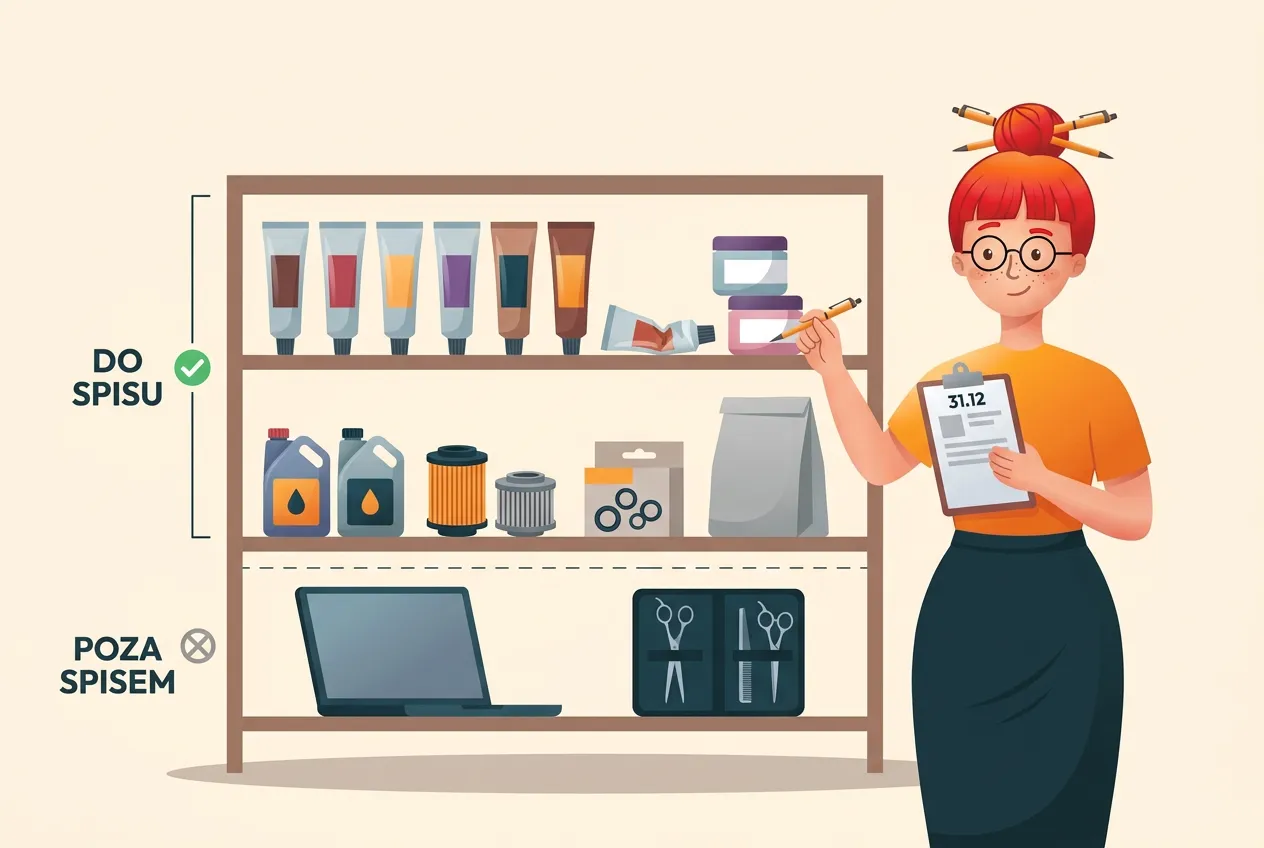
Do spisu nie trafiają środki trwałe ani wyposażenie. Laptop, fotel fryzjerski, podnośnik w warsztacie i betoniarka to nie zapasy. Środki trwałe trafiają do ewidencji środków trwałych, a tańszy sprzęt i wyposażenie zwykle od razu w koszty. Zasady opisałam przy limitach jednorazowej amortyzacji. Spis nie jest więc inwentaryzacją całego majątku firmy, tylko tego, co jest przeznaczone do zużycia albo sprzedaży.
Cudze rzeczy na Twojej półce
W warsztacie i na budowie często leżą rzeczy, które nie są Twoje: części przywiezione przez klienta, materiał kupiony przez inwestora. To nie Twój majątek, więc nie powiększa wartości Twojego spisu. Rozporządzenie każe jednak ująć takie rzeczy w spisie: bez wyceny, tylko ilościowo i z podaniem, czyją są własnością (§ 21 ust. 3). Dzięki temu przy kontroli nie wygląda to jak niezaksięgowany zakup.
Salon, warsztat, budowa, biurko: cztery spisy
Teoria jest jedna, ale w praktyce każda branża ma inne pytania. Przejdźmy przez cztery typowe firmy.
Pani Krysia, kosmetyczka: napoczęte opakowania
Pani Krysia ma w szafce henny, kremy, woski i kilkanaście napoczętych opakowań. Pytanie, które słyszę co roku: czy tubka zużyta w połowie się liczy?
Przepisy nie zwalniają napoczętych opakowań, bo nie znają takiej kategorii. W spisie podajesz ilość, która faktycznie została. Pół tubki to pół tubki, czyli połowa ceny zakupu. Kosmetyk po terminie przydatności, którego nie użyjesz na klientce, ma realną wartość bliską zeru i możesz go tak wycenić, bo przepisy pozwalają przyjąć cenę rynkową z dnia spisu, jeśli jest niższa od ceny zakupu. Przy takiej pozycji podajesz wtedy też jednostkową cenę zakupu (o wycenie niżej). Liczenie każdej kropli nie jest konieczne. Rzetelne oszacowanie jest.
Pan Zbyszek, mechanik: części na regale
Regał Pana Zbyszka to oleje, filtry, klocki hamulcowe, żarówki i pudełko z uszczelkami „na wszelki wypadek”. Wszystko to są materiały albo towary, zależnie od tego, czy montuje je w ramach naprawy, czy sprzedaje osobno. Do spisu trafia każda pozycja z ilością i ceną zakupu.
Częsty błąd w warsztatach to pominięcie drobnicy, bo „to grosze”. Dwieście uszczelek po złotówce to już 200 zł, a regał z drobnicą potrafi być wart kilka tysięcy. Druga pułapka to auta klientów na kanale. Jeśli naprawa przechodzi przez sylwestra, to rozporządzenie wprost zalicza usługę przed ukończeniem do produkcji w toku. Wyceniasz ją według kosztów wytworzenia: zamontowane części i inne koszty tej naprawy, np. płaca zatrudnionego mechanika, ale nie mniej niż wartość części. Swojej własnej pracy nie doliczasz, bo nie jest kosztem.
Pan Marek, budowlaniec: materiał na budowie klienta
Pan Marek kupił w grudniu płytki, klej i fugi do łazienki, którą skończy w styczniu. Materiał leży u klienta, ale nadal jest własnością firmy Pana Marka, dopóki nie zostanie wbudowany i rozliczony. Taki materiał wpisuje się do spisu, mimo że fizycznie nie stoi w Twoim magazynie.
Niezakończony remont to produkcja w toku. Robotę w połowie wycenia się według kosztów wytworzenia, czyli kosztów bezpośrednich i pośrednich tej roboty (bez kosztów sprzedaży), ale nie mniej niż wartość wbudowanych materiałów. Część interpretacji ogranicza wycenę do samych materiałów. To najtrudniejsza część spisu w budowlance i dobrze ją przegadać z księgową, zanim przyjdzie 31 grudnia.
Pan Areczek, programista: spis zerowy
Pan Areczek ma laptop, dwa monitory i biurko. Żadnych zapasów. Czy też robi spis? Tak, tyle że jego wartość wynosi 0 zł, o ile 31 grudnia nie ma niezakończonego zlecenia, w które weszły już koszty (np. faktura podwykonawcy). Niedokończona usługa to produkcja w toku.
Przepisy nie zawierają wyjątku dla firm bez zapasów, dlatego bezpieczniej jest wpisać do księgi spis o wartości 0 zł niż nie wpisać nic. Brak wpisu wygląda jak brak spisu, a puste pole w zamknięciu roku to ostatnie, czego chcesz przy kontroli. Spis zerowy zajmuje pięć minut i kosztuje mniej niż jedna kawa.
Jak wycenić spis i ile masz na to czasu
Spis to dwa etapy: najpierw liczysz ilości, potem przypisujesz wartości. Wycenę robi się w ciągu 14 dni od zakończenia spisu, więc przy spisie na 31 grudnia 2026 masz czas do połowy stycznia 2027.
Zasady wyceny z rozporządzenia o KPiR w skrócie:
- towary handlowe i materiały wyceniasz według cen zakupu albo nabycia, a jeśli cena rynkowa z dnia spisu jest niższa, według ceny rynkowej,
- półwyroby, produkcję w toku, wyroby gotowe i braki własnej produkcji wyceniasz według kosztów wytworzenia, a niezakończoną usługę lub robotę budowlaną nie niżej niż koszt zużytych w niej materiałów bezpośrednich,
- odpady użytkowe wyceniasz według oszacowania, uwzględniającego ich przydatność do dalszego użytkowania.
Do tego dochodzi pytanie o VAT. Jeśli jako czynny podatnik VAT masz prawo do odliczenia podatku od zakupów, wyceniasz w cenach netto. Jeśli korzystasz ze zwolnienia z VAT, jak większość małych salonów, wyceniasz w cenach brutto, bo VAT jest dla Ciebie częścią kosztu. Jeśli nie wiesz, po której stronie granicy stoisz, sprawdź limit zwolnienia z VAT na 2026 rok.
Co zmieniło się od 2026 roku
Od 1 stycznia 2026 roku obowiązuje nowe rozporządzenie w sprawie prowadzenia KPiR (Dz.U. 2025 poz. 1299). Dla spisu z natury najważniejsze są dwie zmiany.
Spis podpisuje właściciel firmy. Do końca 2025 roku pod spisem podpisywał się właściciel i każda osoba, która liczyła. Jeśli pomagała teściowa, też musiała złożyć podpis. Teraz wymagany jest tylko podpis właściciela (w spółce wspólników). Teściowa może liczyć uszczelki dalej, ale podpisywać już nie musi.
Do księgi trafia wyłącznie wartość spisu. Sam spis, czyli lista pozycji z ilościami i cenami, zostaje w dokumentacji firmy, a w KPiR pojawia się jedna kwota. To ta kwota trafia potem do rozliczenia rocznego.
Od 2026 roku KPiR prowadzi się w programie i po zakończeniu roku wysyła jako JPK_PKPIR, razem z wartością spisu na początek i koniec roku. Za 2026 rok (do 30 kwietnia 2027) wysyłają firmy rozliczające VAT miesięcznie, pozostali wchodzą w ten obowiązek od 2027 roku. Szczegóły rozpisałam w tekście o JPK_PKPiR i JPK_EWP w 2026.
Spis krok po kroku: od listy do wpisu w KPiR
Żeby 31 grudnia nie zamienił się w nocne liczenie wosków, rozpisz to tak:
- Wybierz moment. Spis sporządzasz według stanu na 31 grudnia. Przepisy nie przewidują innego dnia. Jeśli liczysz np. 30 grudnia, doprowadź ilości do stanu na 31 grudnia na podstawie dokumentów z tych dni i zachowaj wyliczenie.
- Zrób listę. Na górze imię i nazwisko (nazwa firmy) i data spisu. Każda pozycja to numer kolejny, szczegółowa nazwa, jednostka miary (sztuki, litry, opakowania), ilość, cena w złotych i groszach oraz wartość. Na końcu łączna wartość i klauzula „Spis zakończono na pozycji …”, żeby nikt niczego nie dopisał.
- Oddziel cudze. Rzeczy klientów wpisz tylko ilościowo, z podaniem właściciela, bez ceny.
- Wyceń w 14 dni. Sprawdź ceny na fakturach zakupowych. Przy rzeczach przeterminowanych albo uszkodzonych przyjmij niższą cenę rynkową i podaj przy nich także cenę zakupu.
- Podpisz. Od 2026 roku robi to właściciel.
- Wpisz wartość do KPiR. Spis z końca roku jest jednocześnie spisem początkowym na kolejny rok, więc tej samej kwoty nie liczysz drugi raz 1 stycznia.
- Przechowuj. Spisu nie wysyłasz do urzędu skarbowego ani nie dołączasz do zeznania rocznego. Trzymasz go o rok dłużej niż resztę dokumentów z danego roku, bo spis z 31 grudnia 2026 jest też spisem początkowym na 2027. Ile to lat, przeczytasz w tekście o tym, jak długo przechowywać dokumenty firmowe.
Spis robisz też w kilku innych sytuacjach: na dzień rozpoczęcia działalności w trakcie roku, na 1 stycznia, jeśli nie było spisu na 31 grudnia (np. po przejściu z ryczałtu), przy utracie prawa do ryczałtu w trakcie roku, przy zmianie wspólnika lub proporcji udziałów i przy likwidacji. Grudniowy spis jest jednak tym, który dotyczy wszystkich.
Gdzie spisy najczęściej się sypią
Spis z natury nie jest trudny, ale łatwo go zrobić niedbale. Te pomyłki powtarzają się w każdej branży:
- Brak spisu, bo „nie mam towaru”. Masz KPiR, więc masz spis, nawet zerowy. Puste miejsce w zamknięciu roku to pytanie, które padnie przy pierwszej kontroli.
- Wpisanie wyposażenia. Nożyczki za 900 zł czy klucz dynamometryczny to nie materiał do zużycia. Jeśli wrzucisz je do spisu, sztucznie podniesiesz dochód.
- Wycena po cenie sprzedaży. Szampon kupiony za 30 zł, a sprzedawany klientkom za 60 zł, wpisujesz po 30 zł. Spis nie ma pokazywać, ile zarobisz, tylko ile za towar zapłacono.
- Pominięcie materiału poza firmą. Klej i płytki u klienta albo części w samochodzie służbowym wciąż są Twoje i wciąż się liczą.
- Zapasy „na papierze”. Dopisywanie pozycji, których nie ma, albo pomijanie tych, które są, żeby wyrównać wynik. Spis ma odpowiadać temu, co fizycznie leży na półce. Przy kontroli najłatwiej porównać go z fakturami zakupu z grudnia.
Spis nie jest miejscem na optymalizację podatkową. Jedyne, co możesz w nim legalnie zrobić, to rzetelnie policzyć i wycenić to, co masz. Do planowania podatku służą inne narzędzia, a nie liczba uszczelek wpisana z sufitu.
Policzmy na przykładzie Pani Krysi
Pani Krysia prowadzi salon kosmetyczny, rozlicza się na skali podatkowej i korzysta ze zwolnienia z VAT, więc wycenia w cenach brutto.
- Spis z 31 grudnia 2025 roku (czyli początek 2026): 1 200 zł
- Spis z 31 grudnia 2026 roku: 2 900 zł, bo w grudniu zrobiła duże zamówienie przed podwyżką cen
- Różnica: 2 900 − 1 200 = 1 700 zł
Zapasy na koniec roku są wyższe niż na początku, więc dochód za 2026 rok rośnie o 1 700 zł. Te 1 700 zł Pani Krysia wpisała w koszty przy zakupie, ale materiał jeszcze nie poszedł w robotę, więc spis „cofa” ten koszt do momentu zużycia.
Nic nie traci. W 2027 roku 2 900 zł będzie spisem początkowym. Jeśli na koniec 2027 roku zapasy spadną do, powiedzmy, 1 000 zł, różnica wyniesie minus 1 900 zł i o tyle obniży dochód za 2027. Spis nie zabiera kosztów, tylko przypisuje je do roku, w którym materiał faktycznie został zużyty.
Wniosek praktyczny: zawyżony spis podnosi podatek dziś, a zaniżony obniża go dziś i podnosi w kolejnym roku, a przy kontroli wygląda źle. Najlepszy spis to spis uczciwy. Nudne, ale skuteczne.
FAQ: spis z natury w firmie usługowej
Czy muszę robić spis z natury, jeśli nie mam żadnych towarów ani materiałów? Jeśli prowadzisz KPiR, tak. Przepisy nie przewidują wyjątku dla firm bez zapasów, dlatego bezpieczniej wpisać do księgi spis o wartości 0 zł. Dotyczy to większości programistów, grafików i konsultantów, o ile na koniec roku nie mają niezakończonego zlecenia, w które weszły już koszty.
Czy spis z natury trzeba wysłać do urzędu skarbowego? Nie. Spisu nie składasz w urzędzie i nie dołączasz go do zeznania rocznego. Wartość spisu wpisujesz do KPiR, a sam dokument przechowujesz w firmie na wypadek kontroli. Wyjątek dotyczy likwidacji: czynny podatnik VAT składa wtedy w urzędzie informację o spisie, wartości towarów i należnym VAT (art. 14 ust. 5 ustawy o VAT), nawet gdy spis jest zerowy.
Ile mam czasu na wycenę spisu na 31 grudnia? Wycenę robisz w ciągu 14 dni od zakończenia spisu. Przy spisie na 31 grudnia 2026 roku oznacza to pierwszą połowę stycznia 2027.
Kto podpisuje spis z natury od 2026 roku? Właściciel firmy, a w spółce cywilnej wspólnicy. Nie ma już wymogu, żeby spis podpisywały osoby, które go sporządziły.
Czy laptop, fotel fryzjerski albo narzędzia wpisuję do spisu? Nie. Środki trwałe i wyposażenie nie są zapasami i nie trafiają do spisu z natury. Spis obejmuje towary, materiały, produkcję w toku, wyroby gotowe oraz braki i odpady.
Czy spis z natury robi też osoba na ryczałcie? Nie co roku. Ustawa o ryczałcie i rozporządzenie w sprawie ewidencji przychodów nie przewidują rocznego spisu z natury. Spis sporządzasz, gdy przechodzisz z ryczałtu na skalę albo liniowy (na 1 stycznia albo na dzień utraty prawa do ryczałtu w trakcie roku), a także przy likwidacji działalności, jeśli jesteś czynnym podatnikiem VAT.
Policz, wyceń, podpisz i wpisz
Spis z natury to nie test z liczenia wosków, tylko jedna kwota, która przesuwa koszty do roku, w którym materiały faktycznie zostały zużyte. Zrób listę, wyceń uczciwie, podpisz i wpisz wartość do księgi. A paragony z grudniowych zakupów wyjmij z dna torby już teraz, bo w styczniu będziesz ich szukać razem z cenami do wyceny.
Jeśli kupujesz materiały albo towar na zapas, moduł Magazyn prowadzi stany z faktur zakupowych i przed końcem roku przypomni o spisie, podsuwając wstępnie wypełniony arkusz. W usługach zużycie materiałów nie zapisuje się samo, więc arkusz i tak trzeba przejrzeć. Liczenie uszczelek wciąż należy do Ciebie.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!