Jednorazowa amortyzacja 2026: trzy limity, które mylą się wszystkim — 10 000, 100 000 i 213 000 zł
Kupujesz sprzęt do firmy i chcesz go wrzucić w koszty od razu. Tylko że „jednorazowa amortyzacja" to nie jeden przepis, ale trzy różne ścieżki z trzema różnymi limitami. Wybierzesz nie tę, co trzeba, i odpis wraca do korekty.

Kupujesz podnośnik, fotel, laptopa albo koparkę i chcesz to wrzucić w koszty od razu, a nie rozkładać na pięć lat. Słusznie. Problem w tym, że pod hasłem „jednorazowa amortyzacja” ukrywają się trzy zupełnie różne przepisy z trzema różnymi limitami i trzema różnymi zestawami warunków. Wybierzesz nie ten, co trzeba, a odpis wróci do Ciebie w formie korekty — czasem po trzech latach, z odsetkami. Rozłóżmy to na części, bo internet zlepił te trzy rzeczy w jedną i stąd całe zamieszanie.
Skąd się biorą trzy limity, skoro wszyscy mówią o jednym
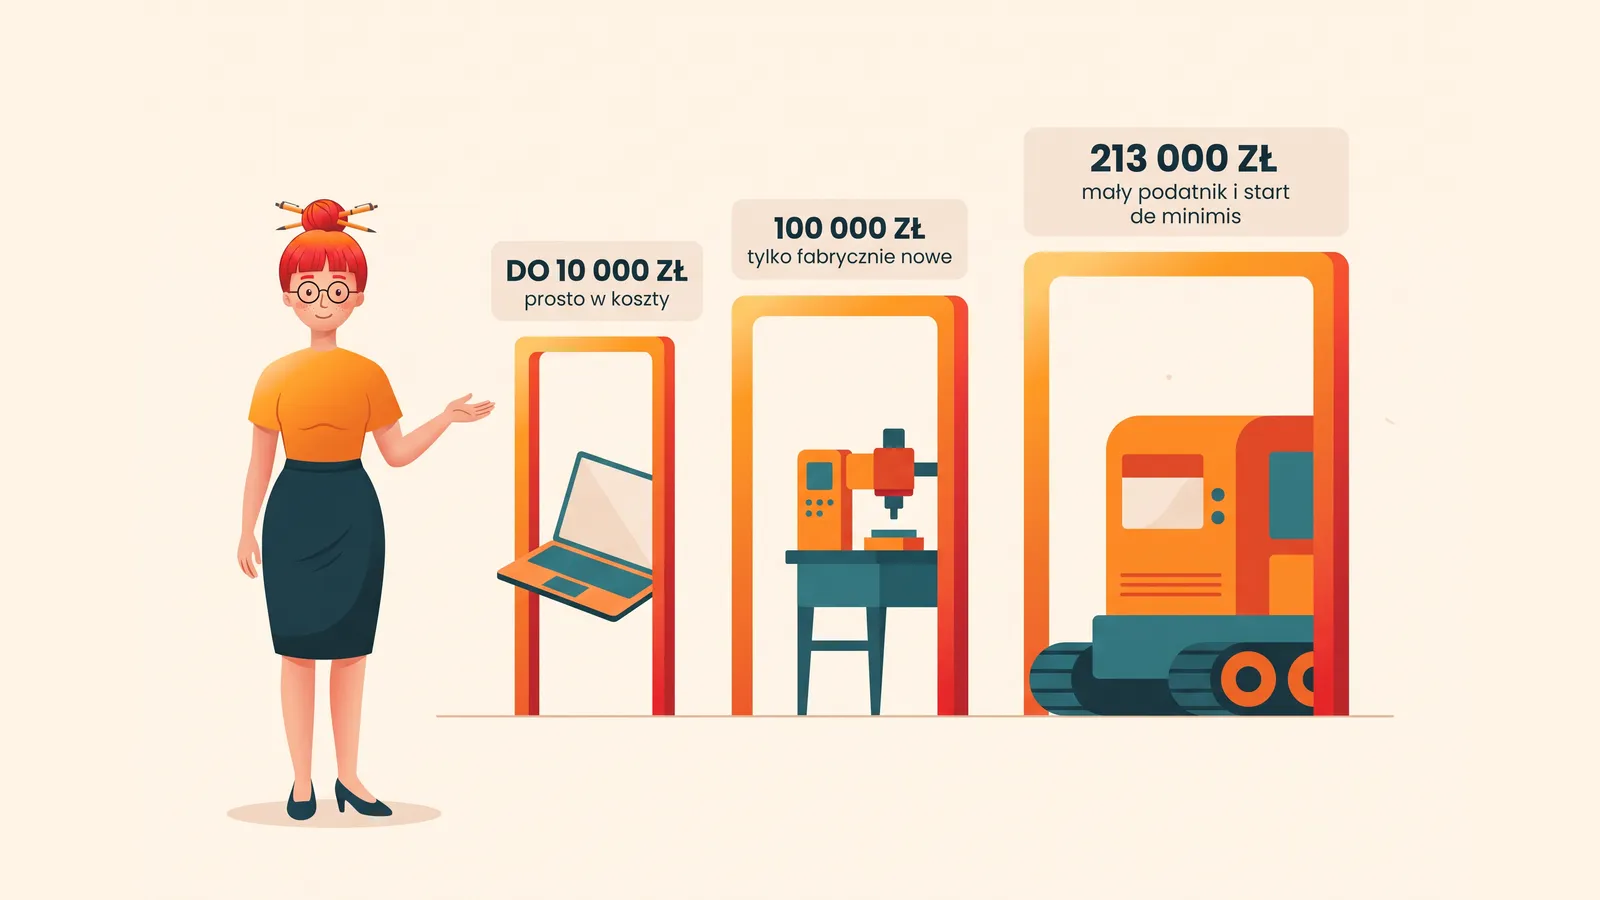
Ustawa o PIT nie zna pojęcia „jednorazowa amortyzacja”. Zna za to trzy odrębne konstrukcje, które w efekcie dają ten sam skutek — cały wydatek trafia do kosztów w jednym roku — ale mają różne podstawy prawne i różnych adresatów:
- do 10 000 zł — możesz w ogóle nie zakładać środka trwałego (art. 22d ust. 1 ustawy o PIT),
- do 100 000 zł rocznie — tylko na sprzęt fabrycznie nowy (art. 22k ust. 14),
- do 213 000 zł rocznie w 2026 r. — dla małych podatników i firm w pierwszym roku, ale to pomoc de minimis (art. 22k ust. 7).
Te limity nie sumują się do jednego wielkiego worka. Każdy ma własne wyłączenia i własne pułapki. Pani Krysia, kosmetyczka, i Pan Areczek, programista na B2B, kupując sprzęt tego samego dnia, wpadną do trzech różnych przegródek — i obydwoje będą przekonani, że korzystają z „tej jednorazowej”.
Zanim zaczniesz liczyć: sprawdź, czy w ogóle rozliczasz koszty
Jeżeli płacisz ryczałt od przychodów ewidencjonowanych, cały ten artykuł jest dla Ciebie ciekawostką. Ryczałt opodatkowuje przychód, a nie dochód — kosztów nie odliczasz, więc żadna amortyzacja, jednorazowa czy rozłożona, nie zmniejszy Ci podatku ani o złotówkę. Zakup podnośnika za 40 000 zł na ryczałcie to po prostu zakup podnośnika za 40 000 zł.
To bywa najdroższa różnica między formami opodatkowania i warto ją policzyć przed dużą inwestycją, a nie po. Firma, która w danym roku wymienia cały sprzęt, potrafi na skali albo liniówce zaoszczędzić więcej, niż wynosi cała przewaga ryczałtu na stawce.
Druga rzecz do sprawdzenia: jak nabywasz sprzęt. Amortyzujesz to, co jest Twoją własnością i trafiło do ewidencji środków trwałych. Przy leasingu operacyjnym środek trwały amortyzuje finansujący, a Ty rozliczasz raty — więc limity z tego artykułu nie mają tam zastosowania. Przy zakupie i przy leasingu finansowym rozmowa o odpisach ma sens.
Ścieżka pierwsza: sprzęt do 10 000 zł idzie prosto w koszty
Najprostsza i najczęściej używana, choć formalnie nie jest to żadna ulga. Zgodnie z art. 22d ust. 1 ustawy o PIT podatnicy mogą nie dokonywać odpisów amortyzacyjnych od składników majątku, których wartość początkowa nie przekracza 10 000 zł. Wydatek staje się wtedy kosztem uzyskania przychodu w miesiącu oddania składnika do używania.
Zwróć uwagę na dwa szczegóły, o które ludzie się potykają:
- Próg brzmi „nie przekracza 10 000 zł”, więc sprzęt za równe 10 000 zł jeszcze się mieści. Dopiero 10 000,01 zł wypada z tej ścieżki.
- Liczy się miesiąc oddania do używania, a nie miesiąc zapłaty ani wystawienia faktury. Laptop kupiony 28 września i rozpakowany 3 października jest kosztem października.
Od czego właściwie liczysz te 10 000 zł
Progi z całego artykułu odnoszą się do wartości początkowej, a nie do kwoty z pola „razem” na fakturze. Wartość początkową przy zakupie ustala się na podstawie art. 22g ustawy o PIT jako cenę nabycia powiększoną o koszty poniesione do dnia przekazania sprzętu do używania — transport, montaż, uruchomienie, opłaty instalacyjne.
W praktyce oznacza to dwie rzeczy. Maszyna za 9 800 zł z montażem za 600 zł ma wartość początkową 10 400 zł i wypada z progu 10 000 zł, choć na fakturze za sam sprzęt mieściła się z zapasem. I odwrotnie — rabat obniża cenę nabycia, więc obniża też wartość początkową.
Jeśli jesteś czynnym podatnikiem VAT, wartość początkową liczysz w kwocie netto. Jeśli korzystasz ze zwolnienia — VAT wchodzi do wartości początkowej i potrafi przepchnąć zakup ponad próg. Fotel za 9 900 zł netto to dla zwolnionego z VAT sprzęt za 12 177 zł brutto, czyli już poza tą ścieżką.
Wolno też wpisać taki sprzęt do ewidencji
Art. 22f ust. 3 daje trzecią możliwość dla drobnicy: możesz wprowadzić składnik do ewidencji środków trwałych i zamortyzować go jednorazowo w miesiącu oddania do używania albo w miesiącu następnym. Wybór między jednym a drugim rozwiązaniem to głównie kwestia porządku w papierach — skutek podatkowy jest ten sam, ale w ewidencji zostaje ślad, że sprzęt w firmie jest. Przy sprzedaży tego sprzętu za dwa lata podziękujesz sobie za ten ślad.
Ta ścieżka nie zużywa żadnego limitu. Art. 22k ust. 9 mówi wprost, że przy liczeniu limitu 213 000 zł nie uwzględnia się odpisów od składników do 10 000 zł rozliczanych na podstawie art. 22f ust. 3. Możesz więc kupić czterdzieści wiertarek po 8 000 zł i nie ruszyć ani złotówki z dużego limitu.
Ścieżka druga: 100 000 zł, ale wyłącznie na sprzęt fabrycznie nowy
Art. 22k ust. 14 pozwala każdemu przedsiębiorcy — bez względu na wielkość firmy i staż — odpisać jednorazowo do 100 000 zł rocznie od wartości początkowej fabrycznie nowych środków trwałych z grup 3–6 i 8 Klasyfikacji Środków Trwałych.
Trzy rzeczy decydują o tym, czy się załapiesz.
Sprzęt ma być fabrycznie nowy. Nie „mało używany”, nie „powystawowy z dwoma godzinami pracy”. Koparka z 2019 roku odpada, choćby wyglądała jak z salonu.
Musi mieścić się w grupach 3–6 i 8 Klasyfikacji. Poza tym wyliczeniem została grupa 7, czyli środki transportu. Żadne auto, przyczepa ani wózek widłowy zarejestrowany jako pojazd nie wejdzie w ten limit — i to niezależnie od tego, czy jest osobowy, czy dostawczy. Jeśli myślisz o samochodzie w firmie, sprawdź wcześniej nowe limity samochodowe w 2026 roku, bo tam reguły gry są zupełnie inne.
Trzeba przebić próg wartości. Art. 22k ust. 15 stawia warunek alternatywny: albo jeden środek trwały nabyty w roku podatkowym wart jest co najmniej 10 000 zł, albo co najmniej dwa środki trwałe dają razem minimum 10 000 zł, przy czym każdy z nich przekracza 3 500 zł.
Tak, 3 500 zł. Ustawodawca podniósł kiedyś ogólny próg amortyzacyjny z 3 500 zł do 10 000 zł i o tym jednym fragmencie zapomniał. Kwota siedzi tam do dziś i regularnie ląduje w artykułach jako „10 000 zł”, bo autorom wydaje się, że to literówka. Nie jest.
Praktyczny skutek: mechanik, który kupuje fabrycznie nowy podnośnik za 38 000 zł, zdejmuje sobie z podstawy opodatkowania całe 38 000 zł w roku zakupu — i nie potrzebuje do tego statusu małego podatnika ani żadnego zaświadczenia.
Jeszcze jeden przepis, o którym mało kto pamięta, a potrafi zaboleć — dotyczy zaliczek płaconych dostawcom. Art. 22k ust. 16 każe pomniejszyć jednorazowy odpis o wpłatę na poczet nabycia, która wcześniej trafiła do kosztów, a sam limit 100 000 zł obejmuje odpis i taką wpłatę łącznie. A art. 22k ust. 21 wymaga zwiększenia przychodów o taką wpłatę, jeżeli do zakupu ostatecznie nie doszło albo sprzęt został odpłatnie zbyty bez dokonania odpisu. Zaliczka wrzucona w koszty i niedomknięta zakupem to nie jest darmowy kredyt od skarbówki.
Ścieżka trzecia: 213 000 zł dla małego podatnika i dla firmy w pierwszym roku
Najbardziej pojemny limit i jednocześnie najbardziej obwarowany. Art. 22k ust. 7 pozwala odpisać jednorazowo równowartość 50 000 euro rocznie od wartości początkowej środków trwałych z grup 3–8 Klasyfikacji, z wyłączeniem samochodów osobowych.
Ile to jest w złotych w 2026 roku
Art. 22k ust. 12 nakazuje przeliczyć te 50 000 euro po średnim kursie NBP z pierwszego dnia roboczego października roku poprzedniego, w zaokrągleniu do 1 000 zł. Pierwszym dniem roboczym października 2025 r. była środa 1 października, a średni kurs euro wyniósł wtedy 4,2586 zł (tabela 190/A/NBP/2025).
50 000 × 4,2586 = 212 930 zł, po zaokrągleniu 213 000 zł. Tyle wynosi limit na cały 2026 rok.
Kto może z tego skorzystać
Przepis wymienia dwie niezależne grupy: podatników w roku rozpoczęcia działalności oraz małych podatników. Nie musisz spełniać obu warunków naraz — wystarczy jeden.
Małym podatnikiem w 2026 r. jesteś, jeżeli Twój przychód ze sprzedaży wraz z należnym VAT nie przekroczył w 2025 r. równowartości 2 mln euro, czyli 8 517 000 zł. Liczy się sprzedaż brutto, nie dochód i nie przychód podatkowy — to zupełnie inna wielkość niż limit zwolnienia z VAT, z którym bywa mylona.
Startującym ustawa stawia dodatkowy warunek, opisany w art. 22k ust. 11. Ulga nie przysługuje, jeżeli w roku rozpoczęcia działalności albo w okresie dwóch lat liczonych od końca roku poprzedzającego jej rozpoczęcie osoba rozpoczynająca prowadziła już działalność — samodzielnie lub jako wspólnik spółki niebędącej osobą prawną — albo prowadził ją jej małżonek, jeżeli istniała wtedy wspólność majątkowa. To ostatnie zaskakuje ludzi najczęściej. Zamknięcie firmy w grudniu i otwarcie nowej w styczniu nie robi z Ciebie startującego.
Samochody: co wchodzi, a co nie
Wyłączenie z art. 22k ust. 7 obejmuje samochody osobowe, a nie wszystkie pojazdy. Grupa 7 Klasyfikacji mieści się w zakresie „3–8”, więc fabrycznie nowa albo używana ciężarówka, naczepa czy wózek widłowy zaliczony do środków transportu może wejść w ten limit. Osobówka nie wejdzie nigdy, ani nowa, ani używana.
To jest pomoc de minimis i trzeba to policzyć
Art. 22k ust. 10 przesądza, że odpis z ust. 7 stanowi pomoc de minimis. Zgodnie z art. 3 ust. 2 rozporządzenia Komisji (UE) 2023/2831 łączna kwota takiej pomocy dla jednego przedsiębiorstwa nie może przekroczyć 300 000 euro w okresie trzech lat — po polsku streszcza to UOKiK. Uwaga na sposób liczenia: to okres ruchomy, a nie trzy lata podatkowe. Przy pomocy udzielanej dziś patrzy się wstecz na dokładnie trzy lata kalendarzowe.
Wykorzystaną pomoc sprawdzisz w systemie SUDOP prowadzonym przez UOKiK. Wydruk z SUDOP ma charakter informacyjny i nie zastępuje zaświadczeń, ale wystarczy, żeby zobaczyć, ile miejsca zostało. Jeśli była już dotacja z urzędu pracy, wsparcie z PARP albo umorzenie składek, licznik już tyka.
Skorzystanie z tej ścieżki oznacza, że przy kolejnym wniosku o dotację część puli będzie zajęta. Dla firmy, która za rok planuje sięgnąć po dofinansowanie, jednorazowy odpis bywa najdroższą tanią decyzją roku.
Czego nie da się połączyć, a co można
Art. 22k ust. 20 rozstrzyga to jednym zdaniem: jeżeli w związku z nabyciem środka trwałego przysługuje Ci prawo do odpisu i z ust. 7, i z ust. 14, dokonujesz odpisu na podstawie ust. 7 albo ust. 14. Dla jednego sprzętu wybierasz jedną podstawę i się jej trzymasz. W obu dużych ścieżkach odpis robisz nie wcześniej niż w miesiącu, w którym sprzęt trafił do ewidencji środków trwałych.
Nie znaczy to jednak, że w roku podatkowym masz do dyspozycji tylko jeden limit. Różne środki trwałe wolno rozliczyć z różnych podstaw — fabrycznie nowy podnośnik z limitu 100 000 zł, a używaną koparkę z limitu 213 000 zł. Przy takim planowaniu warto policzyć, co zostawić sobie na przyszły rok, bo niewykorzystana część limitu nie przechodzi.
| Ścieżka | Podstawa | Limit w 2026 r. | Dla kogo | Co obejmuje | Pomoc de minimis |
|---|---|---|---|---|---|
| Wydatek prosto w koszty | art. 22d ust. 1 | wartość początkowa do 10 000 zł | każdy | środki trwałe i wartości niematerialne | nie |
| Odpis jednorazowy dla drobnicy | art. 22f ust. 3 | wartość początkowa do 10 000 zł | każdy | jak wyżej, ale ze wpisem do ewidencji | nie |
| Sprzęt fabrycznie nowy | art. 22k ust. 14 | 100 000 zł rocznie | każdy przedsiębiorca | grupy 3–6 i 8, tylko fabrycznie nowe | nie |
| Mały podatnik i start | art. 22k ust. 7 | 213 000 zł rocznie | mali podatnicy i rozpoczynający | grupy 3–8, bez samochodów osobowych | tak |
Limit 100 000 zł jest wpisany do ustawy kwotowo i nie zmienia się z roku na rok — przepis o przeliczaniu euro dotyczy wyłącznie limitu z ust. 7. Ten drugi rusza się co roku razem z kursem.
Cztery zakupy, cztery różne odpowiedzi
Pan Areczek, programista na B2B, kupuje laptopa za 9 400 zł netto. Wartość początkowa nie przekracza 10 000 zł, więc wydatek trafia do kosztów w miesiącu oddania sprzętu do używania. Żaden limit się nie kurczy, żadnego zaświadczenia nie potrzeba. Przy okazji: to ta sama logika, którą opisywaliśmy przy pytaniu, czy można wrzucić Nintendo na firmę — próg to jedno, a związek z przychodem to drugie.
Pani Krysia, kosmetyczka, kupuje fabrycznie nowe urządzenie do zabiegów za 46 000 zł netto. Sprzęt jest nowy i mieści się w grupach 3–6 i 8, wartość przebija 10 000 zł. Wchodzi w limit 100 000 zł z art. 22k ust. 14 — bez de minimis i bez sprawdzania statusu małego podatnika.
Pan Zdzisiek, budowlaniec, kupuje używaną koparkę za 150 000 zł. Sprzęt nie jest fabrycznie nowy, więc ścieżka 100 000 zł odpada. Zostaje art. 22k ust. 7: jeśli Zdzisiek jest małym podatnikiem, odpisze całość w ramach limitu 213 000 zł — ale zużyje przy tym część puli de minimis.
Pani Ola otwiera zakład fryzjerski i kupuje wyposażenie za 60 000 zł, w tym trzy myjnie po 6 500 zł. Jako rozpoczynająca korzysta z limitu 213 000 zł, o ile nie prowadziła firmy w ostatnich latach i nie prowadził jej mąż przy wspólności majątkowej. Myjnie po 6 500 zł może zresztą rozliczyć poza limitem, na podstawie art. 22f ust. 3 — i zostawić sobie duży limit na fotele.
Trzy pomyłki, które widzę najczęściej
„Limit już poszedł, bo było dużo drobiazgów.” Nie poszedł. Sprzęt do 10 000 zł rozliczany na podstawie art. 22f ust. 3 nie wchodzi do limitu z art. 22k ust. 7. Ludzie rezygnują z dużego odpisu, bo w głowie zsumowali wszystko, co kupili.
„Sprzęt jest prawie nowy, więc się załapie na 100 000 zł.” Nie załapie się. Art. 22k ust. 14 mówi o środkach trwałych fabrycznie nowych. Egzemplarz powystawowy, poleasingowy albo odkupiony od innej firmy jest używany, choćby przejechał dwa kilometry. Zostaje ścieżka z ust. 7 — o ile jesteś małym podatnikiem albo startujesz.
„De minimis dotyczy dotacji, a nie amortyzacji.” Dotyczy obu. Art. 22k ust. 10 przesądza, że odpis z ust. 7 to pomoc de minimis, więc pomniejsza tę samą pulę, z której korzystasz przy dofinansowaniach. Zanim odpiszesz 200 000 zł, sprawdź w SUDOP, ile miejsca zostało — zwłaszcza gdy w planach masz wniosek o dotację.
1 października 2026: data, po której limit na 2027 przestanie być zagadką
Kurs, od którego zależy przyszłoroczny limit, poznamy w czwartek 1 października 2026 r. — to pierwszy dzień roboczy października i to tabela NBP z tego dnia wyznaczy równowartość 50 000 euro na 2027 rok. Ten sam kurs ustali próg małego podatnika i kilka innych limitów.
Wniosek praktyczny jest prosty: jeżeli planujesz duży zakup na przełomie roku, poczekaj z decyzją do początku października. Wtedy będzie wiadomo, czy limit rośnie, czy się kurczy — a przy okazji warto zerknąć, co rząd szykuje w zmianach podatkowych na 2027 rok. Aktualne kwoty i progi trzymamy na bieżąco w tabeli wskaźników.
FAQ
Ile wynosi limit jednorazowej amortyzacji w 2026 roku? Zależy od podstawy prawnej. Limit z art. 22k ust. 7 ustawy o PIT, czyli równowartość 50 000 euro dla małych podatników i firm w pierwszym roku, wynosi w 2026 r. 213 000 zł. Limit z art. 22k ust. 14, dostępny dla każdego przedsiębiorcy przy zakupie sprzętu fabrycznie nowego, to 100 000 zł i jest stały. Osobno działa próg 10 000 zł, poniżej którego w ogóle nie zakłada się środka trwałego.
Czy mogę jednorazowo zamortyzować samochód osobowy? Nie. Art. 22k ust. 7 wprost wyłącza samochody osobowe, a art. 22k ust. 14 obejmuje grupy 3–6 i 8 Klasyfikacji, więc środki transportu w ogóle się tam nie mieszczą. Samochód ciężarowy lub inny pojazd niebędący samochodem osobowym może natomiast wejść w limit 213 000 zł.
Czy jednorazowa amortyzacja zabiera mi limit pomocy de minimis? Tylko odpis z art. 22k ust. 7. Odpis z art. 22k ust. 14 dla sprzętu fabrycznie nowego oraz rozliczenie zakupu do 10 000 zł nie są pomocą de minimis i nie ruszają Twojej puli 300 000 euro.
Sprzęt za 8 000 zł. Czy zużywam limit 213 000 zł? Nie. Art. 22k ust. 9 wyłącza z limitu odpisy od składników o wartości początkowej do 10 000 zł rozliczanych na podstawie art. 22f ust. 3. Drobnica nie konsumuje dużego limitu.
Czy limit 100 000 zł i limit 213 000 zł można wykorzystać w tym samym roku? Tak, ale nie na ten sam środek trwały. Art. 22k ust. 20 każe wybrać jedną podstawę dla jednego zakupu. Różne środki trwałe nabyte w tym samym roku wolno rozliczyć z różnych limitów.
Jestem na ryczałcie. Czy jednorazowa amortyzacja coś mi daje? Podatkowo nie. Ryczałt od przychodów ewidencjonowanych opodatkowuje przychód, więc kosztów ani odpisów amortyzacyjnych nie odliczasz. Jeżeli planujesz w danym roku duże zakupy sprzętu, policz wcześniej, czy skala albo podatek liniowy nie wyjdą taniej właśnie z powodu tych odpisów.
Firma zamknięta w zeszłym roku, nowa otwierana teraz. Czy jestem rozpoczynającym? Prawdopodobnie nie. Art. 22k ust. 11 wyłącza z ulgi osoby, które w roku rozpoczęcia działalności albo w okresie dwóch lat liczonych od końca roku poprzedzającego prowadziły działalność samodzielnie lub jako wspólnik spółki niebędącej osobą prawną, a także te, których małżonek prowadził wtedy działalność przy wspólności majątkowej. Status małego podatnika bywa w takiej sytuacji jedyną otwartą drogą.
Na koniec
Trzy limity, trzy podstawy prawne i jedna decyzja do podjęcia przy każdej fakturze za sprzęt. Nikt tego nie zapamięta na stałe i nikt nie musi — wystarczy sprawdzić w momencie zakupu, zamiast w kwietniu, kiedy księga jest już zamknięta, a Twoje łzy nadal nie stanowią kosztu uzyskania przychodu.
W mojaKsięgowa.ai robię to za Ciebie: wyłapuję z faktury zakup wyglądający na środek trwały, dobieram symbol KŚT i pokazuję, którą ścieżkę odpisu masz otwartą, zanim cokolwiek trafi do księgi. Zobacz, jak działa moduł środków trwałych i amortyzacji.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!