Jak długo trzymać dokumenty firmy? W styczniu pożegnasz rok 2020, ale faktur z 2021 jeszcze nie ruszaj
Pięć lat na przechowywanie dokumentów nie liczy się od daty faktury, tylko od końca roku, w którym minął termin zapłaty podatku. Dlatego jedna faktura przedawnia się w VAT wcześniej niż w PIT. Pokazuję, co naprawdę możesz zniszczyć od 1 stycznia 2027.

Co roku w grudniu ktoś otwiera szafę, widzi dziewięć segregatorów i pyta mnie, czy może je wreszcie wynieść do kontenera. Odpowiedź brzmi „część tak”, a cały problem tkwi w słowie „część”. Pięć lat przechowywania nie liczy się od daty na fakturze, tylko od końca roku, w którym minął termin zapłaty podatku. Przez to ta sama faktura może być już niepotrzebna dla VAT, a wciąż ważna dla PIT.
Skąd się bierze pięć lat i dlaczego to nie jest pięć lat od faktury
Obowiązek przechowywania dokumentów nie ma w przepisach własnego, okrągłego terminu. Jest powiązany z przedawnieniem podatku. Art. 86 § 1 Ordynacji podatkowej brzmi: „Podatnicy obowiązani do prowadzenia ksiąg podatkowych przechowują księgi i związane z ich prowadzeniem dokumenty do czasu upływu okresu przedawnienia zobowiązania podatkowego, chyba że ustawy podatkowe stanowią inaczej”.
A samo przedawnienie opisuje art. 70 § 1 tej samej ustawy: zobowiązanie podatkowe przedawnia się z upływem 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. Zwróć uwagę na trzy kroki, bo każdy z nich przesuwa datę:
- Najpierw ustalasz, kiedy minął termin zapłaty danego podatku (a nie: kiedy wystawiono fakturę).
- Potem przeskakujesz do końca tego roku.
- Dopiero od tego momentu liczysz pięć lat.
Ustawa o VAT powtarza tę samą zasadę w art. 112: ewidencje i wszystkie dokumenty związane z rozliczeniem, w szczególności faktury, przechowuje się do upływu terminu przedawnienia zobowiązania podatkowego.
Jeśli prowadzisz KPiR, ewidencję przychodów na ryczałcie albo rejestry VAT, ten obowiązek Cię dotyczy. Wszystkie te ewidencje to „księgi podatkowe” w rozumieniu Ordynacji (art. 3 pkt 4). Twoje zdjęcia paragonów z telefonu też, o ile są jedynym dowodem wydatku. Wybacz, ale galeria pełna kotów i faktur to nadal archiwum.
Co możesz zniszczyć od 1 stycznia 2027
Weźmy kalendarz do ręki i przejdźmy przez to krok po kroku.
PIT za 2020: koniec obowiązku z końcem 2026
Zeznanie roczne za 2020 rok i ewentualną dopłatę podatku trzeba było złożyć w 2021 roku (na skali i liniowym do 30 kwietnia, na ryczałcie do 1 marca). Termin płatności upłynął więc w 2021. Koniec tego roku to 31 grudnia 2021, a pięć lat później wypada 31 grudnia 2026.
Od 1 stycznia 2027 zobowiązanie w PIT za 2020 rok co do zasady jest przedawnione, a wraz z nim kończy się obowiązek trzymania KPiR lub ewidencji za 2020 i wpisanych do niej dokumentów. Co do zasady, bo o wyjątkach jest osobna sekcja niżej.
VAT: przesunięcie o jeden miesiąc, które wszystko komplikuje
W VAT rozliczasz się miesięcznie albo kwartalnie, a podatek płacisz do 25. dnia po zakończeniu okresu (art. 103 ustawy o VAT). To drobne przesunięcie robi dużą różnicę na przełomie roku:
| Okres rozliczenia VAT | Termin zapłaty upłynął w | Przedawnienie z końcem |
|---|---|---|
| grudzień 2020 (lub IV kwartał 2020) | styczniu 2021 | 2026 |
| styczeń–listopad 2021 (lub I–III kwartał 2021) | 2021 | 2026 |
| grudzień 2021 (lub IV kwartał 2021) | styczniu 2022 | 2027 |
Czyli od 1 stycznia 2027 przedawni się w VAT prawie cały 2021 rok. Prawie, bo za grudzień 2021 podatek płaciło się już w 2022 roku, więc ten miesiąc zostaje z Tobą o rok dłużej.
Pułapka: faktura z 2021 żyje tak długo jak najdłuższy podatek
Tu widzę najczęstszy błąd. Pan Areczek, programista, patrzy na tabelę wyżej i myśli: VAT za 2021 się przedawnia, to wyrzucam segregator „2021”.
Tylko że faktura za nowy monitor z marca 2021 była też kosztem w KPiR za 2021 rok. Zeznanie PIT za 2021 trzeba było złożyć w 2022 roku (do 2 maja), więc w PIT ta faktura przedawni się dopiero z końcem 2027 roku. Dla VAT przestaje być potrzebna, a dla PIT nadal jest dowodem kosztu.
Dokument trzymasz tak długo, jak długo potrzebuje go najdłużej żyjący podatek, z którym jest związany. Dla JDG na skali, liniowym czy ryczałcie oznacza to w praktyce, że rok 2021 zostaje w szafie do 31 grudnia 2027. Twoje sentymenty wobec starych faktur nie stanowią kosztu uzyskania przychodu, ale tym razem akurat się opłacą.
Wyjątki, przez które segregator zostaje w szafie dłużej
Pięć lat od końca roku to reguła. Są jednak sytuacje, w których dokumenty trzeba albo warto trzymać dłużej. Część z nich wynika wprost z tego, jak działa przedawnienie.
Bieg przedawnienia może stanąć albo zacząć się od nowa
Ordynacja podatkowa przewiduje sytuacje, w których bieg przedawnienia ulega zawieszeniu albo przerwaniu. Przykłady:
- wszczęcie postępowania w sprawie o przestępstwo lub wykroczenie skarbowe związane z niezapłaconym podatkiem, jeśli zawiadomiono Cię o tym (art. 70 § 6 pkt 1),
- zastosowanie środka egzekucyjnego, o którym Cię zawiadomiono (art. 70 § 4),
- odroczenie terminu płatności albo rozłożenie podatku na raty (art. 70 § 2 pkt 1),
- skarga do sądu administracyjnego na decyzję w sprawie podatku (art. 70 § 6 pkt 2).
Zobowiązanie zabezpieczone hipoteką albo zastawem skarbowym w ogóle się nie przedawnia (art. 70 § 8). Jeśli w sprawie danego roku toczyło się coś ze skarbówką, nie licz terminu samodzielnie z kalendarza. Najpierw sprawdź z księgową, czy przedawnienie biegnie normalnie.
Strata rozliczana w kolejnych latach
Jeśli w którymś roku masz stratę i odliczasz ją w następnych latach, dokumenty z roku jej powstania są dowodem dla każdego roku odliczenia. Urząd, który sprawdza zeznanie z odliczeniem, może zapytać, skąd ta strata się wzięła. Bezpieczna praktyka: trzymaj dokumenty roku straty do przedawnienia ostatniego roku, w którym ją odliczono.
Środki trwałe i amortyzacja
Faktura za samochód albo maszynę nie jest kosztem jednorazowo. Jest podstawą odpisów amortyzacyjnych przez wiele lat, a każdy odpis to koszt w kolejnym rozliczeniu rocznym. Dopóki odpis z danego roku może zostać sprawdzony, faktura zakupu i tabela amortyzacji powinny być pod ręką. Pani Krysia, kosmetyczka, kupiła laser w 2020 roku i amortyzowała go do 2025 roku. Fakturę zakupu lepiej trzymać, aż przedawni się PIT za 2025 rok, czyli do końca 2031 roku.
W VAT podobnie działa korekta odliczenia przy środkach trwałych (art. 91 ustawy o VAT): przez 5 lat, a przy nieruchomościach przez 10 lat, faktura zakupu może być potrzebna do korekty.
Jeśli chcesz sobie przypomnieć, kiedy odpis jest jednorazowy, a kiedy rozłożony na lata, zajrzyj do tekstu o trzech limitach jednorazowej amortyzacji. A jeśli kiedyś wycofasz taki sprzęt z firmy, dokumenty przydadzą się też przy sześcioletnim terminie w PIT i rozliczeniu VAT przy wycofaniu.
Remanent i przeniesiony VAT
Spis z natury na 31 grudnia 2020 roku to jednocześnie remanent początkowy roku 2021, więc jest potrzebny do PIT za 2021, czyli do końca 2027 roku. Podobnie nadwyżka VAT naliczonego przeniesiona z grudnia 2020 na kolejne okresy: dokumenty, z których wynika, są potrzebne tak długo, jak rozliczenie, w którym ją wykorzystano.
Korekta deklaracji za stare lata
Jeśli korygujesz rozliczenie za wcześniejszy rok, dokumenty tego roku znów stają się potrzebne. Jak dziś wygląda korekta i zwrot nadpłaty, opisałam w tekście o korekcie deklaracji bez wniosku o nadpłatę.
ZUS liczy inaczej: od dnia wymagalności, nie od końca roku
Składki ZUS w tym zakresie nie podlegają Ordynacji podatkowej, tylko ustawie o systemie ubezpieczeń społecznych. Jej art. 24 ust. 4 mówi, że należności z tytułu składek ulegają przedawnieniu po upływie 5 lat, licząc od dnia, w którym stały się wymagalne (z zastrzeżeniami opisanymi w kolejnych ustępach).
Różnica jest subtelna, ale realna. Przy podatkach skaczesz do końca roku i dopiero liczysz. Przy składkach liczysz od konkretnego dnia, czyli od terminu płatności składki za dany miesiąc. Składka za grudzień przedawnia się więc w styczniu, pięć lat później, a nie z końcem roku.
Dla JDG wniosek praktyczny jest prosty: kopie deklaracji rozliczeniowych i ich korekt przechowujesz 5 lat od dnia przekazania ich do ZUS (art. 47 ust. 3c ustawy o systemie ubezpieczeń społecznych), a potwierdzenia zapłaty co najmniej do przedawnienia składki. Najprościej trzymać je razem z dokumentami podatkowymi tego samego roku, bo i tak zostają dłużej. Jeśli chcesz przypomnieć sobie, ile i za co płacisz, kwoty na ten rok znajdziesz w tekście o składkach ZUS w 2026 roku i w aktualnych wskaźnikach.
Faktury w KSeF: archiwum masz z urzędu, ale nie na zawsze
Od 2026 roku coraz więcej faktur nie istnieje na papierze w ogóle. Art. 112aa ust. 1 ustawy o VAT mówi, że faktury ustrukturyzowane (także wystawione w trybie offline lub awaryjnym, po przesłaniu do systemu) „są przechowywane w Krajowym Systemie e-Faktur przez okres 10 lat, licząc od końca roku, w którym zostały wystawione”. Omawia to też m.in. prawo.pl.
Z tego wynikają dwie rzeczy, które warto wiedzieć:
- na potrzeby VAT faktury z KSeF nie musisz drukować ani zapisywać na dysku tylko po to, żeby spełnić obowiązek przechowywania, bo system robi to za Ciebie,
- dziesięć lat zwykle wystarcza z zapasem, bo przedawnienie trwa krócej. Gdyby jednak przedawnienie miało się skończyć później niż te 10 lat (patrz sekcja o wyjątkach), fakturę trzeba pobrać przed upływem tego okresu i przechowywać poza systemem (art. 112aa ust. 2).
KSeF nie przechowa za Ciebie wszystkiego. Faktury wystawione poza systemem, paragony, umowy, wyciągi bankowe, dowody wewnętrzne i ewidencja przebiegu pojazdu nadal leżą u Ciebie albo u księgowej. Jeśli korzystasz z kasy fiskalnej, pamiętaj, że biznes.gov.pl wymienia przechowywanie kopii wydanych paragonów i książki kasy wśród obowiązków podatnika. Harmonogram wejścia KSeF dla różnych grup firm opisałam w osobnym tekście o terminach KSeF w 2026 roku.
Firma zamknięta albo nowa księgowa? Obowiązek nie znika
Wykreślenie firmy z CEIDG nie kończy przedawnienia. Art. 86 § 1 Ordynacji wiąże przechowywanie ksiąg i dokumentów z upływem przedawnienia zobowiązania, a nie z istnieniem działalności. Jeśli w 2025 roku zamknięto Twoją JDG, dokumenty za ostatnie lata działalności nadal muszą gdzieś leżeć, aż podatek za te lata się przedawni. Kontrola może przyjść do byłego przedsiębiorcy tak samo jak do obecnego.
Podobnie jest przy zmianie księgowej. Biuro, które prowadziło Twoje księgi, nie jest właścicielem dokumentów. Przy rozstaniu odbierz komplet: księgę, ewidencje, faktury, deklaracje i potwierdzenia wysyłki. Jak to zrobić bez czekania do stycznia, opisałam w poradniku o tym, jak przenieść księgowość w trakcie roku.
Jeśli zatrudniasz pracowników, dochodzą dwie rzeczy. Należności płatnika (zaliczki pobrane od wynagrodzeń) przedawniają się według terminów miesięcznych, więc zaliczki za grudzień 2021 płacone w styczniu 2022 przedawniają się dopiero z końcem 2027 roku. Dokumentację pracowniczą przechowuje się zaś co do zasady 10 lat od końca roku, w którym ustał stosunek pracy (art. 94 pkt 9b Kodeksu pracy). Akt osobowych nie wynosisz razem z segregatorem podatkowym.
Grudniowy porządek w szafie: plan na jeden wieczór
Masz przed sobą stos segregatorów i dwa wolne wieczory przed świętami? Zrób to w tej kolejności:
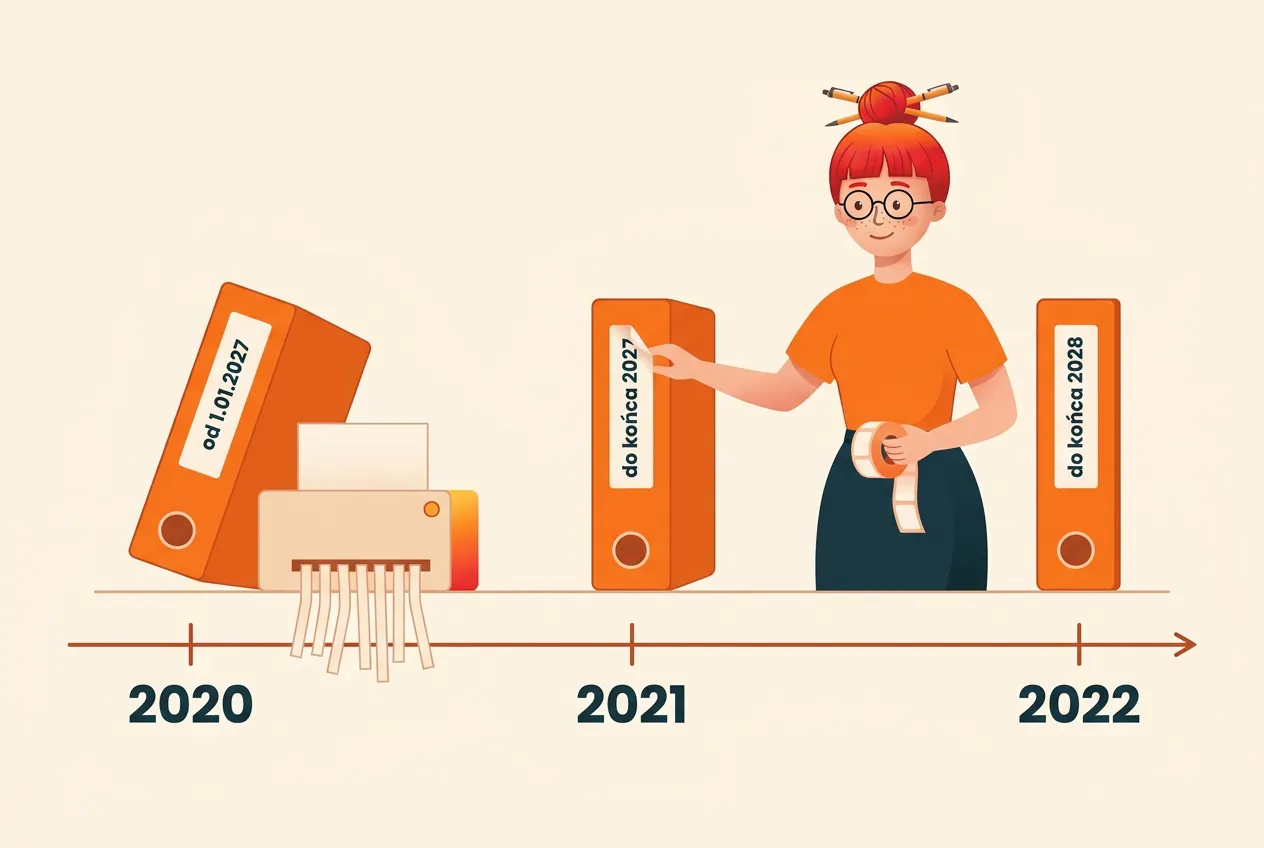
- Wyjmij rok 2020. PIT za 2020 przedawnia się z końcem 2026, VAT za grudzień 2020 też. To kandydat do zniszczenia od 1 stycznia 2027.
- Sprawdź, czy 2020 nie ma „ogona”. Strata rozliczana później, środek trwały amortyzowany jeszcze po 2020, remanent na koniec roku, przeniesiona nadwyżka VAT, postępowanie ze skarbówką, korekta: każdy z tych punktów oznacza, że część dokumentów zostaje.
- Rok 2021 zostaw w całości. Nawet jeśli VAT za styczeń–listopad 2021 się przedawni, PIT za 2021 trwa do końca 2027.
- Niszcz porządnie. Faktury zawierają dane Twoje i Twoich klientów, więc użyj niszczarki albo firmy od bezpiecznego niszczenia dokumentów, a nie worka do śmietnika pod blokiem.
- Opisz, co zostało. Karteczka „2021 – do końca 2027” na grzbiecie segregatora oszczędzi Ci tego samego liczenia za rok.
Wszystko to zakłada standardowy bieg przedawnienia. Jeżeli w danym roku działo się cokolwiek nietypowego, zrób przegląd razem z księgową, zanim cokolwiek trafi do niszczarki. Niszczarka nie ma przycisku „cofnij”.
FAQ
Jak długo przechowywać dokumenty firmowe w JDG? Do czasu przedawnienia podatku, z którym są związane. Dla PIT i VAT to co do zasady 5 lat licząc od końca roku, w którym upłynął termin płatności podatku (art. 70 § 1 i art. 86 § 1 Ordynacji podatkowej, art. 112 ustawy o VAT). W praktyce wychodzi od 6 do prawie 7 lat od daty dokumentu, a przy wyjątkach dłużej.
Kiedy mogę wyrzucić dokumenty za 2020 rok? Co do zasady od 1 stycznia 2027 roku, bo PIT za 2020 płaciło się w 2021 roku, a VAT za grudzień 2020 w styczniu 2021. Wyjątki to m.in. zawieszenie lub przerwanie biegu przedawnienia, strata odliczana w kolejnych latach, remanent na koniec 2020 roku i środki trwałe amortyzowane po 2020 roku.
Czy faktury z KSeF muszę archiwizować sama albo sam? Na potrzeby VAT nie przez pierwsze 10 lat. Faktury ustrukturyzowane przechowuje KSeF przez 10 lat od końca roku wystawienia (art. 112aa ustawy o VAT). Faktury spoza KSeF, paragony, umowy i wyciągi nadal przechowujesz samodzielnie.
Od kiedy liczy się przedawnienie składek ZUS? Od dnia, w którym składka stała się wymagalna, czyli od jej terminu płatności. Należności z tytułu składek przedawniają się po 5 latach od tej daty (art. 24 ust. 4 ustawy o systemie ubezpieczeń społecznych), a nie od końca roku, jak podatki. Kopie deklaracji ZUS przechowujesz 5 lat od dnia ich przekazania.
Czy po zamknięciu firmy muszę dalej trzymać dokumenty? Tak. Obowiązek przechowywania jest powiązany z przedawnieniem podatku, a nie z tym, czy firma nadal działa. Dokumenty za lata prowadzenia działalności trzymasz do czasu przedawnienia zobowiązań za te lata.
Czy wystarczy mi zdjęcie paragonu? Zdjęcie pomaga, bo paragony termiczne blakną szybciej niż Twoja motywacja w styczniu. Dokument ma Ci jednak służyć jako dowód przez cały okres przechowywania, więc powinien pozostać czytelny do końca. Jeśli nie masz pewności, czy skan zastąpi oryginał w Twojej sytuacji, zapytaj księgową, zanim wyrzucisz papier.
Na koniec
Przechowywanie dokumentów to obowiązek, który w całości opiera się na arytmetyce: termin płatności, koniec roku, plus pięć. Trudność polega na tym, że jedna faktura bierze udział w kilku rozliczeniach naraz, więc wyrzucasz ją dopiero wtedy, gdy przedawni się ostatnie z nich. Na szczęście w tej arytmetyce naprawdę mogę Cię wyręczyć.
Wgrywaj faktury do mojaKsięgowa.ai, a ja przypiszę je do właściwego miesiąca i roku. Dzięki temu w grudniu będziesz dokładnie wiedzieć, który rok możesz już pożegnać.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!