Laptop kupiony przed wpisem do CEIDG? Te pieniądze wcale nie przepadły
Kurs, sprzęt, strona internetowa, opłaty zawodowe — wydane, zanim firma w ogóle istniała. Krąży przekonanie, że wszystko sprzed wpisu do CEIDG jest stracone. Fiskus mówi co innego, a w ciągu kilku miesięcy powiedział to dwa razy.

Zanim wniosek do CEIDG w ogóle poszedł, pieniądze już wypłynęły. Kurs, sprzęt, domena, strona, opłata za egzamin zawodowy, pierwsze narzędzia. A potem ktoś życzliwy rzucił zdanie, które słyszę częściej niż pytanie o to, czy kawa jest kosztem: „co przed wpisem, to przepadło”. Otóż nie przepadło. Ustawa o PIT nie zna słowa „przepadło”, a Dyrektor Krajowej Informacji Skarbowej w ciągu kilku miesięcy dwa razy powiedział podatnikom, że mają rację.
Zajmiemy się więc trzema rzeczami po kolei: skąd ten mit się wziął, co naprawdę wynika z przepisu, i jak te wydatki wpisać do księgi, żeby przy kontroli nie okazało się, że racja merytoryczna była, ale papieru już nie.
Skąd się wziął mit o pieniądzach, które przepadają
Mit ma sensowne korzenie i to go czyni tak żywotnym. Wyrasta z prostego skojarzenia: skoro koszty prowadzenia działalności są kosztami działalności, to działalność musi najpierw istnieć. Nie ma firmy, nie ma kosztu. Logiczne, symetryczne i niezgodne z przepisem.
Bo przepis mówi o czymś innym niż o kalendarzu. Zgodnie z art. 22 ust. 1 ustawy o PIT kosztami uzyskania przychodów są „koszty poniesione w celu osiągnięcia przychodów lub zachowania albo zabezpieczenia źródła przychodów, z wyjątkiem kosztów wymienionych w art. 23”. Przeczytaj to zdanie jeszcze raz i poszukaj w nim daty wpisu do CEIDG. Nie ma jej. Jest cel — osiągnięcie przychodu. Jest jeden wyjątek — katalog z art. 23.
Ramę czasową daje inny przepis, i warto go znać od razu: art. 22 ust. 4 mówi, że koszty potrąca się tylko w tym roku podatkowym, w którym zostały poniesione. Dlatego obie sprawy opisane niżej dotyczą wydatków z tego samego roku, w którym ruszyła firma — i to jest bezpieczna granica.
Fiskus powiedział „tak” dwa razy w ciągu kilku miesięcy
Teoria teorią, ale interesuje Cię pewnie, co na to urząd. Odpowiem dwiema sprawami z ostatnich miesięcy.
Sprawa pierwsza: radca prawny i toga. Podatnik otworzył kancelarię 2 grudnia 2025 roku. Wcześniej — jeszcze bez firmy, ale w tym samym roku — zapłacił za egzamin radcowski, za wpis na listę radców prawnych, składki aplikanckie i radcowskie, legitymację oraz togę. Zapytał, czy może to wrzucić w koszty. Dyrektor KIS uznał jego stanowisko w całości za prawidłowe, stwierdzając, że wydatki poniesione w roku podatkowym, w którym istniało już źródło przychodów w postaci działalności, może zaliczyć do kosztów — pod warunkiem prawidłowego udokumentowania. Co istotne dla praktyki: należy je ująć w księdze pod datą rozpoczęcia działalności, czyli 2 grudnia 2025 r. Interpretacja indywidualna z 16 stycznia 2026 r., sygn. 0112-KDIL2-2.4011.978.2025.2.AA.
Sprawa druga: pilot i szkolenie za ponad 34 tysiące. Podatnik przeszedł szkolenie pilota samolotów, zanim zarejestrował firmę w transporcie lotniczym pasażerskim. Faktura wystawiona przed startem działalności. Dyrektor KIS również zgodził się na zaliczenie wydatku do kosztów, wskazując, że „zdobyta wiedza i umiejętności na szkoleniu będą miały odzwierciedlenie w powstaniu lub wzroście przychodów z tego źródła, bądź wpłyną na zachowanie lub zabezpieczenie tego źródła przychodów”. I on podkreślił, że wydatek poniesiono w roku podatkowym, w którym istnieje źródło przychodów. Interpretacja z 9 października 2025 r., sygn. 0113-KDIPT2-1.4011.660.2025.6.AS.
Zwróć uwagę, co łączy obie sprawy — i to jest ta część, którą warto zapamiętać zamiast samych sygnatur. W żadnej z nich nie chodziło o to, że podatnik znalazł sprytną furtkę. Chodziło o to, że bez tego wydatku nie byłoby czym zarabiać. Bez uprawnień radcowskich nie ma kancelarii. Bez licencji pilota nie ma przewozów. Związek był oczywisty, konkretny i dający się opisać jednym zdaniem.
Dwie uwagi porządkowe, bo interpretacja to nie ustawa. Po pierwsze: interpretacja indywidualna chroni tego, kto o nią wystąpił, a nie Ciebie. Po drugie: obie sprawy oparto na tym samym art. 22 ust. 1 ustawy o PIT, który obowiązuje wszystkich jednakowo — i to jest właśnie powód, dla którego warto je znać. Pokazują, jak organ czyta przepis, a nie jak go łamie.
Trzy rodzaje wydatków, bo każdy działa inaczej
Tutaj zaczyna się część, na której ludzie się przewracają. „Koszt sprzed rejestracji” to nie jest jedna kategoria. To trzy różne mechanizmy i wrzucenie wszystkiego do jednego worka kończy się korektą.
Zwykłe wydatki — trafiają do księgi pod datą startu
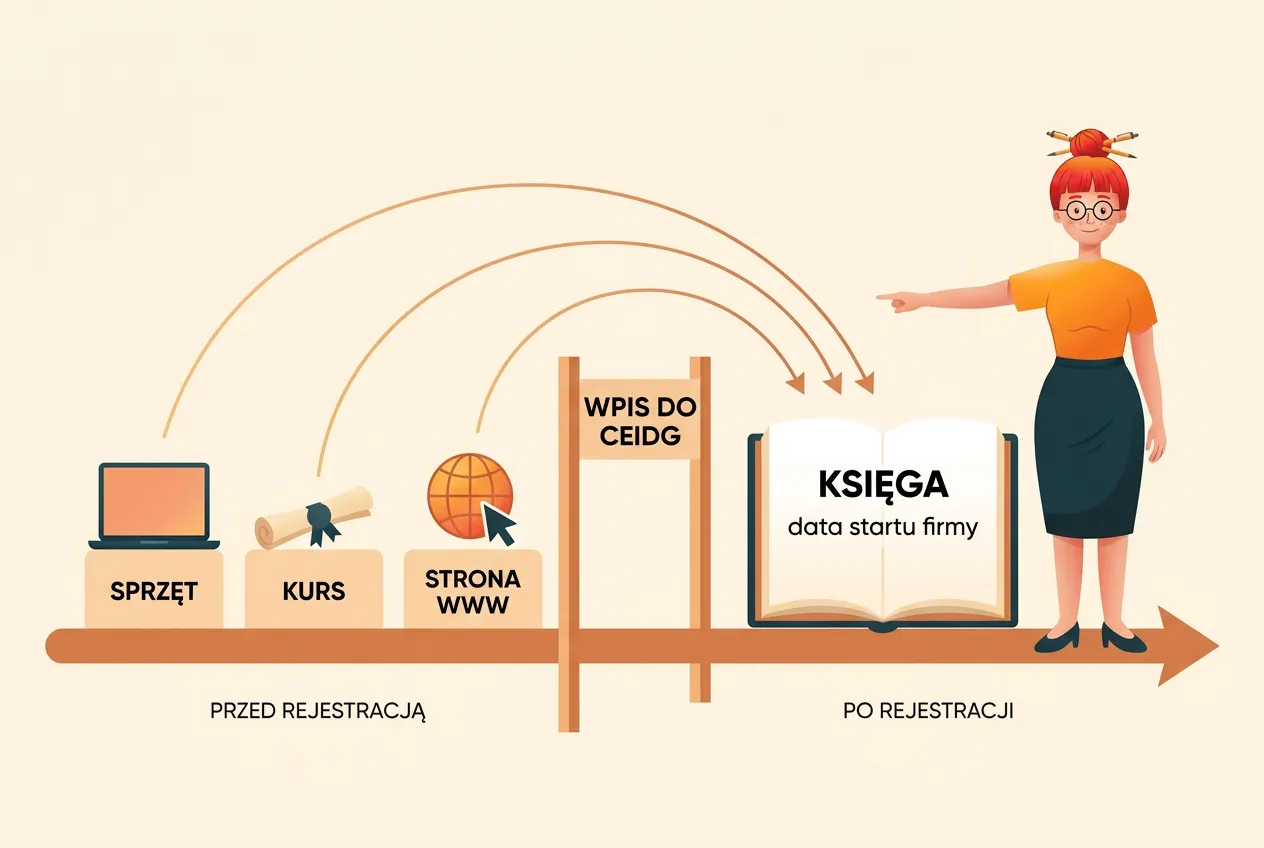
Kurs, szkolenie, opłata zawodowa, domena, projekt logo, drobne narzędzia, opłata za wpis na listę. Te wydatki wchodzą do podatkowej księgi przychodów i rozchodów jako pozostałe wydatki.
Z datą bywa zamieszanie, więc ustalmy. Ogólna zasada z art. 22 ust. 6b ustawy o PIT brzmi: za dzień poniesienia kosztu u podatników prowadzących PKPiR „uważa się dzień wystawienia faktury (rachunku) lub innego dowodu stanowiącego podstawę do zaksięgowania (ujęcia) kosztu”. Tyle że przy wydatkach sprzed rejestracji ten dzień wypada, zanim księga w ogóle zaczęła istnieć — nie ma gdzie wpisać. Dyrektor KIS w sprawie radcy prawnego rozwiązał to tak, że wydatki ujmuje się w księdze pod datą rozpoczęcia działalności. To rozwiązanie praktyczne i logiczne: pierwszy wpis w księdze nie może być wcześniejszy niż pierwszy dzień jej prowadzenia.
Praktyczny wniosek brzmi tak: pierwszego dnia firmy księga nie zaczyna się od zera. Zaczyna się od listy tego, co już zostało wydane.
Sprzęt droższy niż 10 000 zł, używany dłużej niż rok — to środek trwały, nie zwykły koszt
Laptop za trzy tysiące to jedno. Frezarka, koparka albo zestaw foteli fryzjerskich za czterdzieści tysięcy to zupełnie co innego.
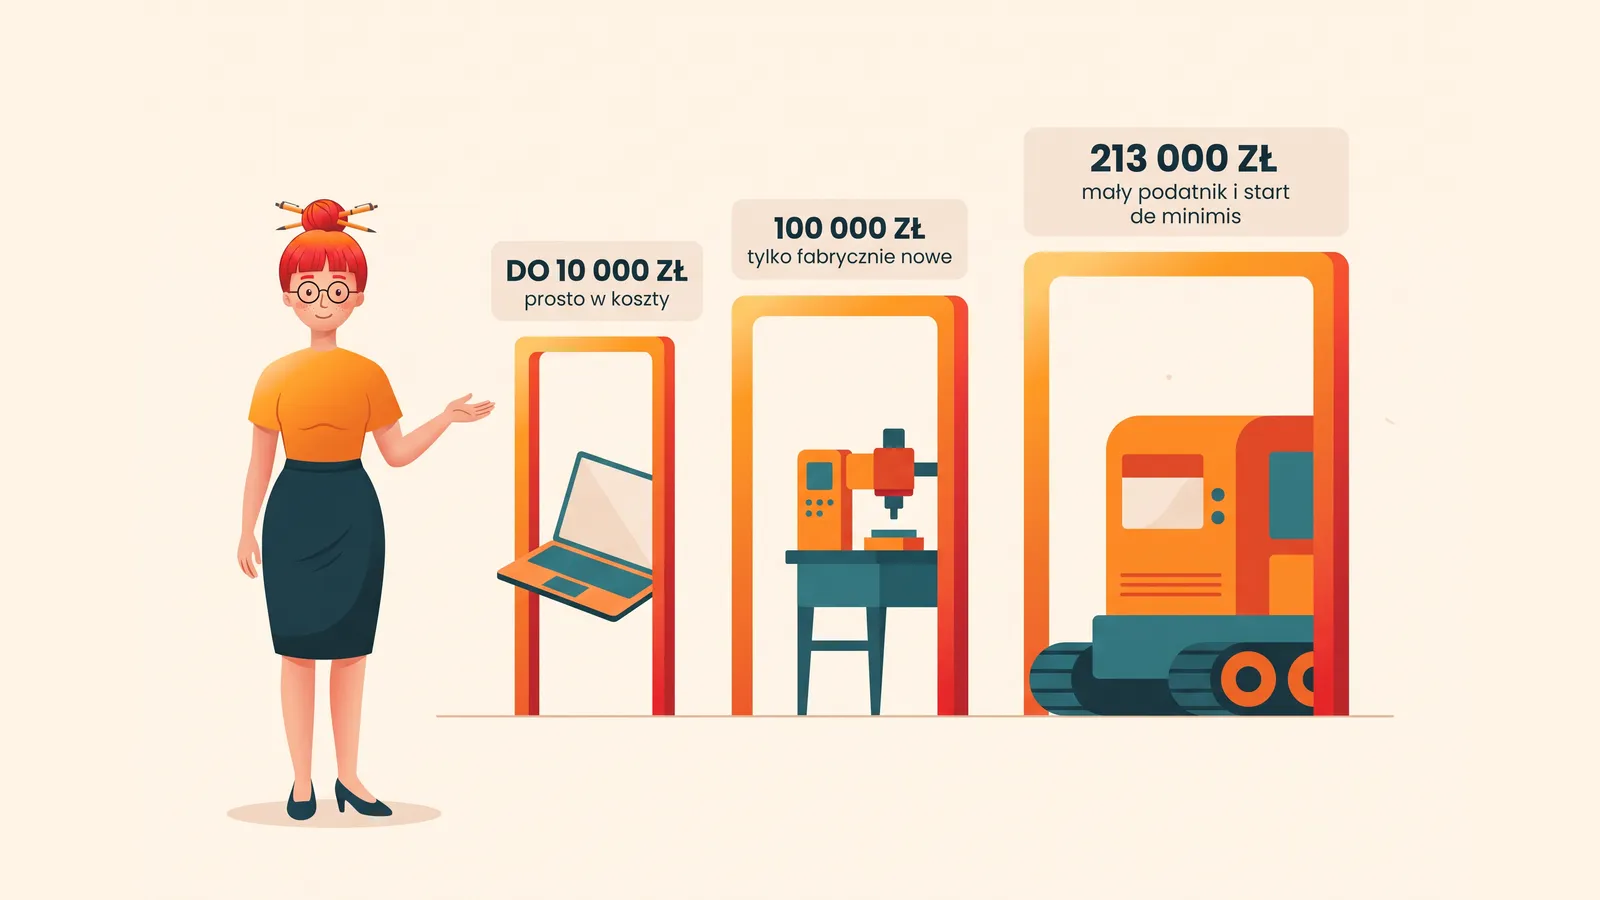
Art. 22d ust. 1 ustawy o PIT pozwala nie amortyzować składników majątku, których wartość początkowa nie przekracza 10 000 zł — wtedy wydatek na ich nabycie stanowi koszt w miesiącu oddania do używania. Powyżej tej kwoty składnik o przewidywanym okresie używania dłuższym niż rok trafia do ewidencji środków trwałych, zgodnie z art. 22d ust. 2 — najpóźniej w miesiącu przekazania do używania. A odpisy amortyzacyjne, zgodnie z art. 22h ust. 1 pkt 1, zaczynają się dopiero od pierwszego miesiąca następującego po miesiącu wprowadzenia do ewidencji. Nie od dnia zakupu. Nie od dnia startu firmy.
Jest jeszcze pytanie o wartość, bo sprzęt kupiony rok wcześniej nie jest już wart tyle co na paragonie. Art. 22g ust. 1 pkt 1 ustawy o PIT mówi, że przy odpłatnym nabyciu wartością początkową jest cena nabycia, a jeżeli składnik był używany przez podatnika przed wprowadzeniem do ewidencji i nie był wcześniej amortyzowany — cena nabycia, nie wyższa jednak od wartości rynkowej. Czyli: masz fakturę na laptopa za 12 000 zł sprzed dwóch lat, a wartość rynkowa tego używanego laptopa wynosi dziś 6 000 zł? Do ewidencji wchodzi 6 000 zł, nie 12 000 zł.
A jeśli faktury nie ma w ogóle, bo sprzęt był kupiony prywatnie lata temu? Wtedy wchodzi art. 22g ust. 8: gdy nie można ustalić ceny nabycia składnika nabytego przed dniem założenia ewidencji, wartość początkową przyjmuje się „w wysokości wynikającej z wyceny dokonanej przez podatnika, z uwzględnieniem cen rynkowych środków trwałych tego samego rodzaju z grudnia roku poprzedzającego rok założenia ewidencji lub sporządzenia wykazu oraz stanu i stopnia ich zużycia”. Wycena własna, ale nie wycena z sufitu — z odniesieniem do cen rynkowych i do stanu sprzętu.
Jeżeli pierwszym większym zakupem był samochód, sprawa ma osobny zestaw limitów i warto go poznać, zanim policzysz sobie za dużo — pisałam o tym w tekście o nowych limitach samochodowych i leasingu.
Towar i materiały — idą do spisu z natury, a nie w koszty
To jest pułapka, w którą wpada najwięcej osób otwierających sklep, warsztat czy salon. Towar kupiony przed startem — lakiery, części, kosmetyki, komponenty. Wydaje się, że to najczystszy koszt pod słońcem. A trafia w zupełnie inne miejsce.
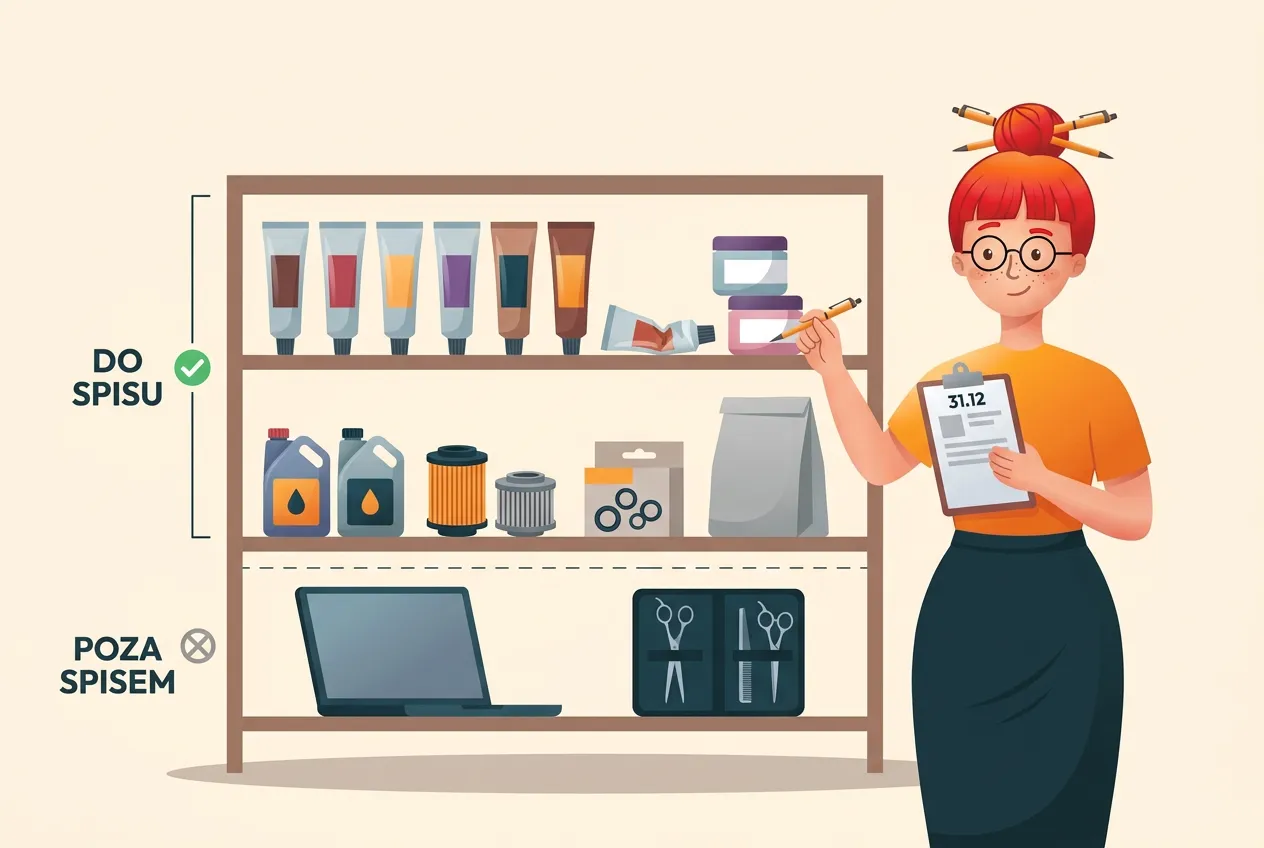
Zgodnie z § 20 ust. 1 rozporządzenia Ministra Finansów i Gospodarki z 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz.U. 2025 poz. 1299, obowiązuje od 1 stycznia 2026 r.) podatnik ma obowiązek sporządzić i wpisać do księgi spis z natury towarów handlowych, materiałów podstawowych i pomocniczych, półwyrobów, produkcji w toku, wyrobów gotowych, braków i odpadów — między innymi „na dzień rozpoczęcia działalności w ciągu roku podatkowego”.
Czyli: zapas kupiony przed startem wchodzi do remanentu początkowego. Wycena według § 22 ust. 1 tego rozporządzenia — według cen zakupu lub nabycia albo według cen rynkowych z dnia sporządzenia spisu, jeżeli są one niższe od cen zakupu. W rachunku podatkowym remanent zagra dopiero przy rozliczeniu rocznym, przez różnicę remanentową. Nie zmniejszy Ci zaliczki w styczniu tylko dlatego, że towar leży na półce.
Brzmi jak formalność, ale to jedna z tych formalności, których pominięcie widać potem w każdej kolejnej deklaracji. Jeśli dopiero zaczynasz i chcesz mieć porządek od pierwszego dnia, przyda Ci się też poradnik o zakładaniu firmy krok po kroku.
Dowód, którego nie masz, jest wart tyle co paragon na dnie torby
Możesz mieć rację co do przepisu, interpretacji i celu wydatku. Jeżeli nie masz dokumentu, nie masz nic.
Zgodnie z § 6 ust. 3 rozporządzenia o PKPiR podstawą zapisów w księdze są dowody księgowe — przede wszystkim faktury i rachunki wystawione zgodnie z odrębnymi przepisami, a obok nich inne dowody wymienione w § 7 i § 8. Te inne dowody muszą potwierdzać zdarzenie zgodnie z rzeczywistym przebiegiem i zawierać co najmniej: wiarygodne określenie wystawcy albo stron, datę wystawienia oraz datę lub okres zdarzenia, przedmiot zdarzenia i jego wartość (a gdy przedmiot jest wymierny w jednostkach naturalnych — także ilość) oraz podpisy osób uprawnionych.
Co z tego wynika w praktyce, kiedy jeszcze nie ma firmy?
- Bierz fakturę na siebie, z imieniem, nazwiskiem i adresem. NIP-u firmowego jeszcze nie ma, bo firmy nie ma, ale Ty jesteś. Faktura imienna to rozsądne minimum.
- Paragon to za mało. Przed wpisem do CEIDG paragonu „z NIP” zwykle nie da się dostać, bo NIP-u firmy jeszcze nie ma — więc od razu poproś o fakturę na imię, nazwisko i adres.
- Opisz wydatek, póki pamiętasz. Za osiem miesięcy „szkolenie, 4 200 zł” nie powie Ci niczego, a urzędnikowi jeszcze mniej. „Kurs uprawnień X, niezbędny do świadczenia usługi Y” — powie.
Jedna rzecz, która nie jest formalnością, tylko sednem sprawy: dowód potwierdza, że pieniądze wydano, ale to Ty musisz umieć pokazać, po co. Związek z przyszłym przychodem nie jest wydrukowany na fakturze. Wynika z tego, czy potrafisz go opisać jednym zdaniem bez naciągania.
VAT rządzi się osobnymi zasadami
Podatek dochodowy i VAT to dwa różne mechanizmy i tutaj rozjeżdżają się szczególnie wyraźnie. Uznanie wydatku za koszt w PIT nie daje automatycznie prawa do odliczenia VAT.
Art. 88 ust. 4 ustawy o VAT uzależnia odliczenie od statusu zarejestrowanego podatnika VAT czynnego. Sęk w tym, że sądy i organy czytają ten warunek jako formalny, a nie materialny — prawo do odliczenia powstaje z mocy art. 86 ust. 1, a rejestracja usuwa formalną przeszkodę w jego realizacji.
Pokazuje to konkretna sprawa. Podatnik rozpoczął działalność 2 sierpnia 2024 r., wystawiał faktury, składał JPK_VAT i płacił podatek — a w 2025 roku zorientował się, że formalnie nigdy się nie zarejestrował. Złożył VAT-R z datą wsteczną. Dyrektor KIS uznał oba jego pytania za prawidłowe: rejestracja z mocą wsteczną jest dopuszczalna, a prawo do odliczenia VAT od zakupów dokonanych już po starcie działalności, ale przed złożeniem VAT-R, przysługuje, bo spełnione zostały przesłanki materialne. Organ powołał się przy tym na orzecznictwo TSUE. Interpretacja z 25 kwietnia 2025 r., sygn. 0113-KDIPT1-1.4012.195.2025.2.MG.
Zakupy sprzed samego wpisu do CEIDG to osobna sytuacja — ta interpretacja jej nie rozstrzygała, choć przywołane w niej orzecznictwo TSUE (m.in. sprawy Rompelman i INZO) uznaje prawo do odliczenia przy wydatkach przygotowawczych.
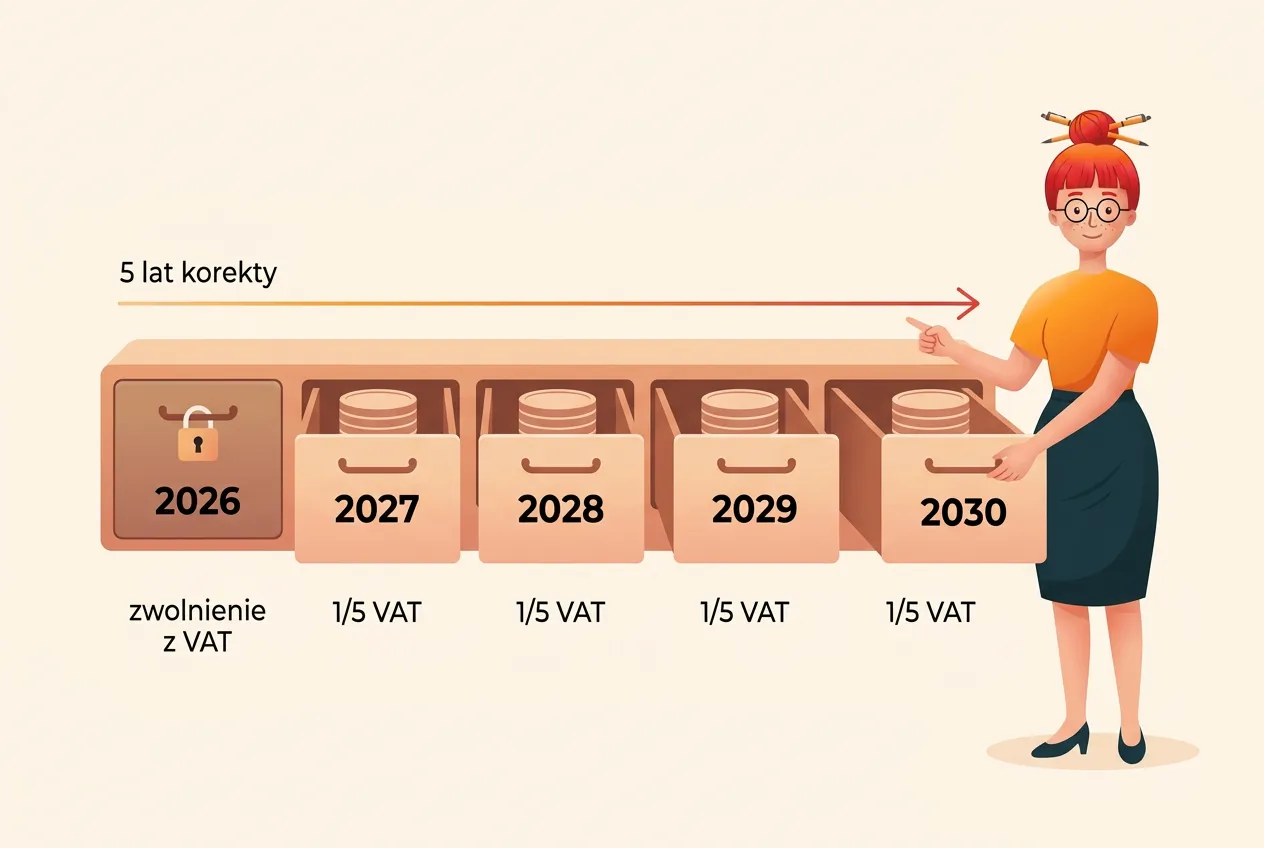
Zanim jednak zaczniesz planować odliczenia, sprawdź, czy w ogóle będziesz podatnikiem VAT czynnym — przy zwolnieniu podmiotowym cała ta ścieżka Cię nie dotyczy, a próg zmienił się całkiem niedawno. Rozkładałam go na części w tekście o limicie VAT 240 000 zł.
Gdzie ten mechanizm się kończy
Byłabym kiepską księgową, gdybym pokazała Ci tylko drzwi, a przemilczała próg. Cztery granice, o które ludzie się potykają.
Granica pierwsza: rok podatkowy. Obie interpretacje zaakceptowały wydatki poniesione w roku, w którym ruszyła działalność, a art. 22 ust. 4 każe potrącać koszty w roku ich poniesienia. Wydatek z poprzedniego roku podatkowego jest poza tym, co organ potwierdził. Inaczej jest ze sprzętem wprowadzanym do ewidencji środków trwałych — tam liczy się wartość początkowa z art. 22g, a nie data faktury.
Granica druga: art. 23. Art. 22 ust. 1 kończy się słowami „z wyjątkiem kosztów wymienionych w art. 23” i ten wyjątek działa tak samo przed rejestracją, jak po niej. To, że wydatek padł przed startem, niczego nie odblokowuje.
Granica trzecia: prywatne pozostaje prywatne. Kurs, który podnosi ogólne wykształcenie i nie łączy się z tym, co robisz, nie staje się kosztem przez to, że dwa miesiące później powstała firma. Ta sama zasada obowiązuje, co przy każdym innym wydatku z pogranicza — kiedyś sprawdzałam ją na przykładzie konsoli do gier wrzucanej na firmę.
Granica czwarta: ryczałt. Jeżeli wybierasz ryczałt od przychodów ewidencjonowanych, cała ta rozmowa Cię nie dotyczy, bo w ryczałcie nie rozliczasz kosztów. To bywa argument przy wyborze formy opodatkowania na starcie — jeśli wchodzisz w biznes z dużym zakupem sprzętu za sobą, warto policzyć obie ścieżki, zanim wybierzesz.
FAQ
Jak dawno przed rejestracją mogę ponieść wydatek, żeby był kosztem? Art. 22 ust. 1 ustawy o PIT stawia warunek celu, a art. 22 ust. 4 każe potrącać koszty w roku podatkowym, w którym je poniesiono. W obu opisanych sprawach wydatki padły w tym samym roku podatkowym, w którym ruszyła działalność, i organ wprost to odnotował. Wydatek z wcześniejszego roku to już ryzyko, nie oczywistość.
Czy potrzebuję faktury na firmę, skoro firmy jeszcze nie było? Nie, bo nie ma czego wpisać na fakturę. Rozsądne minimum to faktura imienna na Twoje dane, z datą, przedmiotem i wartością. Paragon bez danych nabywcy to za mało.
Laptop kupiony rok temu prywatnie. Mogę go wprowadzić do firmy? Tak. Jeżeli masz fakturę, wartością początkową jest cena nabycia, ale nie wyższa od wartości rynkowej (art. 22g ust. 1 pkt 1 ustawy o PIT) — czyli sprzęt wchodzi po wartości rynkowej, jeżeli jest niższa od ceny nabycia. Jeżeli faktury nie ma, wchodzi wycena własna z art. 22g ust. 8, odniesiona do cen rynkowych sprzętu tego samego rodzaju i do stopnia zużycia.
Pod jaką datą wpisać te wydatki do księgi? W sprawie radcy prawnego Dyrektor KIS wskazał datę rozpoczęcia działalności. Ogólna reguła z art. 22 ust. 6b ustawy o PIT wskazuje dzień wystawienia faktury, ale przy wydatkach sprzed startu ten dzień wypada przed pierwszym dniem prowadzenia księgi.
Towar na sprzedaż kupiony przed otwarciem sklepu. To koszt? Nie trafia bezpośrednio w koszty. Wchodzi do spisu z natury sporządzanego na dzień rozpoczęcia działalności — wymaga tego § 20 ust. 1 rozporządzenia o PKPiR. W rachunku podatkowym zagra przez różnicę remanentową przy rozliczeniu rocznym.
Czy odliczę VAT od zakupów sprzed rejestracji VAT-R? Prawo do odliczenia powstaje z art. 86 ust. 1 ustawy o VAT, a rejestracja usuwa formalną przeszkodę z art. 88 ust. 4. Dyrektor KIS potwierdził w interpretacji z 25 kwietnia 2025 r. (0113-KDIPT1-1.4012.195.2025.2.MG) zarówno dopuszczalność rejestracji z datą wsteczną, jak i prawo do odliczenia od zakupów dokonanych po starcie działalności, a przed VAT-R. Ścieżka jest realna, ale wymaga porządku w dokumentach i w rejestracji — nie zakładaj jej w ciemno.
Na koniec
Zdanie „co przed wpisem, to przepadło” jest wygodne, bo zwalnia z liczenia. Kosztuje tylko tyle, ile poszło na kurs, sprzęt i stronę, zanim firma zaczęła istnieć — czyli zwykle najwięcej w całym pierwszym roku.
Przepis pyta przede wszystkim, po co. Jeśli potrafisz odpowiedzieć jednym zdaniem, wydatek pochodzi z tego samego roku podatkowego i masz na to dokument, rozmowa jest skończona. Twoje łzy nad utraconymi paragonami nadal nie stanowią kosztu uzyskania przychodu — ale faktura za kurs sprzed trzech miesięcy, jeśli pochodzi z tego samego roku podatkowego, całkiem możliwe, że stanowi.
Jeśli firma dopiero powstaje i nie chcesz zgadywać, co idzie w koszty, co do ewidencji, a co do remanentu — zobacz, jak mojaKsięgowa pomaga przy zakładaniu firmy. Aktualne stawki, limity i progi znajdziesz zawsze w zestawieniu wskaźników.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!