Najemca oddaje Ci za prąd. NSA mówi, że to nie przychód, a skarbówka, że jednak tak
Wynajmujesz lokal w firmie, jesteś na ryczałcie, a najemca co miesiąc zwraca Ci za prąd i czynsz do wspólnoty. Sąd i fiskus mówią w tej sprawie co innego. Wyjaśniam, ile to kosztuje i co zrobić.

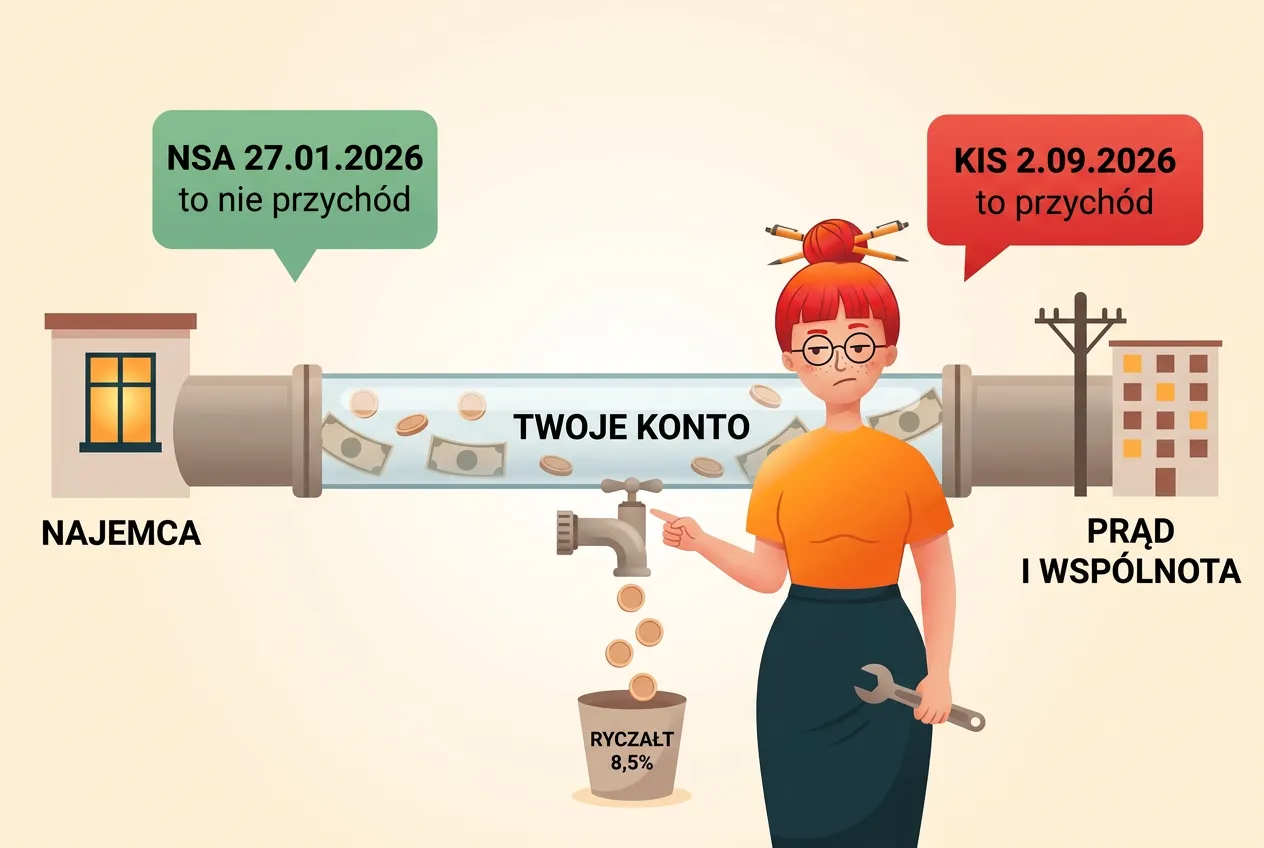
Wynajmujesz lokal w ramach firmy, rozliczasz się ryczałtem, a najemca oprócz czynszu oddaje Ci co miesiąc pieniądze za prąd, gaz i opłaty do wspólnoty. Przekazujesz je dalej co do grosza i nic na tym nie zarabiasz. W styczniu Naczelny Sąd Administracyjny orzekł, że takie pieniądze nie są Twoim przychodem. We wrześniu Dyrektor Krajowej Informacji Skarbowej odpowiedział innej przedsiębiorczyni, że są i trzeba od nich zapłacić ryczałt. Wyjaśniam, skąd ten rozjazd, ile może Cię kosztować i co możesz z tym zrobić, zanim policzysz PIT-28 za 2026 rok.
Co dokładnie odpowiedziała skarbówka we wrześniu
Sprawa wygląda jak z życia wielu małych wynajmujących. Przedsiębiorczyni prowadzi działalność w zakresie wynajmu nieruchomości (PKD 68.20.Z) i rozlicza się ryczałtem od przychodów ewidencjonowanych. Wynajmuje mieszkanie za 3 000 zł miesięcznie. Najemczynie oprócz czynszu zwracają jej opłaty dla wspólnoty mieszkaniowej oraz koszt prądu i gazu według wskazań liczników. Przekazuje te kwoty dalej bez żadnej marży i pyta urząd, czy musi od nich płacić ryczałt.
W interpretacji indywidualnej z 2 września 2026 r. (sygn. 0115-KDST2-1.4011.429.2026.1.KB) Dyrektor KIS uznał jej stanowisko za nieprawidłowe. Kwoty za media i opłaty dla wspólnoty to, według organu, przychód z działalności gospodarczej opodatkowany ryczałtem. Uzasadnienie jest krótkie: w działalności gospodarczej przychodem są kwoty należne, a w ryczałcie podatek płaci się od przychodu, bez odliczania kosztów. Przedsiębiorczyni powoływała się na korzystny wyrok NSA, ale organ nie zmienił z tego powodu zdania.
To nie jest nowa linia. W interpretacji z 27 listopada 2023 r. (sygn. 0112-KDSL1-2.4011.432.2023.2.KS) Dyrektor KIS tak samo potraktował refaktury mediów wystawiane najemcom lokali użytkowych i uznał, że zwroty podlegają tej samej stawce ryczałtu co czynsz. Obie interpretacje znajdziesz po sygnaturze w bazie Eureka Ministerstwa Finansów.
Skarbówka rozumuje prosto: w KPiR zwrot za media byłby przychodem, ale faktura za prąd kosztem, więc wszystko by się wyzerowało. W ryczałcie kosztów nie ma, więc zostaje sam przychód. Pieniądze za prąd tylko przepływają przez Twoje konto, a urząd i tak widzi w nich obrót.
Styczniowy wyrok NSA mówi coś odwrotnego
27 stycznia 2026 r. NSA rozpatrzył sprawę podatniczki na ryczałcie, która w ramach działalności wynajmowała powierzchnie w budynku magazynowym i magazynowo-biurowym w Krakowie (sygn. II FSK 559/23). Najemcy zgodnie z umowami płacili osobno za prąd, wodę ze ściekami i gaz według wskazań liczników, a także za wywóz odpadów. Wynajmująca wystawiała im refaktury bez marży, a pieniądze w całości trafiały do dostawców. Sąd uznał, że takie kwoty nie są jej przychodem, jeśli z umowy wynika, że to najemca ma ponosić koszty mediów. Wyrok opisał m.in. portal Prawo.pl, choć podaje błędną datę 30 stycznia.
Kluczowe słowo z uzasadnienia brzmi „definitywny”. Przychodem jest tylko to, co trwale powiększa Twój majątek. Pieniądze, które wpływają na konto tylko po to, żeby za chwilę odejść do elektrowni, nikogo nie wzbogacają. To samo rozumowanie przedstawiała we wrześniowej sprawie wnioskodawczyni i nie przekonała nim urzędu.
Skąd ten rozjazd? Wyrok NSA wiąże organy i sądy w tej jednej, konkretnej sprawie. Nie jest ustawą i nie zobowiązuje Dyrektora KIS, żeby w innych sprawach odpowiadał tak samo. Interpretacja indywidualna z kolei chroni tylko osobę, która o nią wystąpiła. W efekcie masz dziś dwa sprzeczne stanowiska i żadne z nich nie dotyczy bezpośrednio Ciebie. Nie da się wybrać „wersji obowiązującej”, bo takiej po prostu nie ma.
Jeśli trafisz gdzieś na sygnaturę wyroku albo interpretacji i chcesz sprawdzić, czy w ogóle istnieje, przeczytaj, jak zweryfikować sygnaturę w bazie NSA. Ten wyrok sprawdzisz w Centralnej Bazie Orzeczeń Sądów Administracyjnych.
Ile to kosztuje: dwa przykłady
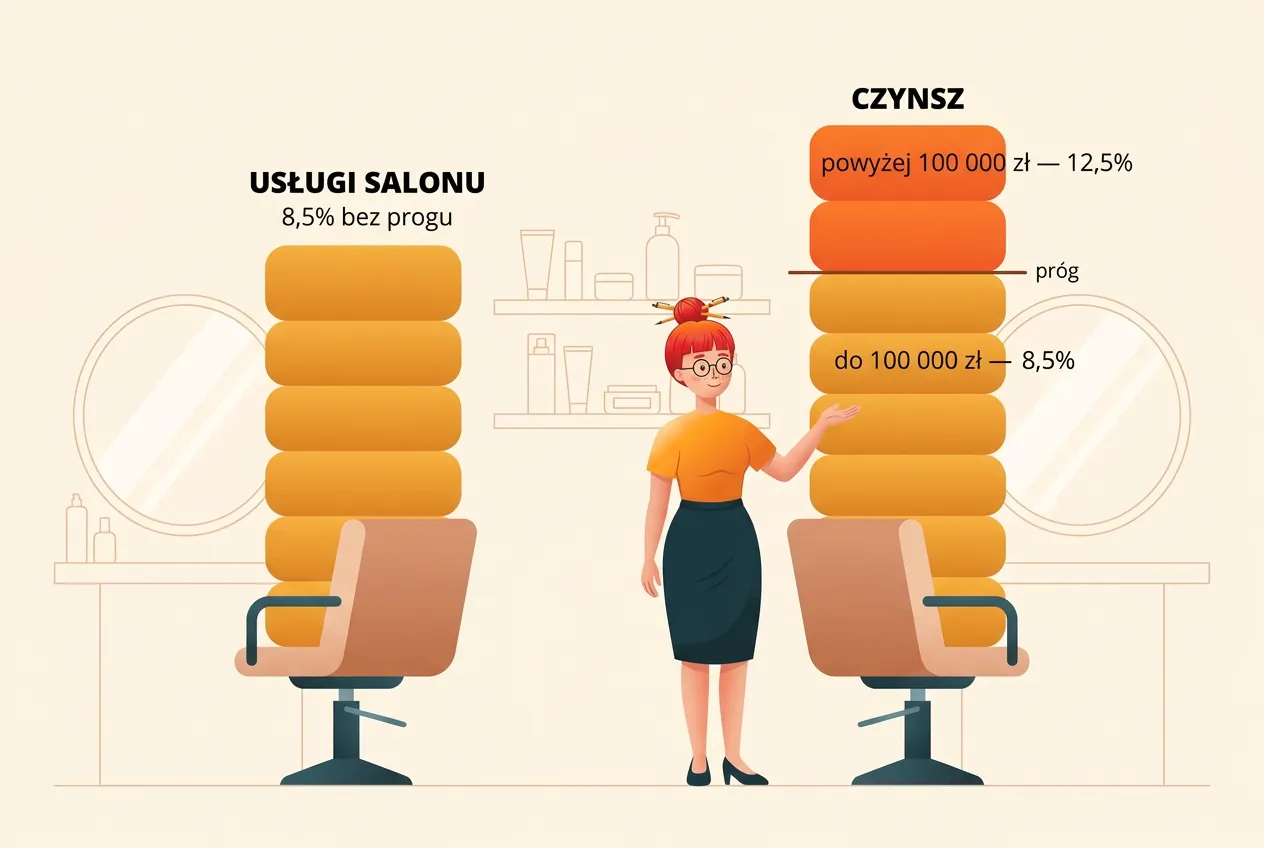
Przy najmie w działalności ryczałt wynosi 8,5% do 100 000 zł przychodu i 12,5% od nadwyżki (art. 12 ust. 1 pkt 4 lit. d ustawy o zryczałtowanym podatku dochodowym), czyli tyle samo co przy najmie prywatnym. Inne stawki i limity na 2026 rok znajdziesz w tabeli wskaźników. Poniższe przykłady zakładają, że zwroty za media liczysz razem z czynszem, tak jak przyjęła KIS w interpretacji z 2023 roku. Liczę w uproszczeniu, bez odliczeń składek.
Pani Krysia i kawalerka
Pani Krysia, kosmetyczka, wynajmuje w ramach firmy kawalerkę za 2 500 zł miesięcznie. Najemca dopłaca co miesiąc 450 zł czynszu do wspólnoty i średnio 200 zł za prąd i gaz, razem 650 zł.
- zwroty w roku: 650 zł × 12 = 7 800 zł
- ryczałt od zwrotów według KIS: 7 800 zł × 8,5% = 663 zł rocznie
Przy jednej kawalerce to jeszcze nie dramat, raczej równowartość kilku zabiegów, które Krysia wykonała za darmo dla urzędu skarbowego.
Pan Zbyszek i hala po warsztacie
Pan Zbyszek, mechanik, przeniósł warsztat i starą halę wynajmuje w ramach firmy dwóm najemcom. Czynsz to łącznie 7 500 zł miesięcznie, czyli 90 000 zł rocznie. Najemcy oddają mu dodatkowo 1 500 zł miesięcznie za prąd, wodę i ogrzewanie, czyli 18 000 zł rocznie.
| Bez zwrotów za media | Ze zwrotami za media (podejście KIS) | |
|---|---|---|
| Przychód z najmu | 90 000 zł | 108 000 zł |
| 8,5% do 100 000 zł | 7 650 zł | 8 500 zł |
| 12,5% od nadwyżki | 0 zł | 1 000 zł |
| Ryczałt razem | 7 650 zł | 9 500 zł |
Różnica to 1 850 zł rocznie. Zwroty za media wypchnęły Zbyszka ponad próg 100 000 zł, więc część przychodu objęła wyższa stawka 12,5%. Od pieniędzy, które w całości przelał dostawcom mediów.
Kogo to dotyczy, a kogo nie
Spór dotyczy przede wszystkim przedsiębiorców, którzy wynajmują w ramach działalności i rozliczają się ryczałtem. To oni nie mogą odjąć kosztu mediów od przychodu.
Jeśli prowadzisz KPiR i płacisz podatek według skali albo liniowy, sprawa jest dużo spokojniejsza. Ustawa o PIT wyłącza z przychodu tylko te zwrócone wydatki, których nie zaliczono do kosztów. Jeśli więc zaliczasz fakturę za prąd do kosztów, zwrot od najemcy jest przychodem. W praktyce jedno znosi drugie i podatek wychodzi z samej różnicy, a przy refakturze bez marży ta różnica wynosi zero.
Najem prywatny poza firmą to osobny reżim z innymi przepisami, i tu jest najbardziej zaskakujący element tej historii. Przy najmie prywatnym sama skarbówka pisze na podatki.gov.pl, że jeśli z umowy wynika, że opłaty ponosi najemca, kwoty przekazywane przez niego na ich pokrycie nie są przychodem wynajmującego. Dotyczy to wprost wody, prądu, gazu i czynszu do wspólnoty. We wrześniowej interpretacji KIS odpowiedziała, że tej „korzystnej praktyki interpretacyjnej najmu prywatnego” nie można przenosić na działalność, bo definicje przychodu są w obu przypadkach inne. Ten sam przelew od najemcy jest więc przychodem albo nie, zależnie od tego, czy mieszkanie wynajmujesz prywatnie, czy w firmie. Jeśli wynajmujesz lokal z firmą w środku, przy okazji sprawdź też, kiedy gmina liczy wyższy podatek od nieruchomości.
Na koniec rzecz mniej oczywista. Sedno uzasadnienia KIS to ogólne zasady ustalania przychodu z działalności i brak kosztów w ryczałcie, a nie żaden przepis dotyczący wyłącznie mediów. Nic nie stoi na przeszkodzie, żeby urząd zastosował ten sam tok rozumowania do innych refaktur u ryczałtowca, na przykład kosztów przejazdu czy materiałów, które klient Ci oddaje. Jaką stawką opodatkować taką refakturę, to już osobne pytanie, na które wrześniowa interpretacja nie odpowiada.
Co możesz zrobić: trzy drogi
Przepisz media na najemcę
Najczystsze rozwiązanie to sytuacja, w której pieniądze za media w ogóle nie przechodzą przez Twoje konto. Jeśli najemca ma własną umowę z dostawcą prądu czy gazu i sam płaci rachunki, nie masz czego wykazywać jako przychodu. Przy lokalu z osobnymi licznikami zwykle wystarczy, że najemca zawrze własną umowę z dostawcą.
Gorzej z opłatami dla wspólnoty. Członkiem wspólnoty i stroną rozliczeń jesteś Ty jako właściciel, więc tej opłaty zwykle nie przepiszesz na najemcę. Tu zostają drogi numer dwa i trzy.
Zostań przy refakturze, ale ze szczelną umową
Wyrok NSA opierał się na konkretnych faktach: umowa jasno mówiła, że koszty mediów ponosi najemca, rozliczenie szło według liczników, a wynajmująca nie doliczała marży. Jeśli chcesz kiedyś bronić się tym wyrokiem, Twoje papiery powinny wyglądać tak samo:
- w umowie najmu zapis, że koszty mediów i opłat eksploatacyjnych obciążają najemcę, a Ty tylko przekazujesz je dalej,
- rozliczenie według liczników albo faktycznych rachunków, nie ryczałtowa „opłata za media” w okrągłej kwocie,
- refaktura albo nota bez marży, z kopią faktury od dostawcy,
- osobna pozycja w ewidencji, żeby było widać, ile wpłynęło od najemcy i ile odeszło do dostawcy.
Pamiętaj tylko, że wrześniowa wnioskodawczyni też niczego nie doliczała i też przekazywała pieniądze dalej, a mimo to dostała negatywną interpretację. Dobra umowa nie gwarantuje spokoju z urzędem. Daje Ci argumenty, gdyby doszło do sporu.
Zapłać albo zapytaj
Masz w praktyce dwie bezpieczne opcje i jedną ryzykowną.
Pierwsza bezpieczna: płacisz ryczałt także od zwrotów za media. Tracisz pieniądze, ale urząd nie ma się do czego przyczepić.
Druga bezpieczna: występujesz o własną interpretację indywidualną. Wniosek ORD-IN kosztuje 40 zł za każdy opisany stan faktyczny lub zdarzenie przyszłe, a organ ma na odpowiedź do 3 miesięcy. Jeśli w tym czasie nie wyda interpretacji, Twoje stanowisko uznaje się za prawidłowe (gov.pl). Biorąc pod uwagę wrześniową odpowiedź, spodziewaj się raczej interpretacji negatywnej, ale negatywną interpretację możesz zaskarżyć do sądu administracyjnego, a tam styczniowy wyrok NSA będzie mocnym argumentem.
Ryzykowna: nie płacisz od zwrotów i liczysz na wyrok NSA. Jeśli urząd to zakwestionuje, zapłacisz zaległy ryczałt z odsetkami, a o swoje będziesz walczyć w odwołaniu i w sądzie. Da się wygrać, ale to lata korespondencji, nie jedno pismo.
Jeśli ryczałt od zwrotów płacisz już od lat i chcesz go odzyskać, technicznie zaczyna się od korekty zeznania. Jak to wygląda po zmianach w ordynacji, opisałam w tekście o korekcie bez wniosku o stwierdzenie nadpłaty. Licz się jednak z tym, że przy tak wyraźnym stanowisku KIS urząd raczej nie przyjmie takiej korekty bez dyskusji.
FAQ
Czy zwrot za media od najemcy to przychód na ryczałcie? Według Dyrektora KIS (interpretacja z 2 września 2026 r., sygn. 0115-KDST2-1.4011.429.2026.1.KB) tak, jeśli wynajmujesz w ramach działalności gospodarczej. Według NSA (wyrok z 27 stycznia 2026 r., sygn. II FSK 559/23) nie, jeśli z umowy wynika, że koszty mediów ponosi najemca, a Ty przekazujesz pieniądze bez marży. Żadne z tych rozstrzygnięć nie wiąże w Twojej sprawie.
Czy opłata dla wspólnoty mieszkaniowej zwracana przez najemcę też się liczy? We wrześniowej interpretacji KIS potraktowała czynsz administracyjny dla wspólnoty dokładnie tak samo jak prąd i gaz, czyli jako przychód opodatkowany ryczałtem.
Jaką stawką opodatkować zwroty za media przy najmie? W interpretacji z 2023 roku KIS przyjęła tę samą stawkę co dla czynszu najmu, czyli 8,5% do 100 000 zł przychodu i 12,5% od nadwyżki. Zwroty za media wliczają się wtedy do tego progu.
Czy na KPiR mam ten sam problem? W praktyce nie. Zwrot od najemcy jest przychodem, ale faktura za media jest kosztem, więc przy refakturze bez marży dochód z tej operacji wynosi zero.
Czy mogę się powołać na wyrok NSA w swojej sprawie? Możesz go użyć jako argumentu w odwołaniu albo w skardze do sądu. Nie chroni Cię jednak automatycznie, bo dotyczy innej podatniczki. Ochronę daje dopiero pozytywna interpretacja indywidualna wydana na Twój wniosek.
Jak najprościej uniknąć problemu? Doprowadź do tego, żeby najemca sam płacił dostawcom mediów na podstawie własnych umów. Jeśli pieniądze nie przechodzą przez Twoje konto, nie ma czego wykazywać jako przychodu.
Dwa stanowiska, jeden PIT-28
Ryczałt kusi prostotą: nie zbierasz faktur kosztowych i nie liczysz dochodu. Ceną jest to, że każda złotówka, która przepłynie przez firmowe konto, może zostać uznana za przychód, nawet jeśli w całości poszła do elektrowni. Najpierw sprawdź, ile rocznie przepuszczasz przez konto w zwrotach za media, a dopiero potem wybierz drogę. Przy 7 800 zł rocznie spór z urzędem nie jest wart nerwów. Przy kilkudziesięciu tysiącach i progu 100 000 zł tuż obok rachunek wychodzi już inaczej.
Twoje łzy nad rachunkiem za prąd najemcy nadal nie są kosztem uzyskania przychodu. Na ryczałcie kosztem nie jest nic.
Jeśli chcesz, żeby ktoś pilnował, które wpływy na koncie są przychodem, a które tylko przez nie przepływają, zajrzyj do automatycznej księgowości w mojaKsięgowa.ai. Ja rozpisuję wpływy, a przy sprawach spornych, takich jak ta, mówię wprost, że to spór, a nie pewnik.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!