Dieta 45 zł za dobę. Zanim wpiszesz ją w koszty, sprawdź, czy to naprawdę była podróż służbowa
O prawie do diety nie decyduje to, czy wyjazd był w interesach, tylko gdzie naprawdę wykonujesz działalność. Sprawdź cztery pytania, które rozstrzygają sprawę, zanim zrobi to za Ciebie urzędnik.

Wyjazd do klienta, nocleg w motelu przy obwodnicy, powrót po dwóch dobach. Wpisujesz dwie diety w koszty i jedziesz dalej, bo przecież to był wyjazd w interesach. Tyle że o prawie do diety nie rozstrzyga cel wyjazdu, tylko miejsce, w którym wykonujesz działalność. Na tym pytaniu potyka się większość jednoosobowych firm — i orientuje się dopiero wtedy, gdy urzędnik prosi o wyjaśnienia do kosztów sprzed trzech lat.
Ustawa mówi, ile możesz odliczyć. O tym, kiedy — milczy
Zacznijmy od tego, co jest napisane wprost. Ustawa o podatku dochodowym od osób fizycznych w art. 23 ust. 1 pkt 52 wyłącza z kosztów wartość diet z tytułu podróży służbowych osób prowadzących działalność gospodarczą w części przekraczającej wysokość diet przysługujących pracownikom. Czyli przedsiębiorca dietę odliczyć może, ale nie więcej, niż dostałby za ten sam wyjazd etatowiec ze sfery budżetowej.
I na tym ustawodawca skończył. Powiedział, ile, ale nie powiedział, kiedy. Nigdzie w ustawie o PIT nie znajdziesz definicji podróży służbowej przedsiębiorcy — Kodeks pracy definiuje ją dla pracownika, a Ty pracownikiem u siebie nie jesteś.
Tę lukę przez lata wypełniały sądy administracyjne i Krajowa Informacja Skarbowa. Wypracowana linia brzmi jednakowo: podróż służbowa przedsiębiorcy to wykonywanie działalności poza stałym miejscem jej wykonywania. Fiskus potwierdzał to wielokrotnie, także w sprawach, w których podatnik chciał odliczyć diety za wyjazdy będące istotą jego biznesu — kierowcy, usługi wykonywane osobiście u kontrahenta. Odpowiedź brzmiała: tak, to też podróż służbowa, cel wyjazdu nie ma tu znaczenia.
Tyle że każde zdanie ma dwie połowy, a ta druga jest znacznie mniej cytowana. Skoro podróż służbowa to działanie poza stałym miejscem wykonywania działalności, to wyjazd do miejsca, które samo stało się Twoim miejscem wykonywania działalności, podróżą służbową nie jest. Dieta odpada. Nie z urzędniczej złośliwości, tylko dlatego, że w rozumieniu przepisu nikt nigdzie nie pojechał.
Podstawowe zasady rozliczania takich wyjazdów opisuje serwis rządowy biznes.gov.pl w części o wydatkach na podróże służbowe przedsiębiorcy i pracownika. Warto tam zajrzeć, zanim uwierzysz pierwszemu kalkulatorowi delegacji z internetu.
Cztery pytania, po których wiesz, na czym stoisz
Zamiast pytać „czy to była delegacja”, zadaj sobie cztery konkretne pytania. Odpowiedzi układają się w obraz, który zobaczy też kontrolujący.
1. Co masz wpisane w CEIDG?
Wpis zawiera stałe miejsce wykonywania działalności — i możesz mieć ich kilka. Jeżeli adres, do którego jeździsz, figuruje tam jako dodatkowe stałe miejsce wykonywania działalności, droga do diety zamyka się sama. Trudno przekonać urzędnika, że wyjeżdżasz poza swoje miejsce pracy, skoro w rejestrze stoi deklaracja, że właśnie tam pracujesz.
To zresztą ta sama logika, która decyduje o wielu innych rzeczach — od podatku od nieruchomości po adres do doręczeń. Jeżeli prowadzisz firmę pod własnym adresem, warto przy okazji sprawdzić, co gmina policzy Ci za metr mieszkania wykorzystywanego w działalności.
2. Jak długo i jak regularnie tam jeździsz?
Jeden wyjazd na trzy dni to zadanie o wyraźnym początku i końcu. Dojazdy do tego samego biura we wtorki i czwartki przez czternaście miesięcy to już nie zadanie, tylko rytm pracy. Przepisy nie podają granicznej liczby dni ani tygodni, więc nikt Ci nie powie „do dwudziestu dni wolno”. Liczy się to, czy da się wskazać jednorazowe polecenie i konkretne zadanie, czy raczej powtarzalny grafik.
3. Co mówi Twoja umowa?
Zajrzyj do kontraktu. Zapis „miejscem świadczenia usług jest siedziba Zamawiającego” albo „Wykonawca świadczy usługi w lokalizacji wskazanej przez Zamawiającego” bywa wygodny przy negocjacjach i kosztowny przy rozliczeniu. Taki paragraf robi z siedziby klienta Twoje miejsce pracy — a podpis pod nim oznacza, że nigdzie nie wyjeżdżasz.
4. Umiesz opisać ten wyjazd jednym zdaniem z celem?
„Odbiór maszyny od dostawcy w Kielcach”, „szkolenie produktowe w Poznaniu”, „oględziny miejsca inwestycji w Olsztynie” — to brzmi jak zadanie. „Praca u klienta” nie brzmi jak zadanie. Jeżeli po roku nie potrafisz odtworzyć celu wyjazdu, to nie dlatego, że masz słabą pamięć, tylko dlatego, że celu jako takiego nie było.
Dla porządku, cztery odpowiedzi w jednym miejscu:
| Pytanie | Odpowiedź sprzyjająca diecie | Odpowiedź, która ją podważa |
|---|---|---|
| Co masz w CEIDG? | adres nie figuruje jako miejsce wykonywania działalności | adres wpisany jako dodatkowe stałe miejsce |
| Jak często tam bywasz? | wyjazd jednorazowy albo sporadyczny | stały grafik przez wiele miesięcy |
| Co mówi umowa? | miejsce wykonania nieokreślone lub zmienne | „usługi w siedzibie Zamawiającego” |
| Umiesz opisać cel? | konkretne zadanie z datą i rezultatem | „praca u klienta” |
Nie chodzi o to, żeby wszystkie cztery odpowiedzi wypadły idealnie. Chodzi o to, żeby wiedzieć, po której stronie stoisz, zanim ktoś zapyta.
Jak to wygląda w praktyce
Pan Areczek, programista na B2B. Jeździ do biura klienta w Warszawie dwa dni w tygodniu od czternastu miesięcy, umowa mówi o świadczeniu usług w siedzibie zamawiającego. To jego zwykły tryb pracy, nie podróż służbowa. Diety są tu bardzo trudne do obrony.
Ten sam Pan Areczek trzy tygodnie później. Leci na trzydniową konferencję branżową do Berlina, żeby złapać kontakty na nowy projekt. Wyjazd jednorazowy, cel opisywalny, miejsce nie ma nic wspólnego z jego zwykłym trybem pracy. Tu dieta broni się bez większego wysiłku.
Ekipa remontowa na kontrakcie w innym mieście. Pięć miesięcy na jednej budowie i wpisany dodatkowy adres w CEIDG to prosta droga do sporu. Ten sam zespół jadący na dwudniowy montaż do Zamościa — sytuacja zupełnie inna.
Pani Krysia, kosmetyczka z dojazdem. Objeżdża klientki po swoim mieście. Wyjazdy w granicach miejscowości, w której prowadzi firmę, dietą nie są. Paliwo i amortyzacja auta owszem, dieta nie.
Zwróć uwagę, że w żadnym z tych przykładów nie liczyła się branża ani wysokość faktury. Liczyło się, gdzie jest Twoje miejsce pracy i czy naprawdę je opuszczasz.
Ile wynosi dieta i jak ją policzyć
Stawki dla przedsiębiorcy wynikają z limitów pracowniczych, bo do nich odsyła ustawa o PIT. Reguluje je rozporządzenie Ministra Pracy i Polityki Społecznej z 29 stycznia 2013 r. w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej. Ostatnia podwyżka weszła 1 stycznia 2023 r. i od tamtej pory kwoty stoją w miejscu.
| Składnik podróży krajowej | Kwota | Skąd się bierze |
|---|---|---|
| Dieta za pełną dobę | 45 zł | stawka podstawowa |
| Ryczałt za nocleg (bez faktury) | 67,50 zł | 150% diety |
| Zwrot noclegu na podstawie rachunku | do 900 zł | 20-krotność diety |
| Ryczałt na dojazdy komunikacją miejscową | 9 zł | 20% diety |
Ryczałt za nocleg ma dwa warunki, o których łatwo zapomnieć: nocleg musi trwać co najmniej sześć godzin między 21:00 a 7:00 i nie przysługuje, jeżeli możliwy był codzienny powrót do domu. Aktualne kwoty i limity trzymamy w jednym miejscu — tabela wskaźników dla JDG jest zawsze świeższa niż Twoje notatki z zeszłego roku.
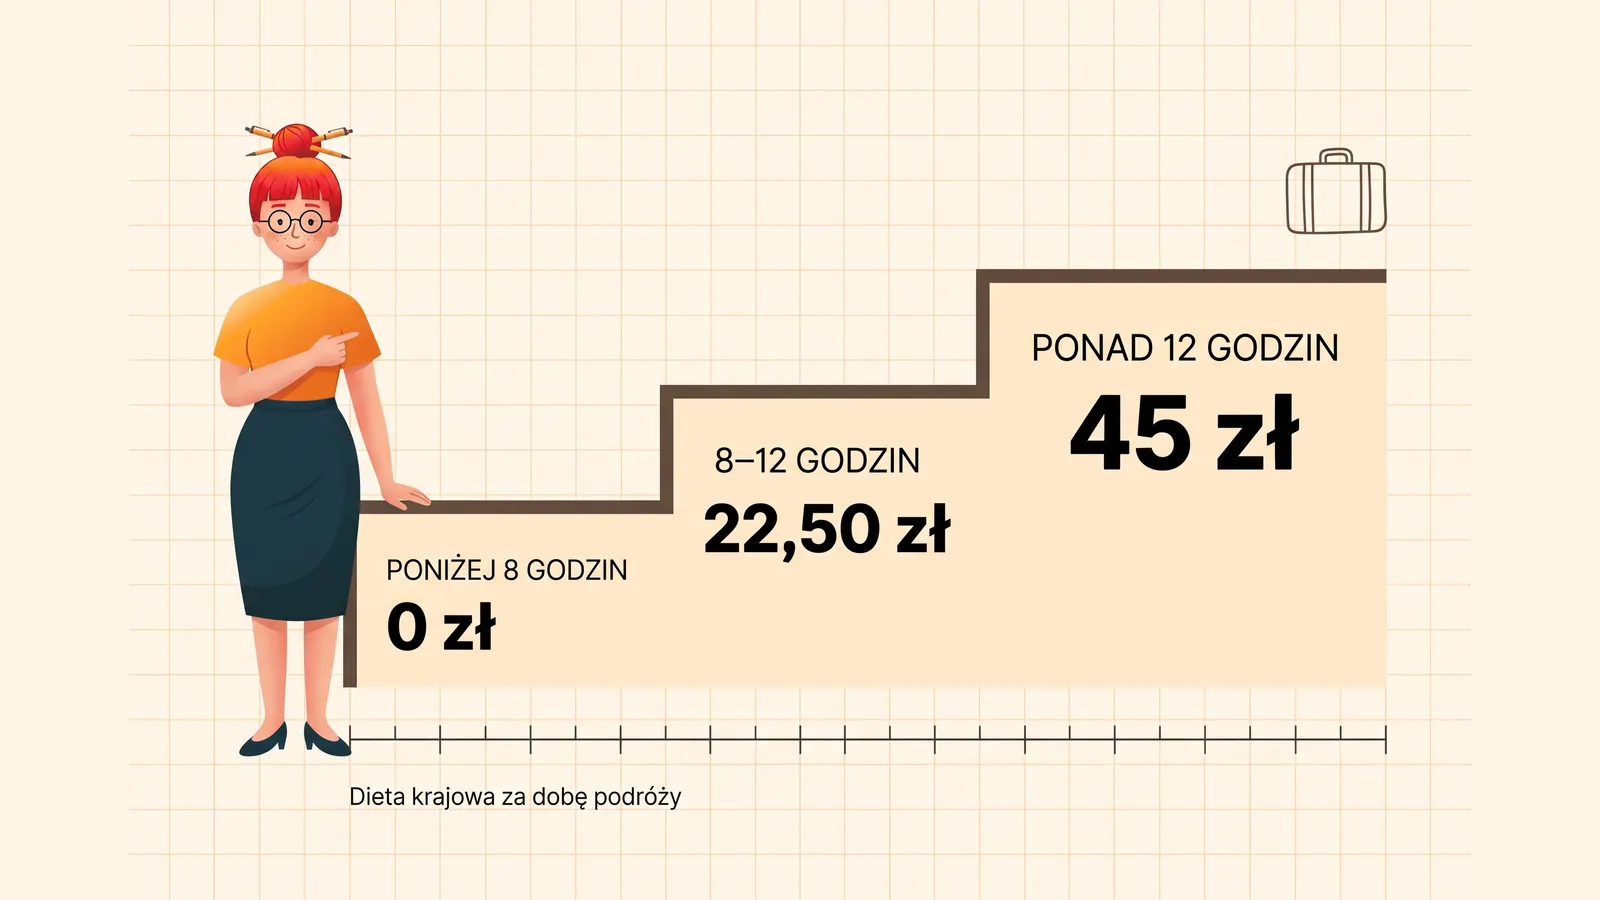
Naliczanie diety krajowej idzie według czasu podróży:
- podróż krótsza niż 8 godzin — dieta nie przysługuje,
- od 8 do 12 godzin — połowa diety, czyli 22,50 zł,
- ponad 12 godzin — pełne 45 zł,
- każda kolejna pełna doba — pełna dieta,
- rozpoczęta doba do 8 godzin — połowa diety, powyżej 8 godzin — pełna.
Jeżeli wyżywienie masz zapewnione, dieta się zmniejsza: śniadanie odbiera 25%, obiad 50%, kolacja 25%. U przedsiębiorcy najczęściej dotyczy to sytuacji, w której posiłki wchodzą w cenę szkolenia albo hotelu, a faktura za całość poszła już w koszty. Odliczenie tego samego obiadu dwa razy to nie optymalizacja, tylko dublowanie kosztu.
Uwaga na projekt, o którym głośno w branży. Ministerstwo Rodziny, Pracy i Polityki Społecznej przygotowało projekt rozporządzenia podnoszący dietę krajową z 45 zł do 60 zł. Pierwsza wersja ze stycznia 2026 zakładała wejście w życie dwa tygodnie po ogłoszeniu; wersja z 21 maja 2026, po uwagach resortów, przewiduje już 1 stycznia 2027 r. Pod koniec sierpnia 2026 projekt nadal krąży w uzgodnieniach międzyresortowych — nie trafił do Komisji Prawniczej ani do Dziennika Ustaw i nie obowiązuje. Do rozliczeń bierzesz 45 zł, dopóki nie zobaczysz publikacji. Jeśli projekt wejdzie w tym kształcie, razem z dietą urosną kwoty pochodne: połowa diety do 30 zł, ryczałt na dojazdy do 12 zł, ryczałt za nocleg do 90 zł, a limit noclegu na rachunek do 1 200 zł.
Dieta odpadła? Koszty zostają na miejscu
To najczęstsze nieporozumienie w całym temacie. Utrata prawa do diety nie kasuje reszty wydatków. Dieta jest ryczałtem na zwiększone koszty wyżywienia — jednym elementem, nie całą kategorią.
Jeśli wyjazd służy Twojej firmie, na zasadach ogólnych z art. 22 ust. 1 ustawy o PIT rozliczysz między innymi:
- nocleg — faktura z hotelu albo z aparthotelu, pod nazwiskiem lub na firmę,
- przejazdy — bilety kolejowe, lotnicze, autobusowe, taksówki na dojazd z dworca,
- paliwo i eksploatację auta — według zasad dla samochodu w firmie, z limitami zależnymi od tego, jak pojazd trafił do działalności; jeżeli rozważasz leasing, sprawdź, dlaczego stara umowa nie chroni przed nowymi limitami samochodowymi,
- opłaty drogowe i parkingi — z paragonem albo fakturą,
- bagaż, wizy, obowiązkowe ubezpieczenia podróżne przy wyjazdach zagranicznych.
Reguła jest jedna i stara jak sama ustawa: wydatek ma służyć osiągnięciu przychodu albo zachowaniu jego źródła. Konsola do gier w salonie tego testu nie przechodzi, o czym pisaliśmy przy okazji pytania, czy da się wrzucić Nintendo na firmę. Nocleg przy budowie oddalonej o 300 km przechodzi bez dyskusji.
Jedno zastrzeżenie, żeby nie było niedomówień: kwotowy limit 900 zł za nocleg i ryczałty noclegowe to konstrukcje ze świata pracowniczego. U przedsiębiorcy rozliczającego rzeczywisty koszt noclegu z faktury sprawa wygląda inaczej i bywa różnie oceniana. Jeżeli Twoje noclegi regularnie przekraczają tę kwotę, to jest dokładnie ten moment, w którym warto zapytać księgowej, zamiast zgadywać.
Na ryczałcie dieta nie zmieni Ci ani złotówki
Tu będzie krótko i boleśnie. Ryczałt od przychodów ewidencjonowanych liczy podatek od przychodu. Kosztów uzyskania przychodu w tej formie po prostu nie ma, więc nie ma czego pomniejszać. Możesz jeździć po całej Polsce i skrupulatnie liczyć doby — podatek zostanie ten sam.
To samo dotyczy karty podatkowej. Diety realnie działają na skali podatkowej i na podatku liniowym, czyli tam, gdzie prowadzisz księgę przychodów i rozchodów.
Jeżeli dużo jeździsz i rozważasz zmianę formy opodatkowania, to jeden z tych czynników, o których kalkulatory milczą. Przy okazji: o tym, że o stawce ryczałtu decyduje nie branża, tylko konkretna czynność, pisaliśmy przy stawkach 8,5 i 12 procent w IT.
Dowód wewnętrzny, czyli papier, którego nikt nie lubi pisać
Diety nie udokumentujesz fakturą, bo nikt jej Tobie nie wystawi. Wpisujesz je do księgi na podstawie dowodu wewnętrznego, który sporządzasz sam. Brzmi wygodnie i właśnie dlatego bywa robiony po łebkach — a to jedyny papier, jaki zostanie, gdy ktoś zapyta o wyjazd sprzed czterech lat.
Sensowny dowód wewnętrzny zawiera:
- datę i numer,
- cel wyjazdu opisany konkretnie, a nie hasłem „sprawy firmowe”,
- trasę z nazwami miejscowości,
- godzinę wyjazdu i godzinę powrotu — bez nich nie policzysz doby, a bez doby nie ma diety,
- liczbę dób i wyliczenie kwoty,
- podpis.
Dołóż do tego, co masz pod ręką: fakturę za nocleg, bilet, potwierdzenie rezerwacji, mail od klienta z ustaleniem terminu spotkania. Przy wyjazdach zagranicznych dorzuć godziny przekroczenia granicy — od nich zależy podział na dobę krajową i zagraniczną.
Twoja pamięć nie jest dowodem księgowym, a wiadomość „jadę do Ciebie jutro” na komunikatorze zniknie razem z historią czatu.
Ile to realnie daje — policzmy na liczbach
Dieta bywa lekceważona, bo 45 zł nie robi wrażenia. Robi je dopiero powtarzalność.
Pan Areczek wyjeżdża do klientów średnio cztery razy w miesiącu, za każdym razem na dwie doby. To osiem dób miesięcznie, czyli 360 zł kosztu. W skali roku wychodzi 4 320 zł, o które zmniejsza dochód.
Na podatku liniowym oznacza to 19% z tej kwoty, czyli około 821 zł mniej podatku rocznie. Na skali podatkowej w pierwszym progu — 12%, czyli około 518 zł. Do tego dochodzi efekt na składce zdrowotnej, która na skali i liniówce liczona jest od dochodu, więc niższy dochód to również niższa składka.
To nie jest kwota, która zmieni Ci życie. To jest kwota, która zmienia rachunek, gdy okaże się, że przez cztery lata w kosztach siedziały diety za wyjazdy, które podróżą służbową nie były.
Odwróćmy więc przykład. Ten sam Pan Areczek przez trzy lata rozliczał diety za dojazdy do biura klienta, w którym pracuje dwa dni w tygodniu. To około stu dób rocznie, czyli 4 500 zł kosztu w skali roku i 13 500 zł przez trzy lata. Jeżeli urząd uzna, że to był po prostu jego tryb pracy, cała ta kwota wypada z kosztów.
Co się dzieje, gdy urząd uzna, że podróży nie było
Nie ma tu żadnego dramatycznego wejścia z listem gończym. Jest za to bardzo konkretna sekwencja.
Najpierw urząd wyłącza sporne diety z kosztów. Dochód rośnie, więc rośnie też podatek — i to za każdy rok, którego dotyczy zakwestionowanie. Zobowiązanie podatkowe przedawnia się po pięciu latach, licząc od końca roku kalendarzowego, w którym upłynął termin płatności, więc horyzont jest długi.
Do zaległości dochodzą odsetki za zwłokę, liczone od dnia, w którym podatek powinien był zostać wpłacony. Przy zaległości ciągnącej się przez kilka lat to często drugie tyle, co sam podatek. Zmienia się także dochód będący podstawą składki zdrowotnej na skali i liniówce, więc korekta potrafi wyjść poza urząd skarbowy i dotknąć rozliczenia z ZUS-em.
Dobra wiadomość jest taka, że jeżeli sam zorientujesz się przed kontrolą, możesz złożyć korektę. Zapłacisz podatek i odsetki, ale unikniesz sankcji, które pojawiają się dopiero wtedy, gdy błąd wychodzi w toku postępowania. Klasyczne „lepiej późno niż w protokole”.
Dieta a kilometrówka to nie to samo
Warto rozdzielić dwa pojęcia, które w rozmowach nagminnie się zlewają.
Dieta pokrywa zwiększone koszty wyżywienia w podróży. Nie ma znaczenia, czym się jedzie — pociągiem, autem, autostopem. Liczy się czas i miejsce.
Rozliczenie samochodu dotyczy pojazdu i nie zależy od tego, czy jesteś w podróży służbowej. Jeżeli auto jest w firmie, koszty eksploatacji rozliczasz na zasadach właściwych dla sposobu jego wprowadzenia i limitów użytku prywatnego — także wtedy, gdy jeździsz wyłącznie po własnym mieście i o diecie nie ma mowy.
Te dwie rzeczy działają równolegle i nie wykluczają się nawzajem. Pani Krysia, która nie ma prawa do diety za objazd klientek po mieście, ma pełne prawo rozliczać paliwo i eksploatację samochodu. Odwrotnie też się zdarza: jedziesz pociągiem na trzydniowe targi i masz dietę, ale żadnej kilometrówki, bo auto zostało w garażu.
Zagranica: te same zasady, inne stawki
Przy wyjeździe poza Polskę mechanizm się nie zmienia. Nadal pytasz, czy opuszczasz stałe miejsce wykonywania działalności, i nadal ograniczają Cię limity pracownicze. Zmienia się to, że każdy kraj ma w rozporządzeniu własną kwotę diety i własny limit noclegowy, a stawki te nie były aktualizowane od końca 2022 roku.
Dochodzi jeden obowiązek, o którym łatwo zapomnieć: trzeba odnotować godziny przekroczenia granicy, bo od nich zależy, którą stawkę stosujesz w danej dobie. Przy wyjeździe samochodem granicę liczy się inaczej niż przy locie, gdzie punktem odniesienia jest start i lądowanie. Bez tych godzin nie da się prawidłowo podzielić podróży, a dowód wewnętrzny bez nich jest niekompletny.
Jeżeli jednocześnie kupujesz za granicą usługi na firmę, pamiętaj, że to osobny wątek podatkowy — o tym, jak zagraniczne faktury potrafią zrobić z Ciebie podatnika VAT, pisaliśmy przy okazji Canvy, ChatGPT i reklam na Facebooku.
FAQ
Czy dieta przysługuje za wyjazd w granicach miejscowości, w której mam firmę? Nie. Dieta wiąże się z podróżą poza miejsce wykonywania działalności, a przejazdy po własnym mieście tego warunku nie spełniają. Koszty przejazdu — paliwo, bilety, taksówka do klienta — rozliczasz normalnie na zasadach ogólnych.
Ile wynosi dieta krajowa dla przedsiębiorcy w 2026 roku? 45 zł za pełną dobę podróży. Przy podróży od 8 do 12 godzin przysługuje połowa, czyli 22,50 zł, przy krótszej niż 8 godzin dieta nie należy się wcale. Kwota nie zmieniła się od 1 stycznia 2023 r.
Czy mogę odliczyć dietę i osobno fakturę za obiad z klientem? Dieta pokrywa Twoje własne zwiększone koszty wyżywienia w podróży. Faktura za posiłek z kontrahentem to inna kategoria wydatku i osobny problem, bo koszty reprezentacji ustawa wyłącza z kosztów podatkowych. Dublowanie tego samego posiłku w dwóch pozycjach jest dokładnie tym błędem, który kontrolujący znajduje najszybciej.
Czy przedsiębiorca na ryczałcie odliczy diety? Nie odliczy, bo na ryczałcie od przychodów ewidencjonowanych podatek liczy się od przychodu i kosztów się nie rozlicza. Diety mają sens na skali podatkowej i na podatku liniowym.
Czy potrzebuję polecenia wyjazdu służbowego, skoro jestem sam sobie szefem? Formalnego druku nikt od Ciebie nie wymaga, bo nie wydajesz polecenia samemu sobie. Potrzebujesz natomiast dowodu wewnętrznego z celem, trasą i godzinami — i to on pełni tę rolę przy kontroli.
A jak to działa przy wyjazdach zagranicznych? Zasada jest ta sama, zmieniają się stawki: każdy kraj ma własną kwotę diety i własny limit noclegowy w rozporządzeniu. Dochodzi obowiązek odnotowania godzin przekroczenia granicy, bo od nich zależy, którą stawkę stosujesz w danej dobie.
Zanim wpiszesz kolejną dobę w koszty
Dieta to jeden z najprostszych kosztów w całej działalności — nie trzeba jej kupować, nie trzeba na nią faktury, wystarczy pojechać. I właśnie dlatego bywa wpisywana odruchowo, bez zadania sobie jedynego pytania, które ma tu znaczenie: czy to w ogóle była podróż służbowa, czy po prostu dojazd do pracy.
Sprawdź swój wpis w CEIDG, przeczytaj jeszcze raz umowę z największym klientem i policz, ile dni w roku spędzasz pod tym samym obcym adresem. Jeśli obraz wychodzi niewygodny, lepiej dowiedzieć się o tym dzisiaj niż z pisma z urzędu. Twoje łzy nadal nie stanowią kosztu uzyskania przychodu, ale prawidłowo opisany nocleg — jak najbardziej.
W mojaKsięgowa.ai wyjazd opisujesz raz, a resztę robi system: dobę liczy z godzin, dietę dobiera ze stawek obowiązujących w danym dniu, fakturę za nocleg podpina do tego samego wyjazdu i wystawia dowód wewnętrzny, którego nie trzeba pisać ręcznie o 23:00. Zobacz, jak działa automatyczna księgowość.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!