Inwestor zatrzymał Ci 10 procent. VAT i PIT i tak policzysz od stu
Generalny wykonawca wstrzymał kaucję gwarancyjną na trzy lata, a urząd chce podatek od pełnej faktury już w przyszłym miesiącu. Sprawdź, dlaczego tak jest i dlaczego ulga na złe długi akurat tutaj zwykle nie pomoże.

Robota skończona, faktura na sto tysięcy netto wystawiona, a na konto wpadło sto dziesięć zamiast stu dwudziestu trzech. Telefon do biura generalnego wykonawcy i dwa słowa w odpowiedzi: kaucja gwarancyjna. Miesiąc później urząd skarbowy chce VAT od pełnej kwoty, bo jego ta kaucja nie obchodzi ani trochę.
To nie jest pomyłka i nie jest to złośliwość urzędnika. Tak działają przepisy, tylko nikt tego nie powiedział przed podpisaniem umowy.
Kaucja gwarancyjna to nie rabat, tylko Twoje pieniądze w cudzej szufladzie
Zacznijmy od nazwania rzeczy po imieniu, bo z tego nieporozumienia bierze się cała reszta.
Kaucja gwarancyjna, zwana w umowach retencją, nie jest obniżką ceny. Umówiliście się na sto tysięcy i sto tysięcy Ci się należy. Inwestor zatrzymuje część tej kwoty jako zabezpieczenie na wypadek, gdyby coś odpadło, przeciekło albo pękło, i odda ją po okresie gwarancyjnym. W umowie może to być pięć albo dziesięć procent, zwalniane jednorazowo albo w transzach, zwykle po dwóch albo trzech latach. Szczegóły są kwestią negocjacji, nie ustawy.
Skoro to nie jest obniżka ceny, to faktura opiewa na pełne wynagrodzenie. Nie wystawiasz jej na dziewięćdziesiąt tysięcy z dopiskiem, że resztę może kiedyś. Wystawiasz na sto, bo tyle jest należne za wykonaną robotę.
I tu kończy się część, którą wszyscy rozumieją intuicyjnie, a zaczyna ta, która kosztuje.
Podatki w Polsce nie chodzą za przelewem. Chodzą za kwotą należną. Fiskus pyta, ile Ci się należy za wykonaną usługę, a nie ile z tego fizycznie pojawiło się na rachunku. Twój problem z płynnością jest Twoim problemem, nie jego.
Potrącona z faktury czy przelana osobno — to dwie różne historie
W umowach budowlanych kaucja pojawia się w dwóch wariantach i ludzie nagminnie je mylą, bo nazywają się tak samo.
Wariant pierwszy, najczęstszy: kaucja potrącona. Wystawiasz fakturę na pełną kwotę, a inwestor przelewa Ci mniej, zatrzymując ustaloną część jako zabezpieczenie. Twoje wynagrodzenie jest w całości należne, tylko część zapłaty jest odroczona w czasie. To o tym wariancie jest cały ten tekst.
Wariant drugi: kaucja wpłacona. Faktura zostaje zapłacona co do grosza, ale osobnym przelewem wysyłasz inwestorowi zabezpieczenie, które wróci po okresie gwarancji. Wtedy kaucja jest odrębnym świadczeniem pieniężnym, a nie częścią ceny — i nie ma jej na fakturze za roboty.
Skutek podatkowy w obu przypadkach jest zbliżony, bo tak czy inaczej podatek liczysz od pełnej wartości robót. Różnica leży w tym, czym dysponujesz. Przy kaucji potrąconej pieniądze nigdy do Ciebie nie dotarły i pilnujesz terminu ich zwrotu. Przy kaucji wpłaconej gotówka sama wyszła z firmy i pilnujesz czegoś innego — dowodu wpłaty oraz zapisu w umowie, na jakich warunkach ma wrócić.
Sprawdź, który wariant masz w swojej umowie, zanim zaczniesz cokolwiek księgować. To jedno zdanie w paragrafie o zabezpieczeniach, a rozstrzyga, jak wygląda Twoja ewidencja przez najbliższe trzy lata.
VAT nie czeka, aż inwestor zwolni kaucję
Przy robotach budowlanych obowiązek podatkowy w VAT chodzi własnym rytmem, innym niż przy zwykłej sprzedaży.
Jeżeli wykonujesz usługę budowlaną lub budowlano-montażową na rzecz innej firmy, obowiązek podatkowy powstaje z chwilą wystawienia faktury. Tak stanowi art. 19a ust. 5 pkt 3 lit. a ustawy o podatku od towarów i usług. Nie z chwilą zapłaty, nie z chwilą zwolnienia kaucji, nie z chwilą, w której księgowa generalnego wykonawcy wróci z urlopu.
Jeśli przyszło Ci do głowy, że da się to obejść przez niewystawianie faktury — nie da się. Art. 19a ust. 7 zamyka tę furtkę: gdy podatnik nie wystawił faktury albo wystawił ją z opóźnieniem, obowiązek podatkowy powstaje z chwilą upływu terminu na jej wystawienie. Zwłoka nie przesuwa podatku. Przesuwa tylko moment, w którym zaczyna się kłopot.
Trzydzieści dni liczy się od zejścia z budowy, nie od podpisu pod protokołem
Skoro obowiązek podatkowy zaczepiony jest o fakturę, to kluczowe pytanie brzmi: do kiedy tę fakturę trzeba wystawić.
Odpowiedź jest krótka. Art. 106i ust. 3 pkt 1 ustawy o VAT mówi wprost: „Fakturę wystawia się nie później niż 30. dnia od dnia wykonania usług”. Trzydzieści dni. Nie trzydzieści dni od protokołu, nie trzydzieści dni od odbioru końcowego, nie trzydzieści dni od chwili, w której inwestor łaskawie uzna, że mu się podoba.
Trzydzieści dni od wykonania usługi.
A kiedy usługa jest wykonana? Tu Minister Finansów wypowiedział się w interpretacji ogólnej z 1 kwietnia 2016 roku i zrobił to w sposób, który wielu wykonawcom zepsuł plany. Za datę wykonania przyjmuje się dzień, w którym wykonawca zgłasza pracę do odbioru. Minister dodał, że nie należy wiązać momentu wykonania usługi ze spełnieniem formalności cywilnoprawnej, jaką jest podpisanie protokołu zdawczo-odbiorczego.
Innymi słowy: liczy się to, kiedy ekipa faktycznie zeszła z budowy i zgłosiła gotowość, a nie kiedy ktoś złożył podpis na papierze. Jeśli protokół krąży po firmie inwestora przez sześć tygodni, to nie jest sześć tygodni wakacji od VAT-u. To sześć tygodni, po których termin już dawno minął, a obowiązek podatkowy powstał sam z siebie.
Twoja faktura idzie więc na pełne sto tysięcy, VAT od pełnych stu tysięcy trafia do deklaracji za miesiąc wystawienia faktury i do urzędu wędruje razem z resztą rozliczenia. Kaucja w tej operacji nie bierze udziału. Aktualne stawki i limity sprawdzisz w zestawieniu wskaźników, a jeśli zastanawiasz się, która stawka należy się przy jakiej robocie, rozpisałam to w tekście o stawkach VAT obowiązujących w 2026 roku.
W podatku dochodowym dzieje się dokładnie to samo
Nadzieja, że przynajmniej PIT policzysz od tego, co wpłynęło, jest piękna. I nieprawdziwa.
W działalności gospodarczej rozliczasz przychód należny, a nie przychód otrzymany (art. 14 ust. 1 ustawy o PIT). Przychód powstaje, kiedy wykonasz usługę, najpóźniej w dniu wystawienia faktury albo uregulowania należności — zależnie od tego, co zdarzy się pierwsze (art. 14 ust. 1c). Zapłata jest tylko jedną z trzech możliwości i wcale nie musi wystąpić.
Wniosek jest niewygodny i prosty: do przychodu wchodzi pełna wartość faktury, razem z kwotą, której inwestor nie przelał. Zaliczka na podatek dochodowy za ten miesiąc liczy się od całości. To, że dziesięć tysięcy leży na koncie generalnego wykonawcy, nie robi na tej kalkulacji żadnego wrażenia.
Jeśli rozliczasz się ryczałtem, jest jeszcze prościej i jeszcze mniej przyjemnie — ryczałt liczy się od przychodu, więc od kwoty, której nie masz, też zapłacisz. Przy skali i przy podatku liniowym masz przynajmniej koszty, które ten przychód równoważą. Przy ryczałcie nie masz nic poza stawką.
Jest jeszcze jeden skutek, o którym mało kto myśli, dopóki go nie dopadnie. Kaucja wlicza się do limitów liczonych od sprzedaży. Jeżeli korzystasz ze zwolnienia podmiotowego z VAT, do limitu wchodzi wartość sprzedaży z wystawionych faktur, a nie suma przelewów, które przyszły na konto. Sezon, w którym kontrahenci wstrzymali Ci retencje, potrafi więc wypchnąć Cię ponad limit przy gotówce, która na to zupełnie nie wygląda. Więcej o samym limicie przeczytasz w tekście o limicie zwolnienia z VAT w 2026 roku.
Ulga na złe długi przy kaucji zwykle nie zadziała
W tym miejscu większość ludzi mówi: dobrze, ale przecież jest ulga na złe długi. Klient nie płaci, ja odzyskuję podatek, temat zamknięty.
Otóż nie. Opisywałam dokładnie ten mechanizm w tekście o tym, jak odzyskać VAT i PIT po dziewięćdziesięciu dniach od niezapłaconej faktury. Przy kaucji gwarancyjnej ten mechanizm rozbija się o trzy niezależne przeszkody.
Przeszkoda pierwsza: dziewięćdziesiąt dni liczy się od terminu płatności. Wierzytelność musi pozostać nieuregulowana przez co najmniej 90 dni od terminu płatności określonego w umowie lub na fakturze (art. 89a ust. 1a ustawy o VAT; podatki.gov.pl). A jaki jest termin płatności kaucji? Ten, który wpisaliście do umowy. Jeśli umowa mówi, że kaucja wraca po trzydziestu sześciu miesiącach od odbioru końcowego, to przez te trzydzieści sześć miesięcy inwestor niczego Ci nie zalega. On po prostu jeszcze nie ma obowiązku płacić.
Nie ma zaległości, nie ma opóźnienia. Nie ma opóźnienia, nie ma ulgi. Zegar dziewięćdziesięciu dni nawet nie ruszył.
Przeszkoda druga: ulga ma twardą granicę liczoną od faktury — i w PIT jest ona krótsza niż w VAT.
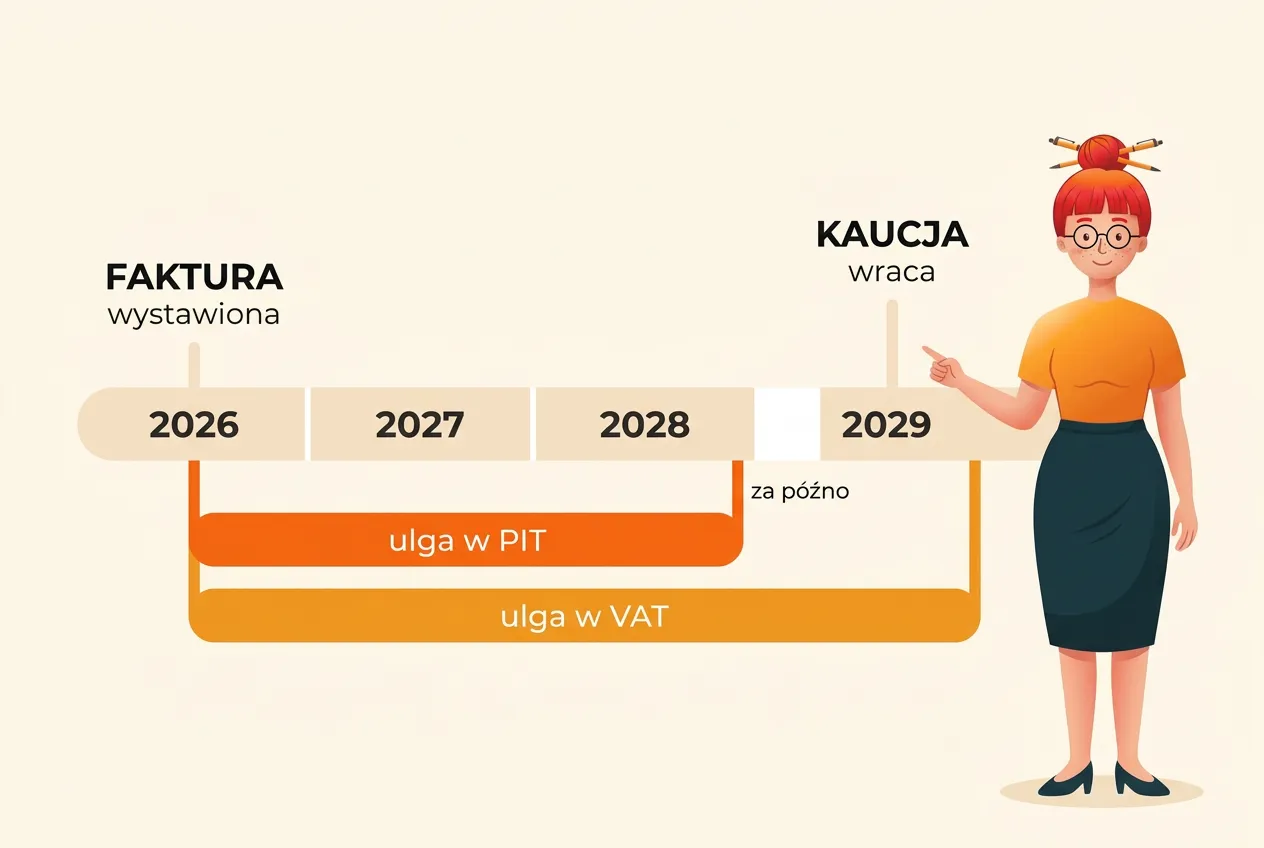
- W VAT od wystawienia faktury nie mogą upłynąć więcej niż trzy lata, licząc od końca roku kalendarzowego, w którym ją wystawiono (art. 89a ust. 2 pkt 5). Faktura z 2026 roku — okno do końca 2029.
- W podatku dochodowym są to tylko dwa lata od końca roku wystawienia faktury (art. 26i ust. 10 pkt 2 ustawy o PIT). Faktura z 2026 roku — okno do końca 2028. Zmniejszenia podstawy dokonuje się w zeznaniu za rok, w którym upłynęło 90 dni od terminu zapłaty określonego na fakturze lub w umowie (komunikat Ministerstwa Finansów).
Przy trzyletniej retencji z odbiorem w 2026 roku termin zwrotu wypada w 2029. W PIT okno zamknęło się więc już z końcem 2028 roku — zanim kaucja w ogóle stała się wymagalna. W VAT zmieścisz się tylko wtedy, gdy 90 dni po terminie zwrotu upłynie jeszcze przed końcem 2029 roku, czyli przy odbiorze mniej więcej do początku października 2026.
Przeszkoda trzecia: organy potrafią uznać, że ulga w ogóle Ci nie przysługuje. W interpretacji z 14 kwietnia 2026 r. (0114-KDIP4-2.4012.111.2026.3.AA) Dyrektor KIS uznał, że potrącona kaucja jest zapłatą przez kompensatę — a zwrot kaucji wynika z odrębnego stosunku prawnego. Podobnie w 2020 r. (0112-KDIL3.4012.617.2020.1.LS) organ stwierdził, że zatrzymana kaucja nie stanowi podstawy do korekty z art. 89a. Bywały też rozstrzygnięcia odwrotne, traktujące kaucję jak zwykłą wierzytelność zablokowaną tylko limitem czasu (0112-KDIL2-1.4012.396.2019.1.AP z 21 listopada 2019 r.). Praktyka jest niejednolita — i nie warto na tej uldze budować planu.
Odwróćmy jeszcze perspektywę, żeby zobaczyć, jak wygląda druga strona transakcji. Kto odliczył VAT z cudzej faktury i nie zapłacił jej w ciągu dziewięćdziesięciu dni od terminu płatności, musi skorygować odliczony podatek (art. 89b ust. 1) — i to jest obowiązek, nie uprzejmość. Inwestora wstrzymującego kaucję ten obowiązek zwykle nie dotyka: przed upływem umownego terminu zwrotu niczego nie zalega, a według przywołanej interpretacji z 2026 roku nie koryguje VAT nawet wtedy, gdy kaucja wraca po terminie. Symetria pozorna, korzyść cała po jego stronie.
Kiedy kaucja wraca, nie rozliczasz jej drugi raz
Tu akurat jest dobra wiadomość, więc zapamiętaj ją na pocieszenie.
W dniu, w którym inwestor przelewa zwolnioną kaucję, nie wystawiasz nowej faktury i nie wykazujesz nowego przychodu. Ten przychód został rozliczony dawno — w miesiącu, w którym powstał obowiązek podatkowy od całej roboty. Przelew zwrotny to zapłata zaległej części tego samego wynagrodzenia, a nie osobna transakcja.
Gdyby było inaczej, podatek od tych samych pieniędzy byłby zapłacony dwa razy — i to jest chyba jedyne miejsce w całej tej historii, w którym przepisy stoją po Twojej stronie.
Uwaga praktyczna: skoro nie ma nowej faktury, to zwrot kaucji trzeba umieć powiązać ze starą. Po trzech latach, przy zmienionej numeracji i innym programie do fakturowania, bywa to zaskakująco trudne. Opis przelewu w stylu „rozliczenie” nie pomaga nikomu.
Policzmy to na jednym kontrakcie
Pan Mirek prowadzi trzyosobową ekipę wykończeniową. W czerwcu 2026 roku zgłosił do odbioru robotę dla generalnego wykonawcy za sto tysięcy złotych netto. Umowa przewiduje retencję dziesięć procent wartości brutto, zwracaną jednorazowo po trzech latach od odbioru.
Wygląda to tak:
- Faktura: 100 000 zł netto plus 23 000 zł VAT, razem 123 000 zł brutto.
- Retencja: 10 procent od kwoty brutto, czyli 12 300 zł.
- Przelew: 110 700 zł. Roboty wykończeniowe są w załączniku nr 15 do ustawy o VAT, a faktura przekracza 15 000 zł brutto, więc płatność idzie w mechanizmie podzielonej płatności — część odpowiadająca VAT trafia na rachunek VAT.
- VAT do urzędu: 23 000 zł, w rozliczeniu za miesiąc wystawienia faktury.
- Przychód w PIT: 100 000 zł, czyli pełna kwota netto.
Po odprowadzeniu VAT-u Panu Mirkowi zostaje 87 700 zł na materiał, ludzi, sprzęt i podatek dochodowy — zamiast stu tysięcy, na które kalkulował ofertę. Brakujące 12 300 zł to jego pieniądze, tylko przez najbliższe lata pracują u kogoś innego, nieoprocentowane.
I teraz najlepsze. Termin zwrotu kaucji wypada w czerwcu 2029 roku. Jeżeli generalny wykonawca wtedy nie odda — bo upadnie, bo znajdzie wady, bo przestanie odbierać telefon — dziewięćdziesiąt dni minie we wrześniu 2029. W VAT Pan Mirek jeszcze się zmieści, bo okno trwa do końca 2029 roku — o ile organ nie uzna, że kaucja w ogóle nie jest wierzytelnością z art. 89a. W podatku dochodowym nie zdąży na pewno: dwuletnie okno zamknęło się z końcem 2028 roku. Podatek dochodowy od tych pieniędzy zapłacił w 2026 roku. Pieniędzy może nie zobaczyć nigdy.
Zmieńmy teraz jedną rzecz w tej umowie i zobaczmy, jak bardzo to zmienia wynik. Załóżmy, że retencja dzieli się na dwie równe transze: pierwsza wraca po dwóch latach od odbioru, druga dopiero po wygaśnięciu pięcioletniej gwarancji.
Pierwsza połowa, 6 150 zł, jest wymagalna w czerwcu 2028. Jeśli nie wróci, dziewięćdziesiąt dni upłynie we wrześniu 2028 — w VAT Pan Mirek zdąży, w PIT też, ale na styk, bo okno kończy się z końcem 2028 roku.
Druga połowa, kolejne 6 150 zł, jest wymagalna dopiero w 2031 roku — daleko za granicą i w VAT, i w PIT. Ta sama umowa, ta sama faktura, ta sama kwota — a dwa różne losy w zależności od tego, w którym roku kontrahent przestał odbierać telefon.
To właśnie dlatego zdanie „kaucja płatna po okresie gwarancyjnym” jest w umowie najdroższym zdaniem, na jakie nikt nie zwraca uwagi.
Liczby są zaokrąglone i mają tylko pokazać mechanizm. Twoja umowa może liczyć retencję od netto, dzielić ją inaczej albo przewidywać inne terminy — sprawdź w swojej, nie w tym przykładzie.
Co zrobić, zanim podpiszesz kolejną umowę
Skoro przepisów nie zmienisz, zostaje umowa. Tu akurat masz sporo do powiedzenia, częściej niż Ci się wydaje — generalni wykonawcy negocjują warunki zabezpieczeń rutynowo, tylko rzadko robią to z własnej inicjatywy.
- Zaproponuj gwarancję zamiast gotówki. Gwarancja bankowa albo ubezpieczeniowa zabezpiecza inwestora tak samo, a Twoje pieniądze zostają u Ciebie. Kosztuje, ale policz ten koszt przeciwko trzem latom zamrożonych kilkunastu tysięcy.
- Wpisz do umowy konkretny termin zwrotu kaucji, z datą lub liczbą dni. Bez tego nie ma terminu płatności, a bez terminu płatności nie ruszy żaden zegar — ani ten dziewięćdziesięciodniowy, ani odsetkowy.
- Skróć okres retencji albo podziel go tak, żeby większa transza wracała wcześniej. Trzydzieści sześć miesięcy to nie świętość, tylko wzór umowy, który ktoś kiedyś wkleił.
- Wliczaj koszt retencji w cenę. Jeżeli dziesięć procent kontraktu leży u kontrahenta trzy lata, to jest to kredyt, którego udzielasz za darmo. Kredyty się wycenia.
- Prowadź osobną ewidencję zatrzymanych kaucji, z datą wymagalności każdej z nich. To jedyny sposób, żeby zauważyć moment, w którym termin mija — i zdążyć zareagować, zanim minie.
- Pilnuj trzydziestu dni na fakturę. Nie czekaj z wystawieniem na protokół, bo termin biegnie od zgłoszenia pracy do odbioru.
- Zapisuj w umowie odsetki za opóźnienie w zwrocie kaucji. Bez tego zapisu spóźniony zwrot nie kosztuje inwestora nic, a zwlekanie z oddaniem cudzych pieniędzy jest wtedy po prostu opłacalne.
- Ustal, co dokładnie uprawnia inwestora do zatrzymania kaucji na stałe. Jeśli umowa mówi tylko o „wadach”, to każdy zadrapany parapet nadaje się na pretekst. Im precyzyjniejszy zapis, tym mniejsze pole do uznaniowości.
Ostatnia z tych rzeczy brzmi jak prawnicza drobnostka, a jest kluczowa. Retencja przestaje być problemem podatkowym w chwili, w której staje się problemem sądowym — bo wtedy przynajmniej wiadomo, że termin płatności minął i zegary ruszyły. Najgorszy jest stan zawieszenia, w którym nikt niczego nie odmawia, tylko wszyscy czekają.
Jeszcze jedna rzecz na przyszłość. Od stycznia 2027 przy przelewie za fakturę ustrukturyzowaną między czynnymi podatnikami VAT trzeba będzie podawać numer z KSeF, a obowiązek spoczywa na płacącym — opisałam to w tekście o numerze KSeF w tytule przelewu. Czy dotyczy to także zwrotu kaucji po latach, nie jest przesądzone, ale powiązanie przelewu z fakturą wystawioną dawno temu i tak warto mieć poukładane wcześniej niż w dniu przelewu.
FAQ
Czy kaucja gwarancyjna podlega VAT? Kaucja sama w sobie nie jest odrębną usługą ani dostawą i nie wystawiasz na nią osobnej faktury. VAT płacisz od wynagrodzenia za wykonane roboty, a kaucja jest jego zatrzymaną częścią — dlatego podatek liczy się od pełnej wartości faktury, nie od kwoty pomniejszonej o retencję.
Kiedy dokładnie powstaje obowiązek podatkowy przy usługach budowlanych dla firmy? Z chwilą wystawienia faktury, zgodnie z art. 19a ust. 5 pkt 3 lit. a ustawy o VAT. Jeśli faktura nie zostanie wystawiona albo zostanie wystawiona po terminie, obowiązek powstaje z chwilą upływu terminu na jej wystawienie, czyli trzydziestego dnia od wykonania usługi.
Czy mogę wystawić fakturę pomniejszoną o kaucję i dopiero potem drugą, na resztę? Nie, bo wynagrodzenie należne za wykonaną robotę jest jedno i w tej wysokości, na jaką się umówiliście. Rozbicie faktury nie zmienia kwoty należnej, a wprowadza ryzyko sporu o to, czy sprzedaż została udokumentowana prawidłowo. Jeżeli umowa przewiduje odbiory częściowe z przypisaną do nich zapłatą, to co innego — wtedy każdy odebrany etap jest osobną usługą z własnym terminem (art. 19a ust. 2).
Kiedy mogę skorzystać z ulgi na złe długi przy kaucji? Najwcześniej wtedy, gdy minie umowny termin zwrotu kaucji i od tego terminu upłynie dziewięćdziesiąt dni. W VAT trzeba się przy tym zmieścić w trzech latach od końca roku wystawienia faktury, a w PIT — tylko w dwóch. Do tego część interpretacji uznaje potrąconą kaucję za zapłatę, co wyklucza ulgę w ogóle. Przy dłuższych retencjach lepiej zakładać, że ulgi nie będzie.
Czy podpisanie protokołu odbioru przesuwa termin na wystawienie faktury? Co do zasady nie. Minister Finansów w interpretacji ogólnej z 1 kwietnia 2016 roku wskazał, że momentu wykonania usługi nie wiąże się z podpisaniem protokołu zdawczo-odbiorczego — liczy się dzień zgłoszenia pracy do odbioru. Wyjątek dopuścił TSUE w wyroku z 2 maja 2019 r. (C-224/18, Budimex): jeśli odbiór jest w umowie istotnym elementem usługi, zgodnym ze standardami branży, to on może wyznaczać moment jej wykonania.
Co, jeśli inwestor nigdy nie odda kaucji? Zostaje droga cywilna, czyli wezwanie do zapłaty i pozew, oraz — o ile zdążysz w terminach i organ nie zakwestionuje samej wierzytelności — korekta w VAT i zmniejszenie podstawy w podatku dochodowym. Dlatego data wymagalności każdej kaucji powinna być u Ciebie zapisana i pilnowana, a nie odtwarzana z pamięci trzy lata później.
Na koniec
Kaucja gwarancyjna to jedyny znany mi kredyt, którego udzielasz bez umowy kredytowej, bez odsetek i bez pewności, że wróci. Skarbówka traktuje go tak, jakby tych pieniędzy nigdy nie oddano w cudze ręce, i konsekwentnie liczy podatek od całości. Twoje rozżalenie, podobnie jak Twoje łzy, nie stanowi kosztu uzyskania przychodu.
Dobra wiadomość jest taka, że wszystkie daty w tej historii da się wpisać do kalendarza z góry: trzydzieści dni na fakturę, termin zwrotu kaucji z umowy, dziewięćdziesiąt dni po nim, dwa lata w PIT i trzy w VAT od końca roku wystawienia faktury. Zła jest taka, że nikt ich za Ciebie nie przypilnuje, jeśli Twoja księgowość kończy się na wrzuceniu paragonów do koperty raz w miesiącu.
Zobacz, jak działa automatyczna księgowość w mojaKsięgowa.ai — faktury, terminy i ewidencja w jednym miejscu, a ja pilnuję dat, zanim zamienią się w problem.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!