Klienci płacą Ci przelewem? Kasę fiskalną możesz wyrejestrować. KIS potwierdziła to budowlańcowi
Kasa stoi w kącie, nie wydrukowała paragonu od miesięcy, a przegląd i abonament kosztują dalej. Skarbówka potwierdziła, że przy płatnościach wyłącznie przelewem można ją wyrejestrować. Pokazuję warunki i to, co je psuje.

Kasa fiskalna stoi na półce w warsztacie, zbiera pył gipsowy i od miesięcy nie wydrukowała paragonu, bo każdy klient dostaje fakturę i płaci przelewem. Mimo to regularnie idzie na przegląd, a serwis co miesiąc przysyła rachunek. Jeśli zastanawiasz się, czy musisz ją trzymać do emerytury, mam dobrą wiadomość: 18 września 2026 r. Dyrektor Krajowej Informacji Skarbowej potwierdził, że w takiej sytuacji kasę można wyrejestrować. Są jednak warunki, które potrafi zepsuć jedna stówka wręczona w kopercie.
Co skarbówka rozstrzygnęła 18 września
Wnioskodawca prowadzi usługi budowlano-remontowe dla firm i dla osób prywatnych. Wcześniej kupił i zafiskalizował kasę online, ale osobom prywatnym wystawia faktury i przyjmuje zapłatę wyłącznie przelewem. Z jego ewidencji da się jednoznacznie ustalić, której usługi i którego klienta dotyczy każda wpłata. Nie świadczy usług z listy, przy których kasa jest obowiązkowa zawsze, i nie zamierza przyjmować gotówki. Zapytał, czy może na stałe przestać używać kasy i ją wyrejestrować.
Organ uznał jego stanowisko za prawidłowe i napisał wprost, że w takiej sytuacji można „zrezygnować z ewidencjonowania sprzedaży na kasie rejestrującej i ją wyrejestrować”. Jedno zastrzeżenie: KIS nie sprawdzała, czy zwolnienie faktycznie mu przysługuje. Przyjęła to z opisu wniosku i potwierdziła jedynie, że skoro warunki zwolnienia są spełnione, kasę można wyrejestrować. To interpretacja indywidualna nr 0112-KDIL3.4012.519.2026.2.MS z 18 września 2026 r.
Pamiętaj, że interpretacja indywidualna chroni tylko tego, kto o nią wystąpił. Pokazuje za to, jak skarbówka czyta przepisy, a przy identycznym stanie faktycznym to całkiem mocna wskazówka.
Dlaczego raz kupiona kasa nie wiąże Cię na zawsze
Wielu przedsiębiorców jest przekonanych, że „raz kasa, zawsze kasa”. To przekonanie nie wzięło się znikąd, tylko dotyczy innego zwolnienia niż to, o którym mowa.
Najważniejsze są dwa rodzaje zwolnień z kasy. Opisuje je rozporządzenie Ministra Finansów z 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących:
- Zwolnienie podmiotowe (§ 3) zależy od Ciebie, czyli od tego, ile sprzedajesz osobom prywatnym. To słynny limit 20 000 zł. I właśnie tu działa blokada: zgodnie z § 3 ust. 2 pkt 1 tego zwolnienia nie stosuje się do podatników, którzy w poprzednim roku podatkowym musieli prowadzić ewidencję na kasie. Stąd mit, że z kasy nie ma powrotu.
- Zwolnienie przedmiotowe (§ 2 i załącznik) zależy od tego, co sprzedajesz i jak Ci za to płacą. Ono nie pyta o Twoją historię z kasą.
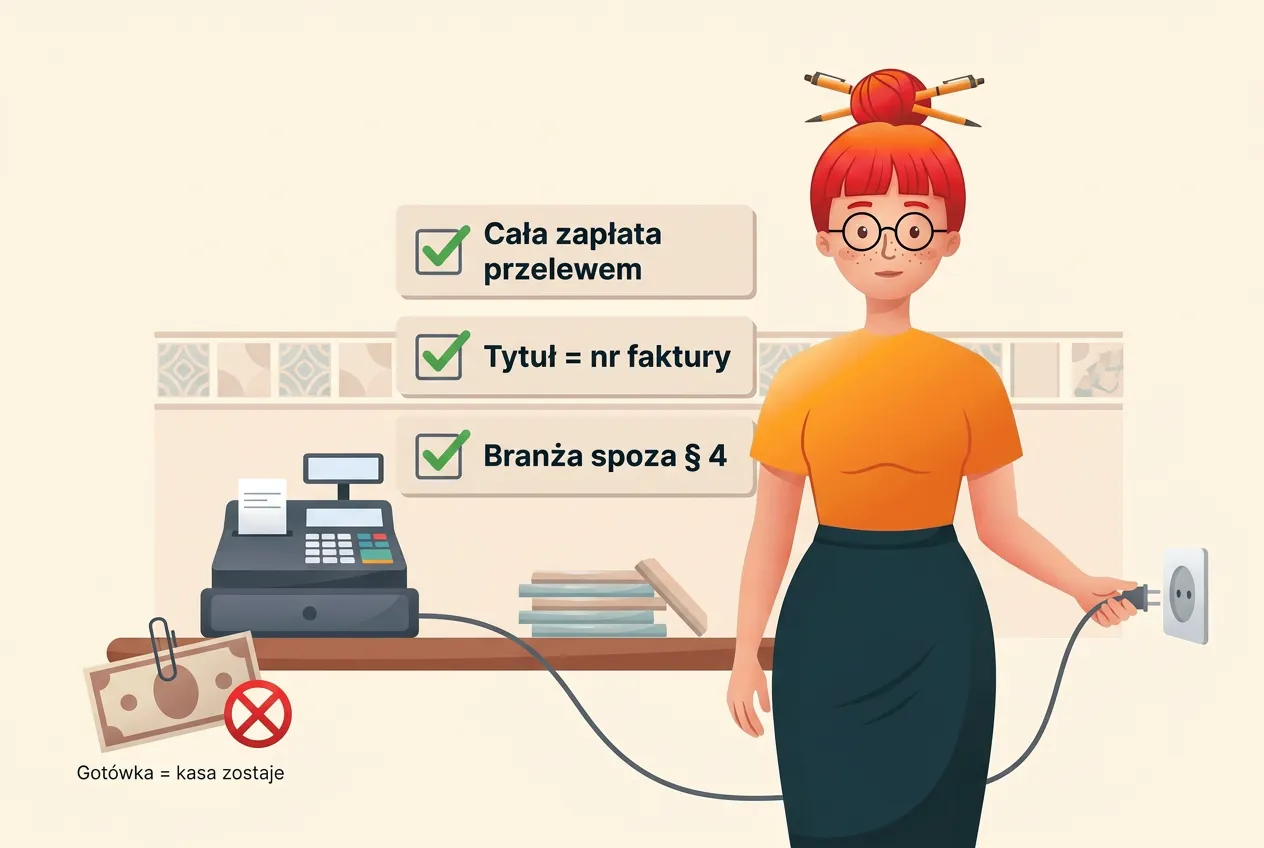
Budowlaniec z interpretacji oparł się na pozycji 42 załącznika. Zwalnia ona z kasy usługi dla osób prywatnych i rolników ryczałtowych, jeśli świadczący usługę „otrzyma w całości zapłatę za wykonaną czynność za pośrednictwem poczty, banku lub spółdzielczej kasy oszczędnościowo-kredytowej”, a „z ewidencji i dowodów dokumentujących zapłatę jednoznacznie wynika, jakiej konkretnie czynności dotyczyła”. Organ wskazał, że to zwolnienie przedmiotowe, które „dotyczy przedmiotu działalności”. Wniosek jest prosty: w przeciwieństwie do § 3 ust. 2 rozporządzenie nie uzależnia go od tego, czy wcześniej sprzedaż była ewidencjonowana na kasie.
Dla porządku: art. 111 ust. 1 ustawy o VAT nakłada obowiązek kasy tylko przy sprzedaży na rzecz osób fizycznych nieprowadzących działalności i rolników ryczałtowych. Remont biura dla firmy klienta w ogóle nie wymaga kasy.
Trzy warunki, z których każdy łatwo zepsuć
Zwolnienie z poz. 42 działa tylko wtedy, gdy wszystkie trzy warunki są spełnione jednocześnie. Wystarczy, że jeden zawiedzie, i dana usługa wraca na kasę.
Cała zapłata idzie przez bank
Słowo „w całości” w rozporządzeniu nie jest ozdobnikiem. Jeśli klient przeleje 15 000 zł, ale wcześniej da Ci 3 000 zł gotówką „na materiały”, to za tę usługę zapłata nie przeszła w całości przez bank, więc zwolnienie z poz. 42 jej nie obejmuje. Zaliczka też jest zapłatą.
Interpretacja z 18 września dotyczy przelewów na rachunek. Przy płatnościach online przez operatora płatności KIS w starszych interpretacjach uznawała, że to też zapłata „za pośrednictwem banku”, jeśli pieniądze trafiają na Twój rachunek i da się je przypisać do konkretnej usługi. Płatności kartą w terminalu u klienta żadna znana mi interpretacja nie rozstrzyga, więc w takim przypadku sprawdź to z księgową, zanim odłączysz kasę.
Z przelewu i ewidencji widać, za co
Przelew z tytułem „za robotę” od szwagra klientki nie spełnia tego warunku. Przelew od klienta z numerem faktury w tytule, przypisany w ewidencji do konkretnej usługi, spełnia go bez dyskusji. Najprostszy nawyk: numer faktury w tytule każdego przelewu. Twoje łzy przy późniejszym dopasowywaniu wpłat nie stanowią kosztu uzyskania przychodu.
Nie świadczysz usług z „czarnej listy”
Rozporządzenie ma w § 4 listę czynności, przy których zwolnienia nie działają. Są tam między innymi naprawy pojazdów, usługi fryzjerskie i kosmetyczne, gastronomia, przewóz osób, usługi prawnicze i doradztwa podatkowego. Mechanik, fryzjerka i kosmetyczka mogą więc przyjmować wyłącznie przelewy i nadal potrzebują kasy. Szczegóły opisałam w tekście o tym, dlaczego limit 20 tysięcy nie ochroni fryzjera, mechanika ani kosmetyczki. Budowlańca, hydraulika, elektryka i glazurnika na tej liście nie ma. Wyjątek dotyczy między innymi prawników, doradców podatkowych i lekarzy: jeśli świadczą usługę wyłącznie na odległość, mogą korzystać z poz. 42 (§ 4 ust. 3 pkt 2 lit. b).
Policzmy to na przykładzie Pana Zbyszka od łazienek
Pan Zbyszek remontuje łazienki, jest czynnym podatnikiem VAT i od trzech lat ma kasę online. Większość klientów to osoby prywatne. Tak wyglądają jego typowe zlecenia:
| Sytuacja | Czy ta usługa wymaga kasy? |
|---|---|
| Remont łazienki za 18 000 zł, faktura, całość przelewem z numerem faktury w tytule | Nie, działa poz. 42 |
| Ten sam remont, ale 3 000 zł zaliczki gotówką, reszta przelewem | Tak, zapłata nie przeszła w całości przez bank |
| Remont łazienki w biurze firmy klienta | Nie, to sprzedaż dla firmy, a nie dla osoby prywatnej |
| Klientka wręcza 200 zł za dołożenie gniazdka „przy okazji” | Tak |
Jeśli Pan Zbyszek wyrejestruje kasę, a potem zdarzy mu się sytuacja z drugiego albo czwartego wiersza, ma problem. Kasy już nie ma, a na limit 20 000 zł nie ma co liczyć, jeśli w poprzednim roku miał obowiązek ewidencji. Wyrejestrowanie ma sens tylko wtedy, gdy gotówka naprawdę znika z Twojej firmy, a nie wtedy, gdy „prawie wszyscy płacą przelewem”.
Jak wyrejestrować kasę online krok po kroku
Organ wskazał, że wyrejestrowanie przebiega według § 32 rozporządzenia Ministra Finansów z 25 czerwca 2025 r. w sprawie kas rejestrujących (Dz.U. 2025 poz. 845). Kolejność jest taka:
- Wystaw raport fiskalny dobowy w ostatnim dniu pracy kasy.
- Wezwij serwisanta. Przy jego udziale kasa przechodzi w tryb tylko do odczytu, a serwisant odczytuje pamięć fiskalną i wystawia raport fiskalny rozliczeniowy. Z tej czynności sporządza się protokół.
- W ciągu 5 dni od sporządzenia protokołu złóż do naczelnika swojego urzędu skarbowego protokół, raport fiskalny rozliczeniowy i wniosek o wyrejestrowanie kasy według wzoru z załącznika nr 5 do rozporządzenia.
- Zapisz dane z pamięci chronionej kasy na zewnętrznym nośniku, bo tego wymaga § 32 ust. 2.
Po zakończeniu pracy kasy w trybie fiskalnym nie wolno już na niej ewidencjonować sprzedaży (§ 34). Nie da się więc „na chwilę” wrócić do starej kasy, gdy trafi się klient z gotówką. Kroki opisuje też poradnik Ministerstwa Finansów o kasach rejestrujących na podatki.gov.pl. Umowę z serwisem i abonament na transmisję danych wypowiadasz osobno, bo urząd tego za Ciebie nie zrobi.
Uważaj na 700 zł ulgi i trzy lata
Jeśli przy zakupie kasy skorzystano z ulgi, czyli odliczenia 90% ceny netto, nie więcej niż 700 zł (art. 111 ust. 4 ustawy o VAT), sprawdź, czy od rozpoczęcia ewidencjonowania sprzedaży na tej kasie minęły trzy lata.
Jeśli nie minęły, ulgę trzeba zwrócić. Art. 111 ust. 6 ustawy o VAT wymienia wprost zakończenie działalności i niedotrzymanie terminu przeglądu, ale odsyła też do „innych przypadków” z rozporządzenia. Rozporządzenie Ministra Finansów z 29 kwietnia 2019 r. (Dz.U. 2019 poz. 820) w § 5 ust. 1 pkt 1 nakazuje zwrot, gdy w ciągu trzech lat od rozpoczęcia ewidencji podatnik trwale zaprzestanie prowadzenia ewidencji przy użyciu tej kasy. Wyrejestrowanie to właśnie taki przypadek. To samo pisze poradnik Ministerstwa Finansów. Interpretacja z 18 września o ulgę w ogóle nie pytała.
Ulgę zwracasz z własnej inicjatywy, bez wezwania z urzędu. Czynny podatnik VAT robi to w rozliczeniu (JPK_VAT) za okres, w którym powstał obowiązek zwrotu, zwolniony z VAT do końca następnego miesiąca (§ 5 ust. 3 tego rozporządzenia). Wniosek praktyczny: jeśli trzy lata jeszcze nie minęły, porównaj kwotę zwrotu z kosztem utrzymania kasy do rocznicy. Czasem opłaca się poczekać kilka miesięcy. A dopóki kasa jest zarejestrowana, pilnuj terminu przeglądu, bo jego pominięcie w okresie trzech lat to kolejna przesłanka zwrotu.
Co grozi za zbyt pochopne wyrejestrowanie
Jeśli po wyrejestrowaniu sprzedasz osobie prywatnej coś, co wymaga kasy, a kasy nie masz, wchodzi art. 111 ust. 2 ustawy o VAT: sankcja w wysokości 30% podatku naliczonego przy zakupach. Jeśli za ten sam czyn odpowiadasz karnie skarbowo, sankcji nie ustala się, ale zamiast niej grozi postępowanie karne skarbowe. Dla budowlańca, który kupuje materiały za dziesiątki tysięcy złotych, to potrafi być bolesna kwota. Jedna gotówkowa zaliczka po wyrejestrowaniu kasy może kosztować więcej niż lata abonamentu serwisowego.
Jest też termin, o którym mało kto pamięta. Całe rozporządzenie o zwolnieniach działa w danym roku podatkowym, „nie dłużej jednak niż do dnia 31 grudnia 2027 r.”. Co będzie od 2028 roku, dziś nie wiadomo. Zanim wyniesiesz kasę do piwnicy na zawsze, zostaw sobie w kalendarzu przypomnienie na koniec 2027 roku. Aktualne limity i stawki na ten rok znajdziesz w naszych wskaźnikach podatkowych.
FAQ
Czy mogę wyrejestrować kasę, jeśli tylko część klientów płaci gotówką? Nie w tym trybie. Zwolnienie z poz. 42 obejmuje tylko usługi, za które cała zapłata przeszła przez bank lub pocztę. Sprzedaż za gotówkę dla osoby prywatnej nadal wymaga kasy, chyba że masz do niej inne zwolnienie.
Czy mechanik lub fryzjer, który przyjmuje tylko przelewy, może zrezygnować z kasy? Nie. Naprawy pojazdów oraz usługi fryzjerskie i kosmetyczne są w § 4 rozporządzenia, czyli na liście czynności, przy których zwolnienia nie działają. Forma płatności niczego tu nie zmienia.
Czy potrzebuję własnej interpretacji, żeby wyrejestrować kasę? Przepisy o zakończeniu pracy kasy nie wymagają zgody urzędu ani interpretacji: składasz protokół, raport i wniosek o wyrejestrowanie. Interpretacja z 18 września chroni jednak tylko jej wnioskodawcę. Jeśli Twoja sytuacja jest nietypowa, na przykład część klientów płaci kartą, własna interpretacja daje ochronę, której cudza nie da.
Ile mam czasu na złożenie dokumentów w urzędzie? 5 dni od dnia sporządzenia protokołu z odczytu pamięci fiskalnej. Wtedy do naczelnika urzędu skarbowego trafiają protokół, raport fiskalny rozliczeniowy i wniosek o wyrejestrowanie.
Czy po wyrejestrowaniu kasy muszę oddać ulgę na jej zakup? Jeśli od rozpoczęcia ewidencji na tej kasie minęły ponad trzy lata, nie. Jeśli mniej, tak: trwałe zaprzestanie ewidencji przed upływem trzech lat oznacza zwrot ulgi, do 700 zł (art. 111 ust. 6 ustawy o VAT w związku z § 5 ust. 1 pkt 1 rozporządzenia MF z 29 kwietnia 2019 r.).
Czy faktura wystawiona osobie prywatnej zwalnia mnie z kasy? Sama faktura nie. O zwolnieniu decyduje sposób zapłaty i to, czy usługa nie jest na liście z § 4. Faktura z numerem wpisanym w tytuł przelewu bardzo za to ułatwia spełnienie warunku identyfikacji płatności.
Kasa to nie zwierzę domowe
Nie musisz jej karmić przeglądami tylko dlatego, że kiedyś trafiła do Twojej firmy. Jeśli wszyscy Twoi prywatni klienci płacą przelewem, z tytułu widać, za co, a Twoja branża nie jest na liście z § 4, masz podstawy, żeby się z nią rozstać. Najpierw jednak sprawdź, czy gotówka naprawdę zniknęła z Twojej firmy, a nie tylko z Twoich wspomnień. Skoro już jesteśmy przy remontach, sprawdź też, ile czasu masz na wystawienie faktury za remont i od czego zależy stawka ryczałtu przy montażu.
Faktury, numery w tytułach przelewów i dopasowywanie wpłat do usług to robota, którą chętnie wezmę na siebie. W module faktur i KSeF w mojaKsięgowa.ai wystawisz fakturę, a ja przypilnuję, żeby wpłata trafiła do właściwej pozycji w ewidencji.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!