Limity podatkowe 2027. Kurs euro z 1 października ustalił, ile wolno małemu podatnikowi
Kurs euro, który NBP ogłosił 1 października 2026, przesądził o limitach na 2027: małego podatnika, ryczałtu, kwartalnych rozliczeń i jednorazowej amortyzacji. Sprawdź, które z nich Cię dotyczą i które progi wcale się nie ruszają.

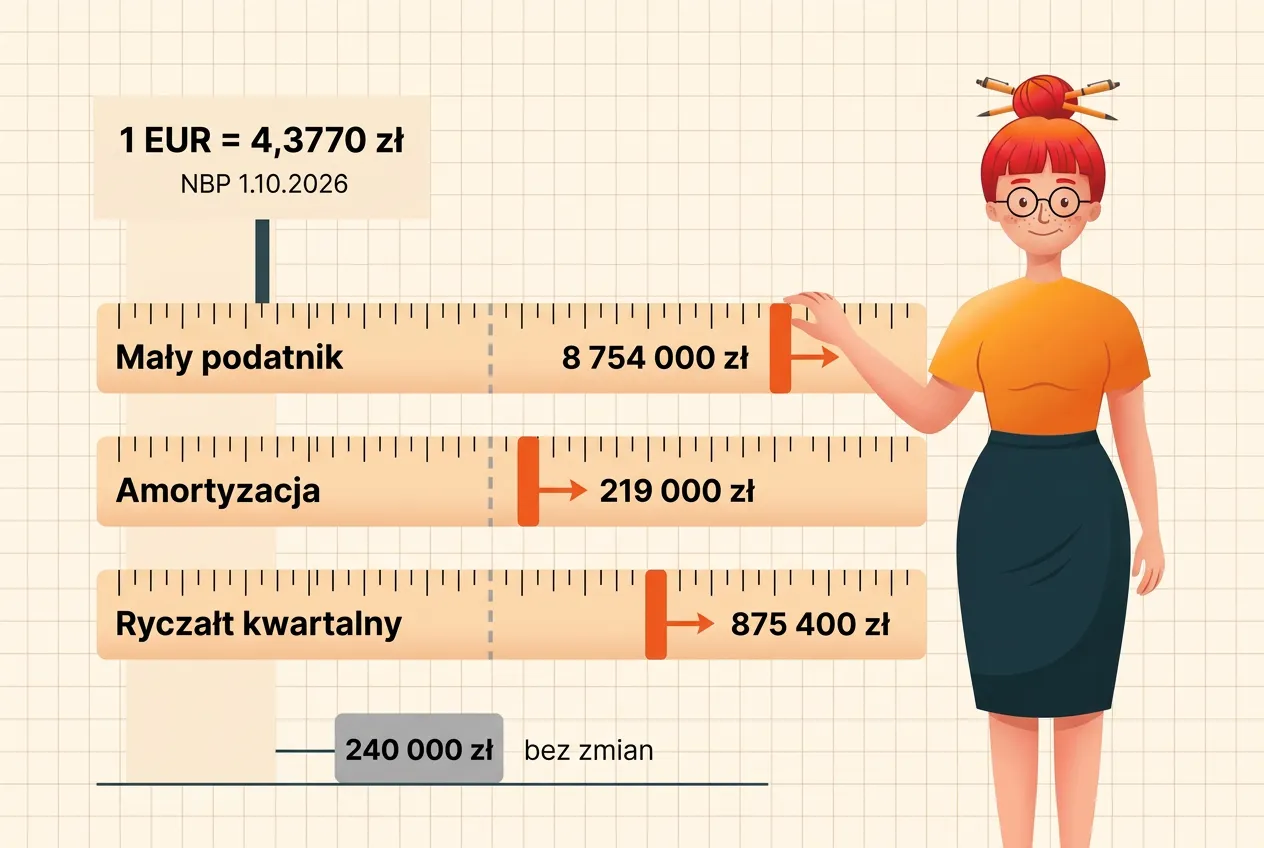
Kilka ważnych limitów w polskich podatkach zapisano w euro, a płacisz w złotówkach. Trzeba je więc przeliczyć, a o wyniku decyduje jeden kurs z jednego dnia w roku. Tym dniem był 1 października 2026. NBP podał wtedy średni kurs euro 4,3770 zł, więc limity na 2027 rok są już znane i wszystkie, które liczy się z euro, są o mniej więcej 2,8% wyższe niż w tym roku. Policzmy, co z tego wynika dla Twojej firmy, zanim ktoś przy kawie powie Ci, że „limity poszły w górę, więc wszystko wolno”.
Dlaczego jeden kurs z października ustala limity na cały następny rok
Ustawy o PIT, o ryczałcie i o VAT podają kilka progów w euro: 2 000 000 euro, 200 000 euro, 50 000 euro, a ustawa o rachunkowości jeszcze 2 500 000 euro. Wszystkie przelicza się na złote średnim kursem euro, który NBP ogłasza na pierwszy dzień roboczy października roku poprzedzającego. Ministerstwo Finansów co roku publikuje gotową tabelę na podatki.gov.pl w zakładce „Stawki i limity”.
W tym roku pierwszym dniem roboczym października był czwartek 1 października. Tabela NBP nr 191/A/NBP/2026 podaje kurs 4,3770 zł. Rok wcześniej było to 4,2586 zł (tabela 190/A/NBP/2025). Złotówka osłabła względem euro, więc limity w złotych urosły. Rzadki przypadek, kiedy słabsza złotówka działa na Twoją korzyść.
Jedno myli prawie wszystkich: limit na 2027 sprawdzasz na przychodach z 2026. Mały podatnik w 2027 roku to firma, której sprzedaż w 2026 roku nie przekroczyła nowego progu. To samo dotyczy ryczałtu i kwartalnych rozliczeń. Pani Krysia kosmetyczka nie musi więc czekać do stycznia, żeby sprawdzić, czy się mieści. Wystarczy, że spojrzy na tegoroczną sprzedaż i doliczy ostatni kwartał.
Limity na 2027 w jednej tabeli
Kwoty na 2026 pochodzą z tabeli Ministerstwa Finansów. Kwoty na 2027 przeliczyłam sama kursem 4,3770 zł, z zaokrągleniami, których wymagają ustawy. Oficjalnej tabeli na 2027 ministerstwo jeszcze nie opublikowało.
| Limit | W euro | 2026 | 2027 |
|---|---|---|---|
| Mały podatnik (zaokrąglenie do 1000 zł) | 2 000 000 | 8 517 000 zł | 8 754 000 zł |
| Górny limit przychodów dla ryczałtu (obecne przepisy) | 2 000 000 | 8 517 200 zł | 8 754 000 zł |
| Kwartalne rozliczanie ryczałtu | 200 000 | 851 720 zł | 875 400 zł |
| Jednorazowa amortyzacja (zaokrąglenie do 1000 zł) | 50 000 | 213 000 zł | 219 000 zł |
| Próg obowiązku prowadzenia ksiąg rachunkowych | 2 500 000 | 10 646 500 zł | 10 942 500 zł |
Uważaj na podstawę: próg małego podatnika liczysz od sprzedaży razem z VAT, a próg ksiąg rachunkowych od przychodów netto. Kwoty obowiązujące w tym roku trzymamy w tabeli wskaźników.
Tych progów kurs nie rusza, bo zapisano je w złotych
Limitu zwolnienia z VAT 240 000 zł, progu 120 000 zł w skali podatkowej ani 15 000 zł przy obowiązkowym split paymencie słabsza złotówka nie przesunie. Jeśli Pan Areczek programista liczy, że da mu to kilka tysięcy zapasu w zwolnieniu z VAT, to się przeliczy. Szczegóły tego progu opisałam w tekście o limicie zwolnienia z VAT 240 000 zł.
Próg skali może się za to zmienić z zupełnie innego powodu. Rządowy projekt, który 29 września trafił do Sejmu (ten sam, o którym piszę niżej przy ryczałcie), podnosi go od 2027 roku do 130 000 zł. To decyzja ustawodawcy, nie kursu, i dopóki ustawa nie wejdzie w życie, obowiązuje 120 000 zł.
Mały podatnik, czyli prawie każda JDG
Status małego podatnika brzmi jak etykieta dla firm „na dorobku”, a obejmuje praktycznie każdą jednoosobową działalność w Polsce. Według art. 5a pkt 20 ustawy o PIT małym podatnikiem jest ten, u kogo „wartość przychodu ze sprzedaży (wraz z kwotą należnego podatku od towarów i usług)” nie przekroczyła w poprzednim roku podatkowym równowartości 2 000 000 euro. Ustawa o VAT (art. 2 pkt 25) definiuje małego podatnika prawie identycznie. Na 2027 rok oznacza to sprzedaż w 2026 roku do 8 754 000 zł brutto.
Przy sprzedaży blisko granicy doliczony VAT potrafi przesądzić o wyniku, więc warto liczyć z zapasem. Dla fryzjera, mechanika czy programisty na B2B to problem czysto teoretyczny, bo rzadko który z nich zbliża się do 8,7 mln zł rocznie.
Co daje status małego podatnika
Sam status niczego nie zmienia, dopóki z niego nie skorzystasz. Otwiera za to kilka możliwości:
- Kwartalne zaliczki na PIT. Na skali i na podatku liniowym zaliczki kwartalne mogą wpłacać tylko mali podatnicy i osoby, które dopiero zaczynają działalność (i nie prowadziły jej w dwóch poprzednich latach). Wpłacasz je do 20. dnia miesiąca po kwartale, a za ostatni kwartał do 20 stycznia (art. 44 ust. 3g i 6 ustawy o PIT).
- Kwartalne rozliczenie VAT. Mały podatnik VAT może przejść na deklaracje kwartalne (JPK_V7K), jeśli zawiadomi urząd skarbowy najpóźniej do 25. dnia drugiego miesiąca kwartału. Nie mogą tego zrobić m.in. firmy zarejestrowane jako czynni podatnicy VAT w ciągu ostatnich 12 miesięcy. Część ewidencyjną JPK i tak wysyłasz co miesiąc.
- Metoda kasowa w VAT. Po zawiadomieniu naczelnika urzędu skarbowego (do końca miesiąca przed okresem, od którego chcesz ją stosować) VAT należny rozliczasz dopiero po zapłacie od klienta. Przy klientach, którzy nie są czynnymi podatnikami VAT (np. prywatny inwestor), robisz to najpóźniej 180. dnia od wykonania usługi. To ratunek dla budowlańca, który czeka na przelew tygodniami, ale ma swoją cenę: VAT z faktur zakupowych odliczasz dopiero po ich zapłaceniu, deklaracje składasz kwartalnie, a z metody zrezygnujesz najwcześniej po 12 miesiącach. PIT-u to nie zmienia: przychód w PIT nie czeka na zapłatę od klienta.
- Jednorazowa amortyzacja do limitu, który w 2027 roku wynosi 219 000 zł. O niej za chwilę.
Kwartalne rozliczenia poprawiają płynność, ale nie obniżają podatku. Płacisz tyle samo, tylko rzadziej. Jeśli masz skłonność do wydawania wszystkiego, co jest na koncie, comiesięczna zaliczka bywa zdrowszą dyscypliną niż kwartalna niespodzianka. Twoje łzy w dniu płatności nie stanowią kosztu uzyskania przychodu, więc wybieraj rytm, który udźwigniesz.
Ryczałt w 2027: dwa progi i jeden znak zapytania
Na ryczałcie liczą się dwa limity. Pierwszy decyduje, czy podatek płacisz co miesiąc, czy co kwartał. Drugi — czy w ogóle możesz z ryczałtu korzystać.
Kwartalny ryczałt: 875 400 zł
Kwartalnie ryczałt mogą wpłacać firmy, które zaczynają działalność, oraz te, których przychody w poprzednim roku nie przekroczyły 200 000 euro (biznes.gov.pl). Na 2027 rok to 875 400 zł przychodu w 2026 roku. Ustawa o ryczałcie, w przeciwieństwie do ustawy o PIT, nie każe zaokrąglać przeliczonej kwoty, stąd te czterysta złotych na końcu.
Górny limit ryczałtu: 8 754 000 zł, chyba że wejdzie reforma
Według obecnych przepisów ryczałt na 2027 rok może wybrać firma, której przychody w 2026 roku nie przekroczyły 2 000 000 euro, czyli 8 754 000 zł. Tyle że 29 września 2026 Rada Ministrów przyjęła pakiet zmian podatkowych, który ma obniżyć ten limit do 250 000 euro od 1 stycznia 2027 roku. Projekt trafił do Sejmu jako druk nr 3147, 6 października przeszedł pierwsze czytanie i jest w Komisji Finansów Publicznych. Rząd chce, żeby ustawę ogłoszono do 30 listopada. To wciąż projekt, a nie obowiązujące prawo.
Projekt nie zmienia zasady przeliczania euro, więc w obecnym brzmieniu limit na 2027 rok wyniósłby 1 094 250 zł. To moje wyliczenie, nie kwota z ustawy. Okresu przejściowego nie ma: według uzasadnienia o prawie do ryczałtu w 2027 roku zdecydują przychody z 2026 roku, a prośbę o okres dostosowawczy ministerstwo w konsultacjach odrzuciło. Projekt dokłada też stawkę 17% dla przychodów, które w trakcie roku przekroczą 300 000 euro (po tym samym kursie ok. 1 313 100 zł). Stawka obejmie tylko nadwyżkę ponad tę kwotę. Sierpniową zapowiedź całego pakietu, ze stawką 24% w skali, opisałam w tekście o zmianach podatkowych planowanych na 2027 rok.
Dla większości ryczałtowców wniosek jest na razie prosty: przy przychodach poniżej miliona złotych reforma limitu Cię nie dotknie. Jeśli jesteś blisko tej kwoty, policz już teraz, ile wyniósłby podatek na skali i na liniowym, ale formy opodatkowania nie zmieniaj, dopóki ustawa nie zostanie uchwalona.
Jednorazowa amortyzacja: 219 000 zł, czyli 6 000 zł więcej
Limit jednorazowej amortyzacji wynosi 50 000 euro, a ustawa każe go zaokrąglić do pełnych tysięcy złotych. W 2026 roku to 213 000 zł, w 2027 roku będzie to 219 000 zł. Limit dotyczy łącznej kwoty odpisów w roku, a nie jednej faktury. Jeśli Pan Zbyszek mechanik kupi w 2027 roku dwa urządzenia do warsztatu, odpisy na oba liczą się do tej samej puli.
Z tego limitu (art. 22k ust. 7 ustawy o PIT) mogą korzystać mali podatnicy i firmy w roku rozpoczęcia działalności, ale tylko przy środkach trwałych z grup 3–8 KŚT, z wyłączeniem samochodów osobowych. Taki odpis jest też pomocą de minimis. Do tego dochodzą jeszcze dwa inne progi, które ludzie notorycznie mylą z tym jednym. Rozebrałam je na części w artykule o trzech limitach jednorazowej amortyzacji. Zasady się nie zmieniają, zmienia się tylko kwota w złotych.
Czy z zakupem czekać do stycznia?
Dodatkowe 6 000 zł limitu ma znaczenie tylko dla kogoś, kto w jednym roku zbliża się do 213 000 zł odpisów jednorazowych. Większości JDG ten limit nie ogranicza. Przesuwanie potrzebnego zakupu o trzy miesiące tylko dla wyższego progu rzadko ma sens. Lepiej sprawdzić, w którym roku koszt bardziej obniży podatek, a to zależy od Twojego dochodu w obu latach, nie od kursu euro.
Co sprawdzić jeszcze w tym roku
To, czy zmieścisz się w limitach na 2027 rok, zależy od tegorocznych przychodów, więc ostatni kwartał to dobry moment na krótką kontrolę:
- Policz przychody od stycznia. Jeśli na ryczałcie zbliżasz się do 875 400 zł, w 2027 roku możesz stracić kwartalne płatności i wrócić do miesięcznych.
- Sprawdź, czy rytm płatności to Twój wybór. Wiele osób płaci co miesiąc tylko dlatego, że tak ustawiono przy zakładaniu firmy.
- Zaplanuj większe zakupy środków trwałych z myślą o limicie jednorazowej amortyzacji w danym roku.
- Śledź losy pakietu podatkowego, jeśli Twoje przychody na ryczałcie przekraczają milion złotych.
Jeśli ewidencję prowadzisz w module środków trwałych, wybierzesz tam jednorazową amortyzację dla małego podatnika, a Klara sama zaksięguje odpis do KPiR.
FAQ
Ile wynosi limit małego podatnika w 2027 roku? Limit wynosi 2 000 000 euro, czyli 8 754 000 zł po kursie NBP z 1 października 2026 roku (4,3770 zł). Małym podatnikiem w 2027 roku jest firma, której sprzedaż wraz z VAT nie przekroczyła tej kwoty w 2026 roku.
Ile wynosi limit jednorazowej amortyzacji w 2027 roku? W 2027 roku limit wynosi 219 000 zł (50 000 euro po zaokrągleniu do pełnych tysięcy). W 2026 roku jest to 213 000 zł. Limit dotyczy łącznej wartości odpisów jednorazowych w roku podatkowym.
Jaki będzie limit przychodów dla ryczałtu w 2027 roku? Według obecnych przepisów 2 000 000 euro, czyli 8 754 000 zł przychodu w 2026 roku. Rząd przyjął jednak projekt obniżenia limitu do 250 000 euro od 2027 roku (druk sejmowy nr 3147, po pierwszym czytaniu). Do czasu uchwalenia i ogłoszenia ustawy to tylko projekt.
Czy limit zwolnienia z VAT też wzrośnie przez kurs euro? Nie. Limit zwolnienia z VAT ustawa podaje w złotych (240 000 zł), więc kurs euro nie ma na niego wpływu. To samo dotyczy progu 120 000 zł w skali podatkowej, choć ten może się zmienić z innego powodu: rząd chce go od 2027 roku podnieść do 130 000 zł, a projekt jest w Sejmie.
Od kiedy obowiązują nowe limity? Od 1 stycznia 2027 roku. Do sprawdzenia, czy się w nich mieścisz, liczą się jednak Twoje przychody lub sprzedaż z 2026 roku.
Gdzie znajdę oficjalną tabelę limitów? Ministerstwo Finansów publikuje ją na podatki.gov.pl w zakładce „Stawki i limity”. Tabela na 2026 rok ukazała się w połowie grudnia 2025 roku, więc tabeli na 2027 rok można się spodziewać pod koniec tego roku.
Pointa od Klary
Kurs euro raz w roku przesuwa Ci progi, a Ty nie musisz nawet kiwnąć palcem. Wystarczy wiedzieć, które z nich się ruszyły, a które stoją w miejscu. Jeśli dopiero z tego tekstu wiesz, że od lat jesteś małym podatnikiem, nie przejmuj się: to częstsze, niż myślisz. Ważne, że teraz możesz z tego statusu skorzystać. A jeśli wolisz, żeby odpisy amortyzacyjne liczył ktoś, kto nie śpi i nie bierze urlopu w grudniu, sprawdź, jak Klara prowadzi środki trwałe i amortyzację.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!