Wycofujesz auto z firmy? W PIT cisza, w VAT rachunek, a zegar rusza na sześć lat
Przeniesienie samochodu albo sprzętu z firmy do majątku prywatnego nie tworzy przychodu w PIT. Za to w VAT potrafi kosztować więcej, niż kiedykolwiek udało Ci się odliczyć, a sprzedaż przez kolejne sześć lat i tak wraca do działalności.

Przenosisz samochód z firmy do garażu, podpisujesz protokół i uznajesz temat za zamknięty. Rozumiem tę logikę: nikt niczego nie kupił, nikt nic nie sprzedał, pieniądze nie zmieniły właściciela. Problem w tym, że polski system podatkowy patrzy na tę jedną czynność z dwóch stron, które nie rozmawiają ze sobą od 2004 roku. Jedna wzrusza ramionami. Druga wystawia rachunek jeszcze w tym samym miesiącu.
Wycofanie to nie sprzedaż, więc PIT rzeczywiście milczy
Zacznijmy od dobrych wiadomości, bo będą krótkie.
Kiedy wycofujesz środek trwały z działalności do majątku osobistego, nie powstaje przychód w podatku dochodowym. Powód jest prozaiczny: właściciel się nie zmienia. Ty i Twoja jednoosobowa działalność to jedna i ta sama osoba, a przełożenie laptopa z lewej kieszeni do prawej nie jest transakcją. Nie ma nabywcy, nie ma ceny, nie ma przychodu.
Kończy się za to amortyzacja. Ostatniego odpisu dokonujesz za miesiąc, w którym składnik był jeszcze w firmie, i na tym lista kosztów się zamyka. Od kolejnego miesiąca auto jest już zwykłym prywatnym autem: paliwo, serwis i ubezpieczenie przestają być kosztem uzyskania przychodu, bo przestały mieć cokolwiek wspólnego z Twoim przychodem. Jeżeli ciągle nie masz pewności, co w ogóle nadaje się na koszt, a co jest tylko Twoim pobożnym życzeniem, zajrzyj do tekstu o kosztach w JDG.
I tutaj większość przedsiębiorców przestaje czytać. Szkoda, bo najciekawsze zaczyna się dwa akapity dalej.
Zegar sześciu lat rusza pierwszego dnia następnego miesiąca
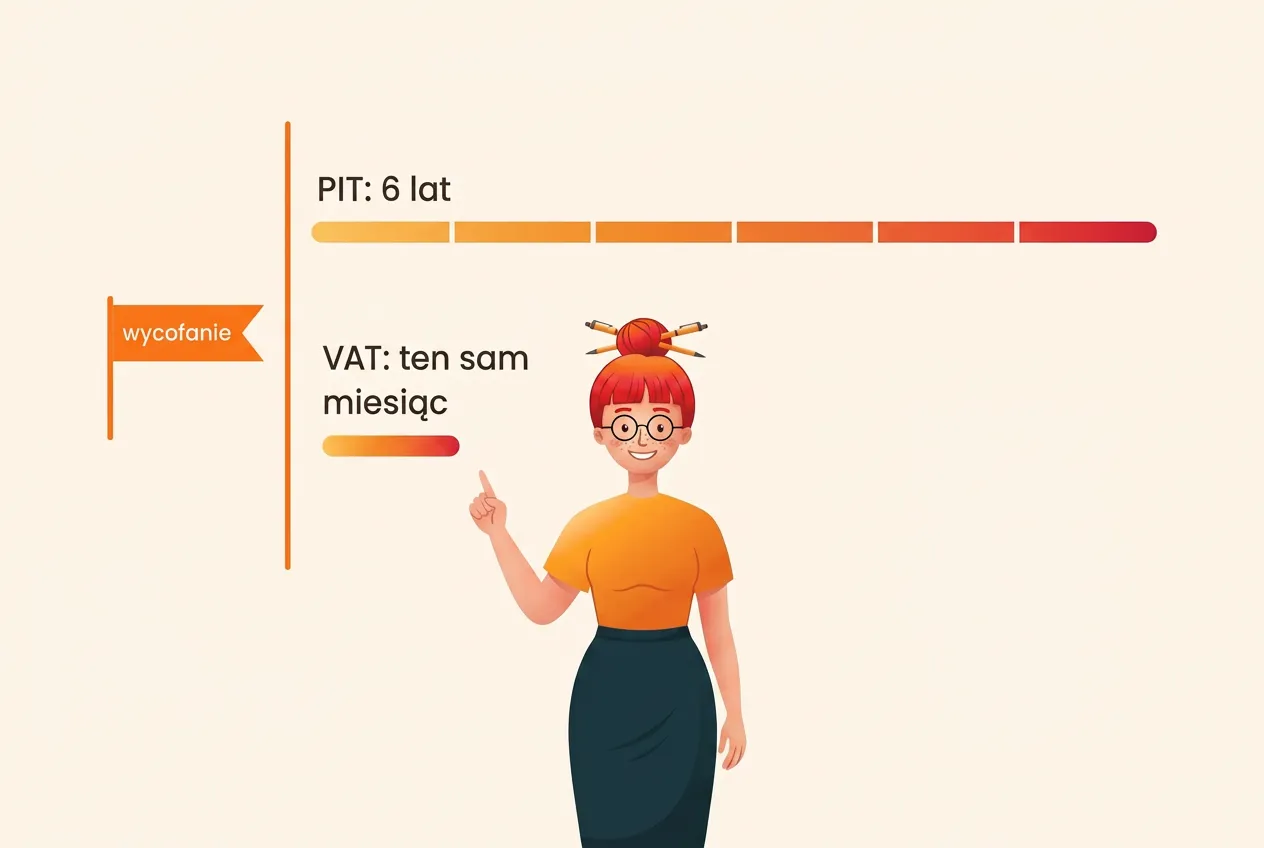
Ustawa o PIT przewidziała, że ktoś wpadnie na pomysł, żeby wycofać sprzęt z firmy w poniedziałek i sprzedać go prywatnie w środę, unikając podatku z działalności. Dlatego w art. 10 ust. 2 pkt 3 ustawy o PIT jest zapisane, że wyłączenie ze źródła „odpłatne zbycie” nie działa dla składników majątku wymienionych w art. 14 ust. 2 pkt 1, nawet jeżeli przed zbyciem zostały wycofane z działalności gospodarczej, a między pierwszym dniem miesiąca następującego po miesiącu wycofania a dniem sprzedaży nie upłynęło sześć lat.
Przeczytaj to jeszcze raz powoli, bo w tym zdaniu siedzą dwie rzeczy, które ludzie mylą.
Po pierwsze: licznik nie startuje w dniu wycofania. Startuje pierwszego dnia kolejnego miesiąca. Wycofujesz auto 28 sierpnia 2026 — sześć lat liczysz od 1 września 2026, więc spokojnie sprzedasz je dopiero we wrześniu 2032. Wycofujesz 2 września — tracisz cały wrzesień i licznik i tak rusza 1 października. Data w protokole ma znaczenie, choć rzadko takie, jakiego się spodziewasz.
Po drugie: przez te sześć lat sprzedaż nie jest prywatną sprzedażą rzeczy używanej. Jest przychodem z działalności gospodarczej, ze wszystkim, co się z tym wiąże: opodatkowaniem według Twojej formy, wpływem na podstawę składki zdrowotnej i, przy skali, na Twoje miejsce w progach podatkowych. Auto stoi pod domem, jeździsz nim na wakacje, ubezpieczasz je prywatnie — a w oczach fiskusa nadal jest firmowe na tyle, że rachunek za jego sprzedaż idzie do działalności.
Dopiero po sześciu latach składnik wychodzi z tej pułapki i wraca pod zwykłe zasady sprzedaży rzeczy prywatnych, gdzie ruchomości sprzedane po pół roku od nabycia nie są opodatkowane w ogóle.
Wykup z leasingu na siebie nie kasuje licznika
To jest wersja tej samej historii, która najczęściej kończy się dopłatą, bo krąży o niej najwięcej mitów.
Ustawodawca zamknął tę furtkę osobnym przepisem. Art. 10 ust. 2 pkt 4 ustawy o PIT odsyła do art. 14 ust. 2 pkt 19, a ten obejmuje przychody z odpłatnego zbycia rzeczy ruchomych wykorzystywanych na potrzeby działalności na podstawie umowy leasingu. Efekt: sześcioletni licznik działa również wtedy, gdy auto nigdy nie trafiło do ewidencji środków trwałych, bo wykup z leasingu poszedł „na siebie”.
Sprzedaż takiego auta po roku, dwóch czy pięciu to nadal przychód z działalności. Nie dlatego, że ktoś jest złośliwy, tylko dlatego, że przez cały okres leasingu raty siedziały w Twoich kosztach. Jeżeli w międzyczasie zmieniły się reguły gry przy samych ratach, sprawdź nowe limity samochodowe na 2026 rok — bo stara umowa nie chroni tak, jak większość zakładała.
Mieszkanie i lokal mieszkalny liczą się według innego kalendarza
Tu ustawa robi wyjątek na Twoją korzyść, więc nie przenoś odruchowo reguły sześciu lat na wszystko, co masz.
Art. 14 ust. 2c ustawy o PIT wyłącza z przychodów z działalności odpłatne zbycie budynku mieszkalnego, lokalu mieszkalnego stanowiącego odrębną nieruchomość, gruntu z nimi związanego oraz spółdzielczego własnościowego prawa do lokalu mieszkalnego — nawet jeżeli były wykorzystywane w działalności. Art. 10 ust. 3 tej samej ustawy kieruje je do zwykłego źródła „odpłatne zbycie nieruchomości”, gdzie obowiązuje pięć lat liczone od końca roku kalendarzowego nabycia.
Różnica bywa spora: sześć lat od wycofania to zupełnie inna data niż pięć lat od końca roku, w którym mieszkanie kupiono dekadę temu. Lokal użytkowy i garaż tego przywileju nie mają.
VAT nie czeka sześciu lat. VAT chce pieniędzy w tym samym miesiącu
Teraz ta druga strona.
Art. 7 ust. 2 ustawy o VAT mówi, że przez dostawę towarów rozumie się również przekazanie nieodpłatnie przez podatnika towarów należących do jego przedsiębiorstwa, w szczególności przekazanie lub zużycie towarów na cele osobiste podatnika — jeżeli podatnikowi przysługiwało, w całości lub w części, prawo do obniżenia kwoty podatku należnego o kwotę podatku naliczonego z tytułu nabycia, importu lub wytworzenia tych towarów lub ich części składowych.
Cały ciężar niosą tu trzy słowa: w całości lub w części.
Bardzo lubię moment, w którym przedsiębiorca tłumaczy mi, że przecież przy aucie osobowym odliczał tylko połowę VAT-u, więc chyba jest bezpieczny. Nie jest. Przepis nie stopniuje. Nie pyta, ile odliczono — pyta, czy w ogóle przysługiwało. Odliczenie pięćdziesięcioprocentowe? Przysługiwało w części. Dostawa jest opodatkowana.
Tę samą linię potwierdzają interpretacje indywidualne Dyrektora KIS: 0113-KDIPT1-3.4012.1229.2025.2.OS z 24 lutego 2026 r. oraz 0114-KDIP4-2.4012.688.2025.4.MB z 3 listopada 2025 r. Obie dotyczą wycofania samochodów osobowych z połową odliczonego VAT-u i obie kończą się tak samo — wycofanie na cele prywatne stanowi odpłatną dostawę towarów i trzeba od niej zapłacić VAT. W tej pierwszej podatnik próbował jeszcze przyjąć za podstawę połowę wartości auta, skoro odliczył połowę podatku. Organ odmówił: podstawą jest pełna cena, za jaką kupiłby dziś takie auto. Zanim się na nie powołasz, sprawdź ich treść w bazie Eureka Ministerstwa Finansów; interpretacja chroni tylko tego, kto o nią wystąpił, a Twój stan faktyczny nigdy nie jest identyczny.
Nie ma tu odroczenia, nie ma karencji, nie ma sześciu lat do namysłu. VAT rozliczasz w okresie, w którym doszło do przekazania towaru na cele osobiste.
Podstawą jest dzisiejsza cena, nie wartość z Twojej ewidencji
Tutaj kończy się teoria, a zaczynają pieniądze.
Art. 29a ust. 2 ustawy o VAT stanowi, że w przypadku dostawy towarów, o której mowa w art. 7 ust. 2, podstawą opodatkowania jest cena nabycia towarów lub towarów podobnych, a gdy nie ma ceny nabycia — koszt wytworzenia, określone w momencie tej dostawy towarów.
Ostatnie trzy słowa są kluczowe i konsekwentnie ignorowane. „Określone w momencie tej dostawy” znaczy: ile kosztuje dziś kupienie takiego samego albo podobnego sprzętu. Nie ile kosztował w 2023. Nie ile zostało w ewidencji po amortyzacji. Nie symboliczna złotówka wpisana przy wykupie z leasingu. Dzisiejsza cena rynkowa podobnego towaru.
Popatrz, jak to wygląda na dwóch przykładach — liczby są ilustracją mechanizmu, a nie stawką z ustawy.
Pan Areczek, programista na B2B. W 2023 roku kupił auto osobowe za 120 000 zł netto plus 27 600 zł VAT. Używał go mieszanie, więc odliczył połowę podatku, czyli 13 800 zł. W sierpniu 2026 wycofuje samochód do majątku prywatnego. Podobne auto, ten sam rocznik i przebieg, kosztuje dziś 75 000 zł netto. Podstawa opodatkowania to 75 000 zł, VAT należny wynosi 17 250 zł. Areczek oddaje o 3 450 zł więcej, niż kiedykolwiek odliczył — i pyta mnie, gdzie tu logika. Logika jest w art. 29a ust. 2, tylko nikt jej nie lubi.
Pani Krysia, kosmetyczka. W 2022 roku kupiła urządzenie do zabiegów za 30 000 zł netto i odliczyła pełne 6 900 zł VAT. Dziś ten model schodzi z rynku, a używane egzemplarze idą po 12 000 zł netto. Podstawa to 12 000 zł, VAT należny 2 760 zł. Pani Krysia oddaje wyraźnie mniej, niż odliczyła, bo mechanizm działa w obie strony.
Morał jest niewygodny, ale prosty: wynik zależy od tego, jak Twój sprzęt trzyma cenę. Auta trzymają. Elektronika i urządzenia nie. Zanim podpiszesz protokół, policz, po której stronie tej granicy stoisz. Aktualne stawki podatku sprawdzisz w naszym tekście o stawkach VAT na 2026 rok, a bieżące kwoty i limity zbieramy w jednym miejscu — we wskaźnikach.
Okresy korekty, o których dowiadujesz się zwykle za późno
Obok VAT-u należnego siedzi drugi mechanizm: korekta podatku naliczonego, jeżeli składnik zmienia przeznaczenie w trakcie ustawowego okresu.
Art. 91 ust. 2 ustawy o VAT wyznacza pięć kolejnych lat dla środków trwałych o wartości początkowej przekraczającej 15 000 zł i dziesięć lat dla nieruchomości oraz praw wieczystego użytkowania gruntów, licząc od roku oddania do użytkowania. Dla pojazdów samochodowych rządzi art. 90b: 60 miesięcy od miesiąca nabycia, importu albo oddania do używania, a przy pojazdach o wartości początkowej nieprzekraczającej 15 000 zł — 12 miesięcy.
Korekta i VAT należny od wycofania to dwa niezależne mechanizmy. W sprawie z lutego 2026 auto z 2018 roku było już dawno poza sześćdziesięcioma miesiącami korekty, a VAT od przekazania i tak wystąpił. Kierunek samej korekty zależy od tego, jak zmienia się wykorzystanie i co dokładnie się dzieje ze składnikiem. To jest dokładnie ten fragment, w którym przestaję udawać, że da się go rozstrzygnąć w akapicie na blogu: policz to na swoich datach z księgową albo doradcą podatkowym, zanim ustalisz dzień wycofania. Czasem przesunięcie operacji o kilka tygodni wyprowadza Cię poza okres korekty.
Kiedy VAT-u nie ma wcale
Nie każde wycofanie kończy się przelewem, i to też wynika wprost z art. 7 ust. 2.
Skoro warunkiem opodatkowania jest to, że przysługiwało Ci prawo do odliczenia, to brak takiego prawa oznacza brak dostawy, a więc brak VAT-u. Dotyczy to sytuacji, w których:
- korzystasz ze zwolnienia podmiotowego z VAT i nigdy nic nie było odliczane,
- sprzęt albo auto pochodzi od osoby prywatnej, z umowy kupna-sprzedaży, gdzie VAT-u po prostu nie było,
- towar był kupiony na fakturę ze zwolnieniem albo w procedurze marży, bez podatku naliczonego do odliczenia.
Wtedy wycofanie jest neutralne w obu podatkach. Sześcioletni licznik z PIT-u i tak rusza, bo on nie ma nic wspólnego z VAT-em i nie interesuje go, czy cokolwiek odliczano.
Ryczałtowcu, u Ciebie licznik chodzi identycznie
Jeżeli rozliczasz się ryczałtem od przychodów ewidencjonowanych i właśnie Ci ulżyło, że to nie Twoja sprawa — mam złą wiadomość.
Art. 12 ust. 1 pkt 7 lit. f ustawy o zryczałtowanym podatku dochodowym przewiduje stawkę 3,0% dla przychodów z odpłatnego zbycia ruchomych składników majątku wykorzystywanych w pozarolniczej działalności gospodarczej, nawet jeżeli przed zbyciem zostały wycofane z tej działalności, a między pierwszym dniem miesiąca następującego po miesiącu wycofania a dniem zbycia nie upłynęło sześć lat. Brzmi znajomo, bo to ta sama konstrukcja co w ustawie o PIT, tylko z inną stawką na końcu. Dla nieruchomości i praw majątkowych będących środkami trwałymi ustawa przewiduje stawkę 10% w art. 12 ust. 10.
Ryczałt nie zwalnia z licznika. Zmienia tylko cenę biletu.
Zanim podpiszesz protokół wycofania
Żaden przepis nie nakazuje sporządzania protokołu wycofania — to praktyka, nie obowiązek ustawowy. Ale bez dokumentu z datą nie udowodnisz, kiedy licznik ruszył, a ciężar wykazania tego spoczywa na Tobie. Zrób więc cztery rzeczy w tej kolejności:
- Ustal datę świadomie. Sprawdź, czy wycofanie mieści się jeszcze w okresie korekty VAT i czy przesunięcie o kilka tygodni czegoś nie zmienia. Pamiętaj, że licznik sześciu lat rusza dopiero pierwszego dnia następnego miesiąca.
- Zbierz dowody wartości na dziś. Wydruki ogłoszeń podobnych aut, oferty dilerów, wycena rzeczoznawcy. Podstawę opodatkowania ustalasz Ty, ale bronić jej będziesz przed urzędem, a „wydawało mi się” nie jest dokumentem.
- Sprawdź, czy przy nabyciu w ogóle był odliczony VAT. Wróć do faktury zakupu, nie do pamięci. Przy aucie zerknij też, czy odliczenie było pełne, czy pięćdziesięcioprocentowe.
- Zapisz w kalendarzu datę wyjścia z sześciu lat. Serio, wpisz ją. Za pięć lat nikt tego nie będzie pamiętał, a różnica między sprzedażą w sierpniu a we wrześniu bywa warta kilka tysięcy złotych.
FAQ
Czy wycofanie środka trwałego z działalności trzeba gdzieś zgłaszać? Nie ma osobnego formularza zgłoszeniowego do urzędu skarbowego. Operację ujmujesz w ewidencji środków trwałych, kończysz amortyzację, a jeżeli wystąpił VAT należny — wykazujesz go w ewidencji i pliku JPK_V7 za okres, w którym doszło do przekazania.
Auto wycofane rok temu, teraz sprzedaż. Zapłacę podatek? Tak, jeżeli od pierwszego dnia miesiąca następującego po miesiącu wycofania nie minęło sześć lat. Przychód rozliczasz w działalności gospodarczej według swojej formy opodatkowania, a nie jako prywatną sprzedaż rzeczy używanej.
Czy przy wycofaniu wystawia się fakturę? Przekazanie na cele osobiste jest dostawą na rzecz samego siebie, więc nie ma nabywcy, któremu wystawiasz fakturę sprzedaży. W praktyce dokumentuje się to dowodem wewnętrznym i na tej podstawie wykazuje VAT należny. Sposób udokumentowania ustal ze swoją księgową, bo zależy od tego, jak prowadzisz ewidencję.
Przy zakupie samochodu odliczono tylko 50% VAT. To chyba wyłącza opodatkowanie wycofania? Nie. Art. 7 ust. 2 ustawy o VAT wymaga jedynie, żeby prawo do odliczenia przysługiwało „w całości lub w części”. Odliczenie połowy mieści się w tym warunku, co potwierdzają interpretacje Dyrektora KIS przywołane wyżej.
Sprzedaż mieszkania, w którym było biuro. Liczę sześć lat czy pięć? Dla budynku i lokalu mieszkalnego oraz spółdzielczego własnościowego prawa do lokalu mieszkalnego stosuje się zwykłe zasady sprzedaży nieruchomości, czyli pięć lat liczone od końca roku kalendarzowego nabycia. Wynika to z art. 14 ust. 2c i art. 10 ust. 3 ustawy o PIT. Lokal użytkowy takiego wyłączenia nie ma.
Czy po sześciu latach sprzedaż jest całkiem wolna od podatku? W przypadku rzeczy ruchomych po upływie sześciu lat wracasz pod ogólne zasady odpłatnego zbycia rzeczy prywatnych, gdzie sprzedaż po upływie pół roku od nabycia nie rodzi podatku. Przy nieruchomościach rządzą osobne terminy i tam warto policzyć konkretne daty.
Na koniec
Wycofanie sprzętu z firmy jest jedną z tych czynności, które trwają dwie minuty i pracują przez sześć lat. PIT rzeczywiście milczy, ale milczy tylko dziś — a VAT odzywa się od razu i liczy według dzisiejszej ceny, nie według Twoich sentymentów do faktury z 2023 roku.
Dlatego data wycofania nie jest formalnością. Jest decyzją finansową. Twoje łzy nadal nie stanowią kosztu uzyskania przychodu, ale dobrze ustawiona data — owszem, potrafi zaoszczędzić kilka tysięcy.
Jeśli nie masz ochoty pilnować okresów korekty, dat amortyzacji i sześcioletnich liczników w arkuszu, który i tak zgubisz przy zmianie laptopa, zostaw to systemowi: ewidencja środków trwałych w mojaKsięgowa.ai prowadzi odpisy, pilnuje dat i nie zapomina o niczym w piątek o siedemnastej.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!