Kara za spóźnienie może wejść w koszty. NSA przypomniał skarbówce, gdzie kończy się wyjątek
Kara umowna za spóźnioną robotę albo za odstąpienie od umowy dla lepszego zlecenia? NSA orzekł, że taki wydatek może obniżyć podatek. Kara za wady dalej nie może. Wyjaśniamy, gdzie przebiega granica.

Koparka staje na trzy tygodnie, termin mija, zleceniodawca wystawia notę z karą umowną. Albo trafia się lepszy kontrakt i świadomie płacisz za wyjście ze starego. Pieniądze i tak już wyszły z konta, więc zostaje jedno pytanie: czy chociaż obniżą Ci podatek. Naczelny Sąd Administracyjny odpowiedział 29 września 2026 roku, że w obu tych sytuacjach mogą. Jest jednak granica i od razu Ci ją pokażę, zanim wrzucisz w koszty każdą notę obciążeniową z ostatnich pięciu lat.
Co NSA rozstrzygnął w sprawie podwykonawcy
Bohaterem sprawy jest przedsiębiorca na jednoosobowej działalności, podwykonawca przy zleceniach realizowanych dla gminy. W sierpniu 2021 roku podpisał dwie umowy. 7 września zawarł dwie inne, korzystniejsze finansowo, z Wodami Polskimi, a kilka dni później odstąpił od pierwszych. Za odstąpienie zapłacił kary umowne. Przy nowych umowach, dotyczących utrzymania wód, zepsuł mu się sprzęt, naprawa trwała trzy tygodnie i prace skończył po terminie. Kolejna kara.
Zapytał fiskusa o interpretację indywidualną, czy te kary może zaliczyć do kosztów. Dyrektor Krajowej Informacji Skarbowej w interpretacji z 10 sierpnia 2022 r. odpowiedział, że nie. Rozumował tak: skoro ustawodawca wyłączył z kosztów kary za wadliwe wykonanie usług, to „tym bardziej” wyłączył kary związane z ich niewykonaniem.
Sądy się z tym nie zgodziły:
- WSA w Warszawie (wyrok z 17 marca 2023, III SA/Wa 2283/22) uchylił interpretację. Kary za opóźnienie w wykonaniu usługi i za odstąpienie od umowy nie mieszczą się w katalogu wyłączeń, więc organ musi je ocenić według ogólnej definicji kosztu. Sąd nie przesądził, że są kosztem. Uznał tylko, że nie da się ich z góry wyłączyć.
- NSA (wyrok z 29 września 2026, II FSK 1261/23) oddalił skargę kasacyjną organu. Pisemnego uzasadnienia jeszcze nie opublikowano. Według relacji Prawo.pl z 13 października 2026 sąd mówił o utrwalonej linii orzeczniczej i powołał wcześniejsze wyroki NSA. Jeden z nich, II FSK 1330/19, rzeczywiście szedł w tę stronę.
Od wniosku o interpretację do wyroku NSA minęły ponad cztery lata. Wyrok rozstrzyga sprawę jednego podatnika, ale pokazuje, jak sądy czytają ten przepis. Jeśli Twój urząd będzie miał inne zdanie, masz na co się powołać.
Które kary ustawa wyklucza z kosztów, a które nie
Zacznijmy od podstaw. Zgodnie z art. 22 ust. 1 ustawy o PIT kosztem jest wydatek poniesiony w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła, z wyjątkiem tych, które ustawa wymienia w art. 23. W art. 23 ust. 1 pkt 19 jest właśnie wyjątek dla kar umownych i odszkodowań. Tyle że nie dla wszystkich, tylko dla konkretnie wymienionych.
Spór dotyczył tego, jak szeroko ten wyjątek czytać. Fiskus chciał go rozciągnąć na każdą karę związaną z kłopotami przy realizacji umowy. WSA odpowiedział, że przepis, „stanowiąc wyjątek od zasady określonej w art. 22 ust. 1 tej ustawy, winien być interpretowany ściśle”, a NSA tego wyroku nie podważył. Wyjątek od reguły czyta się wąsko, dokładnie tak, jak go napisano. Twoja kara to nie wada towaru tylko dlatego, że urzędnikowi tak wygodniej.
Wady i zwłoka w usuwaniu wad: nadal poza kosztami
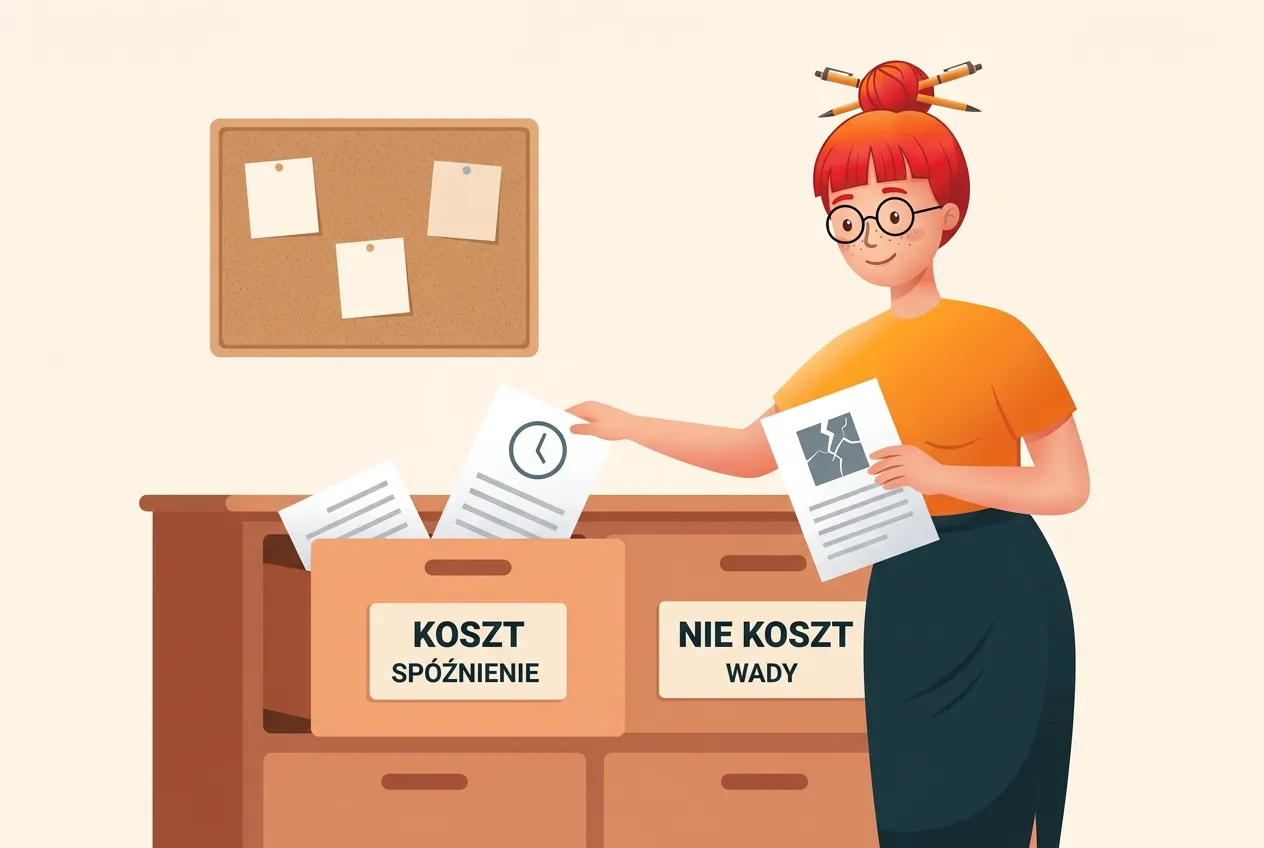
Z kosztów wypadają kary umowne i odszkodowania, które ustawa wymienia wprost:
- za wady dostarczonych towarów, wykonanych robót i usług,
- za zwłokę w dostarczeniu towaru wolnego od wad,
- za zwłokę w usunięciu wad towarów albo wykonanych robót i usług.
Pan Mirek kładzie kostkę brukową. Inwestor zgłasza, że kostka się zapada, Mirek naprawia ją po terminie z umowy, a inwestor nalicza karę za każdy dzień zwłoki w usunięciu usterki. Tej kary Mirek do kosztów nie wpisze. To dokładnie przypadek z ustawy.
Zwróć uwagę na drugi punkt. Przy towarach przepis wymienia zwłokę w dostarczeniu towaru wolnego od wad, więc hurtownia albo dostawca B2B płacący karę za spóźnioną dostawę ryzykuje spór, zwłaszcza gdy opóźnienie zawinił. Sama KIS w interpretacji z 1 kwietnia 2026 r. uznała jednak, że wyłączenie nie obejmuje kar za nieterminowe dostarczenie towarów ani nieterminowe wykonanie robót i usług. Przy usługach zapisu o zwłoce w wykonaniu w ogóle nie ma i właśnie na tej różnicy oparły się sądy.
Spóźniona usługa i odstąpienie od umowy: koszt na zasadach ogólnych
Kary za samo opóźnienie w wykonaniu usługi albo roboty, bez związku z wadami, oraz kary za odstąpienie od umowy w tym katalogu nie występują. WSA ujął to tak: wykładnia językowa przepisu „wyraźnie rozróżnia kwestię »wady« od »zwłoki«”, a zwłokę wiąże tylko z dostarczeniem towaru bez wad albo z usunięciem wad. Taka kara może być kosztem, jeśli spełnia ogólny test z art. 22 ust. 1: ponosisz ją w związku z działalnością i w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła.
Słowo „może” jest tu ważne. Wyrok nie daje automatu. WSA kazał organowi ocenić wydatki właśnie według tego testu, więc skarbówka nadal może zapytać, po co ten wydatek został poniesiony. Że to nie formalność, pokazuje wyrok NSA II FSK 2791/18 w sprawie spółki: kara za opóźnienie też była poza katalogiem wyłączeń, ale kosztem nie została, bo zabrakło racjonalności gospodarczej. Przy odstąpieniu od umowy odpowiedź ma być biznesowa, na przykład: „nowy kontrakt przynosił więcej, nawet po odjęciu kary”. Odpowiedź „bo mi się odechciało” nie przejdzie.
| Za co zapłacono karę | Czy obniża podatek | Dlaczego |
|---|---|---|
| Wada wykonanej usługi lub roboty | Nie | wprost w art. 23 ust. 1 pkt 19 |
| Zwłoka w usunięciu wad | Nie | wprost w art. 23 ust. 1 pkt 19 |
| Zwłoka w dostarczeniu towaru wolnego od wad | Nie | wprost w art. 23 ust. 1 pkt 19 |
| Spóźnione wykonanie usługi (bez wad) | Może, po teście z art. 22 ust. 1 | poza katalogiem wyłączeń |
| Odstąpienie od umowy | Może, po teście z art. 22 ust. 1 | poza katalogiem wyłączeń |
Ile to jest warte w złotówkach
Policzmy na przykładzie. Pan Mirek zapłacił 6 000 zł kary za to, że skończył robotę dwa tygodnie po terminie, bo dostawca materiałów zawiódł. Wad w robocie nie było. Jeśli Mirek wpisze karę w koszty, oszczędność zależy od formy opodatkowania:
- podatek liniowy (19%) – podatek niższy o 1 140 zł, a składka zdrowotna (4,9% dochodu) o 294 zł. Liniowiec odlicza jednak zapłaconą zdrowotną od dochodu, więc realny zysk na składce to ok. 238 zł, razem ok. 1 380 zł,
- skala podatkowa w pierwszym progu (12%) – podatek niższy o 720 zł, a składka zdrowotna (9% dochodu) o 540 zł, razem 1 260 zł,
- ryczałt od przychodów ewidencjonowanych – zero. Na ryczałcie podatek liczysz od przychodu i kosztów w ogóle nie odliczasz, więc ten wyrok Cię nie dotyczy.
Aktualne stawki i progi znajdziesz w zestawieniu wskaźników podatkowych i ZUS, a jak działa przejście przez próg na skali, wyjaśniłam w tekście o skali podatkowej 2026. Przy minimalnej składce zdrowotnej oszczędności na składce nie ma, a stawka 12% działa tylko poniżej progu 120 000 zł dochodu. Kara nadal boli. Na liniowym oddaje Ci jednak prawie jedną czwartą swojej wartości i nie ma powodu, żeby ten zwrot przepadł z powodu ostrożności, której przepis nie wymaga.
Jeśli prowadzisz firmę budowlaną, przy okazji przeczytaj o zatrzymanej kaucji gwarancyjnej i o tym, kiedy wystawić fakturę za remont. Te problemy zwykle przychodzą w pakiecie z karami umownymi.
Jak udokumentować karę, żeby obronić ją przy kontroli
Skoro kara przechodzi przez ogólny test kosztu, ciężar wykazania celu leży na Tobie. Kontroler nie zapyta, czy kara była przykra. Zapyta, czy była racjonalna. Przygotuj teczkę, zanim on o nią poprosi:
- Umowa z klauzulą o karze – żeby było widać, za co i w jakiej wysokości kara przysługiwała.
- Wezwanie albo nota obciążeniowa od kontrahenta – z opisem, za co naliczono karę. Jeśli w nocie stoi „za wady”, masz problem, nawet gdy chodziło o termin. Poproś o korektę opisu, jeśli jest nieprawdziwy.
- Potwierdzenie zapłaty – przelew albo dokument potrącenia.
- Dowód przyczyny opóźnienia – zgłoszenie awarii do serwisu, faktura za naprawę, korespondencja z dostawcą, który się spóźnił.
- Przy odstąpieniu od umowy: krótka notatka biznesowa – porównanie, ile dawała stara umowa, ile nowa i ile kosztowała kara. Kilka zdań i liczb wystarczy.
Paragon z dna torby jakoś przeżyjesz, zgubionej noty z karą już nie. Bez dokumentów najlepszy wyrok NSA nie obroni Twojego kosztu.
Czego ten wyrok nie załatwia
Zanim zaczniesz poprawiać zeznania z ostatnich lat, sprawdź kilka rzeczy.
Wyrok nie zmienia przepisu. Art. 23 ust. 1 pkt 19 brzmi tak samo jak przed 29 września. NSA potwierdził, jak go czytać. Praktyka KIS bywa przy tym niejednolita: w 2022 roku odmówiła, w kwietniu 2026 w podobnej sprawie uznała karę za koszt. Interpretacja indywidualna chroni tylko tego, kto o nią wystąpił, a wyrok zapadł w konkretnej sprawie. Twój urząd skarbowy może mieć własne zdanie, tylko trudniej będzie mu go bronić w sądzie.
Pisemnego uzasadnienia jeszcze nie ma. W Centralnej Bazie Orzeczeń Sądów Administracyjnych jest na razie sama sentencja wyroku z 29 września 2026 roku. Argumentację znamy z uzasadnienia WSA i z relacji Prawo.pl. Uzasadnienie NSA pojawi się pod tym samym adresem. Jak sprawdzić, czy sygnatura w ogóle istnieje, opisałam w tekście o zmyślonych orzeczeniach w piśmie pełnomocnika.
Korekta za poprzednie lata to osobna decyzja. Jeśli kiedyś z ostrożności kara nie trafiła do kosztów, możesz rozważyć korektę zeznania, dopóki zobowiązanie się nie przedawniło. W trakcie kontroli korekty złożyć nie można, a od 1 października 2026 korekta, z której wynika nadpłata powyżej 10 000 zł, wymaga pisemnego uzasadnienia (art. 81 § 2b Ordynacji podatkowej). Policz najpierw, czy kwota jest warta zachodu, i zbierz dokumenty z listy wyżej. Bez nich korekta zaprosi pytania, na które nie odpowiesz.
Kara za wady zostaje poza kosztami. Żadne orzeczenie tego nie zmienia, bo tak jest napisany przepis. Jeśli kontrahent wpisał w notę „wady i zwłoka”, rozdziel te kwoty, zanim cokolwiek zaksięgujesz.
FAQ
Czy kara umowna za opóźnienie w wykonaniu usługi jest kosztem uzyskania przychodu? Może być. Ustawa o PIT wyklucza z kosztów kary za wady oraz za zwłokę w dostarczeniu towaru wolnego od wad i w usunięciu wad. Kary za samo opóźnienie w wykonaniu usługi w tym katalogu nie ma. Według sądów (WSA III SA/Wa 2283/22, utrzymany przez NSA w sprawie II FSK 1261/23) taką karę oceniasz według ogólnej definicji kosztu z art. 22 ust. 1.
Czy karę za odstąpienie od umowy można wrzucić w koszty? Może być kosztem, jeśli odstąpienie miało uzasadnienie biznesowe, na przykład przejście do korzystniejszego kontraktu. Tak było w sprawie rozstrzygniętej przez NSA 29 września 2026 roku. Zachowaj dokumenty, które pokazują ten rachunek.
Których kar umownych na pewno nie zaliczę do kosztów? Kar i odszkodowań z tytułu wad dostarczonych towarów, wykonanych robót i usług, za zwłokę w dostarczeniu towaru wolnego od wad oraz za zwłokę w usunięciu wad. To wyłączenie z art. 23 ust. 1 pkt 19 ustawy o PIT.
Jestem na ryczałcie. Czy ten wyrok coś mi daje? Nie. Na ryczałcie od przychodów ewidencjonowanych podatek liczysz od przychodu i kosztów nie odliczasz, więc zapłacona kara nie obniży podatku.
Klient potrącił karę z mojego wynagrodzenia. Co wtedy? Potrącenie to też sposób zapłaty, więc kara została poniesiona. Ujęcie przychodu i kosztu przy potrąceniu warto jednak omówić z księgową na konkretnych dokumentach, bo organy podatkowe nie zawsze oceniają takie sytuacje jednakowo.
Czy mogę poprawić zeznanie za lata, w których kara nie trafiła do kosztów? Korekta jest możliwa, dopóki zobowiązanie podatkowe się nie przedawniło, i nie w trakcie kontroli. Jeśli wyjdzie z niej nadpłata powyżej 10 000 zł, dołącz pisemne uzasadnienie. Przed złożeniem zbierz umowę, notę, potwierdzenie zapłaty i dowód przyczyny opóźnienia, bo korekta może skłonić urząd do pytań.
Pointa Klary
Fiskus przez lata twierdził, że skoro kary za wady nie odliczysz, to żadnej innej też nie. Sądy kolejny raz odpowiedziały, że przepis mówi to, co mówi, a nie to, co urzędowi pasuje. Kara za spóźnienie albo za wyjście z gorszego kontraktu może obniżyć podatek. Kara za fuszerkę nie. Twoje łzy nad notą obciążeniową dalej nie są kosztem uzyskania przychodu, ale sama kara już może być.
Jeśli chcesz, żeby ktoś od razu rozdzielił, co z noty wchodzi w koszty, a co nie, wrzuć dokument do automatycznej księgowości mojaKsięgowa.ai. Klara oceni, czy dokument jest kosztem firmy, i wyjaśni dlaczego.
Merytorycznie zweryfikował: Piotr Gloger
Newsletter od Klary — co tydzień na maila
Krótkie podsumowanie zmian w przepisach, terminów i poradników. Zero spamu, można się wypisać jednym kliknięciem.
Coś poszło nie tak — spróbuj jeszcze raz za chwilę.
Zapisując się akceptujesz politykę prywatności.
Gotowe! 🎉 Jesteś na liście Klary
Dzięki za zapis! Najbliższy newsletter z poradami księgowymi trafi prosto na Twoją skrzynkę. Sprawdź pocztę (czasem ląduje w „Oferty") — do usłyszenia!